



Сегментация мирового рынка услуг по уходу на дому и проживанию в специализированных учреждениях по типу услуг (поставщики услуг по уходу на дому, учреждения по уходу за престарелыми, дома группового ухода и пансионаты для пожилых людей), полу конечных пользователей (уход за женщинами, уход за мужчинами и другие), типу расходов (государственные и частные расходы) — тенденции отрасли и прогноз до 2033 года.
Что такое размер рынка сестринского и жилищного ухода и темпы роста
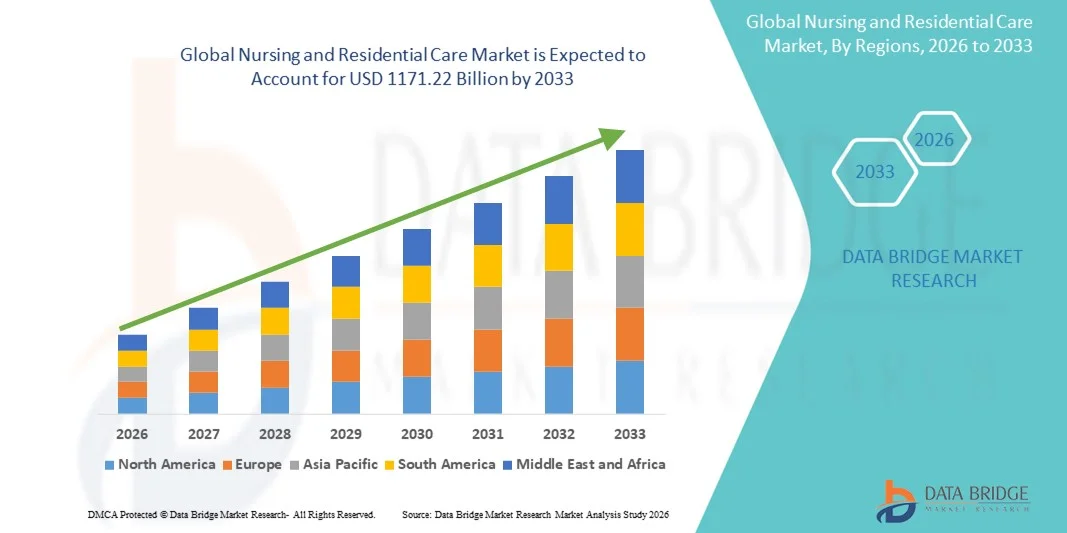
- По данным Data Bridge Market Research Analysis Мировой рынок сестринского и жилого ухода оценивается в596,5 млрд долларов в 2025 годуОжидается, что он достигнет1171,22 млрд долларов США к 2033 году, вCAGR 8,80%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается увеличением стареющего населения, ростом распространенности хронических заболеваний и растущим спросом на решения для долгосрочного ухода, что приводит к более широкому внедрению услуг по уходу и уходу в жилых помещениях как в городских, так и в сельских районах.
- Кроме того, растущий потребительский спрос на ориентированные на пациента, высококачественные и интегрированные решения по уходу за больными создает учреждения для ухода за больными и интернатами в качестве предпочтительного выбора для пожилых и зависимых групп населения. Эти сходящиеся факторы ускоряют внедрение решений по уходу за больными и жилыми помещениями, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 596,5 млрд.
- Ожидаемая рыночная стоимость (2033)1171,22 млрд долларов США
- Прогноз CAGR (2026–2033): 8.80%
Каковы основные выводы рынка сестринского и жилищного ухода
- Услуги по уходу за престарелыми, хронически больными и зависимыми лицами, предлагающие долгосрочный и краткосрочный уход, становятся все более важными компонентами систем здравоохранения и социальной поддержки как в жилых, так и в институциональных условиях благодаря усиленному уходу за пациентами, профессиональному надзору и интеграции с программами управления здравоохранением.
- Растущий спрос на сестринское и жилое обслуживание в первую очередь подпитывается растущим старением населения, ростом распространенности хронических заболеваний и повышенным вниманием к качеству жизни и персонализированному уходу.
- Северная Америка доминировала на рынке сестринского и жилого ухода с самой большой долей дохода 44% в 2025 году, характеризующейся высокими расходами на здравоохранение, хорошо налаженной инфраструктурой ухода и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост услуг сестринского и жилого ухода из-за правительственных инициатив, передовых медицинских учреждений и увеличения частных инвестиций.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ухода за больными и жилыми домами в течение прогнозируемого периода, регистрируя CAGR с 2026 по 2033 год, что обусловлено растущей урбанизацией, ростом располагаемых доходов, расширением инфраструктуры здравоохранения и растущей осведомленностью о профессиональных решениях по уходу за престарелыми.
- Сегмент частных расходов доминировал на рынке с наибольшей долей доходов в 57,8% в 2025 году из-за растущего предпочтения высококачественных, персонализированных услуг по уходу и премиальных жилых объектов.
Сегментация рынка услуг по уходу за больными и медицинскими сестрами
|
Атрибуты |
Сестринское дело и уход за жильем - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка сестринского и жилого ухода
Растущий спрос из-за старения населения и хронических заболеваний
- Рост глобального гериатрического населения и увеличение распространенности хронических заболеваний являются ключевыми факторами для рынка сестринского и жилого ухода. По данным ООН, число людей в возрасте 65 лет и старше, как ожидается, достигнет 1,6 миллиарда к 2050 году, что усилит спрос на услуги долгосрочного ухода.
- Например, в марте 2025 года Brookdale Senior Living расширила свои учреждения по уходу за престарелыми пациентами с сопутствующими заболеваниями. Такое расширение свидетельствует об усилении институциональной реакции на демографические сдвиги. Хронические состояния, такие как диабет, сердечно-сосудистые заболевания и деменция, требуют постоянного мониторинга и ухода, что еще больше подталкивает к принятию услуг по уходу в жилых помещениях.
- Переход от институциональной больничной помощи к домашней и общинной медицинской помощи ускоряется из-за предпочтения пациентов комфорту, знакомству и персонализированным услугам. Увеличение государственной поддержки и страхового покрытия услуг по уходу за престарелыми также выступают катализаторами роста рынка.
- Технологическое внедрение в управление уходом, такое как электронные медицинские записи и удаленный мониторинг пациентов (не ИИ-приложения), повышает качество обслуживания, улучшая результаты лечения пациентов и эффективность работы.
- Поставщики медицинских услуг и некоммерческие организации запускают информационно-пропагандистские кампании для информирования семей о преимуществах профессионального ухода за жильем. Увеличение продолжительности жизни и улучшение показателей выживаемости при хронических заболеваниях создают долгосрочный спрос на квалифицированные медицинские учреждения и учреждения по уходу за больными.
- Международные сети здравоохранения инвестируют в современную, доступную и специализированную инфраструктуру по уходу за престарелым населением.
- Тенденция к интегрированным моделям ухода, сочетающим медицинскую, реабилитацию и личную помощь, укрепляет перспективы спроса.
- Инициативы по государственному и частному финансированию еще больше стимулируют расширение объектов и повышение качества. Уход за пациентами и персонализированные услуги по уходу за больными остаются важным фактором, способствующим лояльности и устойчивому использованию.
Динамика рынка сестринского и жилого ухода
водитель
Повышение осведомленности о стандартах качества и безопасности
- Растущая осведомленность среди пациентов и семей о качественных стандартах ухода за больными и интернатами способствует росту рынка во всем мире.
- Например, в июне 2024 года Genesis HealthCare в США внедрила передовую программу обеспечения безопасности и качества пациентов на своих объектах, обеспечивая соответствие федеральным стандартам.
- Регулирующие требования и аккредитация таких организаций, как Совместная комиссия, способствуют последовательному и качественному оказанию медицинской помощи. Пациенты и семьи все чаще отдают приоритет учреждениям с хорошо подготовленным персоналом, комплексными планами ухода и специализированными услугами для таких состояний, как деменция и послеоперационное восстановление.
- Образовательные кампании, подчеркивающие важность постоянного мониторинга, предотвращения падения и управления лекарствами, повышают доверие рынка. Институциональные инвестиции в обучение персонала и профессиональное развитие обеспечивают лучшие результаты для пациентов, повышая репутацию и спрос.
- Рейтинги качества здравоохранения и бенчмаркинг производительности влияют на выбор потребителей, поощряя предприятия к модернизации услуг. Предпочтение потребителей прозрачным показателям ухода побуждает поставщиков внедрять передовые системы отчетности и мониторинга.
- Партнерские отношения между больницами и учреждениями по уходу за больными облегчают плавный переход пациентов, увеличивая использование объектов. Осведомленность общественности о психологических и эмоциональных преимуществах профессионального ухода заставляет отдавать предпочтение хорошо зарекомендовавшим себя домам престарелых.
- Спрос на высококачественную поддержку питания, физиотерапию и рекреационные мероприятия также поддерживает расширение рынка. Объекты, демонстрирующие превосходную безопасность пациентов, соответствие требованиям и качество обслуживания, продолжают привлекать более высокие показатели заполняемости.
Сдержанность/вызов
Высокие эксплуатационные расходы и нехватка рабочей силы
- Рынок сестринского и жилого ухода сталкивается со значительными проблемами из-за высоких эксплуатационных расходов, включая укомплектование персоналом, техническое обслуживание объектов и закупку медицинского оборудования.
- Например, в январе 2025 года в докладе Американской ассоциации здравоохранения отмечалось, что рост затрат на рабочую силу способствовал операционным нагрузкам в медицинских учреждениях США, влияющим на прибыльность.
- Нехватка рабочей силы, особенно квалифицированных медсестер и сертифицированных опекунов, ограничивает возможности учреждений для удовлетворения растущего спроса.
- Проблемы с удержанием и высокая текучесть кадров влияют на качество обслуживания, что приводит к операционной неэффективности.
- В развивающихся регионах ограниченное финансирование и инфраструктурные ограничения ограничивают расширение учреждений по уходу за жильем.
- Расходы на соблюдение нормативных требований, включая лицензирование, проверки безопасности и проверки здоровья, дополнительно усиливают финансовое давление на поставщиков.
- Растущая стоимость специализированной помощи при хронических и сложных состояниях повышает общую стоимость услуг, ограничивая доступность для пациентов с низким доходом.
- Экономические спады и бюджетные ограничения в секторах общественного здравоохранения могут задержать развитие объектов или расширение услуг.
- Отсутствие стандартизированных программ обучения для лиц, осуществляющих уход в определенных регионах, приводит к несоответствию качества ухода, что влияет на восприятие рынка.
- Конкуренция со стороны неформального ухода на дому представляет собой проблему для профессиональных поставщиков услуг по уходу за жильем.
- Пробелы в страховом покрытии и личные расходы отпугивают некоторые семьи от выбора институционального ухода.
- Преодоление этих проблем с помощью государственных субсидий, программ обучения персонала и инициатив по повышению операционной эффективности имеет решающее значение для устойчивого роста рынка.
Сфера охвата рынка сестринского и жилого ухода
Рынок сегментирован на основе типа обслуживания, пола конечного пользователя и типа расходов.
- Тип обслуживания
Исходя из типа обслуживания, рынок ухода за больными и жилыми помещениями сегментирован на поставщиков услуг по уходу на дому, учреждения по уходу за больными, дома группового ухода и пенсионные сообщества. Сегмент услуг по уходу за больными преобладал на рынке с наибольшей долей дохода в 46,5% в 2025 году, что обусловлено растущим спросом на квалифицированную медсестру и медицинскую поддержку среди пожилых и хронически больных пациентов. Предприятия, предлагающие круглосуточный медицинский надзор, реабилитационные услуги и лечение хронических заболеваний, предпочитают семьи и медицинские работники. Например, в 2025 году Genesis HealthCare расширила свои медицинские учреждения в Северной Америке, чтобы удовлетворить растущий спрос на пациентов. Сегмент также выигрывает от растущих программ соответствия нормативным требованиям и аккредитации, которые улучшают качество обслуживания и доверие потребителей. Увеличение ожидаемой продолжительности жизни, увеличение потребностей в восстановлении после операции и более широкое внедрение страхования долгосрочного ухода еще больше поддерживают рост доходов. Кроме того, эти учреждения часто предоставляют специализированные услуги для лечения деменции, болезни Альцгеймера и других возрастных заболеваний, что делает их незаменимыми для ухода за пожилыми людьми. Непрерывное обучение персонала и интеграция электронных медицинских карт повышают операционную эффективность и удовлетворенность пациентов. Государственные программы и субсидии также стимулируют использование лицензированных медицинских учреждений. Структурированная инфраструктура сегмента и доступ к медицинским специалистам позиционируют его как основной выбор среди конечных пользователей.
Ожидается, что в сегменте домашних медицинских услуг будет наблюдаться самый быстрый CAGR в 18,9% с 2026 по 2033 год, чему способствует растущее предпочтение домашнего ухода среди стареющего населения. Услуги по уходу на дому предлагают персонализированное внимание, сниженные показатели госпитализации и экономически эффективные решения по уходу. Например, в 2024 году BAYADA Home Health Care расширила свои услуги по уходу на дому в США, обращаясь к растущему пожилому населению. Повышение осведомленности о дистанционном мониторинге, лечении хронических заболеваний и паллиативной помощи на дому способствует дальнейшему усыновлению. Семьи предпочитают домашнее здравоохранение из-за удобства, комфорта и гибкости в планировании посещений медсестер. Интеграция телемедицины (приложения, не связанные с ИИ) и доступность профессиональных медицинских работников улучшают качество медицинской помощи. Растущая распространенность хронических заболеваний, потребности в послеоперационном уходе и ограничения мобильности также способствуют росту рынка. Государственные и частные программы здравоохранения содействуют проведению мероприятий на дому, повышая уровень усыновления. Гибкость в выборе продолжительности и интенсивности ухода усиливает привлекательность рынка. Сегмент также выигрывает от увеличения страхового покрытия и государственных стимулов для обеспечения домашнего здравоохранения.
- Пол конечного пользователя
Исходя из пола конечного пользователя, рынок сегментирован на женскую сестринскую помощь, мужскую сестринскую помощь и другие. Сегмент по уходу за женщинами преобладал на рынке с наибольшей долей доходов в 51,3% в 2025 году, в первую очередь из-за более продолжительной продолжительности жизни женщин и более высокой распространенности возрастных условий, требующих вспомогательной жизни. Женщины с большей вероятностью нуждаются в долгосрочном стационарном уходе за хроническими заболеваниями, такими как остеопороз, артрит и болезнь Альцгеймера. В апреле 2025 года Sunrise Senior Living сообщила, что женщины-резиденты составляли более 55% от общей численности объекта в Северной Америке. Сегмент выигрывает от растущего внимания к гендерным программам здравоохранения и инициативам социальной поддержки. Оздоровительные программы, ориентированные на женщин, реабилитационные услуги и мероприятия по вовлечению общественности еще больше усиливают усыновление. Повышение осведомленности о безопасности, питании и поддержке психического здоровья также стимулирует спрос. Государственные и частные программы здравоохранения все чаще ориентированы на женщин пожилого возраста, создавая более специализированные варианты ухода. Учебные программы по уходу подчеркивают чувствительность к потребностям здоровья женщин. Жилищное планирование и услуги в помещениях часто удовлетворяют требованиям женского образа жизни и хорошего самочувствия. Доминирование сегмента отражает сочетание долголетия, осведомленности о здоровье и структурированной доступности ухода.
Ожидается, что сегмент мужской медицинской помощи будет наблюдать самый быстрый CAGR в 17,5% с 2026 по 2033 год, что обусловлено увеличением продолжительности жизни мужчин и более высокой распространенностью хронических заболеваний, таких как сердечно-сосудистые заболевания и диабет. Растущая осведомленность семей и лиц, осуществляющих уход, о потребностях мужчин в области здравоохранения способствует принятию профессиональных услуг по уходу. Например, в 2024 году Bupa Senior Care в Великобритании ввела программы оздоровления и реабилитации, ориентированные на мужчин, для улучшения взаимодействия и результатов в отношении здоровья. Расширение участия мужчин в уходе за престарелыми поддерживается расширением страхового покрытия и государственными стимулами для ухода за престарелыми. Связанные с образом жизни хронические заболевания чаще рассматриваются в условиях профессионального ухода, что повышает спрос. Реабилитация после операций и лечение хронических заболеваний на специализированных объектах способствует росту рынка. Пропагандистские кампании среди мужчин по уходу за престарелыми, а также социальные мероприятия, ориентированные на мужчин, также способствуют усыновлению.
- По видам расходов
В зависимости от типа расходов рынок услуг по уходу за больными и по уходу за ними подразделяется на государственные и частные расходы. Сегмент частных расходов доминировал на рынке с наибольшей долей выручки в 57,8% в 2025 году из-за растущего предпочтения высококачественных, персонализированных услуг по уходу и премиальных жилых объектов. Семьи, выбирающие частную помощь, отдают приоритет персонализированному уходу, лучшим удобствам и доступу к специализированной медицинской поддержке. Например, в 2025 году Amedisys сообщила, что увеличение частных домашних медицинских клиентов на 15% в США также обусловлено ростом располагаемых доходов и готовностью инвестировать в расширенные услуги по уходу за престарелыми. Премиальные учреждения, предлагающие реабилитацию, физиотерапию и управление хроническим уходом, продолжают привлекать платных клиентов. Частное страхование и внештатные расходы на индивидуальные варианты ухода еще больше укрепляют рост рынка.
Ожидается, что в сегменте государственных расходов будет наблюдаться самый быстрый CAGR в 16,8% с 2026 по 2033 год, чему способствуют финансируемые правительством инициативы в области здравоохранения и программы социального обеспечения, направленные на старение населения. Например, в 2024 году правительство Канады увеличило государственное финансирование для долгосрочных учреждений по уходу за жильем, чтобы улучшить доступность. Государственные расходы поддерживают субсидируемые дома престарелых, общинные программы ухода и учреждения по лечению хронических заболеваний. Рост государственных инвестиций в сельские и недостаточно обслуживаемые регионы повышает уровень усыновления. Политика, способствующая доступной помощи пожилым людям, профилактические программы здравоохранения и медицинский мониторинг в государственных учреждениях, способствуют расширению рынка. Государственно-частное партнерство также все чаще оказывает поддержку модернизации объектов и повышению эффективности их эксплуатации.
Региональный анализ рынка сестринского и жилищного ухода
- Северная Америка доминировала на рынке сестринского и жилого ухода с самой большой долей дохода 44% в 2025 году.
- Поддерживается высокими расходами на здравоохранение, хорошо налаженной инфраструктурой здравоохранения и сильным присутствием ключевых игроков отрасли.
- Рост региона подпитывается растущими правительственными инициативами, передовыми медицинскими учреждениями и значительными частными инвестициями, что стимулирует спрос как на услуги по уходу за больными, так и на услуги по уходу за больными.
Американский рынок сестринского и жилого ухода Insight
Рынок сестринского и жилого ухода в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали старение населения, растущий спрос на профессиональные услуги по уходу за престарелыми и расширение передовых медицинских учреждений. Растущее внедрение технологически поддерживаемых систем ухода, растущая государственная поддержка долгосрочного ухода и инвестиции частного сектора также способствуют росту рынка.
Европейский рынок сестринского и жилого ухода Insight
Прогнозируется, что рынок сестринского и жилого ухода в Европе в течение прогнозируемого периода будет расширяться с существенным CAGR. Рост обусловлен старением населения, растущей урбанизацией и растущим спросом на структурированные услуги по уходу в жилых и медицинских учреждениях. В регионе внедряются современные технологии здравоохранения в сочетании с государственными правилами, поддерживающими уход за пожилыми людьми.
U.K. Nursing and Residential Care Market Insight
Ожидается, что рынок сестринского и жилого ухода в Великобритании будет неуклонно расти благодаря повышению осведомленности о профессиональных услугах по уходу, росту гериатрического населения и расширению инфраструктуры здравоохранения. Надежные правила здравоохранения в стране и внедрение интегрированных моделей ухода поощряют инвестиции в медицинские учреждения и учреждения по уходу за больными.
Немецкий рынок сестринского и жилого ухода Insight
Ожидается, что в течение прогнозируемого периода рынок сестринского и жилого ухода в Германии будет расширяться при заметном CAGR. Рост рынка поддерживается сильной системой здравоохранения, передовыми медицинскими учреждениями, повышением осведомленности о профессиональном уходе за престарелыми и акцентом на интеграцию технологий для улучшения управления пациентами и качества ухода.
Азиатско-Тихоокеанский рынок сестринского и жилого ухода Insight
Азиатско-тихоокеанский рынок сестринского и жилого ухода будет расти самыми быстрыми темпами с 2026 по 2033 год. Рост обусловлен быстрой урбанизацией, ростом располагаемых доходов, расширением инфраструктуры здравоохранения и повышением осведомленности о профессиональных решениях по уходу за престарелыми. В таких странах, как Китай, Индия и Япония, наблюдается повышенный спрос как на частные, так и на государственные услуги по уходу за больными.
Японский рынок сестринского и жилого ухода Insight
Рынок сестринского и жилого ухода в Японии набирает обороты благодаря быстрому старению населения, высокому спросу на профессиональный уход за престарелыми и хорошо налаженной инфраструктуре здравоохранения. Интеграция современных технологий ухода и растущее предпочтение высококачественного жилья являются ключевыми факторами, способствующими росту рынка.
Китайский рынок сестринского и жилого ухода Insight
Китайский рынок сестринского и жилого ухода составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало расширение среднего класса страны, рост располагаемых доходов и рост городского населения. Расширение медицинских учреждений, увеличение правительственных инициатив, поддерживающих уход за престарелыми, и сильное присутствие частных поставщиков услуг по уходу способствуют быстрому росту услуг по уходу за больными и уходу за престарелыми.
Доля рынка сестринского и жилого ухода
Индустрия сестринского дела и ухода за жильем в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Brookdale Senior Living (США)
- Genesis HealthCare (США)
- Kindred Healthcare (США)
- Sunrise Senior Living (США)
- Amedisys (США)
- LHC Group (США)
- Extendicare (Канада)
- Orpea Group (Франция)
- Korian Group (Франция)
- Bupa Care Services (Великобритания)
- HC-One (Великобритания)
- Care UK (Великобритания)
- Colisée Group (Франция)
- Ryman Healthcare (Новая Зеландия)
- Regis Healthcare (Австралия)
- Japara Healthcare (Австралия)
- NMC Health (США)
- Aster DM Healthcare (США)
- Life Healthcare Group (Южная Африка)
- Fortis Healthcare (Индия)
Последние события на мировом рынке сестринского и жилого ухода
- В апреле 2023 года AvaSure, американская технологическая компания в области здравоохранения, представила новое виртуальное приложение для ухода и модель ухода, которая объединяет технологию телемедицины с клинической поддержкой сестринского дела для улучшения ухода за пациентами и безопасности в условиях проживания и ухода за больными. Решение облегчает удаленный мониторинг и сотрудничество между виртуальными командами и лицами, осуществляющими уход на месте, устраняя растущие потребности в услугах по уходу за пожилыми людьми с помощью технологий.
- В марте 2024 года Epoch Elder Care — крупный поставщик услуг по уходу за престарелыми в Индии — открыл новый центр по уходу за престарелыми под названием Epoch Picasso House в Пуне, специально предназначенный для поддержки пожилых людей, нуждающихся в помощи в повседневных задачах или текущих медицинских условиях. Это расширение отражает более широкий рост инфраструктуры сестринского и жилого ухода в Азии.
- В июле 2024 года Atria Senior Living запустила «Atria ConnectCare», передовую платформу для координации телемедицины и дистанционной помощи, направленную на улучшение связи между жителями, членами семьи и врачами. Платформа поддерживает более интегрированную доставку медицинской помощи в сообществах по оказанию помощи в проживании и проживании.
- В январе 2025 года Masonicare, крупная старшая организация по проживанию и здравоохранению, базирующаяся в Коннектикуте (США), расширила свое присутствие за счет приобретения United Methodist Homes и Atria Greenridge Place, значительно увеличив возможности и предложения услуг на нескольких новых объектах и расширив доступ к уходу в большем количестве сообществ.
- В марте 2025 года Brookdale Senior Living объявила о стратегическом партнерстве с Philips для реализации платформы цифрового ухода в своем портфеле сообществ медсестер и интернатов, направленной на повышение безопасности жителей и сокращение посещений отделений неотложной помощи с использованием интегрированных цифровых технологий здравоохранения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











