


Сегментация рынка глобальных оффшорных систем очистки воды по продуктам (флотационные установки, гидроциклоны, мембранные системы и другие), платформам (фиксированные платформы, FPSO и плавучие устройства, а также подводные и другие), приложениям (за бортовой разгрузкой, впрыском, полезным повторным использованием и другими), конечным пользователям (международные нефтяные компании, национальные нефтяные компании, независимые операторы и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка оффшорных систем очистки воды и темпы роста
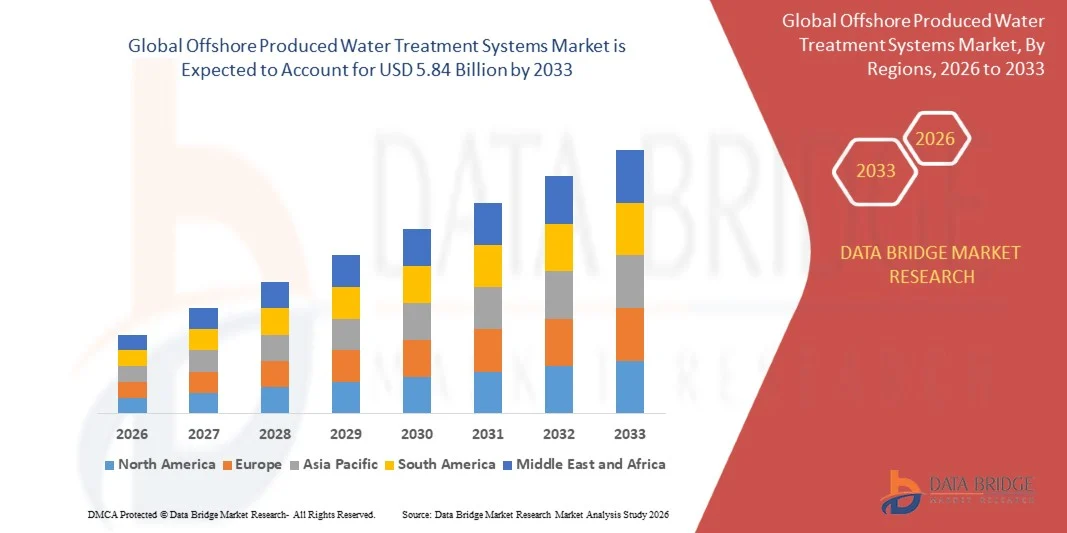
- Согласно анализу Data Bridge Market Research, рынок систем очистки воды на шельфе был оценен как3,20 млрд долларов в 2025 годуи, по прогнозам, достигнет5,84 млрд долларов к 2033 годуРастущий в aCAGR 7,8% с 2026 по 2033 годчерез морские нефтегазовые операции.
- Рынок испытывает последовательный рост, обусловленный ростом производства воды из созревающих полей, повышением требований к соблюдению экологических требований и расширением приложений по за бортовым сбросам, реинжекторам и повторному использованию на стационарных платформах, плавучих единицах и подводных зазорах по всему миру.
- Растущий сдвиг в сторону более строгих пределов сброса, произведенной реинъекции воды и компактной модульной обработки, в сочетании с растущей морской разработкой в Бразилии, Гайане и на Ближнем Востоке, поддерживает принятие рынка. Оффшорные системы очистки воды применяются в гидроциклонах, плавучих установках, мембранах и фильтрах на платформах и установках FPSO, помогая операторам удалять дисперсную нефть и удовлетворять требованиям по сбросу и реинжекторной обработке в рамках современных программ очистки воды.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 3,20 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $5,84 млрд
- Прогноз CAGR (2026–2033): 7,8%
- Ведущий регион в 2025 году: Европа
- Самый быстрорастущий регион: Южная Америка
Каковы основные выводы рынка оффшорных систем очистки воды
- Европа доминировала на рынке морских систем очистки воды с самой большой долей выручки в 28,90% в 2025 году, поддерживаемой строгими лимитами сброса, зрелыми месторождениями Северного моря и установленными поставщиками технологий и операторами по всему региону и соседним бассейнам.
- Ожидается, что Южная Америка будет самым быстрорастущим регионом с CAGR 10,60% с 2026 по 2033 год, чему способствуют расширение развертывания FPSO, глубоководные разработки и растущие объемы добываемой воды в Бразилии и соседних морских бассейнах.
- Сегмент плавучих единиц возглавил рынок с долей 36,8% в 2025 году, что обусловлено широким использованием для удаления небольших дисперсных капель нефти в добываемой воде.
- Мембранные системы являются наиболее быстро растущим типом продукта, который, по прогнозам, будет регистрировать CAGR в 10,4%, что отражает всплеск спроса на полировку и повторное использование обработки и впрыска воды.
- Сегмент фиксированных платформ доминировал в категории платформ с долей выручки 52,7% в 2025 году, во главе с крупными установленными оффшорными активами и модернизацией платформы.
- За бортовые сбросы составили 49,6% доли рынка в 2025 году, что предпочтительнее за счет повышения соответствия лимитам и разрешениям на добычу нефти в воде.
- Национальный сегмент нефтяных компаний является самой быстрорастущей категорией конечных пользователей с CAGR 8,6%, что обусловлено увеличением морских мощностей и продлением срока службы месторождений.
Сфера охвата и сегментация рынка оффшорных систем очистки воды
|
Атрибуты |
Оффшорные системы очистки воды Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке оффшорных систем очистки воды
- Операторы и поставщики все чаще переходят на компактные, модульные и низкохимические системы обработки, сочетая гидроциклоны, компактные флотации и технологии полировки для удовлетворения более жестких стандартов сброса в пределах ограниченного пространства платформы и веса в новых и существующих активах.
- Например, в сентябре 2025 года PolyCera получила право на поставку 10 произведенных установок для очистки воды для морских платформ, эксплуатируемых CNOOC, что отражает спрос на упакованные системы для морских установок, поскольку китайские операторы расширяют емкость платформы и ищут компактные, локально поставляемые решения для очистки новых и существующих активов.
- Впрыск и повторное использование приобретают все большее значение, поскольку операторы стремятся уменьшить сбросы, защитить морскую среду и восстановить ценность от произведенной воды, где позволяют условия резервуара, помогая снизить объемы сбросов.
- Для FPSO разрабатываются интегрированные модули очистки, которые сочетают в себе обработку воды и морской воды, помогая экономить пространство и поддерживать впрыск воды для улучшения нефтеотдачи.
- Например, в январе 2026 года, согласно SLB, его технология компактных плавучих установок может улучшить удаление нефти в воде с 50% большей эффективностью и на 50% меньшим размером, поддерживая морские объекты со строгими ограничениями пространства, в то время как двойные блоки EPCON достигли на 27% лучшего разделения, чем обычные компактные плавучие блоки в испытаниях в Северном море.
- По мере того, как морские месторождения созревают, а экологический контроль растет, ожидается, что производимые системы очистки воды из оборудования соответствия будут превращаться в оптимизированные, цифровые и все более круговые платформы управления водными ресурсами в регионах по всему миру.
Каковы основные драйверы рынка оффшорных систем очистки воды
- Растущие сокращения воды на зрелых месторождениях увеличивают объемы производимой воды, стимулируя спрос на системы очистки, которые могут удалять нефть и твердые вещества и удовлетворять требованиям к сбросу или реинжекторной обработке на морских установках.
- Например, в феврале 2026 года, по данным Комиссии OSPAR, концентрации диспергированного масла в добытой воде в районе OSPAR варьировались от 6,9 мг / л до 17,2 мг / л в течение 2020-2024 годов, что ниже стандарта 30 мг / л, показывая ценность эффективной обработки, хотя добытая вода остается основным источником сбросов масла.
- Строгое регулирование и оценка экологических рисков побуждают операторов модернизировать технологии очистки и принять наилучшие доступные меры по сокращению сброса нефти с добытой водой в море.
- Например, в январе 2025 года, согласно нормативным актам Норвегии, содержание масла в сбрасываемой произведенной воде не должно превышать 15 мг на литр в среднем за год и 30 мг на литр в среднем за месяц, и операторы должны проводить оценку экологических рисков.
- С новыми FPSO и оффшорными разработками, которые продолжаются в нескольких регионах, операторы определяют компактные, надежные пакеты очистки воды с ранней стадии проектирования проектов.
Какие факторы препятствуют росту рынка оффшорных систем очистки воды
- Оффшорные системы обработки должны соответствовать жестким ограничениям пространства и веса, надежно работать в суровых условиях и обрабатывать переменный поток и химию, в то время как капитальные расходы могут быть чувствительны к циклам цен на нефть и срокам проекта.
- Например, в январе 2026 года, по данным Комиссии OSPAR, 24 установки превысили стандарт производительности 30 мг / л для дисперсной нефти в добытой воде в 2020 году, иллюстрируя операционную сложность последовательного соблюдения ограничений по мере созревания месторождений и увеличения объемов добытой воды.
- Производимый состав воды варьируется в зависимости от резервуара, с эмульсиями, химическими веществами и мелкими каплями, которые могут снизить производительность разделения и требуют специальной обработки и химии, а масляный блеск может возникать даже тогда, когда концентрации находятся в пределах.
- Для разрядки и повторного впрыска обычно требуются разрешения, мониторинг и оценка экологических рисков, которые могут удлинить сроки реализации проекта и увеличить затраты на соблюдение требований для операторов, особенно когда правила различаются в разных странах и бассейнах.
- Например, в сентябре 2024 года, по данным Offshore Energies UK, разрешение, выданное OPRED, требуется как для сброса, так и для повторного впрыска добытой воды, в то время как в промышленности 2023 года среднее значение 16 мг / л дисперсной нефти снизилось с 18 мг / л, что свидетельствует о том, что соблюдение требований требует постоянного мониторинга, оптимизации и инвестиций в производительность обработки и поддержки долгосрочного использования реинъекции, где позволяют резервуары.
- Сочетание космических ограничений, переменной химии воды, разрешительных требований и цикличности цен на нефть может ограничить расширение среди небольших операторов, особенно там, где старые платформы имеют ограниченную емкость для нового оборудования или модификаций.
Как сегментируется рынок оффшорных систем очистки воды
Рынок морских систем очистки воды сегментирован на основе продукта, платформы, приложения и конечного пользователя в разных регионах.
- По продукту
На основе продукта рынок морских систем очистки воды сегментирован на флотирующие установки, гидроциклоны, мембранные системы и другие. Сегмент плавучих единиц доминировал на рынке с долей 36,8% в 2025 году, чему способствовало широкое использование для удаления небольших дисперсных капель нефти. Компактные плавучие установки используют газовые пузырьки для отделения мелкой нефти от воды в пределах небольшого следа и короткого времени удержания. Они широко используются на фиксированных платформах, FPSO и плавучих устройствах. Улучшения во внутреннем проектировании, потреблении газа и контроле еще больше усиливают спрос. Интеграция с деойлирующими гидроциклонами также обеспечивает лучшую производительность в многоступенчатых поездах обработки.
Сегмент мембранных систем, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 10,4% с 2026 по 2033 год, что обусловлено растущим спросом на полировку и повторное использование обработки. Мембраны могут удалять мелкие твердые вещества, эмульгированное масло и другие загрязняющие вещества для получения более качественной воды для реинъекции или повторного использования. Их применение включает полировку, морскую воду и произведенное смешивание воды и впрыск воды. Повышение внимания к качеству воды для инъекций создает дополнительный спрос среди операторов и подрядчиков FPSO. Улучшения в мембранных материалах, очистке и керамических или полимерных конструкциях повышают долговечность. Модульные заносы и комбинированная морская вода и произведенные водные модули также расширяют коммерческое использование в морских проектах.
- Платформа
На основе платформы рынок морских систем очистки воды сегментирован на стационарные платформы, FPSO и плавучие установки, а также подводные и другие. Сегмент фиксированных платформ доминировал на рынке с долей 52,7% в 2025 году при поддержке крупных установленных оффшорных активов в зрелых бассейнах. Фиксированные платформы предлагают сбалансированное сочетание пространства, структурной поддержки и налаженной инфраструктуры обработки воды для крупномасштабных операций. Их распространенность в Северном море, Персидском заливе и Азии расширяет потенциальную клиентскую базу. Операторы модернизируют очистные поезда, чтобы справиться с растущими сокращениями воды и более жесткими ограничениями. Сегмент также выигрывает от установленных программ технического обслуживания и модернизации и контрактов на обслуживание.
Сегмент FPSO и плавучих установок, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 9,1% с 2026 по 2033 год, чему будет способствовать увеличение глубоководных разработок и новых плавучих производственных систем. FPSO требуют компактных, легких и устойчивых к движению систем очистки, которые интегрируются с системами морской воды и впрыска. Операторы и подрядчики все чаще заказывают упакованные модули. Поставщики разрабатывают комбинированные модули для впрыска воды и морской воды, в том числе модули 2-в-1 для крупных FPSO. Улучшенные конструкции для движения судов еще больше повышают привлекательность сегмента. Пределы пространства и веса остаются важными соображениями для расширения, как и квалификация оборудования для движения судна и длительный срок службы.
- С помощью приложения
На основе применения рынок морских систем очистки воды сегментирован на за бортовые сбросы, реинъекцию, полезное повторное использование и другие. Сегмент за бортовых сбросов доминировал в категории приложений с долей 49,6% в 2025 году, чему способствовало повышение соответствия лимитам масла в воде. Обработка гарантирует, что сбрасываемая вода соответствует стандартам производительности, таким как 30 мг / л в области OSPAR и 29 мг / л в среднем по месяцу в правилах США. Экологические цели увеличивают использование передовых методов лечения. Рост добычи на шельфе еще больше усиливает спрос. Операторы также ищут системы, которые сочетают надежное удаление нефти, низкое техническое обслуживание и компактную конструкцию для непрерывной работы в суровых морских условиях.
Сегмент реинъекций, по прогнозам, зафиксирует самый быстрый рост CAGR на 9,2% с 2026 по 2033 год, что обусловлено увеличением экологических ограничений, потребностей в обслуживании под давлением и интереса к сокращению выбросов. Вводимая вода должна быть обработана для защиты резервуаров и скважин от твердых веществ и нефти. Операторы в Европе, Южной Америке и на Ближнем Востоке расширяют мощности по реинъекции. Растущие объемы воды создают дополнительные возможности, так как зрелые месторождения могут производить около пяти баррелей воды на каждый баррель нефти. Надежная фильтрация и мониторинг делают системы обработки особенно важными. Поддерживающее регулирование и потребности в поддержке водохранилищ могут еще больше улучшить принятие во всех регионах.
- Конечный пользователь
На базе конечного потребителя рынок морских систем очистки воды сегментирован на международные нефтяные компании, национальные нефтяные компании, независимые операторы и другие. Сегмент международных нефтяных компаний доминировал в категории конечных пользователей с долей 41,2% в 2025 году, чему способствовало повышение требований к совместимым и надежным оффшорным операциям. Крупные операторы определяют усовершенствованную обработку для соответствия экологическим стандартам в своих глобальных активах. Сегмент включает в себя обновления платформы, новые FPSO и подводные тайбеки. Увеличение глубоководных инвестиций создает дополнительные возможности. Долгий жизненный цикл проекта также делает надежность, сервисную поддержку и общую стоимость важными соображениями при принятии решений о закупках для операторов, подрядчиков и владельцев платформ.
Национальный сегмент нефтяных компаний, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR в 8,6% с 2026 по 2033 год, что обусловлено увеличением морских мощностей, продлением срока службы месторождений и программами внутреннего содержания. Национальные операторы на Ближнем Востоке, в Азии и Южной Америке инвестируют в новые платформы и системы обработки воды. Поставщики расширяют местные партнерские отношения и возможности обслуживания. Более тесное сотрудничество между операторами и поставщиками технологий ускоряет разработку индивидуальных решений. Обязательства в области охраны окружающей среды также поддерживают принятие. Локальное содержание, стоимость, надежность и долгосрочная сервисная поддержка остаются важными факторами для развертывания.
В каком регионе находится наибольшая доля рынка оффшорных систем очистки воды
- Европа доминировала на рынке морских систем очистки воды с самой большой долей выручки в 28,90% в 2025 году, поддерживаемой строгими лимитами сброса, зрелыми месторождениями Северного моря и установленными поставщиками технологий и операторами по всему региону и соседним бассейнам.
- Регион также извлекает выгоду из строгого экологического регулирования, передовых инженерных возможностей и присутствия ведущих поставщиков технологий и операторов, а также растущего внимания к реинжекции и управлению водными ресурсами на основе риска. Усиление модернизации зрелых платформ и сильных исследовательских программ продолжают укреплять позиции Европы на мировом рынке.
Оффшорные системы водоочистки Германии продемонстрировали свое видение рынка
Рынок морских систем очистки воды в Германии обусловлен строгими экологическими требованиями, потребностями в управлении сточными водами и спросом на эффективные технологии удаления нефти. Гидроциклоны, индуцированная газовая флотация, усовершенствованная фильтрация и компактные системы очистки приобретают все большее значение для уменьшения загрязнения углеводородами перед сбросом или реинъекцией. Возможности поддерживаются технологическими инновациями, автоматизированным мониторингом и энергоэффективными решениями для лечения. Однако высокие затраты на установку, ограниченное морское пространство и операционная сложность остаются проблемами. Поставщики, предлагающие надежные, компактные и совместимые системы, могут укрепить свои позиции на рынке.
Оффшорные системы очистки воды Великобритании Market Insight
Рынок оффшорных систем очистки воды в Великобритании демонстрирует устойчивый рост из-за растущих инвестиций в продление срока службы платформы, соблюдение экологических требований и реинъекцию воды. Операторы, подрядчики и регулирующие органы все больше внимания уделяют сокращению дисперсной нефти. Кроме того, требования к разрешению и продолжающееся сокращение дисперсных нефтяных разрядов, поддерживаемое установленными цепочками поставок в Северном море, также способствуют росту рынка в Великобритании, особенно для проектов продления срока службы платформы.
Южная Америка Оффшорные системы очистки воды Прозрение рынка
Ожидается, что рынок оффшорных систем очистки воды в Южной Америке будет быстро расти благодаря расширению развертывания FPSO, глубоководным разработкам и увеличению объемов производства воды в таких странах, как Бразилия, Гайана и Аргентина. Растущие инвестиции в предсолевые и новые оффшорные проекты способствуют расширению регионального рынка. Кроме того, крупные операторы и подрядчики региона ускоряют спрос на компактные пакеты для очистки воды и впрыска для плавучих установок и морских платформ, поддерживаемые долгосрочными соглашениями о поставках и обслуживании.
Бразилия Оффшорные системы очистки воды Прозрение рынка
Рынок систем очистки воды, производимых на шельфе Бразилии, неуклонно растет, что обусловлено крупными предсолевыми разработками, новыми установками FPSO и высоким спросом на системы впрыска и очистки воды. Растущее использование компактных модулей на плавучих платформах повышает спрос на рынке. Кроме того, крупные операторы страны, верфи и поставщики позиционируют Бразилию как важный рынок в Южной Америке, поддерживаемый продолжающейся разработкой морских месторождений и долгосрочными контрактами на пакеты очистки воды.
Аргентина Оффшорные системы очистки воды Прозрение рынка
Рынок морских систем очистки воды в Аргентине поддерживается расширением морской разведки углеводородов и повышением внимания к соблюдению экологических норм. Ожидается спрос на технологии компактного разделения, гидроциклоны, плавучие установки, системы фильтрации и оборудование для мониторинга нефти в воде. Оффшорные разработки в Южной Атлантике создают потенциальные возможности для передовых решений для лечения и систем реинъекций. Однако высокие капитальные затраты, сложная логистика, нормативные требования и инвестиционная неопределенность могут сдерживать принятие. Поставщики, предлагающие энергоэффективные, надежные и космические технологии, могут извлечь выгоду, поскольку Аргентина развивает свои морские нефтегазовые ресурсы.
Каковы основные компании на рынке оффшорных систем очистки воды
Отрасль морских систем очистки воды в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- СЛБ(США)
- Veolia Environnement S.A.(Франция)
- Компания Baker Hughes(США)
- NOV Inc.(США)
- Alfa Laval AB(Швеция)
- Halliburton Company (США)
- Aker Solutions ASA (Норвегия)
- Wood plc (Великобритания)
- TechnipFMC plc (Великобритания)
- Xylem Inc. (США)
- Корпорация Parker-Hannifin (США)
- Ecolab Inc. (США)
- Siemens Energy AG (Германия)
- Sulzer Ltd (Швейцария)
- Danaher Corporation (Pall) (США)
- Minerals Technologies Inc. (CETCO) (США)
- Oil Plus Ltd (Великобритания)
- PolyCera (PSP.US, Inc.)
- Seatrium Limited (Сингапур)
- BW Offshore Limited (Норвегия)
Каковы последние события на рынке оффшорных систем очистки воды
- В июле 2026 года Oil Plus получила два проекта по производству воды в Катаре на сумму 450 000 долларов США, в том числе предварительный анализ нефти и воды для QatarEnergy, чтобы рекомендовать подходящую систему очистки воды для двух нефтяных месторождений и исследование впрыска воды для месторождения Аль-Шахин Северной нефтяной компании, поддерживая продление жизни и деятельность по реконструкции.
- В январе 2026 года Комиссия OSPAR опубликовала свой доклад о сбросах, разливах и выбросах с морских нефтегазовых установок на 2020-2024 годы, отметив, что добытая вода остается основным источником сбросов нефти и что средние концентрации дисперсной нефти были значительно ниже стандарта производительности 30 мг / л, даже несмотря на то, что морская зона остается зрелым нефтегазовым регионом.
- В сентябре 2025 года PolyCera, бренд PSP.US, Inc., объявил о том, что он получил возможность поставить 10 произведенных установок для очистки воды для морских платформ, эксплуатируемых Китайской национальной оффшорной нефтяной корпорацией, поддерживая упакованные мощности для очистки морских установок в Китае и расширяя свое присутствие в оффшорном энергетическом секторе, согласно объявлению компании, опубликованному 8 сентября 2025 года.
- В январе 2025 года норвежская компания Havtil обновила свои Правила деятельности с разделом 60, требующим, чтобы содержание масла в сбрасываемой произведенной воде не превышало 15 мг на литр в качестве средневзвешенного значения за календарный год и 30 мг на литр в качестве средневзвешенного значения за календарный месяц и требующим оценки экологического риска для объектов, которые сбрасывают произведенную воду.
- В сентябре 2024 года Offshore Energies UK сообщила, что средняя концентрация диспергированной нефти в произведенных сбросах воды в 2023 году составила 16 мг / л, по сравнению с 18 мг / л, и что диспергированная нефть, сбрасываемая с произведенной водой, упала на 15%, что отражает продолжающиеся улучшения в производительности обработки, операционной практике и повторном впрыске произведенной воды в секторе и более широком бассейне Северного моря.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











