



Глобальная сегментация рынка офтальмоплегии по типу (наружная офтальмоплегия и интернуклеарная офтальмоплегия), методам лечения (хирургическое вмешательство, медикаментозное лечение, другие), конечным пользователям (больницы и клиники, амбулаторные клиники и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка офтальмоплегии и темпы роста
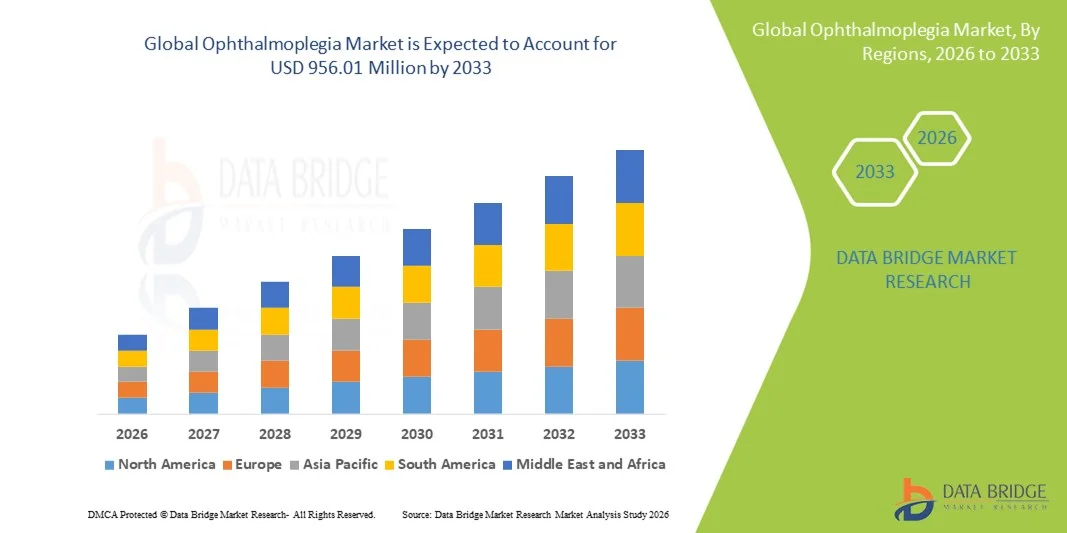
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка офтальмоплегии был оценен как549,8 млн долларов США в 2025 годуОжидается, что он достигнет956,01 млн долларов США к 2033 году, вCAGR 7,16%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью глазных расстройств, растущей частотой неврологических состояний, влияющих на движение глаз, и растущей осведомленностью о передовых диагностических и терапевтических решениях, что приводит к более широкому внедрению лечения офтальмоплегии в больницах, клиниках по уходу за глазами и специализированных неврологических центрах.
- Кроме того, технологические достижения в минимально инвазивных хирургических процедурах, новых фармакологических методах лечения и целевых методах реабилитации улучшают результаты лечения пациентов и устанавливают решения офтальмоплегии в качестве критического компонента современной офтальмологической и неврологической помощи. Эти сходящиеся факторы ускоряют освоение решений для офтальмоплегии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025 год): $549,8 млн
Ожидаемая рыночная стоимость (2033): USD 956,01
Прогноз CAGR (2026–2033): 7,16%
Каковы основные выводы рынка офтальмоплегии
- Лечение и вмешательства офтальмоплегии, включая хирургические процедуры, фармакологическую терапию и методы реабилитации, становятся все более важными в современной офтальмологической и неврологической помощи из-за их способности восстанавливать движение глаз, улучшать зрение и улучшать качество жизни пациентов.
- Растущий спрос на решения для офтальмоплегии в первую очередь подпитывается растущей распространенностью неврологических расстройств, увеличением частоты паралича глазных мышц, повышением осведомленности о передовых вариантах лечения и технологическими достижениями в минимально инвазивных процедурах и таргетной терапии.
- Северная Америка доминировала на рынке офтальмоплегии с самой большой долей дохода около 37,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных офтальмологических технологий, сильным присутствием ведущих производителей медицинских устройств и растущим спросом пациентов на эффективные терапевтические и хирургические вмешательства в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке офтальмоплегии в течение прогнозируемого периода, что обусловлено улучшением доступа к здравоохранению, ростом гериатрического населения, растущей распространенностью глазных и неврологических расстройств и растущим внедрением передовых решений в таких странах, как Китай, Индия и Япония.
- Сегмент внешней офтальмоплегии доминировал на крупнейшей доле рынка в 57,3% в 2025 году, что обусловлено его более высокой распространенностью из-за мышечных и неврологических причин, таких как миастения, травма и врожденные состояния.
Сфера охвата и сегментация рынка офтальмоплегии
|
Атрибуты |
Ophthalmoplegia Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке офтальмоплегии
Растущее применение минимально инвазивных и передовых хирургических методов
- Основной тенденцией на мировом рынке офтальмоплегии является растущее внедрение минимально инвазивных процедур и технологически передовых хирургических методов, направленных на повышение точности, сокращение времени восстановления и улучшение результатов лечения пациентов.
- Например, портативные прецизионные хирургические инструменты и передовые шовные системы все чаще интегрируются в процедуры офтальмоплегии для повышения точности и эффективности.
- Развитие хирургии с визуальным управлением, роботизированной помощи и микрохирургических инструментов позволяет хирургам выполнять тонкие коррекции глазных мышц с более высокой точностью и безопасностью.
- Растущее внимание к комфорту пациента, более быстрому выздоровлению и уменьшению послеоперационных осложнений стимулирует разработку новых хирургических инструментов и устройств, разработанных специально для лечения офтальмоплегии.
- Кроме того, инновации в технологиях обучения и моделирования позволяют хирургам практиковать сложные процедуры в виртуальных средах, повышая уровень развития навыков и успех процедур.
Динамика рынка офтальмоплегии
водитель
Увеличение распространенности заболеваний глазных мышц и осведомленности пациентов
- Растущая частота нарушений движения глаз, косоглазия и связанных с ними офтальмологических состояний стимулирует спрос на передовые методы лечения офтальмоплегии и хирургические вмешательства.
- Пациенты и лица, осуществляющие уход, становятся все более осведомленными о доступных корректирующих вариантах, поощряя раннюю диагностику и вмешательство.
- Например, кампании клинической осведомленности и программы обучения пациентов улучшили понимание нарушений глазных мышц, что привело к более широкому принятию корректирующих процедур.
- Наличие передовых хирургических инструментов в сочетании с повышением доступности здравоохранения также позволяет офтальмологам предлагать точные и эффективные методы лечения.
- Кроме того, расширение офтальмологических специализированных клиник и амбулаторных хирургических центров увеличивает доступность вариантов лечения, поддерживая общий рост рынка.
Сдержанность/вызов
Высокая стоимость и ограниченный доступ к квалифицированным хирургам
- Высокая стоимость современных хирургических устройств и процедур для лечения офтальмоплегии может стать препятствием для пациентов, особенно в развивающихся регионах или для тех, кто не имеет адекватного страхового покрытия.
- Например, роботизированные микрохирургические инструменты и системы точного шва часто имеют премиальную цену, ограничивая доступность для небольших клиник или чувствительных к затратам пациентов.
- Еще одной проблемой является ограниченная доступность квалифицированных хирургов-офтальмологов, которые могут задержать лечение или уменьшить прием в определенных регионах.
- Кроме того, послеоперационные риски и потенциальные осложнения могут удержать некоторых пациентов от выбора хирургического вмешательства, особенно если доступ к опытному последующему уходу ограничен.
- Решение этих проблем с помощью экономически эффективных инновационных устройств, программ обучения хирургов и более широкого развития инфраструктуры здравоохранения имеет важное значение для расширения рынка и обеспечения лучших результатов лечения пациентов.
Как сегментируется рынок офтальмоплегии
Рынок сегментирован на основе типа, методов лечения и конечного пользователя.
- По типу
По типу рынок офтальмоплегии сегментирован на Внешнюю офтальмоплегию и Межядерную офтальмоплегию. Сегмент наружной офтальмоплегии доминировал на крупнейшей доле рынка в 57,3% в 2025 году, что обусловлено его более высокой распространенностью из-за мышечных и неврологических причин, таких как миастения, травма и врожденные состояния. Доминирование сегмента поддерживается наличием установленных протоколов лечения, лучшими показателями диагностики и более высокой осведомленностью пациентов во всем мире. Больницы и офтальмологические клиники отдают приоритет лечению наружной офтальмоплегии, которая часто сопровождается видимыми ограничениями подвижности, требующими клинического внимания. Сегмент выигрывает как от хирургических, так и от фармакологических вмешательств, что способствует активному внедрению на рынке. Технологические улучшения в визуализации глаз и мониторинге пациентов повышают эффективность лечения, дополнительно поддерживая доход. Клинические рекомендации, способствующие раннему выявлению и управлению, также играют роль в доминировании на рынке. В таких регионах, как Северная Америка и Европа, надежная инфраструктура здравоохранения и более высокие показатели диагностики приводят к значительной доле внешней офтальмоплегии. Научный интерес к мышечным офтальмологическим расстройствам также усиливает доминирование сегмента. Информационные кампании и плановый скрининг в гериатрии способствуют росту рынка. Внешняя офтальмоплегия остается в центре внимания большинства терапевтических разработок, сохраняя высокую популярность среди офтальмологов и больниц во всем мире.
Ожидается, что сегмент межъядерной офтальмоплегии будет наблюдать самый быстрый CAGR в 10,8% с 2026 по 2033 год, что обусловлено растущим признанием неврологических причин, таких как рассеянный склероз и случаи инсульта. Улучшенные нейроофтальмологические диагностические инструменты и доступность МРТ способствуют более высоким показателям обнаружения. Рост подпитывается ростом инвестиций в специализированные лечебные центры и целевую разработку лекарств. Технологии мониторинга пациентов и телемедицина поддерживают более раннее вмешательство, ускоряя его внедрение. Расширение сотрудничества между отделениями неврологии и офтальмологии улучшает результаты лечения. Растущая распространенность неврологических расстройств среди стареющего населения во всем мире поддерживает расширение рынка. Осведомленность клиницистов о стратегиях раннего вмешательства способствует освоению рынка. Инновации в минимально инвазивных операциях по коррекции движения глаз набирают обороты. Академические исследования, подчеркивающие связь между системными заболеваниями и межъядерной офтальмоплегией, способствуют ранней диагностике. Правительственные инициативы по борьбе с неврологическими заболеваниями в Европе и Северной Америке еще больше стимулируют освоение рынка. В целом, Internuclear Ophthalmoplegia представляет собой быстрорастущий сегмент возможностей на рынках офтальмологии по всему миру.
- С помощью лечения
На основе лечения рынок офтальмоплегии сегментирован на хирургию, медикаментозное лечение и другие. Сегмент хирургии доминировал на крупнейшей доле рынка в 52,6% в 2025 году, что обусловлено высокой эффективностью коррекции косоглазия, перепозиционирования мышц и процедур восстановления подвижности глаз. Хирургическое вмешательство часто считается окончательным лечением тяжелых случаев наружной офтальмоплегии. Больницы и специализированные офтальмологические центры предпочитают хирургическое лечение из-за предсказуемых результатов. Достижения в области микрохирургических методов, роботизированной помощи и интраоперационной визуализации повышают точность и уменьшают осложнения. Доминирование сегмента также поддерживается ростом осведомленности пациентов и расширением доступа к передовым хирургическим учреждениям на развитых рынках. Наличие хорошо обученных офтальмологических хирургов в Северной Америке и Европе поддерживает устойчивый доход. Страховое покрытие и политика возмещения для глазных операций усиливают принятие. Все чаще рекомендуются стратегии раннего вмешательства для предотвращения долгосрочных осложнений. Клинические исследования и основанные на результатах данные усиливают предпочтение хирургическим подходам. Минимально инвазивные процедуры и модели амбулаторной хирургии расширяют доступность. Международное сотрудничество и учебные программы улучшают хирургическое внедрение на развивающихся рынках. Хирурги все чаще сочетают хирургию с фармакологическим управлением для достижения оптимальных результатов, поддерживая рост сегмента.
Ожидается, что сегмент «Лекарственное лечение» будет регистрировать самый быстрый CAGR 11,4% с 2026 по 2033 год, чему способствуют инновации в нейромышечных блокаторах, кортикостероидах, иммуномодуляторах и целевых биопрепаратах. Растущая распространенность аутоиммунной внешней офтальмоплегии, такой как миастения, поддерживает принятие фармакологического вмешательства. Новые пероральные и инъекционные методы лечения сокращают время восстановления и улучшают качество жизни. Увеличение инвестиций в исследования и разработки офтальмологических препаратов ускоряет доступность новых вариантов лечения. Растущее предпочтение пациентов неинвазивным подходам и амбулаторной терапии способствует принятию. Утверждения регулирующих органов в Европе, Северной Америке и Азиатско-Тихоокеанском регионе способствуют расширению рынка. Комбинированные методы лечения, направленные как на мышечные, так и на неврологические причины, набирают популярность. Телемедицинские платформы для управления рецептами и последующего наблюдения повышают приверженность и поглощение. Информационные кампании и программы обучения врачей по фармакотерапии поддерживают рост. Медикаментозное лечение позволяет управлять случаями межъядерной офтальмоплегии, когда операция не подходит. Партнерские отношения между фармацевтическими компаниями и больницами в области клинических испытаний способствуют росту сегмента. В целом, лекарственное лечение является самым быстрорастущим сегментом из-за растущих инноваций и неинвазивных предпочтений в лечении во всем мире.
- Конечный пользователь
На основе конечного пользователя рынок офтальмоплегии сегментирован на больницы и клиники, амбулаторные клиники и другие. Сегмент больниц и клиник доминировал на рынке с наибольшей долей выручки в 64,1% в 2025 году, благодаря наличию специализированных офтальмологических отделений, передового диагностического оборудования и хирургических учреждений. Больницы управляют сложными случаями, требующими многопрофильных команд, включая специалистов по неврологии и офтальмологии. Сегмент выигрывает от более высокого притока пациентов, комплексных протоколов ухода и страхового покрытия для хирургического и лекарственного лечения. Наличие хорошо подготовленных хирургов и моделей комплексного ухода в Северной Америке и Европе поддерживает доминирование доходов. Больницы также проводят клинические испытания, поддерживая принятие новых методов лечения. Крупные больницы предлагают как амбулаторную, так и стационарную помощь, удовлетворяя разнообразные потребности пациентов. Научно-исследовательское сотрудничество и академическая принадлежность способствуют распространению знаний. Инвестиции в инфраструктуру в странах с развивающейся экономикой постепенно увеличивают число госпитализированных. Стандартизация протоколов лечения побуждает больницы лидировать на рынке. Интеграция телемедицины в больницах позволяет осуществлять последующий уход и мониторинг. Больницы остаются предпочтительным выбором для сложных хирургических и терапевтических вмешательств.
Ожидается, что в сегменте амбулаторных клиник самый быстрый CAGR составит 10,2% с 2026 по 2033 год, что обусловлено растущим предпочтением амбулаторной помощи, более низкими затратами и более коротким временем ожидания. Амбулаторные клиники все чаще принимают минимально инвазивные операции и медикаментозную терапию, подходящую для процедур дневного ухода. Удобство, доступность и растущие сети городского здравоохранения способствуют расширению рынка. Сегмент пользуется преимуществами телемедицины и портативных диагностических инструментов. Предпочтение пациентов быстрым процедурам и уменьшенной госпитализации ускоряет принятие клиники. Расширение специализированных офтальмологических цепочек в Азиатско-Тихоокеанском регионе и Латинской Америке стимулирует рост. Растущая осведомленность о раннем вмешательстве и косметических соображениях усиливает амбулаторные посещения. Клиники сотрудничают с больницами для сложных случаев, расширяя предложения услуг. Страховые полисы, охватывающие амбулаторные процедуры, поощряют усыновление. Технологический уход, включая визуализацию и диагностику с помощью ИИ, поддерживает рост. Гибкость сегмента и ориентированный на пациента подход позиционируют его как быстрорастущий сегмент конечных пользователей во всем мире.
Региональный анализ рынка офтальмоплегии
- Северная Америка доминировала на рынке офтальмоплегии с самой большой долей дохода около 37,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных офтальмологических технологий, сильным присутствием ведущих производителей медицинских устройств и растущим спросом пациентов на эффективные терапевтические и хирургические вмешательства в США. Регион выигрывает от раннего внедрения минимально инвазивных процедур, широкой доступности квалифицированных офтальмологов и надежного страхового покрытия для глазных и неврологических процедур. Финансирование исследований и клинических испытаний способствуют дальнейшему развитию инноваций
- На рынок приходится большая часть региональной доли из-за высоких объемов процедур и осведомленности пациентов. Канада вносит свой вклад через государственные программы здравоохранения и прогрессивные офтальмологические клиники. Технологические достижения в области визуализации, микрохирургических инструментов и терапевтических устройств улучшают результаты лечения пациентов
- Повышение осведомленности о нарушениях зрения среди стареющих групп населения способствует принятию процедур. Распространенность глазных осложнений, связанных с диабетом и неврологическими состояниями, усиливает рост рынка. Интеграция цифровых медицинских решений, телеофтальмологии и домашнего мониторинга способствует широкому распространению. Партнерские отношения между больницами, исследовательскими институтами и производителями устройств способствуют региональному лидерству. Североамериканский рынок остается центром для запуска продуктов и одобрения регулирующих органов.
Офтальмоплегия США Market Insight
Американский рынок офтальмоплегии занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовала развитая инфраструктура офтальмологической помощи и высокая осведомленность пациентов. Растущее предпочтение минимально инвазивных и роботизированных процедур, наряду с растущим внедрением интеллектуальных устройств визуализации и мониторинга, стимулирует рост. Пациенты получают пользу от ранней диагностики, точного планирования лечения и расширенного послеоперационного ухода. Сильная политика возмещения побуждает поставщиков медицинских услуг принимать инновационные решения. Наличие ключевых производителей устройств, предлагающих современное офтальмологическое оборудование, повышает проникновение на рынок. Клинические испытания и одобрение продукции способствуют дальнейшему расширению. Интеграция с цифровыми платформами здравоохранения улучшает мониторинг и последующую помощь. Старение населения и увеличение распространенности глазных расстройств, таких как косоглазие, паралич глазных нервов и связанные с ними неврологические состояния, стимулируют спрос. Использование телемедицины поддерживает удаленные консультации и мониторинг. Академические исследования способствуют инновациям и осведомленности рынка.
Европейская офтальмоплегия Market Insight
Европейский рынок офтальмоплегии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о передовой офтальмологической помощи, растущей распространенности глазных и неврологических расстройств и технологического внедрения в медицинских учреждениях. Такие страны, как Германия, Франция и Италия, инвестируют в минимально инвазивные технологии лечения и роботизированные процедуры. Пациенты все чаще выбирают терапию раннего вмешательства, в то время как больницы сосредоточены на повышении хирургической точности. Регулятивная поддержка инновационных офтальмологических устройств способствует более быстрому внедрению. Рост гериатрической популяции и более высокая продолжительность жизни повышают спрос на лечение. Государственные и частные инициативы в области здравоохранения способствуют доступности специализированных офтальмологических процедур. Программы совместных исследований и разработок ускоряют инновации. Страховое покрытие для глазных терапий еще больше подпитывает принятие. Многопрофильные больницы, включающие офтальмологические и неврологические услуги, способствуют проникновению на рынок.
Ophthalmoplegia Market Insight в Великобритании
Ожидается, что в течение прогнозируемого периода рынок офтальмоплегии в Великобритании будет расти с заметным CAGR, что обусловлено расширением инфраструктуры здравоохранения, растущей осведомленностью о здоровье глаз и неврологии и растущим внедрением передовых хирургических и терапевтических вмешательств. Национальная служба здравоохранения (NHS) поддерживает доступ к специализированным офтальмологическим процедурам, в то время как частные поставщики медицинских услуг предлагают передовые технологии лечения. Повышение осведомленности пациентов, ранняя диагностика и минимально инвазивные хирургические варианты способствуют принятию. Программы клинических исследований повышают эффективность лечения и подготовки врачей. Развивающаяся политика возмещения и правительственные инициативы поддерживают процедуру принятия. Принятие цифровой медицины и телеофтальмологии в Великобритании облегчает удаленные консультации и мониторинг. Рост спроса на корректирующие и терапевтические процедуры среди стареющих групп населения способствует росту. Партнерство с производителями устройств поддерживает инновации и доступ к передовому оборудованию.
Германия Ophthalmoplegia Market Insight
Ожидается, что в течение прогнозируемого периода рынок офтальмоплегии в Германии будет расширяться при значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, передовые медицинские технологии, высокая распространенность глазных и неврологических расстройств и растущее внедрение минимально инвазивных процедур. Немецкие больницы и специализированные клиники вкладывают значительные средства в роботизированную офтальмологическую хирургию и устройства визуализации. Исследовательские инициативы и клинические испытания способствуют прогрессивному развитию лечения. Растущее гериатрическое население стимулирует спрос на хирургические и терапевтические вмешательства. Государственные программы и страховое покрытие расширяют доступ пациентов. Технологическая интеграция в больницах повышает точность лечения. Академическое и исследовательское сотрудничество способствует инновациям. Информационные кампании подчеркивают раннее выявление и лечение. Увеличение инвестиций со стороны мировых и отечественных производителей медицинских изделий способствует расширению рынка.
Азиатско-Тихоокеанский рынок офтальмоплегии
Рынок офтальмоплегии в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено улучшением доступа к здравоохранению, ростом гериатрического населения, растущей распространенностью глазных и неврологических расстройств и растущим внедрением передовых решений в таких странах, как Китай, Индия и Япония. Расширение специализированных офтальмологических больниц и центров по уходу за глазами способствует быстрому принятию. Повышение осведомленности о здоровье зрения среди городского и сельского населения способствует росту рынка. Технологические достижения, такие как минимально инвазивные операции, роботизированная помощь и цифровые устройства визуализации, ускоряют процесс. Государственные инициативы в области здравоохранения и увеличение проникновения страхования повышают доступность. Сотрудничество с международными производителями устройств повышает доступность передовых продуктов. Решения в области телеофтальмологии и дистанционного мониторинга расширяют доступ к недостаточно обслуживаемым регионам. Увеличение спроса пациентов на точные методы лечения стимулирует закупку оборудования. Медицинский туризм в регионе способствует увеличению объемов процедур. Быстрая урбанизация и рост располагаемых доходов поддерживают инвестиции в здравоохранение. Государственно-частное партнерство способствует обучению и клиническим исследованиям.
Японский рынок офтальмоплегии
Японский рынок офтальмоплегии набирает обороты благодаря высокотехнологичной культуре здравоохранения страны, увеличению гериатрического населения и росту спроса на передовую офтальмологическую и неврологическую помощь. Пациенты все чаще предпочитают минимально инвазивные процедуры и роботизированные операции. Интеграция цифровых медицинских платформ и телемедицины улучшает послеоперационный мониторинг. Государственная поддержка расширения инфраструктуры здравоохранения стимулирует принятие. Рынок выигрывает от высокой осведомленности пациентов и стратегий раннего вмешательства. Сотрудничество в области клинических исследований и расширенная доступность устройств еще больше стимулируют рост. Старение населения и распространенность расстройств глазного нерва способствуют спросу.
Китайский рынок офтальмоплегии
Китайский рынок офтальмоплегии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением среднего класса страны, быстрой урбанизацией, растущим доступом к здравоохранению и высоким внедрением передовых технологий офтальмологической и неврологической терапии. Инвестиции правительства в инфраструктуру больниц и увеличение страхового покрытия для специализированных процедур поддерживают рост рынка. Кампании по информированию пациентов, быстрое внедрение роботизированных операций и минимально инвазивные вмешательства способствуют принятию. Расширение присутствия отечественных и международных производителей медицинских изделий обеспечивает доступность технологий. Растущая распространенность глазных и неврологических расстройств подпитывает спрос. Городские центры с высоким уровнем дохода быстро внедряют инновационные методы лечения. Телемедицина и дистанционное наблюдение за пациентами облегчают доступ в полугородские и сельские районы. Развитие медицинского туризма также способствует расширению рынка.
Каковы основные компании на рынке офтальмоплегии
Отрасль офтальмоплегии в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Бауш + Ломб(США)
- Hoya Corporation(Япония)
- Эбботт(США)
- Santen Pharmaceutical Co., Ltd.(Япония)
- Компания Novartis AG(Швейцария)
- Eyenovia, Inc. (США)
- Acucela Inc. (США)
- Ophthotech Corporation (США)
- GlaxoSmithKline PLC (Великобритания)
- Шир (США)
- Laboratoires Théa (Франция)
- Regeneron Pharmaceuticals (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Алькон (Швейцария)
- Pfizer Inc. (США)
- Bayer AG (Германия)
- Ocular Therapeutix, Inc. (США)
- Мундипхарма (Великобритания)
- EyePoint Pharmaceuticals (США)
Каковы последние события на рынке офтальмоплегии
- В ноябре 2023 года Santen Pharmaceutical Co., Ltd. объявила, что Европейская комиссия одобрила заявку на получение разрешения на маркетинг (MAA) для Catiolanze (катионная эмульсия латанопроста 50 мкг / мл) для снижения внутриглазного давления у пациентов с открытоугольной глаукомой и глазной гипертензией в ЕС и ЕЭЗ, введя новый вариант офтальмического лечения.
- В марте 2025 года Neurotech Pharmaceuticals получила одобрение FDA США на ENCELTO (revakinagene taroretcel-lwey) — генную терапию для макулярной телеангиэктазии типа 2 (MacTel) — что делает ее первым одобренным FDA лечением этого редкого состояния и отмечает ключевую офтальмологическую терапевтическую веху.
- В апреле 2025 года Комитет Европейского агентства по лекарственным средствам для использования человеком (CHMP) опубликовал положительное заключение, рекомендующее разрешение на маркетинг Tepezza (тепротумумаб) для лечения взрослых с умеренным и тяжелым заболеванием щитовидной железы, расширяя доступ к целевой терапии в Европе.
- В феврале 2025 года FDA США приняло NDA для SYD-101, офтальмологическое решение с низкой дозой атропина для замедления прогрессирования детской миопии, с целевой датой действия Закона о плате за лекарственные средства по рецепту (PDUFA), установленной на октябрь 2025 года, потенциально предлагая первый одобренный фармацевтический вариант для контроля детской близорукости в США.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











