


Global Opioid Receptor Agonist Market Segmentation, By Drugs (Fentanyl, Codeine, Morphine, Buprenorphine, and Others), Receptor Binding (Full Agonist and Partial Agonist), Indication (Pain management, Cough Suppression, Diarrhoea suppression, and others), Route of Administration (Intravenous, Subcutaneous, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Каков размер рынка опиоидных рецепторов и темпы роста
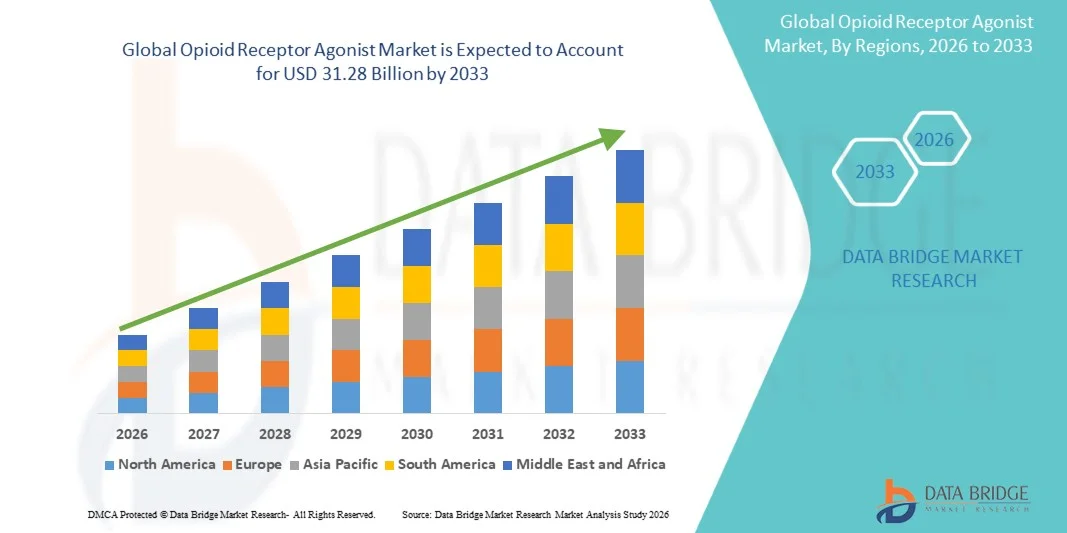
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка агонистов опиоидных рецепторов был оценен как22,00 млрд долларов США в 2025 годуОжидается, что он достигнет31,28 млрд долларов к 2033 году, вCAGR 4,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается продолжающимися исследованиями и разработками новых методов лечения агонистов опиоидных рецепторов, увеличением распространенности хронических болевых состояний и улучшенными технологиями приготовления, которые повышают эффективность и безопасность. Инвестиционная деятельность, ориентированная на инновационные анальгетики и решения для точного управления болью, ускоряет внедрение продукта во всем мире.
- Кроме того, растущий спрос на эффективное обезболивание в онкологии, послеоперационном уходе и лечении хронической боли в сочетании с расширением инфраструктуры здравоохранения на развивающихся рынках увеличивает потребление агонистов опиоидных рецепторов. Эти сходящиеся факторы стимулируют более широкое клиническое применение и расширение рынка, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):USD 22 млрд.
- Ожидаемая рыночная стоимость (2033):31,28 млрд долларов
- Прогноз CAGR (2026–2033): 4.50%
Каковы основные выводы рынка агонистов опиоидных рецепторов
- Агонисты опиоидных рецепторов, которые действуют на конкретные опиоидные рецепторы для облегчения боли, становятся все более важными компонентами современных стратегий управления болью в онкологии, послеоперационном уходе и хронической терапии боли из-за их эффективности, целенаправленного действия и доступности в нескольких препаратах.
- Растущий спрос на агонисты опиоидных рецепторов в первую очередь подпитывается растущей распространенностью хронических болевых состояний, растущей осведомленностью о передовых обезболивающих методах лечения среди поставщиков медицинских услуг и продолжающимися исследованиями и разработками, ориентированными на более безопасные и эффективные препараты.
- Северная Америка доминировала на рынке агонистов опиоидных рецепторов с самой большой долей дохода в 41,5% в 2025 году, что обусловлено высокими расходами на здравоохранение, широким доступом к передовым методам лечения боли и сильным присутствием ключевых фармацевтических компаний, активно разрабатывающих новые опиоидные методы лечения. В США наблюдался значительный рост рецептов на агонисты опиоидных рецепторов, особенно в больницах и специализированных клиниках, чему способствовали инновации в препаратах с расширенным высвобождением и комбинированной терапии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке агонистов опиоидных рецепторов в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности пациентов и расширения доступа к рецептурным методам лечения боли.
- Полные агонисты опиоидов доминировали в сегменте рынка с долей рынка 52,3% в 2025 году, что обусловлено их установленной эффективностью в лечении сильной боли и широким клиническим внедрением в нескольких терапевтических областях.
Сфера охвата и сегментация рынка агонистов опиоидных рецепторов
|
Атрибуты |
Агонист опиоидных рецепторов Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке агонистов опиоидных рецепторов
«Переход к сдерживающим злоупотреблениям и неинъекционным формулировкам»
- Значительной и ускоряющейся тенденцией на мировом рынке агонистов опиоидных рецепторов является растущая разработка и внедрение препаратов для сдерживания злоупотребления (ADF) и неинъекционных пероральных или трансдермальных систем доставки, направленных на повышение безопасности и соответствия пациентов.
- Например, переформулированные таблетки OxyContin со свойствами сдерживания злоупотребления позволяют пациентам принимать лекарства в соответствии с предписаниями, уменьшая при этом вероятность неправильного использования или подделки.
- Эти инновационные препараты предоставляют врачам более безопасные варианты лечения, снижая риск зависимости, передозировки и диверсии, сохраняя при этом эффективное облегчение боли у пациентов.
- Доступность неинъекционных вариантов, таких как пероральные пленки, сублингвальные таблетки и трансдермальные пластыри, облегчает амбулаторное и домашнее лечение боли, улучшая удобство пациента и приверженность.
- Интеграция цифровых инструментов здравоохранения, таких как диспенсеры смарт-таблеток и дистанционный мониторинг соблюдения, повышает соответствие пациентов и позволяет персонализировать программы лечения боли.
- Фармацевтические компании все чаще инвестируют в комбинированные методы лечения, которые сочетают агонисты опиоидных рецепторов с неопиоидными анальгетиками, снижая дозы опиоидов при сохранении терапевтической эффективности.
- Эта тенденция к более безопасной, более благоприятной для пациентов опиоидной терапии меняет протоколы лечения и схемы назначения врача, побуждая фармацевтические компании инвестировать в исследования и разработки для передовых рецептур.
- Спрос на агонисты опиоидных рецепторов, сдерживающие злоупотребления и неинъекционные, быстро растет как на развитых, так и на развивающихся рынках, поскольку системы здравоохранения все чаще отдают приоритет безопасности пациентов и соблюдению нормативных требований.
Агонист рынка опиоидных рецепторов
водитель
«Повышение распространенности хронических болей и случаев онкологии»
- Растущая распространенность хронических болевых состояний и боли, связанной с раком, является значительным фактором повышенного спроса на агонисты опиоидных рецепторов во всем мире.
- Например, в 2024 году Purdue Pharma расширила программы доступа к опиоидной обезболивающей терапии в онкологических центрах, ориентируясь на недостаточно обслуживаемые группы пациентов с серьезными потребностями в лечении боли.
- Поскольку пациенты все чаще нуждаются в эффективном и быстром облегчении боли, агонисты опиоидных рецепторов предлагают установленную эффективность при умеренной и тяжелой боли, что делает их предпочтительным выбором для врачей в больницах и клиниках.
- Кроме того, растущая осведомленность среди поставщиков медицинских услуг о передовых анальгетических протоколах и лечении боли, ориентированном на пациента, повышает частоту назначения этих лекарств.
- Принятие междисциплинарных подходов к лечению боли, сочетающих опиоиды с неопиоидной терапией, еще больше усиливает роль агонистов опиоидных рецепторов в качестве основного компонента планов лечения.
- Увеличение гериатрических популяций в таких регионах, как Северная Америка, Европа и Азиатско-Тихоокеанский регион, которые часто испытывают хроническую опорно-двигательную и нейропатическую боль, расширяет пул пациентов для агонистов опиоидных рецепторов.
- Государственные и частные инициативы в области здравоохранения, направленные на улучшение доступа к эффективным методам лечения боли в развивающихся странах, способствуют дальнейшему росту рынка.
- Технологические достижения в системах расширенного высвобождения и трансдермальной доставки способствуют более широкому клиническому принятию и улучшению приверженности пациентов.
Сдержанность/вызов
«Регулятивный контроль и риск зависимости»
- Строгий регуляторный контроль и риск злоупотребления и зависимости представляют собой серьезную проблему для более широкого роста рынка для агонистов опиоидных рецепторов.
- Например, усиленный надзор FDA за рекомендациями по назначению опиоидов и программами REMS (оценка рисков и стратегии смягчения последствий) ограничил неограниченное расширение рынка в некоторых регионах.
- Фармацевтические компании должны ориентироваться в сложных нормативных требованиях, обеспечивая адекватный доступ к пациентам, которые действительно нуждаются в этих методах лечения.
- Высокий потенциал злоупотребления, наркомании и передозировки создал нерешительность среди врачей и пациентов, влияя на объемы рецептов, несмотря на клиническую эффективность этих препаратов.
- В то время как образовательные кампании и технологии сдерживания злоупотреблений помогают смягчить риски, нормативное давление и социальные опасения по поводу злоупотребления опиоидами остаются постоянными барьерами.
- Чувствительность цен и ограниченное покрытие возмещения в некоторых регионах ограничивают доступ пациентов, особенно на развивающихся рынках, где доступность остается ключевой проблемой.
- Негативное освещение в средствах массовой информации и общественное восприятие опиоидных рисков может повлиять на поведение врача и снизить принятие рынка.
- Решение этих проблем путем соблюдения, обучения пациентов и более безопасных рецептур будет иметь решающее значение для устойчивого роста рынка агонистов опиоидных рецепторов.
Как сегментируется рынок агонистов опиоидных рецепторов
Рынок сегментирован на основе препаратов, связывания рецепторов, индикации, пути введения, конечных пользователей и каналов распределения.
- С помощью наркотиков
На основе препаратов рынок сегментирован на фентанил, кодеин, морфин, бупренорфин и другие. Сегмент морфина доминировал на рынке в 2025 году с самой большой долей дохода в 28%, что обусловлено его многолетним клиническим использованием для лечения боли в больницах и паллиативной помощи. Морфин широко предпочтителен из-за его установленной эффективности, нескольких путей введения и широкого знакомства с врачом. Его доступность в инъекционных, пероральных и расширенных рецептурах обеспечивает универсальность в стационарной и амбулаторной помощи. Больницы и специализированные клиники запасают морфин в качестве опиоидного анальгетика первой линии. Он остается важным в онкологии, послеоперационном уходе и хронической терапии боли. Постоянный глобальный спрос и доступность на развивающихся рынках еще больше укрепляют его рыночные позиции.
Ожидается, что сегмент бупренорфина будет наблюдать самый быстрый рост с 2026 по 2033 год при CAGR в 9,1%, чему способствует его использование в лечении боли и терапии опиоидной зависимости. Его частичный профиль агониста снижает риск угнетения дыхания и передозировки, что делает его более безопасным для домашнего ухода и амбулаторного использования. Регулятивные утверждения сублингвальных и трансдермальных формул поддерживают принятие. Повышение осведомленности врачей и предпочтения пациентов в отношении более безопасных опиоидов повышают его потребление. Расширение на развивающихся рынках еще больше ускоряет рост. Комбинированная терапия, сочетающая бупренорфин с неопиоидными анальгетиками, повышает эффективность и безопасность, способствуя проникновению на рынок.
- Связывание рецептора
На основе связывания рецепторов рынок сегментирован на полный агонист и частичный агонист. Полный сегмент агонистов доминировал на рынке с долей 52,3% в 2025 году, в первую очередь из-за их превосходной эффективности при тяжелых болевых состояниях. Полные агонисты, такие как морфин и фентанил, предпочтительны в больницах и паллиативных учреждениях для быстрой анальгезии. Их широкие варианты рецептуры, включая инъекционные и трансдермальные пластыри, позволяют гибко дозировать. Знакомство с врачом и клинические рекомендации укрепляют доверие и продолжают использоваться. Распространение через больничные аптеки обеспечивает своевременную доступность. Полные агонисты остаются стандартом при острой послеоперационной боли.
Ожидается, что сегмент частичных агонистов продемонстрирует самый быстрый рост с 2026 по 2033 год при CAGR в 8,7%, что обусловлено безопасностью и более низким потенциалом злоупотребления. Бупренорфин и аналогичные препараты предпочтительны в амбулаторных и домашних условиях. Они снижают риск зависимости и респираторных осложнений. Увеличение внедрения в программы управления наркоманией поддерживает рост. Регулятивная поддержка более безопасных опиоидных опиоидов еще больше повышает принятие. Расширение использования в терапии хронической боли увеличивает долю рынка.
- По показаниям
На основании показаний рынок сегментирован на управление болью, подавление кашля, подавление диареи и другие. Сегмент управления болью доминировал на рынке с долей 70% в 2025 году из-за высокой распространенности хронической боли, боли при раке и послеоперационной боли. Больницы, специализированные клиники и учреждения по уходу на дому последовательно назначают агонисты опиоидных рецепторов в качестве краеугольного камня терапии. Расширенные, пероральные и трансдермальные составы усиливают принятие. Гериатрические и хирургические популяции стимулируют постоянный спрос. В большинстве регионов управление болью в значительной степени возмещается, обеспечивая стабильность доходов. Клиническое доверие и установленные протоколы усиливают доминирование.
Ожидается, что сегмент подавления кашля будет наблюдать самый быстрый рост с 2026 по 2033 год с CAGR 7,5%, чему способствует увеличение распространенности респираторных заболеваний на развивающихся рынках. Препараты на основе кодеина доминируют в амбулаторном и безрецептурном использовании в некоторых странах. Сиропы, таблетки и комбинированные продукты улучшают соответствие пациентов. Предпочтение врача эффективной и безопасной терапии кашля способствует принятию. Утверждения регулирующих органов в различных регионах повышают доступность. Повышение осведомленности об управлении кашлем в домашних условиях и педиатрической помощи поддерживает быстрый рост.
- По маршруту администрации
На основе пути введения рынок сегментирован на внутривенный, подкожный, пероральный и другие. В 2025 году на рынке доминировал сегмент внутривенного введения (IV) с долей 38% из-за быстрого начала действия, высокой эффективности и широкого использования в больницах. IV опиоиды предпочтительны для точного дозирования при острой боли и хирургической помощи. Больницы запасаются инъекционными опиоидами для контролируемого введения. Знакомство с врачом и установленные протоколы усиливают доминирование. Сегмент пользуется сильными сетями распределения аптек в больницах. IV опиоиды имеют решающее значение в паллиативной помощи и чрезвычайных ситуациях.
Ожидается, что пероральный сегмент будет наблюдать самый быстрый рост с 2026 по 2033 год при CAGR в 8,2%, что обусловлено домашним уходом и амбулаторными приложениями. Неинъекционные устные формы, включая таблетки, пленки и сублингвальные продукты, обеспечивают удобство и соблюдение. Гериатрические пациенты и страдающие хронической болью предпочитают оральную терапию. Телемедицина и цифровой мониторинг поддерживают соблюдение. Устные составы для сдерживания злоупотреблений повышают безопасность. Расширение электронной аптеки и доступности розничной торговли ускоряет рост.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с долей 45% в 2025 году из-за высокого притока пациентов, острых болевых случаев и хирургических процедур, требующих контролируемого приема опиоидов. Больничные аптеки обеспечивают правильное дозирование и соблюдение. Инъекционные составы и полные агонисты в основном используются в стационаре. Доверие врачей и возможности мониторинга усиливают их предпочтения. Больницы создали цепочки поставок опиоидов. Острое и хроническое управление болью обеспечивает постоянный спрос.
Ожидается, что сегмент домашнего ухода будет наблюдать самый быстрый рост с 2026 по 2033 год с CAGR 9,3%, чему способствуют амбулаторное лечение боли и паллиативная помощь. Устные, сублингвальные и трансдермальные опиоиды повышают удобство. Приверженность пациентов поддерживается телемедицинским мониторингом. Стареющие популяции и пациенты с хронической болью предпочитают домашнюю терапию. Повышение осведомленности о безопасном использовании опиоидов стимулирует рост. Регуляторная поддержка предоставления услуг по уходу на дому ускоряет процесс усыновления
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку, розничную аптеку. Сегмент больничных аптек доминировал на рынке с долей 50% в 2025 году, благодаря централизованным закупкам для лечения острой и хронической боли. Больничные аптеки обеспечивают соблюдение нормативных требований и правильное дозирование. Инъекционные составы и полные агонисты выдаются через больницы. Доверие врача усиливает дальнейшее использование. Цепочки поставок хорошо налажены для своевременной доставки. Больницы также обеспечивают обучение и мониторинг пациентов.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый рост с 2026 по 2033 год с CAGR 12%, что обусловлено принятием электронных рецептов и удобством. Пациенты могут получить доступ к оральным, трансдермальным и сдерживающим насилие опиоидам дома. Интеграция телемедицины поддерживает мониторинг и соблюдение. Цифровые платформы расширяют охват в городских и полугородских регионах. Регуляторное одобрение онлайн-дистрибуции позволяет быстро расти. Потребительские предпочтения в доставке на дом и удобстве ускоряют усыновление.
В каком регионе находится наибольшая доля рынка агонистов опиоидных рецепторов
- Северная Америка доминировала на рынке агонистов опиоидных рецепторов с самой большой долей дохода в 41,5% в 2025 году, что обусловлено высокими расходами на здравоохранение, широким доступом к передовым методам лечения боли и сильным присутствием ключевых фармацевтических компаний, активно разрабатывающих новые опиоидные методы лечения.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят клиническую эффективность, быстрое начало и несколько вариантов рецептуры агонистов опиоидных рецепторов, включая внутривенные, пероральные и трансдермальные системы доставки.
- Это широкое внедрение дополнительно поддерживается сильными расходами на здравоохранение, нормативно-правовой базой, способствующей безопасному использованию опиоидов, и присутствием ключевых фармацевтических компаний, инвестирующих в передовые составы, технологии сдерживания злоупотребления и программы мониторинга пациентов, устанавливая агонисты опиоидных рецепторов в качестве предпочтительного выбора как для больницы, так и для амбулаторной помощи.
Американский агонист опиоидных рецепторов Market Insight
Американский рынок агонистов опиоидных рецепторов занял самую большую долю дохода в 43% в Северной Америке в 2025 году, что обусловлено высокой распространенностью хронической боли, боли, связанной с раком, и требованиями к послеоперационному уходу. Пациенты и медицинские работники все чаще отдают приоритет эффективному и быстрому обезболиванию, поддерживаемому широким спектром инъекционных, пероральных и трансдермальных опиоидных препаратов. Принятие передовых технологий сдерживания злоупотреблений и расширенного выпуска еще больше стимулирует рост рынка. Надежные сети больниц, широко распространенные специализированные клиники и комплексные программы по уходу на дому повышают доступность. Кроме того, телемедицина и цифровой мониторинг соблюдения все чаще облегчают амбулаторную опиоидную терапию. Постоянные инвестиции в исследования и разработки ведущих фармацевтических компаний обеспечивают доступность инновационных опиоидных методов лечения, укрепляя лидерство на рынке США.
Агонист рынка опиоидных рецепторов Европы
По прогнозам, рынок агонистов опиоидных рецепторов в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о методах лечения боли и строгим нормативным надзором, обеспечивающим безопасное использование опиоидов. Рост гериатрического населения и высокая распространенность хронических заболеваний способствуют постоянному спросу в больницах, специализированных клиниках и домашнем уходе. Растущая урбанизация и располагаемый доход способствуют принятию более безопасных и удобных для пациентов опиоидных препаратов. Правительственные инициативы по паллиативной помощи и программам лечения хронической боли способствуют дальнейшему росту рынка. Интеграция технологий сдерживания злоупотреблений и пероральных / трансдермальных вариантов повышает приверженность пациентов. Европейская инфраструктура здравоохранения способствует эффективному распределению в больницах и розничных аптеках, обеспечивая устойчивое получение доходов.
Британский агонист рынка опиоидных рецепторов
Ожидается, что в течение прогнозируемого периода рынок агонистов опиоидных рецепторов в Великобритании будет расти с заметным CAGR, что обусловлено растущим спросом на эффективное управление болью в онкологии, хроническом и послеоперационном уходе. Обеспокоенность по поводу безопасности пациентов и соблюдения нормативных требований поощряют принятие препаратов, сдерживающих злоупотребление и не инъекционных. Больницы, домашняя помощь и специализированные клиники все чаще используют устные, сублингвальные и трансдермальные варианты амбулаторного лечения. Надежная инфраструктура здравоохранения и растущая осведомленность о передовых протоколах лечения боли стимулируют рост рынка. Интеграция телемедицины и инструменты мониторинга пациентов поддерживают соблюдение и безопасность. Кроме того, увеличение популяций гериатрической и хронической боли продолжает стимулировать принятие агонистов опиоидных рецепторов.
Немецкий агонист опиоидных рецепторов Market Insight
Ожидается, что в течение прогнозируемого периода рынок агонистов опиоидных рецепторов в Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности об управлении хронической болью и технологическом прогрессе в лекарственных препаратах. Сильная инфраструктура здравоохранения Германии и акцент на безопасности пациентов способствуют принятию опиоидов, сдерживающих насилие и не инъекционных. Больницы и специализированные клиники остаются основными конечными пользователями, в то время как усыновление на дому увеличивается для хронических пациентов. Интеграция систем расширенного высвобождения, пероральной и трансдермальной доставки облегчает амбулаторную терапию. Фармацевтические инновации и местные производственные возможности обеспечивают постоянную доступность лекарств. Немецкие пациенты также ценят более безопасные препараты, которые уменьшают зависимость и неблагоприятные последствия, поддерживая рост рынка.
Азиатско-Тихоокеанский опиоидный рецептор Agonist Market Insight
Рынок агонистов опиоидных рецепторов в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 9% в течение 2026–2033 годов, что обусловлено расширением инфраструктуры здравоохранения, ростом располагаемых доходов и повышением осведомленности о методах лечения боли в таких странах, как Китай, Индия и Япония. Растущий пул пациентов в регионе, включая онкологию, хроническую боль и послеоперационное население, ускоряет процесс усыновления. Правительственные инициативы по содействию паллиативной помощи и улучшению доступа к отпускаемым по рецепту лекарствам еще больше способствуют расширению рынка. Увеличение доступности пероральных, трансдермальных и устрашающих от злоупотреблений составов повышает соблюдение и безопасность пациентов. Проникновение телемедицины и электронной аптеки способствует расширению доступа, особенно в городских и полугородских районах. Местное производство опиоидных составов также повышает доступность и доступность по всему региону.
Японский агонист опиоидных рецепторов Market Insight
Рынок агонистов опиоидных рецепторов в Японии набирает обороты из-за старения населения страны, растущей распространенности хронической боли и растущего спроса на удобную амбулаторную терапию. Оральные, сублингвальные и трансдермальные опиоидные препараты все чаще используются для ухода на дому и лечения хронической боли. Больницы и специализированные клиники продолжают стимулировать использование острых и послеоперационных болей. Интеграция цифрового мониторинга соблюдения и телемедицинской поддержки повышает безопасность и соответствие пациентов. Повышение осведомленности о более безопасных опиоидных методах лечения и нормативно-правовая поддержка препаратов, сдерживающих злоупотребление, способствует росту. Технологически развитая экосистема здравоохранения Японии поддерживает эффективное распределение и оптимизированные результаты терапии.
Индийский агонист опиоидных рецепторов Market Insight
На индийский рынок опиоидных рецепторов приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено быстрой урбанизацией, расширением инфраструктуры здравоохранения и увеличением распространенности хронической и связанной с раком боли. Растущее население среднего класса и более высокая осведомленность о методах лечения боли способствуют принятию. Пероральные, трансдермальные и вызывающие насилие опиоидные препараты набирают популярность в домашних условиях, больницах и специализированных клиниках. Платформы телемедицины и электронной аптеки улучшают доступ к лекарствам в городских и полугородских районах. Отечественное фармацевтическое производство поддерживает доступность и доступность. Правительственные инициативы и программы паллиативной помощи еще больше ускоряют внедрение методов лечения агонистами опиоидных рецепторов.
Каковы основные компании на рынке агонистов опиоидных рецепторов
Отрасль агонистов опиоидных рецепторов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc. (США)
- Janssen Pharmaceuticals, Inc. (США)
- Orexo AB (Швеция)
- Indivior Plc (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Endo International plc (Ирландия)
- Mallinckrodt Pharmaceuticals plc (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Hikma Pharmaceuticals PLC (Великобритания)
- Allergan plc (США)
- Boehringer Ingelheim GmbH (Германия)
- Санофи (Франция)
- Novartis International AG (Швейцария)
- Eli Lilly & Company (США)
- AstraZeneca (Великобритания)
- AbbVie Inc. (США)
- GSK plc (Великобритания)
- Daiichi Sankyo Company, Limited (Япония)
- Collegium Pharmaceutical, Inc. (США)
Каковы последние события на рынке агонистов опиоидных рецепторов
- В декабре 2025 года Indivior сообщила о результатах клинического исследования, показывающего, что ежемесячные поддерживающие дозы бупренорфина с расширенным высвобождением (100 мг и 300 мг) обеспечивают быстрое, клинически значимое сокращение использования опиоидов и улучшение воздержания в группах населения с высоким риском употребления опиоидов, подчеркивая его эффективность даже среди лиц с частым использованием фентанила.
- В феврале 2025 года FDA одобрило расширенное использование SUBLOCADE (инъекция бупренорфина с расширенным высвобождением) при расстройстве, связанном с употреблением опиоидов, что позволило создать дополнительные места для инъекций и сократить время индукции, что, как ожидается, улучшит приверженность пациентов и расширит гибкость лечения.
- В декабре 2024 года FDA выпустило рекомендуемые изменения маркировки для трансмукозных бупренорфиновых продуктов, используемых при лечении ВМС, уточнив, что ранее воспринимаемые пределы дозирования не следует интерпретировать как максимальные дозы, тем самым стремясь улучшить клиническую гибкость и исправить ошибочные представления о назначении.
- В ноябре 2023 года DMK Pharmaceuticals объявила о презентации доклинических результатов для DPI-125, нового тройного (му, дельта и каппа) агониста опиоидных рецепторов для расстройства, связанного с употреблением опиоидов, который показал многообещающие эффекты на поведение при абстиненции по сравнению со стандартными методами лечения на ежегодном собрании Общества неврологии.
- В мае 2023 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило Бриксади, подкожную инъекцию подкожного бупренорфина с расширенным высвобождением для лечения умеренного и тяжелого расстройства употребления опиоидов (OUD), доступную в еженедельных и ежемесячных вариантах дозирования, направленных на улучшение долгосрочных результатов восстановления для пациента.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











