


Global Optical I/O for AI Chips Market Segmentation, By Deployment Architecture (Co-Packaged Optics for Switchs, Accelerator Optic I/O, Near-Packaged Optics, and On-Board Optics), Data Rate (Below 800G, 800G, 1.6T, 3.2T and Above), Component (Optical Engines, Switch ASICs & Electrical ICs, Laser Sources, Connectors and Packaging), Application (AI Training Clusters, AI Inference Clusters, HPC Systems, and AI Cloud Data Centers), and End-User (Hyperscale Cloud Providers, GPU Cloud Providers, Data Centers, Government and Defense) - Industry Trends and Forecast to 2033
Что такое оптический I/O для размера рынка чипов ИИ и темпов роста
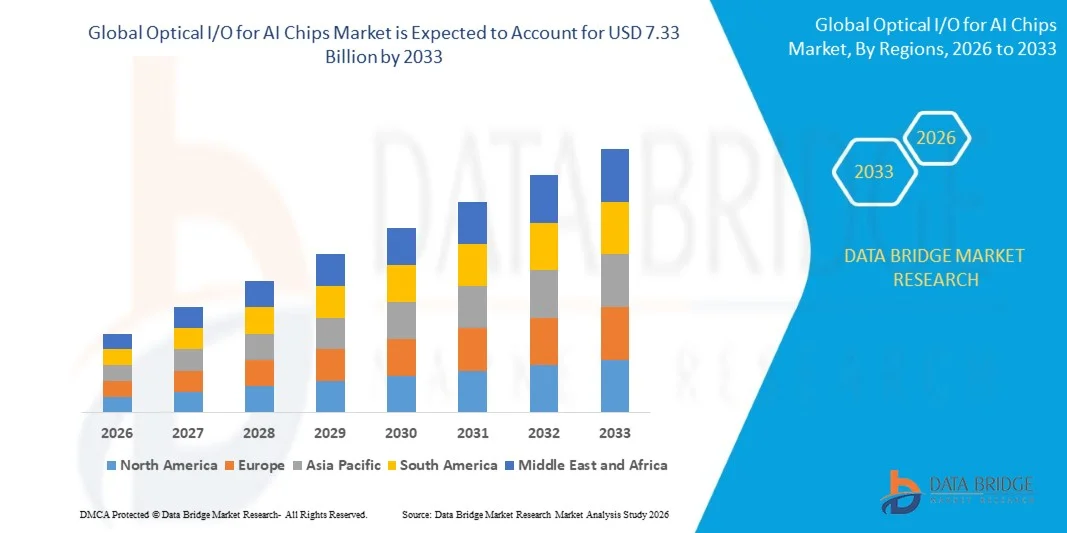
- Согласно анализу Data Bridge Market Research, оптическое ввод/вывод для рынка чипов ИИ было оценено по стоимости.1,05 млрд долларов в 2025 годуи, по прогнозам, достигнет7,33 млрд долларов к 2033 годуРастущий в aCAGR 27,50% с 2026 по 2033 год.
- Рынок переживает взрывной рост, обусловленный фундаментальным сдвигом в узких местах центров обработки данных ИИ от вычислительной мощности к движению данных. Поскольку модели ИИ масштабируются до миллиардов параметров, традиционные медные межсоединения больше не могут обеспечить необходимую пропускную способность, задержку и энергоэффективность, необходимые для высокопроизводительных вычислений и крупномасштабных кластеров ИИ.
- Переход от подключаемых оптических модулей к интегрированным оптическим решениям ввода-вывода, включая Co-Packaged Optics (CPO), Near-Packaged Optics (NPO) и On-Board Optics (OBO), представляет собой наиболее значительный сдвиг поколений в вычислительной инфраструктуре ИИ. Размещая оптические двигатели непосредственно рядом или в том же пакете, что и вычислительный кремний, эти технологии резко сокращают электрические пути, обеспечивая связь с высокой пропускной способностью и низкой задержкой, необходимую для подключения GPU к GPU и чип-чип в системах обучения и вывода ИИ.
Размер рынка и прогноз
- Рыночная стоимость (2025) $1,05 млрд
- Ожидаемая рыночная стоимость (2033): 7,33 млрд долларов США
- Прогноз CAGR (2026–2033): 27,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы оптического ввода / вывода для рынка чипов ИИ
- Северная Америка является доминирующим регионом на рынке оптических микросхем для ИИ, на долю которого приходится более чем общая доля рынка в 2025 году. Это лидерство объясняется его зрелой полупроводниковой экосистемой, значительной концентрацией ведущих технологических фирм и агрессивными инвестициями в исследования ИИ и расширение центров обработки данных.
- Ожидается, что Азиатско-Тихоокеанский рынок оптического ввода/вывода для чипов ИИ будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые быстрым расширением инфраструктуры ИИ, увеличением инвестиций в полупроводники и растущим развертыванием гипермасштабных центров обработки данных в таких странах, как Китай, Япония, Южная Корея и Тайвань.
- Сегмент Co-Packaged Optics для коммутаторов доминировал на рынке с самой большой долей доходов в 2025 году благодаря своей способности решать проблемы ограничения пропускной способности, снижать энергопотребление и повышать эффективность передачи данных в крупномасштабных средах ИИ и гипермасштабных центрах обработки данных.
- Ожидается, что в сегменте Accelerator Optical I/O будет зарегистрирован самый быстрый рост с 2026 по 2033 год, обусловленный растущим спросом на высокопроизводительные ускорители ИИ, кластеры графических процессоров и эффективные технологии межсоединения.
- Сегмент 800G занимал самую большую долю рынка в 2025 году, чему способствовало широкое развертывание в центрах обработки данных ИИ, инфраструктура облачных вычислений и высокопроизводительные сетевые приложения.
- Ожидается, что сегмент 3.2T и Above будет испытывать самый быстрый рост с 2026 по 2033 год, обусловленный увеличением сложности модели ИИ, огромными вычислительными требованиями и расширением гипермасштабных кластеров ИИ.
Сфера охвата и оптический I/O для сегментации рынка чипов ИИ
|
Атрибуты |
Оптический I/O для AI Chips Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке оптических I/O для чипов ИИ
- Растущее внедрение совместно упакованной оптики (CPO), кремниевой фотоники и оптических технологий ввода-вывода становится ключевой тенденцией в индустрии чипов ИИ, поскольку центры обработки данных сталкиваются с ограничениями пропускной способности и растущим потреблением энергии от быстро растущих рабочих нагрузок ИИ.
- Например, в июне 2024 года Intel продемонстрировала свой полностью интегрированный чиплет Optical Compute Interconnect (OCI), совместно упакованное оптическое решение ввода-вывода, предназначенное для повышения масштабируемости инфраструктуры ИИ и высокопроизводительных вычислений, обеспечивая высокоскоростную передачу данных с низким энергопотреблением между вычислительными компонентами. Чиплет OCI продемонстрировал двунаправленную пропускную способность 4 Тбит/с, подчеркнув потенциал оптического ввода-вывода для преодоления ограничений электрических соединений в будущих системах ИИ.
- Оптические технологии ввода/вывода обеспечивают более быструю связь между ускорителями ИИ, системами памяти и сетевыми компонентами за счет снижения потери сигнала и повышения энергоэффективности по сравнению с традиционными электрическими соединениями.
- Например, в 2024 году NVIDIA расширила свою сетевую экосистему ИИ с помощью технологии Spectrum-X Ethernet, включив возможности оптических сетей и комбинированные подходы к оптической коммутации для поддержки крупномасштабных заводов ИИ, требующих более высокой пропускной способности и улучшенной энергоэффективности.
- По мере того, как генеративные модели ИИ, большие языковые модели (LLM) и гипермасштабные вычисления ИИ продолжают увеличивать требования к перемещению данных, ожидается, что оптический I / O станет критической технологией для архитектур чипов ИИ следующего поколения, поддерживая более высокую пропускную способность, меньшую задержку и энергоэффективные вычисления.
Каковы ключевые драйверы глобального оптического ввода-вывода для рынка чипов ИИ
- Быстрый рост генеративных приложений ИИ, кластеров обучения ИИ и гипермасштабных центров обработки данных значительно стимулирует спрос на оптические решения ввода-вывода, которые обеспечивают более быструю связь между тысячами взаимосвязанных процессоров ИИ.
- Например, в 2024 году NVIDIA подчеркнула, что ее платформа Spectrum-X Ethernet была разработана специально для заводов ИИ, обеспечивая повышенную производительность сети для крупномасштабных рабочих нагрузок ИИ и поддерживая высокоскоростное подключение, необходимое для инфраструктуры ИИ следующего поколения.
- Производители полупроводников и технологические компании все чаще инвестируют в оптические решения для межсоединений для устранения ограничений электрических соединений на основе меди, включая увеличение энергопотребления, ухудшение сигнала и проблемы масштабируемости на более высоких уровнях пропускной способности.
- Поскольку поставщики инфраструктуры ИИ постоянно масштабируют кластеры GPU и требуют более быстрого обмена данными между вычислительными узлами, ожидается, что оптические технологии ввода-вывода станут все более важными для повышения производительности системы ИИ, снижения потребления энергии и обеспечения будущих рабочих нагрузок ИИ.
Какие факторы препятствуют росту глобального оптического ввода-вывода для рынка чипов ИИ
- Высокая сложность производства и стоимость, связанные с оптической интеграцией ввода-вывода, остаются значительными проблемами, поскольку решения для оптических соединений ИИ требуют передовой кремниевой фотоники, совместной оптики (CPO), оптических приемопередатчиков и высокоточных полупроводниковых упаковочных технологий. Эти требования увеличивают капитальные затраты и создают барьеры для масштабной коммерциализации.
- Сложность интеграции оптических компонентов с процессорами искусственного интеллекта и передовыми полупроводниковыми пакетами также ограничивает применение, поскольку оптические двигатели, лазеры и электронные схемы должны работать вместе с высокой надежностью при сохранении тепловой и энергетической эффективности.
- Например, в июне 2024 года Intel продемонстрировала свой интегрированный чиплет Optical Compute Interconnect (OCI), который объединил технологию кремниевой фотоники с полупроводниковой упаковкой для удовлетворения требований к пропускной способности инфраструктуры ИИ. Демонстрация также подчеркнула инженерные проблемы, связанные с непосредственной интеграцией оптического ввода-вывода с вычислительными платформами для будущих систем ИИ.
- Кроме того, высокая стоимость развертывания оптической инфраструктуры в центрах обработки данных ИИ по-прежнему остается проблемой, особенно для организаций, стремящихся перейти от обычных систем электрических соединений. Крупномасштабные кластеры ИИ требуют значительных инвестиций в оптическое сетевое оборудование, передовую упаковку и вспомогательную инфраструктуру.
- Эти проблемы производства, интеграции, стандартизации и инфраструктуры продолжают ограничивать широкое внедрение оптических технологий ввода-вывода, особенно среди небольших полупроводниковых компаний и экономически чувствительных вычислительных сред ИИ, несмотря на растущий спрос на высокоширотные системы ИИ.
Как сегментируется оптический I/O для рынка чипов ИИ
Рынок сегментирован на основеАрхитектура развертывания, скорость передачи данных, компонент, приложение и приложение конечного использования.
- Архитектура развертывания
На основе архитектуры развертывания глобальный рынок оптических I/O для чипов AI сегментирован на Co-Packaged Optics для коммутаторов, Accelerator Optical I/O, Near-Packaged Optics и On-Board Optics. Сегмент Co-Packaged Optics для коммутаторов доминировал на рынке с самой большой долей доходов в 2025 году благодаря своей способности решать проблемы ограничения пропускной способности, снижать энергопотребление и повышать эффективность передачи данных в крупномасштабных средах ИИ и гипермасштабных центрах обработки данных. Эти решения обеспечивают более тесную интеграцию оптических компонентов с коммутационным кремнием, поддерживая требования к высокоскоростной связи для рабочих нагрузок ИИ и сетевой инфраструктуры следующего поколения.
Ожидается, что в сегменте Accelerator Optical I/O будет зарегистрирован самый быстрый рост с 2026 по 2033 год, обусловленный растущим спросом на высокопроизводительные ускорители ИИ, кластеры графических процессоров и эффективные технологии межсоединения. Быстрое расширение генеративных приложений ИИ и обучение крупным языковым моделям ускоряет принятие оптических решений для подключения, которые обеспечивают более высокую пропускную способность, меньшую задержку и улучшенную масштабируемость.
- По данным Data Rate
На основе скорости передачи данных глобальный рынок оптических I/O для чипов AI сегментирован на ниже 800G, 800G, 1.6T, 3.2T и выше. Сегмент 800G занимал самую большую долю рынка в 2025 году, чему способствовало широкое развертывание в центрах обработки данных ИИ, инфраструктура облачных вычислений и высокопроизводительные сетевые приложения. Растущая потребность в более быстром перемещении данных между процессорами ИИ, системами памяти и сетевыми компонентами стимулирует внедрение оптических решений 800G.
Ожидается, что сегмент 3.2T и Above будет испытывать самый быстрый рост с 2026 по 2033 год, обусловленный увеличением сложности модели ИИ, огромными вычислительными требованиями и расширением гипермасштабных кластеров ИИ. Достижения в области кремниевой фотоники, оптических двигателей и высокоскоростных технологий связи позволяют разрабатывать оптические решения ввода-вывода следующего поколения, способные поддерживать приложения с ультравысокой пропускной способностью.
- Компонент
На основе компонента глобальный рынок оптических I / O для чипов AI сегментирован на оптические двигатели, коммутаторы ASIC и электрические IC, лазерные источники и коннекторы и упаковку. Сегмент оптических двигателей доминировал на рынке в 2025 году, благодаря их важной роли в обеспечении высокоскоростной оптической связи между чипами ИИ, ускорителями и сетевыми системами. Растущее внедрение кремниевой фотоники и сопутствующих оптических технологий еще больше усиливает спрос на передовые оптические двигатели в инфраструктуре ИИ.
Ожидается, что в сегменте Connectors & Packaging будет самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим спросом на эффективное управление температурой, компактные конструкции и надежные решения для соединений высокой плотности. Растущая сложность аппаратных архитектур ИИ и необходимость масштабируемой связи между чипами стимулируют инновации в технологиях оптической упаковки.
- С помощью приложения
На основе применения глобальный рынок оптических I/O для чипов ИИ сегментирован на кластеры обучения ИИ, кластеры вывода ИИ, системы HPC и центры обработки данных AI Cloud. Сегмент учебных кластеров ИИ занимал самую большую долю рынка в 2025 году, чему способствовало растущее развертывание крупномасштабных моделей ИИ, генеративных платформ ИИ и расширенных рабочих нагрузок машинного обучения. Оптические технологии ввода/вывода обеспечивают более быструю связь между графическими процессорами, ускорителями и вычислительными узлами, повышая эффективность обучения и уменьшая узкие места в сети.
Сегмент кластеров ИИ прогнозируется для регистрации самого быстрого роста с 2026 по 2033 год, что обусловлено растущим спросом на приложения ИИ в реальном времени, краевой интеллект и облачные службы вывода. Расширение приложений на базе искусственного интеллекта в различных отраслях промышленности увеличивает потребность в решениях с низкой задержкой и энергоэффективными оптическими соединениями.
- конечным пользователем
На базе конечного пользователя глобальный рынок оптических I/O для чипов ИИ сегментирован на Hyperscale Cloud Providers, GPU Cloud Providers, Data Centers, Government и Defense. Сегмент Hyperscale Cloud Providers доминировал на рынке в 2025 году благодаря значительным инвестициям крупных облачных компаний в инфраструктуру ИИ, высокопроизводительные вычислительные системы и сети центров обработки данных следующего поколения. Растущее развертывание рабочих нагрузок ИИ и крупномасштабных кластеров ускорителей стимулирует спрос на передовые оптические решения для подключения среди гипермасштабных операторов.
Ожидается, что сегмент GPU Cloud Providers продемонстрирует самый быстрый рост с 2026 по 2033 год, обусловленный растущим спросом на облачные платформы на основе графических процессоров и специализированную инфраструктуру ИИ. Быстрое внедрение генеративных приложений ИИ и расширение стартапов ИИ еще больше ускоряют инвестиции в технологии высокоскоростного оптического ввода-вывода.
В каком регионе самая большая доля оптического ввода-вывода на рынке чипов ИИ
- Северная Америка является доминирующим регионом на рынке оптических микросхем для ИИ, на долю которого приходится более чем общая доля рынка в 2025 году. Это лидерство объясняется его зрелой полупроводниковой экосистемой, значительной концентрацией ведущих технологических фирм и агрессивными инвестициями в исследования ИИ и расширение центров обработки данных.
- Присутствие отраслевых гигантов, таких как NVIDIA, Intel, Broadcom и AMD, в сочетании с сильной государственной и частной поддержкой исследований и разработок способствует созданию благоприятной среды для внедрения и коммерциализации этих передовых технологий.
Оптический I/O для AI Chips Market Insight
Американский рынок оптического ввода/вывода для чипов ИИ занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое расширение центров обработки данных ИИ, увеличение развертывания вычислительной инфраструктуры на основе GPU и значительные инвестиции в сетевые технологии следующего поколения. Растущее внедрение рабочих нагрузок ИИ гипермасштабными облачными провайдерами, полупроводниковыми компаниями и технологическими предприятиями стимулирует спрос на решения с низкой задержкой и энергоэффективными оптическими подключениями. Более того, достижения в области кремниевой фотоники, совместно упакованной оптики и высокоскоростных оптических двигателей также способствуют росту рынка.
Оптический I/O для AI Chips Market Insight
Ожидается, что европейский рынок оптического ввода/вывода для чипов ИИ будет значительно расти с 2026 по 2033 год, в основном за счет увеличения инвестиций в искусственный интеллект, высокопроизводительные вычисления и передовую инфраструктуру центров обработки данных. Ориентация региона на цифровую трансформацию, энергоэффективные вычислительные решения и инновации в области полупроводников способствует внедрению технологий оптических соединений. Растущий спрос на применение ИИ в автомобильном, медицинском, научно-исследовательском и промышленном секторах способствует расширению оптических решений ввода-вывода по всей Европе.
Optical I/O для AI Chips Market Insight
Ожидается, что рынок оптического ввода/вывода для чипов ИИ в Великобритании будет расти с 2026 по 2033 год, чему будет способствовать увеличение исследовательской деятельности в области ИИ, расширение инфраструктуры облачных вычислений и растущее внедрение высокопроизводительных вычислительных систем. Растущее внимание страны к развитию искусственного интеллекта и модернизации цифровой инфраструктуры стимулирует инвестиции в передовые технологии связи с чипами. Кроме того, ожидается, что растущий спрос на масштабируемые центры обработки данных ИИ и эффективные сетевые решения будет способствовать росту рынка.
Оптический I/O для рынка чипов AI
Ожидается, что немецкий рынок оптических I/O для чипов ИИ будет значительно расти с 2026 по 2033 год, чему будет способствовать растущее внедрение технологий ИИ, промышленной автоматизации и высокопроизводительных вычислительных приложений. Сильная полупроводниковая экосистема Германии, акцент на энергоэффективные технологии и инвестиции в передовое производство способствуют внедрению оптических коммуникационных решений. Интеграция ИИ в автомобильные, промышленные и исследовательские приложения еще больше увеличивает спрос на высокоскоростные оптические технологии соединения.
Азиатско-Тихоокеанский оптический I/O для анализа рынка чипов AI
Ожидается, что Азиатско-Тихоокеанский рынок оптического ввода/вывода для чипов ИИ будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые быстрым расширением инфраструктуры ИИ, увеличением инвестиций в полупроводники и растущим развертыванием гипермасштабных центров обработки данных в таких странах, как Китай, Япония, Южная Корея и Тайвань. Сильные возможности полупроводникового производства в регионе, растущий спрос на ИИ-вычисления и правительственные инициативы, поддерживающие цифровую трансформацию, стимулируют внедрение оптических технологий ввода-вывода. Кроме того, увеличение инвестиций в передовую упаковку, кремниевую фотонику и сетевую инфраструктуру следующего поколения ускоряет рост регионального рынка.
Оптический I/O для рынка чипов AI
Ожидается, что японский рынок оптических I/O для чипов ИИ будет значительно расти с 2026 по 2033 год из-за передовой полупроводниковой промышленности страны, сильных исследовательских возможностей и растущего спроса на вычислительные решения на основе ИИ. Внимание Японии к высокопроизводительной электронике, робототехнике и технологиям связи следующего поколения способствует внедрению оптических решений для межсоединения. Интеграция оптических технологий ввода-вывода в серверы ИИ, системы HPC и передовые вычислительные платформы еще больше способствует расширению рынка.
Китайский оптический I/O для анализа рынка чипов AI
На долю China Optical I/O for AI Chips в Азиатско-Тихоокеанском регионе в 2025 году пришлась наибольшая доля выручки, связанная с быстрым развитием инфраструктуры ИИ, масштабным расширением центров обработки данных и сильными инвестициями в полупроводниковые технологии. Растущий спрос Китая на приложения для искусственного интеллекта, услуги облачных вычислений и высокопроизводительные вычислительные системы ускоряет принятие решений для оптической связи. Кроме того, правительственные инициативы, поддерживающие инновации в области искусственного интеллекта, развитие отечественных полупроводников и расширение центров обработки данных ИИ, являются ключевыми факторами, способствующими развитию оптического ввода-вывода для рынка чипов искусственного интеллекта в Китае.
Какие компании являются лучшими на рынке оптических I/O чипов
Отрасль оптического ввода/вывода для рынка микросхем ИИ в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация NVIDIA(США)
- Broadcom Inc.(США)
- Intel Corporation(США)
- Marvell Technology Group Ltd.(США)
- Ayar Labs (США)
- TSMC (Тайвань)
- MediaTek Inc. (Тайвань)
- Lumentum Holdings Inc. (США)
- Coherent Corp. (США)
Каковы последние разработки в области оптического ввода-вывода для рынка чипов ИИ
- В марте 2026 года Lumentum Holdings Inc. заключила стратегическое партнерство и инвестиционное соглашение с NVIDIA, в рамках которого NVIDIA инвестировала 2 млрд долларов США для ускорения развития, производственных мощностей и коммерциализации передовых оптических технологий межсоединения. Сотрудничество призвано укрепить сети центров обработки данных ИИ следующего поколения за счет улучшения пропускной способности, энергоэффективности и производительности оптической связи, одновременно поддерживая растущий спрос на крупномасштабную инфраструктуру ИИ.
- В феврале 2026 года Marvell Technology, Inc. завершила приобретение Celestial AI после соглашения на 3,25 миллиарда долларов, объявленного в декабре 2025 года. Благодаря приобретению Marvell расширила свое портфолио с помощью технологии оптических соединений Celestial AI Photonic Fabric, обеспечивая высокую пропускную способность, низкую задержку и энергоэффективную связь для ИИ следующего поколения и облачных центров обработки данных. Сделка укрепляет позиции Marvell в области оптического ввода-вывода и ускоряет внедрение инфраструктуры ИИ на основе кремниевой фотоники.
- В 2026 году Ayar Labs расширила коммерциализацию своей оптической чиплет-платформы TeraPHY, первой в отрасли комбинированной оптической микросхемы ввода-вывода, предназначенной для ускорителей ИИ, сетевых устройств и высокопроизводительных вычислительных систем. Технология обеспечивает многотерабитную полосу пропускания, меньшую задержку и значительно улучшенную энергоэффективность по сравнению с обычными электрическими соединениями, помогая решать критические проблемы перемещения данных в крупномасштабной инфраструктуре ИИ и ускоряя переход к оптическим вычислительным архитектурам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











