



Сегментация глобального рынка оптической спутниковой связи по продуктам (оптические терминалы и оптические наземные станции), орбитам (LEO, MEO и GEO), приложениям (межспутниковые связи, спутниковые наземные связи, связь в глубоком космосе и другие), конечным пользователям (оборона и правительство, коммерческие спутниковые операторы, космические агентства, поставщики телекоммуникаций, наблюдение за Землей и дистанционное зондирование и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка оптической спутниковой связи
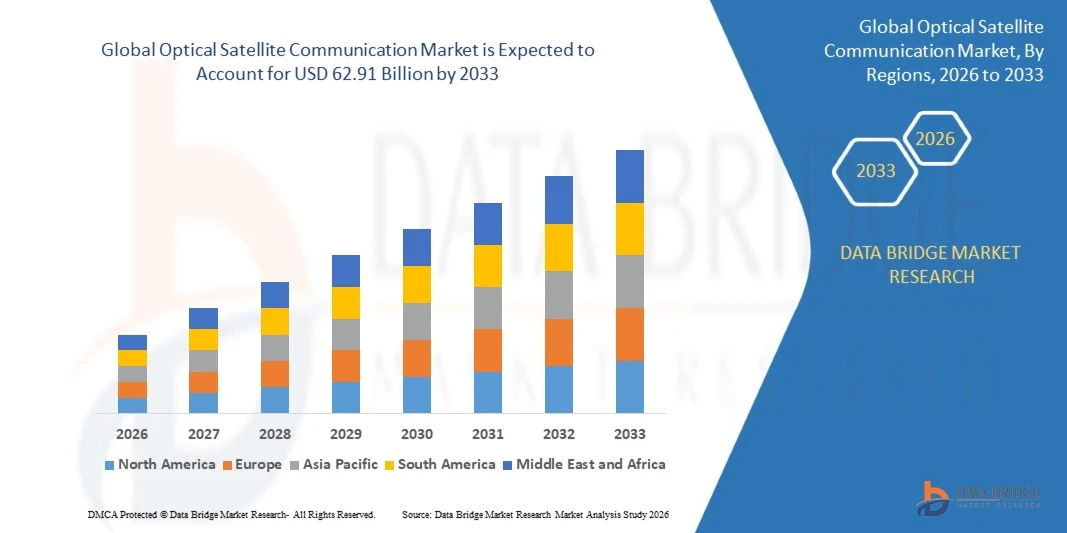
- Согласно анализу Data Bridge Market Research, рынок оптической спутниковой связи был оценен как самый лучший.13,42 млрд долларов в 2025 годуи, по прогнозам, достигнет$62,91 млрд к 2033 годуРастущий в aCAGR 21,3% с 2026 по 2033 год.
- Рынок переживает сильный рост, обусловленный растущим спросом на высокоскоростную связь, спутниковую связь с низкой задержкой, расширение созвездий на низкой околоземной орбите и растущее внедрение в секторах обороны, коммерческих спутниковых операций, космических агентств, телекоммуникаций и наблюдения Земли.
- Растущее развертывание широко распространенных спутниковых созвездий, растущие объемы данных от наблюдения Земли и растущая потребность в безопасных, устойчивых к помехам звеньях поддерживают принятие рынка.Оптический свободный космосТехнология применяется через межспутниковые связи, наземные нисходящие линии связи, миссии в глубокий космос иМалые спутниковые созвездия, предлагая операторам гораздо большую пропускную способность, чем обычные радиочастотыспутниковая связьсистем.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 13,42 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $ 62,91 млрд.
- Прогноз CAGR (2026–2033): 21,3%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка оптической спутниковой связи
- Северная Америка доминировала на рынке оптической спутниковой связи с самой большой долей дохода в 41,37% в 2025 году, поддерживаемой крупными оборонными космическими программами, сильной коммерческой экосистемой запуска и ранним развертыванием лазерных связей через разросшиеся созвездия.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 25,2% с 2026 по 2033 год, чему способствуют расширение национальных космических программ, растущие инвестиции в спутниковые группировки и растущий спрос на безопасную связь с высокой пропускной способностью.
- Сегмент оптических терминалов возглавил рынок с долей 73,40% в 2025 году, чему способствовали масштабные закупки лазерных терминалов связи для созвездий и оборонных сетей.
- Оптические наземные станции являются наиболее быстро растущим типом продукции, прогнозируемым для регистрации CAGR в 23,9%, что отражает потребность в географически разнообразной наземной инфраструктуре для получения оптических нисходящих линий связи.
- Сегмент LEO доминировал в категории орбиты с долей дохода 63,52% в 2025 году, во главе с разросшимися созвездиями, которые требуют межспутниковых сеток высокой емкости.
- На межспутниковые связи пришлось 46,84% доли рынка в 2025 году, что предпочтительнее для построения космических сетей, которые уменьшают зависимость от наземных станций.
- Сегмент связи в глубоком космосе является самой быстрорастущей категорией приложений с CAGR 27,4%, что обусловлено требованиями лунных и планетарных миссий для высокоскоростного возврата данных.
Сфера охвата и сегментация рынка оптической спутниковой связи
|
Атрибуты |
Рынок оптической спутниковой связи Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке оптической спутниковой связи
- Оптическая спутниковая связь развивается из демонстраций технологий в оперативную инфраструктуру, с лазерными терминалами, позволяющими межспутниковые сетки высокой емкости, нисходящие линии связи между космосом и землей и услуги передачи данных по низкой околоземной орбите, средней околоземной орбите и глубокому космосу.
- Например, в январе 2024 года, по данным SpaceX, представленным на SPIE Photonics West, в созвездии Starlink работало около 9000 лазерных звеньев, несущих более 42 петабайт данных в день, причем каждая связь поддерживала 100 Гбит / с и время безотказной связи превышало 99%, демонстрируя лазерную связь в коммерческом масштабе.
- Производители терминалов повышают скорость передачи данных, энергоэффективность и стандартизацию, а SDA-совместимые терминалы все чаще используются в качестве базовой линии взаимодействия между правительственными и коммерческими группировками.
- Оптические связи также выходят за пределы спутников, с демонстрацией самолетов в космосе, оптическими сетями ретрансляции данных и лунными миссиями с использованием лазеров для возврата больших объемов изображений и научных данных.
- Например, в апреле 2024 года, согласно Tesat, Tesat и MPB Communications продемонстрировали передачу со скоростью 100 Гбит/с при оптической выходной мощности 40 Вт на моделируемом расстоянии более 45 000 километров по сравнению с 1,8 Гбит/с при 2,2 Вт, достигнутой текущими связями LEO-GEO в Европейской службе передачи данных.
- Ожидается, что по мере снижения стоимости терминалов, созревания производственных масштабов и стандартов оптическая спутниковая связь станет основой по умолчанию для высокопроизводительных спутниковых сетей, транспортировки оборонных данных и освоения космоса следующего поколения.
Каковы основные драйверы рынка оптической спутниковой связи
- Быстро растущие объемы данных от наблюдения Земли, широкополосных созвездий и датчиков защиты превышают пропускную способность радиочастотных линий связи, увеличивая спрос на высокопроизводительные оптические межспутниковые и нисходящие решения.
- Например, в марте 2026 года, по данным Breaking Defense, архитектура Tranche 1 Агентства космического развития США включает 154 спутника, в том числе 126 спутников ретрансляции данных в Транспортном слое и 28 спутников предупреждения о ракетном нападении и слежения, которые зависят от лазерных звеньев для высокоскоростной передачи данных.
- Оборонные и правительственные учреждения уделяют приоритетное внимание безопасной, устойчивой к заторможению, связи с низкой вероятностью перехвата, усилению закупок лазерных терминалов для устойчивых сетей космических данных и архитектур отслеживания ракет.
- Например, в декабре 2024 года, по данным Европейского космического агентства (ЕКА), Европейская комиссия и консорциум SpaceRISE подписали 12-летний концессионный контракт на многоорбитальную группировку IRIS2, насчитывающую около 300 спутников, с целевым бюджетом в 10,6 млрд евро, укрепив суверенные инвестиции в высокопроизводительную космическую связь.
- Падение стоимости терминалов, более высокие объемы производства и более широкая доступность стандартизированных, совместимых терминалов делают оптические связи жизнеспособными для небольших спутников и коммерческих операторов.
Какие факторы препятствуют росту рынка оптической спутниковой связи
- Оптические терминалы требуют точного указания, приобретения и отслеживания, а также специализированных фотонных компонентов, что увеличивает инженерную сложность и ограничивает количество квалифицированных поставщиков.
- Например, в августе 2024 года, по данным Via Satellite, Mynaric сообщила о задержках производства своих терминалов CONDOR Mk3, вызванных более низкой, чем ожидалось, доходностью и нехваткой ключевых компонентов, сократила свои прогнозы по доходам и ушла в отставку, подчеркнув производственную проблему масштабирования лазерных терминалов.
- Атмосферные условия, такие как облака и турбулентность, могут прерывать оптические связи между пространством и землей, требуя разнообразных сетей наземных станций и резервных радиочастотных систем, что повышает затраты на инфраструктуру.
- Взаимодействие между терминалами различных поставщиков, ограничения экспортного контроля и длительные квалификационные циклы для космического оборудования могут задержать развертывание и медленное внедрение среди новых операторов.
- Например, в марте 2026 года, по данным Breaking Defense, директор Агентства космических разработок заявил, что оптическая сетчатая сеть для Tranche 1 еще не создана и что агентство как минимум на три месяца отстает от графика в демонстрации спутниковых лазерных линий связи, подчеркивая проблемы интеграции.
- Сочетание производственных рисков, зависимости от погоды, пробелов в стандартизации и высоких первоначальных затрат может ограничить внедрение среди чувствительных к затратам операторов и задержать переход от радиочастотных к оптическим сетям.
Как сегментируется рынок оптической спутниковой связи
Рынок оптической спутниковой связи сегментирован на основе продукта, орбиты, приложения и конечного пользователя.
- По продукту
На базе продукта рынок оптической спутниковой связи сегментирован на оптические терминалы и оптические наземные станции. Сегмент оптических терминалов доминировал на рынке с долей 73,40% в 2025 году, чему способствовали крупномасштабные закупки лазерных терминалов связи для широкополосных созвездий, оборонных сетей передачи данных и спутников передачи данных. Терминалы объединяют телескопы, указательные механизмы, лазеры и модемы для установления высокоскоростных связей между космическими аппаратами. Улучшения в размерах, весе, мощности и функциональной совместимости расширяют их использование на небольших спутниках. Рост объемов производства и появление новых поставщиков также улучшают доступность и снижают затраты для производителей спутников.
Сегмент оптических наземных станций, по прогнозам, зафиксирует самый быстрый рост на уровне 23,9% с 2026 по 2033 год, что обусловлено потребностью в географически разнообразных принимающих сайтах, которые могут поддерживать связи, несмотря на облачный покров. Операторы строят сети наземных телескопов и терминалов, связанных схемами многообразия объектов для улучшения доступности. Сети, финансируемые правительством, коммерческие поставщики наземного сегмента и исследовательские учреждения инвестируют в оптическую инфраструктуру нисходящей линии связи. Увеличение объемов данных, получаемых в ходе наземных наблюдений и миссий в глубокий космос, еще больше повышает спрос на надежную и высокопроизводительную оптическую наземную инфраструктуру.
- с орбиты
На основе орбиты рынок оптической спутниковой связи сегментирован на LEO, MEO и GEO. Сегмент LEO доминировал в категории орбит с долей 63,52% в 2025 году, чему способствовало быстрое развертывание разросшихся созвездий, которые полагаются на лазерные связи для формирования космических сеток с низкой задержкой. Оптические связи позволяют передавать данные между спутниками без наземной станции, улучшая покрытие океанов и отдаленных регионов. Оборонные транспортные слои, широкополосные сети и созвездия наблюдения Земли являются основными пользователями. Снижение затрат на запуск и стандартизированные терминалы побуждают операторов оснащать больше спутников оптическими линиями связи.
Сегмент MEO, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 25,8% с 2026 по 2033 год, поддерживаемый запланированными многоорбитальными архитектурами и программами отслеживания ракет и сетей передачи данных на средней околоземной орбите. Связи MEO охватывают более длинные расстояния, чем LEO, создавая спрос на терминалы с более высокой мощностью и точную указку. Многоорбитальные созвездия, которые объединяют спутники LEO и MEO, полагаются на оптические связи для перемещения данных между слоями. Ожидается, что суверенные программы подключения и оборонные сети добавят новые узлы MEO, создавая дополнительный спрос на передовые оптические терминалы.
- С помощью приложения
На основе применения рынок оптической спутниковой связи сегментирован на межспутниковые связи, спутниково-наземные связи, связь в глубоком космосе и другие. Сегмент межспутниковых связей доминировал в категории приложений с долей 46,84% в 2025 году, чему способствовала необходимость создания космических ячеистых сетей, которые перемещают данные по созвездиям с низкой задержкой. Лазерные сшивки уменьшают зависимость от наземных станций и обеспечивают маршрутизацию по континентам и океанам. Оборонные транспортные сети и коммерческие широкополосные группировки расширяют эти связи. Стандартизация терминалов и улучшения в приобретении и отслеживании делают перекрестные ссылки более надежными и доступными.
Сегмент связи в глубоком космосе, по прогнозам, зафиксирует самый быстрый рост на 27,4% с 2026 по 2033 год, что обусловлено лунными и планетарными миссиями, которые должны вернуть изображения высокого разрешения, видео и научные данные. Лазерные линии связи могут обеспечить гораздо более высокую скорость передачи данных, чем радио с того же расстояния с меньшим, более легким оборудованием. Экипированные лунные миссии и роботизированные зонды тестируют оптические полезные нагрузки наряду с радиосистемами. Растущая коммерческая активность вблизи Луны и планы по исследованию Марса создают долгосрочный спрос на оптическую связь в глубоком космосе.
- Конечный пользователь
На базе конечного пользователя рынок оптической спутниковой связи сегментирован на оборонный и государственный, коммерческие спутниковые операторы, космические агентства, телекоммуникационные провайдеры, системы наблюдения Земли и дистанционного зондирования и другие. Сегмент обороны и правительства доминировал в категории конечных пользователей с долей 43,17% в 2025 году, чему способствовали инвестиции в устойчивые, безопасные и устойчивые к джему космические сети передачи данных. Военные программы используют лазерные линии для предупреждения и отслеживания ракет, передачи данных, а также командования и управления. Их предпочтение связи с низкой вероятностью перехвата и высокой пропускной способностью сильно поддерживает закупки терминалов. Суверенные программы подключения еще больше увеличивают государственные расходы.
Сегмент коммерческих спутниковых операторов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 24,1% с 2026 по 2033 год, обусловленный широкополосными созвездиями, службами ретрансляции данных и размещенными сетями полезной нагрузки. Операторы используют оптические линии связи для увеличения пропускной способности, улучшения задержки и снижения затрат на наземную инфраструктуру. Коммерческие ретрансляционные сети также предлагают оптическую связь со сторонними спутниками и самолетами. Стандартизированные терминалы и растущая конкуренция поставщиков снижают барьеры для новых участников, поддерживая более широкое коммерческое внедрение оптической связи.
В каком регионе находится наибольшая доля рынка оптической спутниковой связи
- Северная Америка доминировала на рынке оптической спутниковой связи с самой большой долей дохода в 41,37% в 2025 году, поддерживаемой крупными оборонными космическими программами, сильной коммерческой экосистемой запуска и ранним развертыванием лазерных связей через разросшиеся созвездия.
- Регион также выигрывает от значительного государственного финансирования космических сетей, присутствия ведущих операторов созвездий и поставщиков терминалов и активного сотрудничества между космическими агентствами, университетами и промышленностью. Расширение использования оптических каналов для транспортировки данных, коммерческих ретрансляционных услуг и исследования Луны продолжает укреплять позиции Северной Америки на мировом рынке.
Американский рынок оптической спутниковой связи Insight
Рынок оптической спутниковой связи в США демонстрирует сильный рост благодаря крупномасштабному военному транспорту и отслеживанию созвездий, коммерческим широкополосным сетям и демонстрациям оптической связи под руководством НАСА. Зрелая космическая промышленность страны, наряду с глубокой базой разработчиков терминалов и поставщиков пусковых установок, стимулирует спрос на передовые лазерные терминалы. Кроме того, растущий акцент на устойчивую, безопасную передачу данных и расширение коммерческих сетей передачи данных ускоряет внедрение оптических связей в государственных и коммерческих приложениях.
Азиатско-Тихоокеанский рынок оптической спутниковой связи Insight
Ожидается, что рынок оптической спутниковой связи в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению национальных космических программ, растущим инвестициям в спутниковые группировки и растущему спросу на безопасную связь с высокой пропускной способностью в таких странах, как Китай, Индия и Япония. Растущая деятельность по наблюдению за Землей, увеличение возможностей запуска и государственная поддержка отечественных космических технологий способствуют расширению регионального рынка. Кроме того, растущий интерес к оптическим межспутниковым соединениям и наземной инфраструктуре ускоряет спрос на решения для лазерной связи.
Японский рынок оптической спутниковой связи Insight
Японский рынок оптической спутниковой связи демонстрирует устойчивый рост благодаря мощным возможностям в области фотоники и прецизионной электроники, государственной поддержке космической связи и участию известных компаний в области электроники и аэрокосмической промышленности. Отечественные разработчики работают над лазерными терминалами связи и концепциями ретрансляции данных для наблюдения Земли и коммерческих приложений. Кроме того, высокий спрос на надежность, компактное оборудование и международное сотрудничество в области оптических стандартов способствуют росту рынка в Японии.
Китайский рынок оптической спутниковой связи Insight
Китайский рынок оптической спутниковой связи быстро растет благодаря расширению спутниковых созвездий, активным исследованиям в области лазерной связи и сильным производственным мощностям. Растущее использование спутников для широкополосного доступа, наблюдения Земли и навигации значительно повышает спрос на высокопроизводительные каналы связи. Кроме того, устойчивые государственные инвестиции в космическую инфраструктуру, увеличение скорости запуска и прогресс в отечественных фотонных компонентах позиционируют Китай как ключевой растущий рынок для оптической спутниковой связи в Азиатско-Тихоокеанском регионе.
Британский рынок оптической спутниковой связи Insight
Рынок оптической спутниковой связи Великобритании переживает устойчивый рост, поддерживаемый государственными инвестициями в космическую и оборонную связь, активным сектором спутникового производства и сотрудничеством с европейскими и международными партнерами. Компании, университеты и научно-исследовательские учреждения разрабатывают оптические наземные станции и технологии лазерной связи. Кроме того, растущий интерес к безопасной, устойчивой связи и участию в многонациональных космических программах поддерживает более широкое внедрение оптической спутниковой связи в Великобритании.
Немецкий рынок оптической спутниковой связи Insight
Рынок оптической спутниковой связи Германии неуклонно расширяется благодаря сильной аэрокосмической и фотонной базе страны и присутствию известных разработчиков лазерных терминалов. Производители, исследовательские институты и космические агентства разрабатывают оптические терминалы для передачи данных, созвездий и оборонных приложений. Непрерывные достижения в производительности терминалов, участие в европейских суверенных программах подключения и сосредоточенность Германии на точной технике и безопасной связи еще больше стимулируют рост рынка в стране.
Какие компании занимают лидирующие позиции на рынке оптической спутниковой связи
Отрасль рынка оптической спутниковой связи в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- SpaceX(США)
- Tesat-Spacecom GmbH & Co.(Германия)
- Mynaric AG(Германия)
- CACI International Inc.(США)
- Компания Kepler Communications Inc.(Канада)
- Rocket Lab USA, Inc. (США)
- Электромагнитные системы General Atomics (США)
- Northrop Grumman Corporation (США)
- Lockheed Martin Corporation (США)
- Йоркские космические системы (США)
- Airbus SE (Нидерланды)
- Thales Alenia Space (Франция)
- Honeywell International Inc. (США)
- L3Harris Technologies, Inc. (США)
- Mitsubishi Electric Corporation (Япония)
- NEC Corporation (Япония)
- Sony Group Corporation (Япония)
- BAE Systems plc (Великобритания)
- Viasat, Inc. (США)
- Space Compass Corporation (Япония)
Что нового на рынке оптической спутниковой связи
- В августе 2026 года Kepler Communications объявила о том, что служба в ее созвездии оптического ретранслятора данных в настоящее время активна после запуска в январе 2026 года десяти спутников, несущих оптические терминалы, совместимые с SDA, что позволяет клиентам в области наблюдения Земли, обороны и космического пространства получать доступ к связи в режиме реального времени, а будущие транши планируют поддерживать скорость передачи данных до 100 Гбит / с.
- В июле 2026 года Агентство космического развития США возобновило запуски своих спутников передачи данных Tranche 1 Transport Layer, причем 21 спутник планируется запустить на SpaceX Falcon 9 после технологических исправлений, поскольку агентство работает над созданием оптической сетчатой сети в центре своей космической архитектуры Proliferated Warfighter.
- В апреле 2026 года НАСА запустило систему оптической связи Orion Artemis II (O2O), разработанную совместно с лабораторией Линкольна Массачусетского технологического института, на лунной миссии Artemis II, используя инфракрасные лазерные линии для возврата изображений и данных высокой четкости со скоростью до 260 Мбит / с наряду с обычными радиосистемами.
- В сентябре 2025 года York Space Systems объявила об успешной демонстрации оптической лазерной линии связи между спутником Tranche 0 и оптическим наземным терминалом Агентства космического развития, с более чем 1,5 миллионами кадров, успешно полученных.
- В марте 2025 года Rocket Lab объявила о своем намерении приобрести поставщика лазерных терминалов Mynaric, который предоставляет терминалы CONDOR Mk3 для контракта Агентства космических разработок Rocket Lab на сумму 515 миллионов долларов США на производство 18 спутников Tranche 2 Transport Layer Beta с целью масштабирования производства оптических терминалов связи.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.5 РУКОВОДСТВО ПО РЫНКУ
2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.1 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.12 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ: ОБЗОР ИССЛЕДОВАНИЯ
2.13 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
5.2 АНАЛИЗ ТЕХНОЛОГИЙ
5.3 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
6 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, ПО ТИПУ ЛАЗЕРА
6.1 ОБЗОР
6.2 ЛАЗЕРНЫЙ ДИОД AIGAAS
6.3 ЛАЗЕР CO2
6.4 МИКРОВОЛНОВЫЙ ЛАЗЕР
6.5 СИЛЕКС ЛАЗЕР
6.6 YAG-ЛАЗЕР
6.7 ДРУГИЕ
7 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, ПО КОМПОНЕНТАМ
7.1 ОБЗОР
7.2 ДЕМОДУЛЯТОР
7.3 МОДУЛЯТОР
7.4 ПРИЕМНИКИ
7.5 ПЕРЕДАТЧИКИ
7.6 ДРУГИЕ
8 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, ПО СРЕДАМ ПЕРЕДАЧИ
8.1 ОБЗОР
8.2 БЕСПРОВОДНАЯ СВЯЗЬ
8.3 МЕЖСПУТНИКОВЫЕ СВЯЗИ
9 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ ПО КАНАЛАМ ПРОДАЖ
9.1 ОБЗОР
9.2 ДИСТРИБЬЮТОРЫ
9.3 ТРЕЙДЕРЫ И ДИЛЕРЫ
10 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, ПО ПРИМЕНЕНИЮ
10.1 ОБЗОР
10.2 ОБРАТНАЯ СВЯЗЬ
10.3 НАБЛЮДЕНИЕ ЗА ЗЕМЛЕЙ
10.4 КОРПОРАТИВНОЕ ПОДКЛЮЧЕНИЕ
10.5 ДОСТУП ПОСЛЕДНЕЙ МИЛИ
10.6 ИССЛЕДОВАНИЯ И ОСВОЕНИЕ КОСМОСА
10.7 НАБЛЮДЕНИЕ И БЕЗОПАСНОСТЬ
10.8 ТЕЛЕКОММУНИКАЦИИ
10.9 ОТСЛЕЖИВАНИЕ И МОНИТОРИНГ
10.1 ДРУГОЕ
11 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, ПО РЕГИОНАМ
11.1 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ (ВСЯ СЕГМЕНТАЦИЯ, ПРЕДСТАВЛЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
11.2 СЕВЕРНАЯ АМЕРИКА
11.2.1 США
11.2.2 КАНАДА
11.2.3 МЕКСИКА
11.3 ЕВРОПА
11.3.1 ГЕРМАНИЯ
11.3.2 ФРАНЦИЯ
11.3.3 Великобритания
11.3.4 ИТАЛИЯ
11.3.5 ИСПАНИЯ
11.3.6 РОССИЯ
11.3.7 ТУРЦИЯ
11.3.8 БЕЛЬГИЯ
11.3.9 НИДЕРЛАНДЫ
11.3.10 ШВЕЙЦАРИЯ
11.3.11 ОСТАЛЬНАЯ ЕВРОПА
11.4 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.4.1 ЯПОНИЯ
11.4.2 КИТАЙ
11.4.3 ЮЖНАЯ КОРЕЯ
11.4.4 ИНДИЯ
11.4.5 АВСТРАЛИЯ
11.4.6 СИНГАПУР
11.4.7 ТАИЛАНД
11.4.8 МАЛАЙЗИЯ
11.4.9 ИНДОНЕЗИЯ
11.4.10 ФИЛИППИНЫ
11.4.11 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
11.5 ЮЖНАЯ АМЕРИКА
11.5.1 БРАЗИЛИЯ
11.5.2 АРГЕНТИНА
11.5.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
11.6 БЛИЖНИЙ ВОСТОК И АФРИКА
11.6.1 ЮЖНАЯ АФРИКА
11.6.2 ЕГИПЕТ
11.6.3 САУДОВСКАЯ АРАВИЯ
11.6.4 ОАЭ
11.6.5 ИЗРАИЛЬ
11.6.6 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
11.7 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
12 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, КОМПАНИЯ ЛАНДШАФТ
12.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
12.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
12.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
12.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
12.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
12.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
12.7 РАСШИРЕНИЯ
12.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
12.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
13 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, SWOT-АНАЛИЗ
14 МИРОВОЙ РЫНОК ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ, ПРОФИЛЬ КОМПАНИИ
14.1 АНАЛИТИЧЕСКОЕ ПРОСТРАНСТВО, ИНК.
14.1.1 ОБЗОР КОМПАНИИ
14.1.2 АНАЛИЗ ДОХОДОВ
14.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.1.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.2 АТЛАС СПЕЙС ОПЕРЕЙШНС, ИНК.
14.2.1 ОБЗОР КОМПАНИИ
14.2.2 АНАЛИЗ ДОХОДОВ
14.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.2.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.3 НАЦИОНАЛЬНОЕ УПРАВЛЕНИЕ ПО АЭРОНАВТИКЕ И КОСМИЧЕСКОМУ ИССЛЕДОВАНИЮ
14.3.1 ОБЗОР КОМПАНИИ
14.3.2 АНАЛИЗ ДОХОДОВ
14.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.3.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.4 BRIDGESAT INC.
14.4.1 ОБЗОР КОМПАНИИ
14.4.2 АНАЛИЗ ДОХОДОВ
14.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.4.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.5 МАКСАР ТЕХНОЛОГИИ
14.5.1 ОБЗОР КОМПАНИИ
14.5.2 АНАЛИЗ ДОХОДОВ
14.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.5.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.6 МИЦУБИСИ ЭЛЕКТРИК КОРПОРЕЙШН
14.6.1 ОБЗОР КОМПАНИИ
14.6.2 АНАЛИЗ ДОХОДОВ
14.6.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.6.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.7 SITAEL SPA
14.7.1 ОБЗОР КОМПАНИИ
14.7.2 АНАЛИЗ ДОХОДОВ
14.7.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.7.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.8 БАЛЛ АЭРОКОСМИЧЕСКИЕ И ТЕХНОЛОГИИ
14.8.1 ОБЗОР КОМПАНИИ
14.8.2 АНАЛИЗ ДОХОДОВ
14.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.8.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.9 МИНАРИК
14.9.1 ОБЗОР КОМПАНИИ
14.9.2 АНАЛИЗ ДОХОДОВ
14.9.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.9.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.1 ЛАЗЕРНАЯ СВЕТОВАЯ СВЯЗЬ
14.10.1 ОБЗОР КОМПАНИИ
14.10.2 АНАЛИЗ ДОХОДОВ
14.10.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.10.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.11 HISDESAT SERVICIOS ESTRATEGICOS, SA
14.11.1 ОБЗОР КОМПАНИИ
14.11.2 АССОРТИМЕНТ ПРОДУКЦИИ
14.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.11.4 ПОСЛЕДНИЕ СОБЫТИЯ
14.12 КАЙЛАБС
14.12.1 ОБЗОР КОМПАНИИ
14.12.2 АНАЛИЗ ДОХОДОВ
14.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.12.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.13 ТРАНСНЕБЕСНЫЙ
14.13.1 ОБЗОР КОМПАНИИ
14.13.2 АНАЛИЗ ДОХОДОВ
14.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.13.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.14 IXСИНИЙ
14.14.1 ОБЗОР КОМПАНИИ
14.14.2 АНАЛИЗ ДОХОДОВ
14.14.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.14.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.15 ГРУППА КОРПОРАЦИИ SONY
14.15.1 ОБЗОР КОМПАНИИ
14.15.2 АНАЛИЗ ДОХОДОВ
14.15.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.15.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.16 БОИНГ
14.16.1 ОБЗОР КОМПАНИИ
14.16.2 АНАЛИЗ ДОХОДОВ
14.16.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.16.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.17 МОСТКОМ
14.17.1 ОБЗОР КОМПАНИИ
14.17.2 АНАЛИЗ ДОХОДОВ
14.17.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.17.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.18 КОНСОРЦИУМ ОПТИЧЕСКОЙ СПУТНИКОВОЙ СВЯЗИ
14.18.1 ОБЗОР КОМПАНИИ
14.18.2 АНАЛИЗ ДОХОДОВ
14.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.18.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.19 TESAT-SPACECOM GMBH & CO. KG
14.19.1 ОБЗОР КОМПАНИИ
14.19.2 АССОРТИМЕНТ ПРОДУКЦИИ
14.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.19.4 ПОСЛЕДНИЕ СОБЫТИЯ
14.2 HONEYWELL INTERNATIONAL INC.
14.20.1 ОБЗОР КОМПАНИИ
14.20.2 АНАЛИЗ ДОХОДОВ
14.20.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.20.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
15 СВЯЗАННЫХ ОТЧЕТОВ
16 АНКЕТА
17 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











