


Global Oral Antidiabetic Drugs Market Segmentation, By Drug Class (Biguanides, Thiazolidinediones, Dipeptidyl Peptidase IV Inhibitors, α-Glucosidase Inhibitors, Insulin Secretagogues, Amylin Analog, Sodium-Glucose Cotransporter-2 (SGLT2) Inhibitors, Glucagon-Like Peptide-1 Receptor Agonists, and Others), End-Users (Hospitals, Homecare, Speciality Centres, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)-Industry Trends and Forecast to 2033
Размер рынка пероральных противодиабетических препаратов и темпы роста
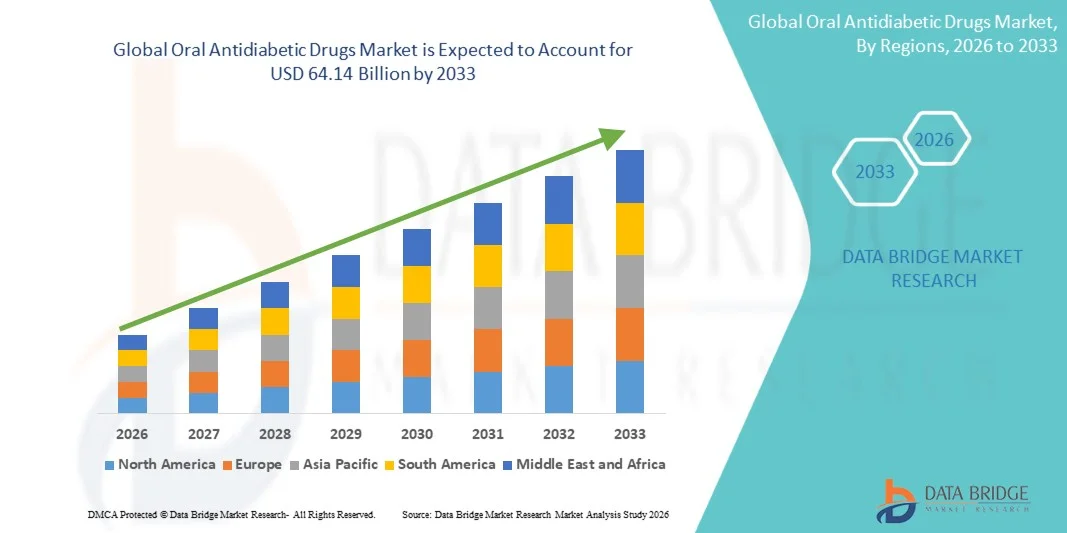
- Согласно анализу Data Bridge Market Research, глобальный объем рынка пероральных противодиабетических препаратов был оценен как50,64 млрд долларов в 2025 годуОжидается, что он достигнет$64,14 млрд. к 2033 году, вCAGR 3.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью диабета, растущей осведомленностью о лечении заболеваний и растущем принятии пероральных противодиабетических препаратов для эффективного гликемического контроля среди населения пациентов.
- Кроме того, постоянные достижения в разработке лекарственных препаратов, увеличение доступности комбинированной терапии и расширение доступа к медицинским услугам ускоряют внедрение решений для пероральных противодиабетических препаратов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):50,64 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):$64,14 млрд.
- Прогноз CAGR (2026–2033):3.00%
Анализ рынка пероральных антидиабетических препаратов
- Оральные противодиабетические препараты, используемые для лечения диабета 2 типа, становятся все более важными в современном здравоохранении из-за их эффективности в контроле уровня глюкозы в крови и улучшении долгосрочных результатов лечения пациентов.
- Растущий спрос на пероральные противодиабетические препараты в первую очередь подпитывается растущей глобальной распространенностью диабета, повышением осведомленности о лечении заболеваний и растущим предпочтением удобных, неинъекционных вариантов лечения.
- Северная Америка доминировала на рынке пероральных противодиабетических препаратов с самой большой долей дохода в 39,4% в 2025 году, что обусловлено высокими показателями диагностики, сильной инфраструктурой здравоохранения и широким распространением передовых лекарственных препаратов, причем США вносят значительный вклад в рост рынка.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке пероральных противодиабетических препаратов в течение прогнозируемого периода, зарегистрировав CAGR в 12,9%, чему будет способствовать увеличение населения, страдающего диабетом, рост расходов на здравоохранение и улучшение доступа к лекарствам в развивающихся странах.
- Сегмент бигуанидов доминировал на крупнейшей доле рынка в 38,6% в 2025 году, чему способствовали установленная эффективность, профиль безопасности и широкое клиническое признание метформина в качестве терапии первой линии при диабете 2 типа.
Сфера охвата и сегментация рынка пероральных противодиабетических препаратов
|
Атрибуты |
Устные антидиабетические препараты ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка пероральных противодиабетических препаратов
"Растущее применение новой и комбинированной терапии"
- Значительной и ускоряющейся тенденцией на мировом рынке пероральных противодиабетических препаратов является растущий сдвиг в сторону новых классов лекарств и комбинированных методов лечения, направленных на достижение лучшего гликемического контроля и улучшения результатов лечения пациентов. Эта тенденция обусловлена растущей потребностью в более эффективных и безопасных долгосрочных решениях для лечения диабета.
- Например, широкое применение ингибиторов со-транспортера натрия-глюкозы-2 (SGLT2) и ингибиторов дипептидилпептидазы-4 (DPP-4) значительно повысило эффективность лечения по сравнению с традиционной монотерапией. Аналогичным образом, комбинированные препараты с фиксированной дозой набирают популярность, поскольку они упрощают схемы лечения и улучшают приверженность пациентов.
- Разработка лекарств с дополнительными сердечно-сосудистыми и почечными преимуществами еще больше трансформирует ландшафт лечения, поскольку поставщики медицинских услуг все чаще отдают приоритет методам лечения, которые решают многочисленные осложнения, связанные с диабетом.
- Кроме того, непрерывные достижения в области фармацевтических исследований приводят к внедрению пероральной терапии следующего поколения с улучшенными профилями безопасности и снижением побочных эффектов.
- Растущий акцент на персонализированных подходах к лечению, где терапия адаптирована на основе профилей пациентов, прогрессирования заболеваний и сопутствующих заболеваний, также формирует тенденции рынка.
- Этот переход к более эффективным, удобным и ориентированным на пациента решениям в значительной степени влияет на назначение моделей и расширение применения передовых пероральных противодиабетических препаратов во всем мире.
- Спрос на инновационные пероральные методы лечения растет как на развитых, так и на развивающихся рынках, чему способствует увеличение распространенности диабета и улучшение доступа к медицинским услугам.
Динамика рынка пероральных противодиабетических препаратов
водитель
«Повышение распространенности диабета и повышение осведомленности об управлении заболеваниями»
- Растущая глобальная распространенность диабета, особенно диабета 2 типа, является основным фактором, стимулирующим спрос на пероральные противодиабетические препараты. Сидячий образ жизни, нездоровые диетические привычки и растущие показатели ожирения в значительной степени способствуют росту популяции пациентов.
- Например, широкомасштабные программы скрининга и инициативы в области общественного здравоохранения в ряде стран привели к более ранней диагностике и лечению диабета, тем самым увеличив прием пероральных препаратов. Кроме того, информационно-пропагандистские кампании организаций здравоохранения поощряют пациентов к своевременному медицинскому вмешательству.
- Растущее старение населения, которое более восприимчиво к метаболическим нарушениям, также способствует росту спроса на долгосрочные решения для лечения диабета.
- Кроме того, улучшение инфраструктуры здравоохранения и расширение доступа к медицинским услугам позволяют большему числу пациентов получать надлежащее лечение, особенно в развивающихся регионах.
- Наличие экономически эффективных непатентованных лекарственных средств наряду с благоприятной политикой возмещения на определенных рынках также способствует широкому распространению.
- Растущее предпочтение врачей пероральным препаратам в качестве первой линии лечения диабета 2 типа из-за их простоты введения и соблюдения требований пациентов способствует дальнейшему росту рынка.
- В целом, сочетание растущего бремени болезней, повышения осведомленности и улучшения доступности лечения значительно способствует расширению рынка.
Сдержанность/вызов
"Побочные эффекты, ограничения лечения и ценовое давление"
- Наличие побочных эффектов и ограничений, связанных с некоторыми пероральными противодиабетическими препаратами, остается ключевой проблемой для роста рынка. Некоторые лекарства могут вызвать проблемы с желудочно-кишечным трактом, увеличение веса или гипогликемию, которые могут повлиять на приверженность пациента и результаты лечения.
- Например, опасения относительно долгосрочной безопасности некоторых классов лекарств привели к осторожной практике назначения лекарств среди медицинских работников. Кроме того, изменчивость реакции пациента на различные лекарства может потребовать частых корректировок лечения.
- Растущая конкуренция со стороны альтернативных вариантов лечения, включая инъекционную терапию и инсулин, также может ограничить прием пероральных препаратов на поздних стадиях диабета.
- Кроме того, ценовое давление из-за наличия общих альтернатив и строгой нормативной политики может повлиять на прибыльность фармацевтических компаний.
- Ограниченный доступ к передовым методам лечения в регионах с низким уровнем дохода наряду с неравенством в инфраструктуре здравоохранения продолжает ограничивать проникновение на рынок.
- Потребность в непрерывном мониторинге и комбинированной терапии у некоторых пациентов может увеличить общую стоимость и сложность лечения, создавая дополнительные проблемы.
- Решение этих проблем с помощью текущих исследований, усовершенствования лекарственных препаратов и повышения уровня образования пациентов будет иметь важное значение для обеспечения устойчивого роста и улучшения результатов лечения на рынке.
Сфера рынка пероральных противодиабетических препаратов
Рынок сегментирован на основе класса лекарств, конечных потребителей и канала распространения.
• Класс наркотиков
На основе класса препаратов рынок пероральных антидиабетических препаратов сегментирован на бигуаниды, тиазолидиндионы, ингибиторы дипептидилпептидазы IV, ингибиторы α-глюкозидазы, секретагоги инсулина, аналог амилина, ингибиторы котранспортера натрия-глюкозы-2 (SGLT2), агонисты рецепторов глюкагоноподобного пептида-1 и другие. Сегмент бигуанидов доминировал на крупнейшей доле рынка в 38,6% в 2025 году, чему способствовали установленная эффективность, профиль безопасности и широкое клиническое признание метформина в качестве терапии первой линии при диабете 2 типа. Бигуаниды широко назначаются в больницах и специализированных центрах из-за их способности контролировать уровень глюкозы в крови без значительного риска гипогликемии. Медицинские работники предпочитают бигуаниды для пациентов с сосуществующими состояниями, такими как ожирение и сердечно-сосудистый риск. Непрерывные исследования и разработки и внедрение комбинированной терапии еще больше укрепляют доминирование на рынке. Приверженность пациентов высока из-за устного удобства и доступной цены. Сегмент выигрывает от обширного покрытия расходов и государственных программ по борьбе с диабетом. Больницы и поставщики услуг по уходу за домом часто запасаются бигуанидами из-за широкого спроса. Растущая распространенность диабета 2 типа во всем мире поддерживает расширение. Программы информирования врачей и инициативы по обучению пациентов способствуют принятию. Наличие в нескольких лекарственных формах повышает универсальность.
Ожидается, что сегмент ингибиторов SGLT2 будет наблюдать самый быстрый CAGR в 10,5% с 2026 по 2033 год, чему способствует растущее внедрение новых методов лечения, предлагающих сердечно-сосудистые и почечные преимущества за пределами гликемического контроля. Ингибиторы SGLT2 все чаще рекомендуются пациентам с риском сердечной недостаточности или хронического заболевания почек. Растущая осведомленность среди эндокринологов и пациентов с диабетом способствует усыновлению. Больницы и специализированные центры расширяют использование протоколов лечения. Страховое покрытие и государственная поддержка инновационных методов лечения ускоряют рост. Предпочтение пациентов пероральным средствам с дополнительными преимуществами для здоровья способствует расширению рынка. Технологические достижения в разработке лекарств повышают эффективность и переносимость. Все больше клинических исследований, демонстрирующих долгосрочные преимущества, усиливают усыновление. Рост распространенности ожирения и диабета 2 типа во всем мире поддерживает рост сегмента. Интеграция с комбинированной терапией улучшает терапевтические результаты. Интеграция домашних хозяйств и телемедицины еще больше облегчает усыновление. Развивающиеся рынки быстро растут благодаря доступности и осведомленности.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные центры и другие. Сегмент больниц доминировал на рынке с наибольшей долей выручки в 52,4% в 2025 году, что обусловлено высоким объемом пациентов, наличием квалифицированного медицинского персонала и прямым доступом к лекарствам. Больницы обеспечивают комплексное управление диабетом, включая скрининг, введение лекарств и консультирование пациентов. Многопрофильные группы по уходу обеспечивают соблюдение и оптимизацию лечения. В больницах имеется широкий спектр противодиабетических препаратов, в том числе новые классы препаратов, обеспечивающие непрерывность лечения. Увеличение госпитализации по поводу осложнений диабета способствует росту. Правительственные инициативы и страховые возмещения повышают доступность. Больницы служат основными пунктами лечения как острых, так и хронических случаев диабета. Высокая инфраструктура и диагностические возможности еще больше усиливают доминирование на рынке. Частые клинические посещения позволяют контролировать и корректировать терапию. Фармацевтическое сотрудничество и массовые закупки увеличивают долю сегмента. Доверие пациентов к медицинскому обслуживанию является еще одним ключевым фактором.
Ожидается, что в сегменте домашних услуг самый быстрый CAGR составит 11,2% с 2026 по 2033 год, что обусловлено растущим предпочтением пациентов к удобной, самостоятельной пероральной терапии. Домашний уход обеспечивает непрерывный мониторинг с сокращением посещений больниц, повышая соответствие пациентов. Интеграция телемедицины поддерживает дистанционные консультации и корректировку дозы. Увеличение доступности пероральных противодиабетических препаратов для самостоятельного применения способствует их принятию. Кроме того, вносят свой вклад информационно-просветительские кампании по борьбе с диабетом на дому. Экономия средств и удобство делают уход на дому привлекательным для хронических пациентов. Рост пожилого населения и рост распространенности диабета повышают спрос. Цифровые инструменты здравоохранения и мобильные приложения облегчают соблюдение правил приема лекарств. Аптеки обеспечивают прямую доставку на дом предписанных лекарств. Домашний уход снижает нагрузку на больницы, обеспечивая своевременное лечение. Государственные и частные программы здравоохранения продвигают решения по уходу на дому. Обучение пациентов управлению образом жизни дополняет фармакологическую терапию.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на крупнейшей доле рынка в 47,8% в 2025 году, что обусловлено прямым доступом к лекарствам для стационарных и амбулаторных рецептов. Больничные аптеки предлагают комплексные услуги, включая консультирование, мониторинг соблюдения и доступность в чрезвычайных ситуациях. Комплексные закупки больницами обеспечивают экономичность и непрерывность поставок. Интеграция с больничными протоколами обеспечивает оптимальные результаты лечения пациентов. Больницы отдают приоритет запасу как стандартных, так и пероральных противодиабетических препаратов нового поколения. Высокое доверие пациентов к аптекам поддерживает постоянный спрос. Больницы облегчают выполнение рецепта и мониторинг одновременно. Государственная поддержка и страховое покрытие еще больше усиливают доминирование.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 12,1% с 2026 по 2033 год, что обусловлено увеличением цифрового принятия и удобства доставки на дом. Пациенты предпочитают онлайн-аптеки для легкого заполнения, доступа к нескольким брендам и конкурентных цен. Растущее проникновение смартфонов и осведомленность об электронной коммерции способствуют росту. Интеграция телемедицины позволяет онлайн-управление рецептами и последующие наблюдения. Онлайн-аптеки предоставляют доступ как к обычным, так и к специализированным пероральным противодиабетическим препаратам. Цифровые платформы уменьшают зависимость от физических магазинов и расширяют охват в отдаленных районах. Правительственные правила, поддерживающие онлайн-аптечные операции, повышают доверие. Растущее предпочтение бесконтактной доставки лекарств после пандемии способствует принятию. Интеграция с мобильными приложениями для напоминаний улучшает приверженность пациентов.
Региональный анализ рынка пероральных противодиабетических препаратов
- Северная Америка доминировала на рынке пероральных противодиабетических препаратов с самой большой долей дохода в 39,4% в 2025 году, что обусловлено высокими показателями диагностики, сильной инфраструктурой здравоохранения и широким распространением передовых лекарственных препаратов. США внесли значительный вклад в общий рост рынка, поддерживаемый надежными клиническими исследованиями, прогрессивной нормативной базой и ранним внедрением инновационных противодиабетических методов лечения.
- Потребители в регионе все чаще предпочитают методы лечения, которые обеспечивают эффективность, безопасность и удобство, способствуя высокому поглощению как новых, так и комбинированных пероральных противодиабетических препаратов.
- Присутствие ведущих фармацевтических компаний и хорошо зарекомендовавших себя дистрибьюторских сетей еще больше укрепляет доминирование Северной Америки на рынке.
Американский рынок пероральных противодиабетических препаратов Insight
Рынок пероральных противодиабетических препаратов в США занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено ростом распространенности диабета 2 типа и повышением осведомленности об управлении заболеваниями. Врачи все чаще назначают передовые пероральные методы лечения, включая ингибиторы SGLT2, ингибиторы DPP-4 и комбинированные препараты с фиксированной дозой, чтобы улучшить гликемический контроль и приверженность пациентов. Кроме того, надежная инфраструктура здравоохранения, высокая доступность для пациентов и широкое страхование способствуют расширению рынка. Усилия по улучшению образования пациентов и инициатив в области цифрового здравоохранения также способствуют росту.
Европейский рынок пероральных противодиабетических препаратов Insight
Прогнозируется, что европейский рынок пероральных противодиабетических препаратов будет расширяться на устойчивой CAGR в течение прогнозируемого периода, в первую очередь за счет увеличения распространенности диабета, хорошо развитых систем здравоохранения и повышения осведомленности пациентов о лечении заболеваний. Урбанизация, наличие современных медицинских учреждений и растущее внедрение передовых методов пероральной терапии способствуют росту рынка. В таких ключевых странах, как Германия, Франция и Италия, наблюдается высокий спрос на комбинированную терапию и новые противодиабетические препараты, поддерживаемые благоприятной политикой возмещения.
Британский рынок пероральных противодиабетических препаратов Insight
Ожидается, что рынок пероральных противодиабетических препаратов в Великобритании будет расти при заметном CAGR в течение прогнозируемого периода, чему способствует рост распространенности диабета и предпочтение пациентов для удобной, эффективной пероральной терапии. Растущие правительственные инициативы, направленные на раннюю диагностику и лечение диабета, в сочетании с мощной инфраструктурой здравоохранения и надежными фармацевтическими распределительными сетями, стимулируют рост. Кроме того, рынок выигрывает от высокой осведомленности среди пациентов и врачей о преимуществах комбинированной терапии.
Немецкий рынок пероральных антидиабетических препаратов
Ожидается, что рынок пероральных противодиабетических препаратов в Германии будет неуклонно расширяться в течение прогнозируемого периода, чему будет способствовать рост распространенности диабета, развитая инфраструктура здравоохранения и растущее внедрение инновационных методов пероральной терапии. Предпочтение пациентов лечению с повышенной эффективностью, безопасностью и снижением побочных эффектов, наряду с благоприятной политикой возмещения, стимулирует рост рынка. Растущее внимание к индивидуальным планам лечения и комплексному лечению заболеваний еще больше укрепляет рынок.
Азиатско-Тихоокеанский рынок пероральных противодиабетических препаратов
Ожидается, что рынок пероральных противодиабетических препаратов в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR в 12,9% в течение прогнозируемого периода, что обусловлено увеличением населения с диабетом, ростом расходов на здравоохранение и улучшением доступа к лекарствам в развивающихся странах, таких как Китай, Индия и Япония. Быстрая урбанизация, растущая осведомленность об управлении диабетом и правительственные инициативы, поддерживающие развитие инфраструктуры здравоохранения, ускоряют освоение рынка. Расширение фармацевтического производства и доступные варианты терапии также способствуют более широкой доступности.
Японский рынок пероральных антидиабетических препаратов
Рынок пероральных противодиабетических препаратов в Японии демонстрирует устойчивый рост из-за старения населения страны, высокой распространенности диабета и акцента на раннюю диагностику и эффективное управление. Спрос на дружественные пациенту пероральные методы лечения, включая комбинации фиксированных доз и новые классы лекарств, растет. Интеграция передовых медицинских услуг, цифровой мониторинг и сильные программы поддержки пациентов способствуют расширению рынка.
Китайский рынок пероральных антидиабетических препаратов
Китайский рынок пероральных противодиабетических препаратов составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом населения с диабетом, повышением осведомленности в области здравоохранения и растущим внедрением передовых методов пероральной терапии. Государственные программы, способствующие скринингу и лечению диабета, наряду с улучшением инфраструктуры здравоохранения, являются ключевыми факторами роста. Доступные варианты терапии, отечественное фармацевтическое производство и растущий доступ к городскому здравоохранению способствуют дальнейшему внедрению на рынок как в городских, так и в полугородских регионах.
Лучшие компании на рынке пероральных противодиабетических препаратов
Индустрия пероральных противодиабетических препаратов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Ново Нордиск(Дания)
- Санофи(Франция)
- Эли Лилли и компания(США)
- Берингер Ингельхайм(Германия)
- АстраЗенека(Великобритания)
- Merck & Co., Inc. (США)
- Pfizer Inc. (США)
- GlaxoSmithKline (Великобритания)
- Mylan N.V. (США)
- Johnson & Johnson (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Bristol-Myers Squibb (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Zhejiang Huahai Pharmaceutical Co., Ltd. (Китай)
- Abbott Laboratories (США)
- Fresenius Kabi (Германия)
- Biocon Ltd. (Индия)
- Cipla Limited (Индия)
- Hetero Drugs Ltd. (Индия)
- Лаборатории доктора Редди (Индия)
Последние события на мировом рынке пероральных противодиабетических препаратов
- В мае 2023 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило Brenzavvy (bexagliflozin), разработанный TheracosBio, в качестве нового перорального ингибитора SGLT2 для лечения диабета 2 типа. Это одобрение расширило класс пероральных методов лечения, которые не только улучшают гликемический контроль, но также обеспечивают сердечно-сосудистые и почечные преимущества, отражая развивающийся терапевтический фокус в лечении диабета.
- В январе 2023 года Eli Lilly and Company получила одобрение FDA на расширение маркировки Mounjaro (тирзепатид) для лечения диабета 2 типа, что, хотя в основном инъекционное, значительно повлияло на пероральный антидиабетический ландшафт за счет ускорения разработки метаболических методов лечения следующего поколения и комбинированных схем. Это событие подчеркнуло переход к более эффективным средствам снижения уровня глюкозы с дополнительными метаболическими преимуществами.
- В апреле 2024 года AstraZeneca объявила о расширении клинических данных, подтверждающих ее пероральный ингибитор SGLT2 Farxiga (дапаглифлозин) для более широких кардиометаболических показаний, включая сердечную недостаточность и хроническое заболевание почек. Это развитие укрепило роль пероральных противодиабетических препаратов вне контроля глюкозы, укрепив их важность в комплексном лечении заболеваний.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











