


Сегментация мирового рынка вёдер для краски по материалу (металл и пластик), ёмкости (менее 1 литра, от 1 до 10 литров, от 11 до 50 литров и более 50 литров), области применения (промышленные и архитектурные покрытия), конечному пользователю (строительная промышленность, лакокрасочная промышленность, химическая промышленность и другие) — отраслевые тенденции и прогноз до 2032 года
Каков размер ковша и темпы роста
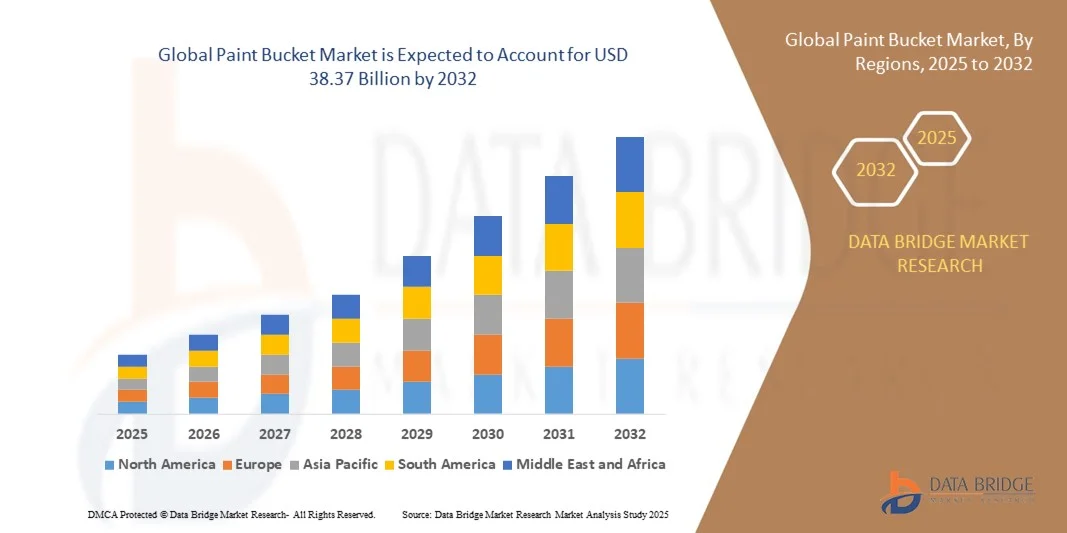
- По данным Data Bridge Market Research Analysis Мировой рынок ковша для краски оценили в26,37 млрд долларов в 2024 годуОжидается, что он достигнет38,37 млрд долларов к 2032 году, вCAGR 4,80%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением строительной деятельности, быстрой урбанизацией и расширением промышленных и коммерческих проектов, что приводит к увеличению спроса на краски и связанные с ними решения для хранения, такие как ведра для краски.
- Кроме того, растущие потребительские и промышленные предпочтения в отношении прочных, простых в обращении и многоразовых ведер для краски устанавливают их в качестве стандартного решения для упаковки жилых, коммерческих и промышленных покрытий. Эти факторы ускоряют внедрение высококачественных ведер для краски, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$26,37 млрд.
- Ожидаемая рыночная стоимость (2032):$38,37 млрд.
- Прогноз CAGR (2024-2032):4.80%
Каковы основные выводы из Paint Bucket
- Красочные ведра, служащие важной упаковкой для красок и покрытий, становятся все более важными для обеспечения безопасного хранения, транспортировки и применения в жилых, коммерческих и промышленных условиях из-за их долговечности, герметичной конструкции и простоты обработки.
- Растущий спрос на ведра для краски в первую очередь подпитывается ростом строительства, ремонта, DIY-деятельности и применения промышленных покрытий, а также повышением осведомленности об устойчивости упаковки, качестве материала и эргономичном дизайне.
- Северная Америка доминировала на рынке лакокрасочных ведер В 2024 году из-за роста строительной деятельности, промышленных проектов и растущего спроса на высококачественные решения для хранения краски
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лакокрасочных ковш в течение прогнозируемого периода из-за быстрой урбанизации, увеличения строительных проектов и роста промышленной деятельности в таких странах, как Китай, Япония и Индия.
- Пластиковый сегмент доминировал на рынке с долей рынка 57,9% в 2024 году из-за его легкого характера, экономической эффективности и простоты обращения как для производителей, так и для конечных пользователей. Пластиковые ведра для краски предпочтительны из-за их устойчивости к коррозии, что делает их пригодными для хранения широкого спектра типов красок, включая краски на водной основе и на основе растворителей. Производители также предпочитают пластик из-за его универсальности в формовке и вариантах настройки для размера, формы и брендинга. Растущий спрос со стороны жилого и коммерческого секторов еще больше усиливает доминирование пластиковых ведер, поскольку их легче транспортировать, складывать и хранить по сравнению с металлическими аналогами. Экологические инициативы по внедрению перерабатываемых пластмасс в упаковку также увеличивают их предпочтения на рынке.
Сегментация рынка ковша и краски
|
Атрибуты |
Раскраска Bucket Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Что является ключевым трендом в ковше для краски
Увеличение принятия экологически чистых и переработанных матерных красочных ведер
- Рынок лакокрасочных ковш демонстрирует устойчивый сдвиг в сторону экологически чистого и переработанного производства материалов, обусловленный повышением осведомленности об окружающей среде и правилами устойчивости в упаковочной промышленности. Производители отдают приоритет перерабатываемым пластмассам и биоразлагаемым материалам для снижения воздействия на окружающую среду при сохранении долговечности и производительности продукта в различных условиях хранения.
- Например, такие компании, как Greif Inc. и Mauser Packaging Solutions, внедряют ведра для краски, изготовленные из постпотребительской смолы (ПЦР) и других переработанных полимеров. Эти продукты предназначены для уменьшения углеродного следа и поддержки инициатив круговой экономики, предлагая ту же структурную целостность, что и традиционные пластиковые контейнеры, используемые для красок и покрытий.
- Внедрение устойчивых производственных практик, включая энергоэффективные методы формования и сокращение использования химических веществ, становится ключевым фактором дифференциации рынка. Компании включают легкие конструкции ковша, которые потребляют меньше материала, сохраняя стабильность, помогая снизить логистические выбросы и общие производственные затраты.
- Растущая популярность красок на водной основе и с низким содержанием ЛОС стимулирует соответствующие инновации в экологически совместимых упаковочных материалах. Это соответствие между устойчивыми покрытиями и экологически чистыми контейнерами улучшает общий брендинг продукции и сильно привлекает как промышленных пользователей, так и потребителей, ориентированных на экологически чистые строительные решения.
- Кроме того, регулирующие органы в различных регионах поощряют использование перерабатываемых и нетоксичных упаковочных материалов. Это привело к более широкому признанию металлических и биополимерных ведер, которые легче перерабатывать и перепрофилировать для вторичного применения на промышленных и потребительских рынках.
- Продолжающаяся интеграция устойчивости в дизайн, поиск материалов и управление жизненным циклом меняет глобальный рынок лакокрасочных ведер. Поскольку потребители и отрасли требуют большей экологической подотчетности, производители, как ожидается, продолжат инвестировать в переработанные материалы, ресурсоэффективное производство и системы упаковки замкнутого цикла.
Динамика рынка ковша Paint Bucket
водитель
Рост строительной деятельности и спрос на промышленное покрытие
- Постоянное расширение строительных и инфраструктурных проектов во всем мире стало ключевым фактором для рынка лакокрасочных ковш. Растущий спрос на декоративные и защитные краски в жилых, коммерческих и промышленных применениях требует надежных и высококачественных контейнеров, способных выдерживать различные климатические условия и условия хранения.
- Например, крупные производители красок, включая AkzoNobel N.V. и Asian Paints Limited, увеличивают потребление прочного полиэтилена высокой плотности (ПЭВП) и металлических ведер для удовлетворения растущих потребностей в крупномасштабных проектах. Стабильность и простота обработки этих ведер обеспечивают эффективное использование материалов и бесперебойную работу площадки
- Рост применения промышленных покрытий в таких секторах, как производство автомобильного, морского и тяжелого оборудования, еще больше увеличивает потребление краски. Эти отрасли полагаются на надежную упаковку для хранения специализированных покрытий, устойчивых к истиранию, коррозии и химическому воздействию.
- Кроме того, тенденции урбанизации и реновации в странах с развивающейся экономикой стимулируют продажи небольших форматов ведра, подходящих для бытовых покрасок. Производители диверсифицируют размеры и дизайн крышек, чтобы улучшить удобство использования и привлекательность как для профессиональных художников, так и для отечественных потребителей.
- Растущие глобальные инвестиции в инфраструктуру и промышленное развитие будут продолжать генерировать постоянный спрос на лакокрасочные ведра. В результате рынок готов к устойчивому росту, поддерживаемому инновациями в дизайне контейнеров, эффективности материалов и оптимизации цепочки поставок.
Сдержанность/вызов
Волатильность цен на сырье
- Колебания цен на сырье, особенно на пластмассы и металлы, представляют собой серьезную проблему для производителей лакокрасочных ковш. Изменения цен на сырую нефть и смолу напрямую влияют на себестоимость производства ПЭВП и полипропиленовых ведер, влияя на маржу производителей и стратегии розничных цен.
- Например, такие компании, как RPC Group и Berry Global Group, часто сталкиваются с ростом производственных расходов в периоды нехватки сырья или скачков цен. Эти факторы неопределенности осложняют планирование закупок и могут ограничивать способность мелких производителей поддерживать согласованные уровни производства.
- Зависимость от сырья на нефтяной основе подвергает отрасль глобальным экономическим и геополитическим рискам, которые влияют на стабильность поставок. Непредсказуемые движения цен также препятствуют заключению долгосрочных контрактов с производителями красок, что усложняет прогнозирование затрат.
- Кроме того, переход к устойчивым материалам, таким как полимеры на биологической основе или переработанные смолы, вносит дополнительную изменчивость затрат. Хотя эти альтернативы повышают экологические показатели, они часто приводят к увеличению расходов на переработку и сертификацию по сравнению с обычным сырьем.
- Решение этих проблем посредством эффективного управления ресурсами, долгосрочных партнерских отношений с поставщиками и интеграции переработанного контента в производство будет иметь важное значение. Поскольку рынок стабилизируется благодаря технологическим достижениям и более широкой перерабатывающей инфраструктуре, ожидается, что влияние колебаний цен на сырье со временем уменьшится.
Как сегментируется ведро краски
Рынок сегментируется на основе материала, мощности, применения и конечного пользователя.
- По материалам
На основе материала рынок ковша для краски сегментирован на металл и пластик. Пластиковый сегмент доминировал на рынке с самой большой долей рынка в 57,9% в 2024 году, что обусловлено его легким характером, экономичностью и простотой обращения как для производителей, так и для конечных пользователей. Пластиковые ведра для краски предпочтительны из-за их устойчивости к коррозии, что делает их пригодными для хранения широкого спектра типов красок, включая краски на водной основе и на основе растворителей. Производители также предпочитают пластик из-за его универсальности в формовке и вариантах настройки для размера, формы и брендинга. Растущий спрос со стороны жилого и коммерческого секторов еще больше усиливает доминирование пластиковых ведер, поскольку их легче транспортировать, складывать и хранить по сравнению с металлическими аналогами. Экологические инициативы по внедрению перерабатываемых пластмасс в упаковку также увеличивают их предпочтения на рынке.
Ожидается, что в металлическом сегменте будет наблюдаться самый быстрый темп роста в 19,6% с 2025 по 2032 год, что обусловлено промышленными требованиями к высокопрочным контейнерам, которые могут выдерживать экстремальные условия при хранении и транспортировке. Металлические ведра особенно популярны для масляных красок и химических веществ, поскольку они обеспечивают повышенную защиту от утечек и внешних повреждений. Их перерабатываемость и долговечность делают их предпочтительным выбором в строительстве и химической промышленности, где часто используется повторно. Эстетика и премиальное восприятие металлических контейнеров также поддерживает их растущее применение для специализированных архитектурных покрытий.
- По способности
Исходя из емкости, рынок ковша для краски сегментирован на менее 1 литра, от 1 до 10 литров, от 11 до 50 литров и более 50 литров. Сегмент объемом от 1 до 10 литров доминировал на рынке с самой большой долей выручки в 2024 году, чему способствовало его широкое использование среди жилых и мелких коммерческих клиентов. Ведра в этом диапазоне предлагают сбалансированное сочетание портативности и достаточного объема для отдельных проектов, что делает их удобными как для пользователей DIY, так и для профессиональных художников. Их совместимость с различными типами красок, простота хранения и преимущества обработки способствуют сильным рыночным предпочтениям. Розничные торговцы также предпочитают этот сегмент, поскольку он удовлетворяет спрос на управляемые количества при минимизации отходов. Готовая доступность эргономичных конструкций и герметичных уплотнительных механизмов дополнительно повышает привлекательность 1-10-литровых ведер для краски.
Ожидается, что сегмент объемом от 11 до 50 литров продемонстрирует самый быстрый рост на 18,2% с 2025 по 2032 год, что обусловлено увеличением промышленных и крупномасштабных коммерческих приложений, требующих объемного хранения. Например, производители красок и подрядчики предпочитают более крупные ведра для экономичности и сокращения частых заправок на месте. Прочная конструкция этих ведер обеспечивает безопасную транспортировку тяжелых объемов краски, в то время как укладываемые конструкции облегчают оптимизацию хранения на складах и рабочих местах. Рост в строительном и строительном секторах во всем мире также поддерживает растущий спрос на этот диапазон мощностей.
- С помощью приложения
На основе применения рынок ковша для краски сегментирован на промышленное покрытие и архитектурное покрытие. Сегмент архитектурных покрытий доминировал на рынке с самой большой долей доходов в 2024 году, чему способствовало растущее развитие жилой и коммерческой инфраструктуры во всем мире. Архитектурные ведра для краски все более предпочтительны из-за их ориентированной на дизайн упаковки, удобной обработки и совместимости с внутренними и внешними декоративными красками. Рынок выигрывает от растущей культуры DIY, урбанизации и тенденций ремонта дома, которые стимулируют спрос на простые в использовании и эстетически упакованные ведра для краски. Производители также сосредоточены на предоставлении УФ-стойких и влагонепроницаемых ведер для поддержания качества краски, что еще больше усиливает внедрение. Наличие нескольких вариантов упаковки с цветовой кодировкой и многоразовым использованием поддерживает доминирование ведер архитектурного покрытия на рынке.
Ожидается, что в сегменте промышленного покрытия будет наблюдаться самый быстрый темп роста в 17,8% с 2025 по 2032 год, что обусловлено растущим спросом на защитные покрытия в автомобильных, машинных и инфраструктурных приложениях. Например, металлические и пластиковые ведра для краски, используемые для промышленных покрытий, предназначены для защиты от агрессивных химических веществ и поддержания целостности краски в течение длительного периода хранения. Рост промышленного производства и технического обслуживания во всем мире способствует более широкому внедрению этих специализированных ведер. Такие функции, как несанкционированные крышки и усиленная прочность кузова, повышают их пригодность для промышленного использования.
- Конечный пользователь
На основе конечного пользователя рынок ковша для краски сегментирован на строительную и строительную отрасли, лакокрасочные отрасли, химическую промышленность и другие. Сегмент строительной и строительной промышленности доминировал на рынке с наибольшей долей доходов в 2024 году, чему способствовал растущий спрос на краски в жилых, коммерческих и инфраструктурных проектах. Строительные проекты требуют надежной и стандартизированной упаковки для удобства транспортировки и обработки на месте, что делает ведра для краски важным компонентом. Растущая строительная деятельность на развивающихся рынках и быстрая урбанизация усиливают доминирование этого сегмента. Производители сосредоточены на прочных, укладываемых и устойчивых к разливам конструкциях для удовлетворения отраслевых требований. Совместимость этих ведер с широким спектром типов красок, используемых в строительстве, также увеличивает их долю на рынке.
Ожидается, что в сегменте лакокрасочной промышленности будут наблюдаться самые быстрые темпы роста в 16,9% с 2025 по 2032 год, что обусловлено увеличением производства краски и потребностью в оптовых и розничных упаковочных решениях. Например, производители красок полагаются как на металлические, так и на пластиковые ведра для безопасного хранения, брендинга и транспортировки готовой продукции. Растущий спрос на декоративные и защитные покрытия во всем мире ускоряет потребность в стандартизированных и прочных ведрах для краски. Способность настраивать ведра с этикетками, ручками и механизмами уплотнения также способствует быстрому росту этого сегмента.
В каком регионе находится наибольшая доля сегмента красочного ведра
- Северная Америка доминировала на рынке лакокрасочных ковшов с самой большой долей доходов в 2024 году, чему способствовали растущая строительная деятельность, промышленные проекты и растущий спрос на высококачественные решения для хранения краски.
- Потребители в регионе высоко ценят прочные, многоразовые и простые в обращении ведра для краски для жилых, коммерческих и промышленных применений.
- Это широкое внедрение также поддерживается передовой производственной инфраструктурой, высокой осведомленностью о стандартах качества продукции и жестких правилах безопасности, устанавливая ведра для краски в качестве предпочтительного упаковочного решения в Северной Америке.
США Paint Bucket Market Insight
Американский рынок лакокрасочных ковш завоевал самую большую долю доходов в 2024 году в Северной Америке, чему способствовали растущая урбанизация, проекты реконструкции и сильная культура DIY. Производители и подрядчики предпочитают надежные, стандартизированные ведра, которые обеспечивают безопасное хранение и транспортировку красок. Растущий спрос на пластиковые ведра из-за их легких и коррозионно-стойких свойств в сочетании с растущим акцентом на экологически чистую упаковку еще больше стимулирует индустрию лакокрасочных ведер.
Европа Paint Bucket Market Insight
По прогнозам, европейский рынок лакокрасочных ковш будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет строгих правил безопасности, увеличения промышленной и строительной деятельности и спроса на высококачественные решения для хранения. Европейские потребители и отрасли промышленности делают упор на долговечные и многоразовые ведра для краски, чтобы уменьшить количество отходов и повысить эффективность обработки. Рынок демонстрирует значительный рост в архитектурных и промышленных применениях покрытий, с эргономичными, укладываемыми и герметичными конструкциями, что еще больше способствует принятию.
Великобритания Paint Bucket Market Insight
Ожидается, что рынок ковша для краски в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено реконструкцией и новыми строительными проектами, растущими тенденциями DIY и увеличением промышленного покрытия. Потребители и предприятия в Великобритании отдают приоритет водонепроницаемой, удобной и стандартизированной упаковке для эффективного хранения и транспортировки краски. Ожидается, что внедрение пластиковых ведер из-за их легких и коррозионно-стойких свойств продолжит стимулировать рост рынка.
Германия Paint Bucket Market Insight
Ожидается, что в течение прогнозируемого периода рынок ковша для краски в Германии будет расширяться на значительном CAGR, чему способствуют хорошо развитый строительный сектор страны, промышленный рост и акцент на качество и устойчивость. Производители и конечные пользователи предпочитают надежные металлические и пластиковые ведра для безопасного хранения, длительного срока хранения и простоты обработки. Инновации в эргономичном дизайне, укладываемых контейнерах и безопасных крышках способствуют дальнейшему внедрению как в промышленных, так и в архитектурных покрытиях.
Азиатско-тихоокеанский рынок лакокрасочных ведер Insight
Азиатско-тихоокеанский рынок лакокрасочных ковш будет расти самыми быстрыми темпами в течение прогнозируемого периода 2025-2032 годов, что обусловлено быстрой урбанизацией, увеличением строительных проектов и ростом промышленной деятельности в таких странах, как Китай, Япония и Индия. Растущий спрос региона на доступные, долговечные и простые в использовании лакокрасочные ведра для жилых, коммерческих и промышленных применений подпитывает принятие. Правительственные инициативы, способствующие развитию инфраструктуры и проектам городского жилья, расширяют рынок, в то время как местные производственные центры повышают доступность продукции и снижают затраты.
Япония Paint Bucket Market Insight
Японский рынок лакокрасочных ковш набирает обороты благодаря высоким стандартам строительства, урбанизации и акценту на эффективность и удобство. Потребители предпочитают долговечные и многоразовые ведра, которые поддерживают архитектурные и промышленные покрытия. Принятие компактных, легких и эргономичных ведер для краски стимулирует спрос, особенно в жилых и коммерческих строительных проектах.
Китай раскрашивает рынок ковша
Китайский рынок лакокрасочных ведер в 2024 году составил самую большую долю рынка в Азиатско-Тихоокеанском регионе, что объясняется быстрой урбанизацией, растущей индустриализацией и расширением строительного сектора. Пластиковые и металлические ведра широко используются из-за их долговечности, экономической эффективности и универсальности в жилых, коммерческих и промышленных приложениях. Доступность ведер местного производства, наряду с растущим спросом со стороны DIY и профессиональных пользователей, поддерживает устойчивый рост в Китае.
Какие лучшие компании в Paint Bucket
Индустрия лакокрасочных ведер в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Berry Global Inc.(США)
- Корпорация WWAY(США)
- CL Smith (США)
- Symlux Plastics (США)
- Affordable Buckets, LLC (США)
- Leaktite Corporation (США)
- Letica Corporation(США)
- FDL Packaging Group (США)
- Kelly-Moore Paints (США)
- Прозападный пластик (США)
- RL Plastics Ltd. (Великобритания)
- Упаковка Аарона (США)
- Paragon Manufacturing, Inc. (США)
- Kansai Plascon (PTY)(Южная Африка)
- Пластиковые контейнеры Reliance (Индия)
- Priya Enterprises (Индия)
- ТИРУПАТИ ПЛАСТИКИ (Индия)
- Balaji Industries (Индия)
- Hitech Group (Индия)
- SLJ UDYOG (Индия)
- Компания Mold-Tek Packaging Ltd(Индия)
Каковы последние события в Paint Bucket
- В августе 2025 года Amcor и Flügger запустили контейнер для краски, изготовленный из 50% переработанного (ПЦР) пластика, поддерживая стремление Flügger сократить использование первичного пластика при сохранении качества упаковки и пользовательского опыта. Этот шаг повышает узнаваемость бренда благодаря отличительному дизайну и цветным крышкам, а также устанавливает новый стандарт устойчивости в контейнерах с краской, выравнивая его с экомаркировками, такими как Nordic Swan. Влияние на рынок включает в себя усиление тенденций в круговой экономике, увеличение внедрения переработанного контента конкурентами и усиление привлекательности экологически ответственной упаковки для профессиональных художников и потребителей.
- В июле 2025 года Снежка и Джоки объявили о партнерстве в области устойчивой декоративно-красочной упаковки в Польше, поставляющей ведра, где примерно 70% материала кузова перерабатывается в пластик и достигает минимум 40% переработанного содержимого в общей упаковке. Эта инициатива направлена на регулятивное и потребительское давление для использования переработанных материалов и демонстрирует, как можно сочетать эстетику, функциональность и замкнутость. Эффект рынка заключается в укреплении региональных цепочек поставок переработанных смол, поощрении аналогичного стратегического сотрудничества и повышении планки для упаковки премиум-класса в декоративных красках.
- В марте 2025 года Mondi представила свой «re/cycle SpoutedPouch» в сотрудничестве с Sherwin-Williams для лакокрасочных концентратов, предлагая легкий мономатериальный мешок объемом 950 мл, который заменяет традиционные жесткие пластиковые ванны объемом 5 л и снижает потребление пластика до 90%. Это нововведение значительно повышает логистическую эффективность (на 230% больше единиц на поддон) и использование пространства полки при одновременном удовлетворении требований устойчивости в упаковке. Влияние на рынок включает в себя смещение предпочтений в сторону гибких форматов пополнения, ускорение циклов упаковки-инноваций в секторе покрытий и предоставление возможности розничным торговцам и производителям уменьшить как вес, так и воздействие на окружающую среду.
- В апреле 2024 года Pact Group и Dulux запустили в Австралии 15-литровую краску, содержащую 50% переработанного полипропилена (rPP) для линейки Dulux EnviroO2, ежегодно отвлекая около 32 тонн пластика с полигона и сокращая примерно 71 тонну выбросов CO2 в год. Эта разработка демонстрирует, как основные бренды интегрируют упаковку с высоким содержанием вторичного сырья в масштабе, тем самым влияя на стандарты поставщиков, укрепляя местную экономику замкнутого цикла и сокращая выбросы углекислого газа. Эффект на рынке включает в себя повышенное конкурентное давление, чтобы предложить устойчивую упаковку и повышенные ожидания потребителей в отношении более экологичных решений.
- В декабре 2023 года Berry Global получила множество наград за проект по переработке краски в замкнутом цикле, который сочетает в себе восстановление контейнеров, переработку и повторное использование материалов для значительного сокращения отходов и выбросов CO2. Это достижение подчеркивает экологическую выгоду систем круглой упаковки и сигнализирует рынку о том, что решения с переработанным содержанием могут достичь аналогичной производительности с первичными пластмассами. Влияние заключается в проверке программ замкнутого цикла, принятии обязательств по корпоративной устойчивости и влиянии на решения по упаковке в отрасли.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











