


Глобальная сегментация рынка лечения парагонимоза путем лечения (антелминтические препараты, противосудорожные средства, хирургия и другие), диагностика (биопсия, серологическое тестирование, анализ крови,КТ сканированиеРентген, бронхоскопия и другие), дозировка (таблетка, инъекция и другие), путь администрирования (оральный, внутривенный и другие), симптомы (головная боль, судороги, кровавая диарея, боль в груди, одышка, недомогание и другие), конечные пользователи (клиника, больница и другие), канал распределения (больничная аптека, розничная аптека и онлайн-аптека) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка лечения парагонимоза и темпы роста
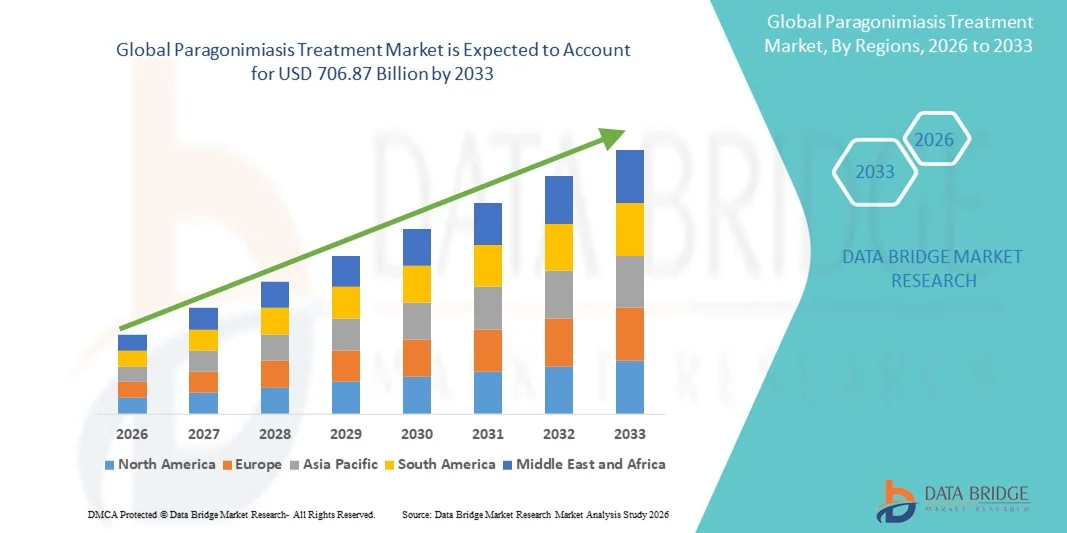
- По данным Data Bridge Market Research Analysis Глобальный объем рынка лечения парагонимоза оценивается в520,5 млрд долларов в 2025 годуОжидается, что он достигнет706,87 млрд долларов США к 2033 году, вCAGR 3,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается повышением осведомленности о паразитарных инфекциях, ростом распространенности парагонимиаза в эндемичных регионах и достижениями в области диагностических технологий для раннего и точного выявления.
- Кроме того, растущий спрос на эффективные, доступные и интегрированные варианты лечения как в клинических, так и в общественных медицинских учреждениях ускоряет внедрение решений для лечения парагонимоза, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 520,5 млрд.
- Ожидаемая рыночная стоимость (2033)$ 706,87 млрд.
- Прогноз CAGR (2026–2033): 3.90%
Каковы основные выводы рынка лечения парагонимоза
- Лечение парагонимоза, предлагая эффективные терапевтические варианты для паразитарных инфекций легких, становится все более важным в современных медицинских учреждениях из-за его эффективности, профиля безопасности и способности улучшать результаты лечения пациентов как в эндемичных, так и в неэндемичных регионах.
- Растущий спрос на лечение парагонимоза в первую очередь подпитывается повышением осведомленности о паразитарных инфекциях, увеличением распространенности в ключевых регионах и растущим предпочтением ранних и надежных лечебных вмешательств.
- Северная Америка доминировала на рынке лечения парагонимиаза с самой большой долей доходов примерно 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой осведомленностью о паразитарных инфекциях и присутствием ведущих фармацевтических компаний, предлагающих специализированные методы лечения. Большая часть этой доли приходится на США из-за ранней диагностики, более высоких расходов на здравоохранение и внедрения инновационных подходов к лечению.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения парагонимииза в течение прогнозируемого периода, регистрируя прогнозируемый CAGR около 9,5%, что обусловлено увеличением инвестиций в здравоохранение, улучшением доступа к услугам по инфекционным заболеваниям, повышением осведомленности о паразитарных инфекциях и расширением доступности вариантов лечения в развивающихся странах, таких как Китай, Индия и Юго-Восточная Азия.
- Сегмент ротовой полости доминировал с долей 50,2% в 2025 году благодаря удобству, соблюдению требований пациентов и пригодности как для амбулаторного, так и для домашнего лечения.
Сфера охвата и сегментация рынка лечения парагонимоза
|
Атрибуты |
Лечение парагонимоза Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения парагонимоза
Повышение внимания к целевым методам терапии и комбинированным подходам к лечению
- Ключевой и ускоряющейся тенденцией на мировом рынке лечения парагонимоза является растущая разработка и внедрение целевых методов лечения и схем комбинированного лечения. Клиницисты отдают приоритет терапии, направленной непосредственно на паразита, минимизируя системные побочные эффекты.
- Например, в марте 2023 года исследователи сообщили, что комбинированная терапия с использованием празиквантеля наряду с введением кортикостероидов значительно улучшила время восстановления пациентов и уменьшила воспаление в тяжелых случаях легочного парагонимоза. Такие исследования подчеркивают переход к основанному на фактических данных комбинированному лечению.
- Улучшенные диагностические возможности, включая визуализацию и серологическое тестирование, облегчают более персонализированные планы лечения. Пациенты теперь могут получать целевое дозирование и последующие методы лечения, адаптированные к тяжести инфекции и представлению симптомов.
- Комбинированные подходы также помогают смягчить резистентность к лечению при рецидивирующих или хронических инфекциях, улучшая клинические результаты.
- Эта тенденция поддерживается повышением клинической осведомленности и рекомендациями по мультилекарственной терапии в эндемичных регионах.
- Медицинские работники принимают структурированные протоколы лечения для повышения эффективности, безопасности и приверженности пациентов.
- Растущие инвестиции в исследования и разработки в области лечения паразитарных заболеваний продолжают стимулировать инновации в методах лечения.
Динамика рынка лечения парагонимоза
водитель
Повышение частоты и осведомленности о парагонимиазных инфекциях
- Растущая распространенность парагонимоза в эндемичных регионах является основным фактором, стимулирующим рост рынка. Глобальная миграция и увеличение потребления недоваренных пресноводных ракообразных способствовали увеличению числа случаев заболевания.
- Например, в июле 2024 года Всемирная организация здравоохранения подчеркнула рост случаев парагонимии в Юго-Восточной Азии, что побудило возобновить кампании общественного здравоохранения и инициативы по повышению осведомленности о лечении.
- Улучшенный эпидемиологический надзор и обязательная отчетность повысили осведомленность среди медицинских работников и пациентов, что привело к более ранней диагностике и лечению.
- Наличие эффективных противопаразитарных препаратов, таких как празиквантел и триклабендазол, поддерживает быстрое вмешательство и восстановление.
- Увеличение расходов на здравоохранение в странах с развивающейся экономикой позволяет улучшить доступ к лекарствам, усиливая охват лечением.
- Программы обучения пациентов, направленные на правильное обращение с пищевыми продуктами и гигиену, повышают соблюдение терапевтических режимов.
- Растущее внедрение комбинированной терапии и вариантов поддерживающего ухода также способствует росту спроса.
Сдержанность/вызов
Ограниченная доступность лекарств и высокие затраты на лечение
- Несмотря на рост рынка, ограниченный доступ к противопаразитарным препаратам и высокие затраты на лечение в некоторых регионах создают проблемы для более широкого внедрения.
- Например, в ноябре 2022 года сообщения из сельских больниц в странах Африки к югу от Сахары указывали на спорадическую доступность празиквантела, что приводило к задержкам лечения инфицированных пациентов.
- Стоимость комбинированной терапии и расширенных курсов лечения может быть непомерно высокой для пациентов с низким уровнем дохода, особенно в развивающихся регионах, где парагонимоз является эндемическим.
- Побочные эффекты, связанные с антипаразитарными препаратами, включая желудочно-кишечный дискомфорт или неврологические симптомы, могут отбить у некоторых пациентов желание пройти полный курс лечения.
- Проблемы с логистикой при распределении лекарств в отдаленные районы еще больше усугубляют проблемы с доступом.
- Поставщики медицинских услуг инвестируют в учебные программы для оптимизации стратегий дозирования и улучшения приверженности пациентов, несмотря на ограничения стоимости и доступности.
- Решение этих проблем с помощью государственных субсидий, доступности непатентованных лекарств и международных программ помощи будет иметь решающее значение для обеспечения широкого и справедливого доступа к лечению и устойчивого роста рынка.
Сфера охвата рынка лечения парагонимоза
Рынок сегментирован на основе лечения, диагностики, дозировки, пути введения, симптомов, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок лечения парагонимоза сегментирован на антигельминтные препараты, противосудорожные средства, хирургию и другие. Сегмент Anthelmintic Drugs доминировал на рынке с долей 47,5% в 2025 году, что обусловлено их доказанной эффективностью в искоренении паразита Paragonimus. Эти препараты, включая празиквантел и триклабендазол, широко рекомендуются в качестве терапии первой линии из-за быстрого разрешения симптомов и низких требований к госпитализации. Сильное клиническое применение, доступность как пероральных, так и инъекционных форм, а также включение в руководящие принципы ВОЗ по лечению усиливают их доминирование. Врачи в эндемичных регионах часто отдают приоритет антелминтикам для острых и хронических случаев, увеличивая последовательные показатели назначения. Текущие исследования по улучшению составов и снижению побочных эффектов усиливают их клинические предпочтения. Антигельминтные препараты также пользуются широкими инициативами в области общественного здравоохранения, которые способствуют ранней диагностике и лечению. Улучшение инфраструктуры здравоохранения в развивающихся регионах обеспечивает более широкую доступность. Повторные рецепты для тяжелых или повторяющихся случаев способствуют устойчивому получению дохода. Сегмент остается основой управления парагонимиазом во всем мире, особенно в Азии и Африке, где показатели заболеваемости самые высокие.
Ожидается, что сегмент хирургии будет наблюдать самый быстрый CAGR 12,1% с 2026 по 2033 год, что обусловлено сложными случаями легочных или неврологических осложнений. Хирургия все чаще используется в центрах третичного ухода для лечения кист или поражений, которые не реагируют на фармакологическую терапию. Достижения в минимально инвазивных торакальных и нейрохирургических процедурах сокращают время восстановления и улучшают результаты. Повышение осведомленности специалистов о раннем хирургическом вмешательстве в тяжелых случаях способствует усыновлению. Улучшенная диагностическая визуализация позволяет лучше подбирать случай, минимизируя риски. Предпочтение пациента долгосрочному разрешению хронических осложнений способствует росту. Больницы все чаще оснащены специализированными хирургическими подразделениями для паразитарных инфекций. Программы обучения хирургов в эндемичных регионах еще больше повышают доступность. Технологические инновации, такие как торакоскопия с помощью видео, повышают безопасность процедур. Расширение инфраструктуры здравоохранения в городских и полугородских районах ускоряет доступ к хирургическому лечению. Страховое покрытие в странах с развивающейся экономикой постепенно увеличивает возмещение за такие процедуры. В целом, хирургия становится важным дополнением к лекарственной терапии для целевых групп пациентов.
- По диагнозу
На основе диагностики рынок сегментирован на биопсию, серологическое тестирование, анализ крови, КТ-сканирование, рентген, бронхоскопию и другие. Сегмент серологических тестов доминировал на рынке с долей 44,8% в 2025 году, поскольку он позволяет раннее и точное обнаружение инфекций Paragonimus. Серологические тесты выявляют антитела в крови, что позволяет своевременно начать терапию. Они широко используются как в больницах, так и в клиниках из-за высокой чувствительности и минимальной инвазивности. Доступность комплектов для экспресс-тестирования в эндемичных регионах возросла. Медицинские работники отдают приоритет серологическому тестированию для скрининга и эпидемиологических обследований. Интеграция с рутинной работой крови облегчает комплексную оценку состояния пациента. Постоянные достижения в технологии иммуноанализа повышают точность обнаружения. Стандартизация протоколов тестирования повышает надежность и сопоставимость результатов. Экономическая эффективность серологии также поддерживает ее доминирующее положение. Сильные рекомендации глобальных организаций здравоохранения усиливают клиническое принятие. Учебные программы для персонала лаборатории улучшают качество испытаний. Повышение осведомленности о паразитарных инфекциях среди врачей и пациентов способствует их последовательному использованию.
Ожидается, что сегмент КТ-сканирования будет наблюдать самый быстрый CAGR 11,7% с 2026 по 2033 год из-за его способности обнаруживать кисты легких и неврологические осложнения. Визуализация высокого разрешения поддерживает точную диагностику и направляет хирургические или фармакологические планы лечения. Расширение доступности КТ-сканеров в больницах и специализированных центрах расширяет доступ. Технологические улучшения в визуализации уменьшают радиационное воздействие при одновременном улучшении четкости изображения. Врачи предпочитают компьютерную томографию для сложных или атипичных случаев. Рост государственно-частного диагностического партнерства в эндемичных странах расширяет охват услуг. Кампании по информированию пациентов подчеркивают важность визуализации для раннего вмешательства. Обучение радиологов интерпретации изображений паразитов ускоряет их внедрение. КТ-визуализация дополняет серологическое тестирование в комплексных диагностических рабочих процессах. Наличие в городских медицинских центрах увеличивает охват пациентов. Увеличение спроса на минимально инвазивную оценку способствует дальнейшему росту. В целом, компьютерная томография становится неотъемлемым компонентом управления парагонимией.
- С помощью дозировки
На основе дозировки рынок сегментирован на таблетки, инъекции и другие. Сегмент таблеток доминировал с долей 49,3% в 2025 году из-за простоты введения и широкого использования как для острых, так и для хронических инфекций. Таблетки позволяют проводить амбулаторное лечение, улучшая комплаенс пациента и уменьшая госпитализацию. Таблетки Praziquantel широко рекомендуются для их профиля безопасности и эффективности. Врачи часто предпочитают таблетки для терапии первой линии из-за стандартизированного дозирования и минимальных требований к мониторингу. Расширенное распространение через розничные аптеки повышает доступность. Таблетки являются предпочтительными для педиатрических и взрослых пациентов, что обеспечивает гибкий график дозирования. Инициативы общественного здравоохранения, распространяющие схемы приема таблеток в эндемичных районах, усиливают спрос. Общая доступность снижает стоимость лечения, поддерживая высокие показатели усыновления. Регулярное использование в сочетании с дополнительной терапией усиливает клинические результаты. Растущая осведомленность о парагонимии увеличивает раннее поведение, направленное на лечение. Фармацевтические компании продолжают разрабатывать новые препараты для улучшения биодоступности и снижения побочных эффектов. В целом, планшеты доминируют на рынке благодаря удобству, эффективности и доступности.
Ожидается, что сегмент инъекций будет наблюдать самый быстрый CAGR в 10,9% с 2026 по 2033 год, что обусловлено тяжелыми или сложными случаями, требующими быстрого терапевтического ответа. Инъекционные составы, включая внутривенный празиквантел, обеспечивают немедленную системную абсорбцию. Больницы и центры третичного ухода отдают приоритет инъекциям для пациентов с неврологическими или легочными осложнениями. Рост заболеваемости острыми симптоматическими инфекциями подпитывает спрос на инъекционную терапию быстрого действия. Улучшенные профили безопасности и инновации в формулировках способствуют принятию. Расширение больничных инфекционных заболеваний увеличивает доступность. Инъекционная терапия имеет решающее значение для пациентов, неспособных переносить пероральные лекарства. Интеграция в стандартизированные протоколы лечения обеспечивает последовательное использование. Растущее предпочтение врача парентеральной терапии в сложных случаях способствует росту. Информационные кампании подчеркивают преимущества раннего вмешательства с помощью инъекций. Возмещение страховых расходов в отдельных регионах способствует внедрению инъекционных режимов.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на пероральный, внутривенный и другие. Сегмент ротовой полости доминировал с долей 50,2% в 2025 году благодаря удобству, соблюдению требований пациентов и пригодности как для амбулаторного, так и для домашнего лечения. Пероральное введение широко предпочтительнее для терапии первой линии с использованием антигельминтных препаратов, таких как празиквантел и триклабендазол. Врачи предпочитают пероральную терапию из-за стандартизированного дозирования, минимального мониторинга и простоты введения в разных возрастных группах. Программы общественного здравоохранения в эндемичных регионах широко используют пероральные схемы для массовых лечебных кампаний. Таблетки и подвески облегчают хранение и транспортировку, особенно в районах с ограниченными ресурсами. Пероральные препараты сокращают время госпитализации и общие затраты на лечение, поддерживая более широкое внедрение. Интеграция с телемедицинскими услугами позволяет пополнять рецепты и осуществлять удаленный мониторинг соблюдения. Наличие генерических пероральных составов повышает доступность, обеспечивая более высокое проникновение. Непрерывные кампании по обучению пациентов правильной дозировке улучшают клинические результаты. Фармацевтические компании сосредоточены на улучшении биодоступности и приемлемости для пероральных препаратов. В целом, пероральная терапия остается основой управления парагонимиазом во всем мире.
Ожидается, что внутривенный сегмент будет наблюдать самый быстрый CAGR 11,3% с 2026 по 2033 год, вызванный тяжелыми легочными, неврологическими или системными случаями, требующими немедленного терапевтического действия. Введение внутривенно позволяет быстро усваивать препарат и точно дозировать для критических пациентов. Больницы и центры третичного ухода отдают приоритет IV терапии сложных инфекций. Увеличение заболеваемости острыми симптоматическими инфекциями в эндемичных регионах способствует усыновлению. Технологические достижения в протоколах инфузий повышают безопасность и уменьшают побочные эффекты. Инъекционная терапия имеет решающее значение для пациентов, которые не могут переносить пероральные препараты из-за рвоты или желудочно-кишечных проблем. В Азии и Африке расширяются возможности специализированных больничных учреждений. Врачи все чаще рекомендуют внутривенное введение при тяжелых или сложных случаях. Интеграция в стандартизированные рекомендации по лечению обеспечивает последовательное использование. Рост инвестиций в инфраструктуру здравоохранения поддерживает рост в учреждениях третичного ухода. Мониторинг пациентов во время инфузии дополнительно обеспечивает клиническую эффективность. В целом, введение IV набирает обороты при комплексном лечении парагонимоза.
- По симптомам
На основе симптомов рынок сегментирован на головную боль, судороги, кровавую диарею, боль в груди, одышку, малазию и другие. Сегмент судорог доминировал с долей 38,7% в 2025 году, так как неврологические проявления парагонимоза требуют неотложной медицинской помощи. Приступы часто указывают на поражение головного мозга, что является тяжелым осложнением, требующим специализированного лечения. Больницы с отделениями неврологии и инфекционных заболеваний занимаются большинством таких случаев. Раннее выявление и лечение предотвращают долгосрочные осложнения и улучшают прогноз. Видимая тяжесть неврологических симптомов способствует более активному взаимодействию пациентов со службами здравоохранения. Повышение осведомленности среди врачей и лиц, осуществляющих уход, о паразитарных неврологических осложнениях способствует более высоким показателям диагностики. Комбинированная терапия, включая антелминтики и противосудорожные средства, является стандартом для управления судорогами. Кампании общественного здравоохранения подчеркивают признание неврологических симптомов для быстрого ухода. Наличие диагностических инструментов, таких как КТ и МРТ, облегчает точную оценку. Врачи предпочитают стационарное лечение для тщательного мониторинга. В целом, судороги представляют собой наиболее критический и леченный симптом парагонимоза.
Ожидается, что в сегменте боли в груди будет наблюдаться самый быстрый CAGR в 10,8% с 2026 по 2033 год, вызванный легочным участием в инфекциях Paragonimus. Боль в груди часто связана с легочными кистами, плевритом или вторичными инфекциями. Рост распространенности в эндемичных регионах, особенно в Азии, обусловливает необходимость эффективного лечения симптомов. Врачи рекомендуют комплексную терапию, сочетающую противогельминтные препараты с поддерживающей заботой о легочных проявлениях. Более широкое внедрение технологий визуализации, таких как компьютерная томография, помогает раннему выявлению и планированию лечения. Больницы и специализированные клиники расширяют услуги по лечению легочных осложнений. Кампании по информированию пациентов подчеркивают важность раннего сообщения о симптомах боли в груди. Улучшенные лекарственные препараты уменьшают продолжительность лечения и улучшают соблюдение. Программы домашнего мониторинга облегчают соблюдение и отслеживание симптомов. Учебные программы для врачей улучшают распознавание и лечение легочных симптомов. В целом, сегмент симптомов боли в груди быстро набирает обороты в клинической практике.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент больницы доминировал с долей 47,5% в 2025 году, благодаря наличию специализированных отделений инфекционных заболеваний, диагностических инструментов и учреждений интенсивной терапии. Больницы управляют тяжелыми или сложными случаями с легочным или неврологическим участием. Наличие подготовленных специалистов по инфекционным заболеваниям обеспечивает точную диагностику и эффективное лечение. Комбинированная терапия с участием пероральных и IV препаратов обычно вводится в больничных условиях. Высокий приток пациентов, особенно в эндемичных регионах, еще больше усиливает доминирование в больницах. Программы общественного здравоохранения часто направляют пациентов через больницы для эффективного охвата лечением. Больницы обеспечивают постоянный мониторинг и наблюдение за сложными случаями. Расширенная визуализация, лабораторные услуги и поддерживающая помощь улучшают результаты лечения. Государственные и частные больницы активно участвуют в информационно-просветительских и скрининговых кампаниях. Интегрированный уход, включая хирургическое вмешательство при необходимости, более доступен в больницах. Страховое покрытие больничного лечения еще больше увеличивает долю доходов. В целом, больницы остаются основным центром лечения парагонимоза.
Сегмент клиники, как ожидается, будет наблюдать самый быстрый CAGR 11,9% с 2026 по 2033 год, что обусловлено увеличением числа специализированных инфекционных заболеваний и клиник общей практики. Клиники обеспечивают более легкий доступ к рутинной диагностике, последующему лечению и распространению лекарств. Частные клиники в городских и полугородских районах повышают удобство амбулаторной помощи. Принятие телемедицины позволяет проводить дистанционные консультации и лечение по рецепту, улучшая приверженность пациентов. Программы раннего выявления побуждают пациентов посещать клиники до развития тяжелых осложнений. Растущая осведомленность о симптомах парагонимоза поддерживает использование клиники. Клиники часто предоставляют комбинированную терапию под наблюдением врача. Увеличение инвестиций в частную инфраструктуру здравоохранения расширяет возможности клиник. Гибкий график назначения улучшает соответствие пациентов. Клиники также способствуют скринингу общественного здравоохранения и программам охвата населения. В целом, клиники становятся быстрорастущим каналом для лечения парагонимоза.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Сегмент больничных аптек доминировал с долей 44,3% в 2025 году из-за прямой доступности рецептурных лекарств для тяжелых и сложных случаев. Больничные аптеки предоставляют как пероральные, так и инъекционные препараты под наблюдением врача, обеспечивая правильное дозирование и мониторинг. Наличие специализированных препаратов при неврологических или легочных осложнениях усиливает доминирование. Контролируемое дозирование снижает риск неправильного использования или неправильного введения. Интеграция с системами инвентаризации больниц обеспечивает постоянное снабжение. Государственные и частные больницы в эндемичных регионах в значительной степени зависят от внутренних аптек. Высокий приток пациентов и объемы рецептов способствуют устойчивому доходу. Больничные аптеки также поддерживают обучение пациентов правильному использованию лекарств. Государственные программы часто направляют основные лекарственные средства через больничные аптеки. Больницы обеспечивают последующее наблюдение и управление пополнением для долгосрочного лечения. В целом, больничные аптеки остаются основным каналом распространения парагонимоза.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 13,6% с 2026 по 2033 год, что обусловлено удобством, растущим проникновением в Интернет и предпочтением домашней доставки лекарств. Онлайн-платформы позволяют пациентам в отдаленных или сельских районах получить доступ к пероральной и инъекционной терапии. Интеграция с телемедицинскими услугами позволяет проверять рецепт и автоматически пополнять запасы. Конкурентное ценообразование, доставка на пороге и сдержанная упаковка способствуют принятию. Информационные кампании подчеркивают преимущества онлайн-аптек для хронического или последующего лечения. Использование смартфонов и Интернета на развивающихся рынках ускоряет рост сегмента. Специализированные препараты, включая редкие составы, становятся все более доступными в Интернете. Логистические партнерства повышают скорость и надежность доставки. Пациенты получают автоматические напоминания о дозировке и графиках пополнения. Расширение сетей электронной аптеки улучшает доступ в негородские регионы. Усыновление в аптеке онлайн поддерживает приверженность пациента и непрерывность лечения. В целом, интернет-аптеки становятся быстро растущим каналом лечения парагонимоза.
Региональный анализ рынка лечения парагонимиоза
- Северная Америка доминировала на рынке лечения парагонимиаза с самой большой долей дохода около 38,7% в 2025 году.
- При поддержке развитой инфраструктуры здравоохранения, высокой осведомленности о паразитарных инфекциях и присутствия ведущих фармацевтических компаний, предлагающих специализированные методы лечения.
- Большая часть этой доли рынка приходится на раннюю диагностику, более высокие расходы на здравоохранение и внедрение инновационных подходов к лечению.
Американский рынок лечения парагонимоза
Американский рынок лечения парагонимиаза занял самую большую долю доходов в Северной Америке, чему способствовало широкое внедрение передовых диагностических методов, доступ к передовым терапевтическим средствам и сильные правительственные и частные инициативы в области здравоохранения, направленные на паразитарные инфекции. Программы раннего вмешательства, информационные кампании и инвестиции в исследования инфекционных заболеваний также способствуют росту рынка.
Европейский рынок лечения парагонимоза
По прогнозам, рынок лечения парагонимии в Европе будет расширяться на стабильном уровне в течение прогнозируемого периода, что обусловлено увеличением расходов на здравоохранение, повышением осведомленности о паразитарных заболеваниях и улучшением доступа к диагностическим и лечебным учреждениям. Такие страны, как Германия, Франция и Великобритания, сосредоточены на раннем выявлении и специализированной помощи, поддерживая принятие решений для лечения парагонимоза.
Великобритания Paragonimiasis Treatment Market Insight
Ожидается, что рынок лечения парагонимии в Великобритании в течение прогнозируемого периода будет умеренно расти, чему будет способствовать надежная инфраструктура здравоохранения, увеличение инвестиций в борьбу с инфекционными заболеваниями и повышение осведомленности о паразитарных инфекциях среди врачей и пациентов. Инициативы в области общественного здравоохранения и доступ к специализированным лечебным центрам способствуют дальнейшему росту рынка.
Германия Paragonimiasis Treatment Market Insight
Ожидается, что рынок лечения парагонимии в Германии будет неуклонно расширяться, чему способствуют передовые системы здравоохранения, доступность современной диагностики и растущая распространенность паразитарных инфекций среди путешественников и иммигрантов. Ориентация на профилактическую помощь и исследовательскую терапию поддерживает принятие эффективных решений лечения.
Азиатско-Тихоокеанский рынок лечения парагонимоза
Рынок лечения парагонимии в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет расти на самом быстром CAGR около 9,5%, что обусловлено увеличением инвестиций в здравоохранение, улучшением доступа к услугам по инфекционным заболеваниям, повышением осведомленности о паразитарных инфекциях и расширением доступности вариантов лечения в развивающихся странах, таких как Китай, Индия и Юго-Восточная Азия.
Японский рынок лечения парагонимоза
Рынок лечения парагонимии в Японии растет благодаря повышению осведомленности о паразитарных инфекциях, правительственным инициативам по улучшению управления инфекционными заболеваниями и расширенным диагностическим возможностям. Высокие стандарты здравоохранения и акцент на раннее вмешательство способствуют принятию эффективных решений в области лечения.
Китайский рынок лечения парагонимоза
Китайский рынок лечения парагонимии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено ростом расходов на здравоохранение, увеличением распространенности паразитарных инфекций, улучшением диагностической инфраструктуры и расширением доступности специализированных вариантов лечения. Государственные программы, направленные на борьбу с инфекционными заболеваниями и укрепление отечественных фармацевтических возможностей, являются ключевыми факторами роста.
Доля рынка лечения парагонимиозом
Индустрия лечения парагонимоза в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Bayer AG (Германия)
- GlaxoSmithKline (Великобритания)
- Pfizer Inc. (США)
- Novartis AG (Швейцария)
- Санофи С.А. (Франция)
- Johnson & Johnson (США)
- Takeda Pharmaceutical Company (Япония)
- Merck & Co., Inc. (США)
- AbbVie Inc. (США)
- Boehringer Ingelheim (Германия)
- Lupin Limited (Индия)
- Cipla Limited (Индия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Hainan Poly Pharm Co., Ltd. (Китай)
- Зидус Кадила (Индия)
- F. Hoffmann-La Roche AG (Швейцария)
Последние события на мировом рынке лечения парагонимоза
- В октябре 2022 года сообщалось о кластере случаев легочного парагонимоза в коренном сообществе в Эквадоре. После того, как двум работникам был поставлен диагноз, органы здравоохранения провели активное наблюдение - осмотр образцов мокроты и стула у десятков жителей - и обнаружили еще восемь инфицированных лиц. Лечение препаратом Празиквантел проводилось, подчеркивая продолжающийся эндемический риск парагонимоза и необходимость информирования и скрининга на уровне сообщества.
- В марте 2023 года был задокументирован случай, в котором легочный парагонимиаз был окончательно диагностирован с использованием более нового метода: трансбронхиальная криобиопсия легких (TBLC). Это стало первым зарегистрированным использованием TBLC для подтверждения инфекции Paragonimus westermani, предлагая более окончательную диагностическую альтернативу для пациентов с неоднозначными или стойкими легочными симптомами.
- В июле 2024 года исследователи опубликовали отчет о случае из Китая, описывающий пациента, у которого первоначально был неправильно диагностирован абсцесс печени, но позже было обнаружено, что у него внелегочный парагонимоз. Этот затянувшийся путь к правильной диагностике подчеркивает способность заболевания имитировать другие состояния и усиливает необходимость более широкой клинической бдительности при паразитарных инфекциях в эндемичных районах.
- В августе 2025 года из Кореи была зарегистрирована редкая, но тяжелая презентация — массивная эмпиема у подростка — из-за легочного парагонимоза. Пациенту требуется хирургическое оформление после антипаразитарной терапии из-за стойкого плеврального выпота и коллапса легких, подчеркивая, что парагонимоз может привести к серьезным осложнениям и может потребовать инвазивного лечения, когда диагностика задерживается.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











