


Сегментация рынка глобального управления температурой пациентов по типу продукта (система нагревания пациентов и система охлаждения пациентов), компоненту (потепление и охлаждение), приложению (предоперационная помощь, операционная комната, послеоперационная помощь, отделение интенсивной терапии, отделения неотложной помощи, отделения интенсивной терапии новорожденных и другие приложения), медицинской специальности (общая хирургия, кардиология, неврология, педиатрия, торакальная хирургия, ортопедическая хирургия и другие медицинские специальности), конечному пользователю (больницы, специализированные клиники, амбулаторные хирургические центры и другие) - Отраслевые тенденции и прогноз до 2033 года
Размер рынка управления температурой пациентов
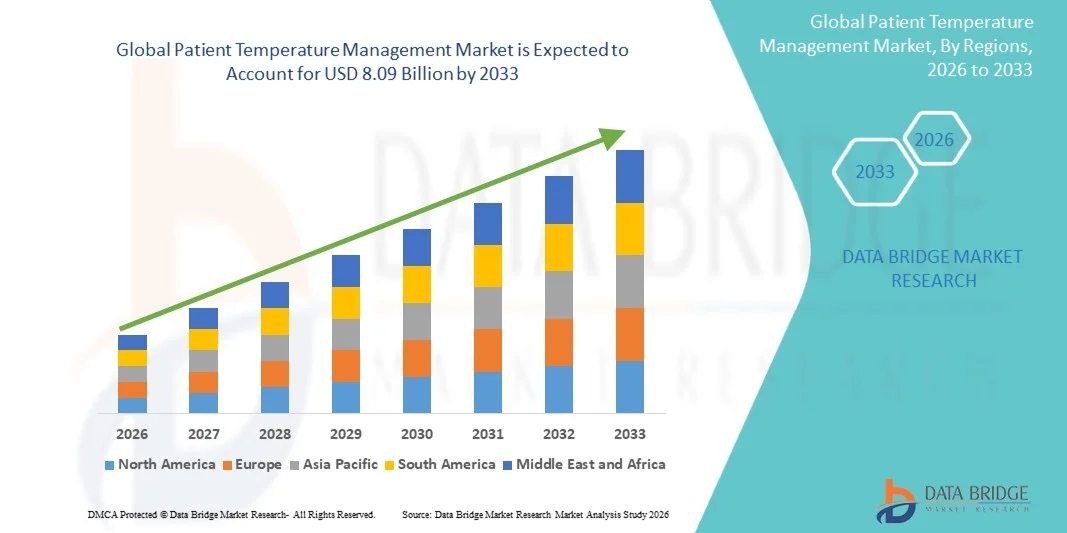
- Согласно анализу Data Bridge Market Research, глобальный размер рынка управления температурой пациентов оценивался как3,72 млрд долларов в 2025 годуОжидается, что он достигнет8,09 млрд долларов к 2033 году, вCAGR 10,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности хронических заболеваний, увеличением числа хирургических процедур и растущим вниманием к поддержанию оптимальной температуры тела пациента во время оказания критической помощи, что приводит к более широкому внедрению систем управления температурой в больницах и медицинских учреждениях.
- Кроме того, повышение осведомленности о безопасности пациентов, достижения в технологиях управления температурой и растущий спрос на эффективные и неинвазивные решения создают системы управления температурой пациентов в качестве основных инструментов в современном здравоохранении. Эти факторы ускоряют внедрение решений для управления температурой пациентов, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$3,72 млрд.
Ожидаемая рыночная стоимость (2033):USD 8,09 млрд.
Прогноз CAGR (2026–2033):10.20%
Анализ рынка управления температурой пациентов
- Системы управления температурой пациентов, включая устройства для нагревания и охлаждения, становятся все более важными в современном здравоохранении из-за их роли в поддержании нормотермии, уменьшении хирургических осложнений и улучшении результатов лечения пациентов в условиях критической помощи и периоперационных условиях.
- Растущий спрос на решения для управления температурой пациентов в первую очередь обусловлен ростом числа хирургических процедур, увеличением распространенности хронических заболеваний и повышением осведомленности о безопасности пациентов и регулировании температуры в больницах и отделениях интенсивной терапии.
- Северная Америка доминировала на рынке управления температурой пациентов с самой большой долей доходов примерно 39,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением медицинских технологий и сильным присутствием ключевых игроков рынка.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке управления температурой пациентов в течение прогнозируемого периода с прогнозируемым CAGR 8,8%, что обусловлено расширением инфраструктуры здравоохранения, ростом расходов на здравоохранение и увеличением объемов хирургических операций в таких странах, как Китай, Индия и Япония.
- Сегмент системы согревания пациентов доминировал на крупнейшей доле рынка в 61,8% в 2025 году, что обусловлено ее широким использованием в хирургических процедурах и учреждениях критической помощи для предотвращения переохлаждения.
Сегментация рынка управления температурой пациентов
|
Атрибуты |
Температурное управление пациентом Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Компания 3M (США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка управления температурой пациентов
Расширение применения передовых технологий контроля температуры
- Значительной и ускоряющейся тенденцией на мировом рынке управления температурой пациентов является растущее внедрение передовых систем регулирования температуры, предназначенных для поддержания нормотермии и улучшения клинических результатов в условиях хирургической и критической помощи.
- Например, системы поверхностного потепления и внутрисосудистые устройства управления температурой все чаще используются в больницах для предотвращения периоперационного переохлаждения, причем исследования показывают, что эффективный контроль температуры может уменьшить хирургические осложнения почти на 20-30%.
- Интеграция автоматизированных систем мониторинга температуры и обратной связи повышает точность ухода за пациентами, позволяя в режиме реального времени корректировать состояние пациента.
- Кроме того, растущее использование минимально инвазивных хирургических процедур увеличивает спрос на эффективные решения для управления температурой для обеспечения стабильности пациента.
- Технологические достижения, такие как портативные и удобные для пользователя устройства, улучшают доступность в амбулаторных хирургических центрах и отделениях неотложной помощи.
- Растущее внедрение целевого управления температурой (TTM) в лечении после остановки сердца еще больше укрепляет рост рынка.
- Растущая осведомленность среди медицинских работников о важности поддержания оптимальной температуры тела способствует последовательному принятию.
- Кроме того, расширение инфраструктуры здравоохранения на развивающихся рынках способствует внедрению передовых систем управления температурой.
- Рост заболеваемости хроническими заболеваниями и хирургическими процедурами во всем мире также способствует спросу на эти решения.
- В целом, эта тенденция значительно повышает безопасность пациентов, результаты лечения и операционную эффективность в медицинских учреждениях.
Динамика рынка управления температурой пациентов
водитель
Растущий спрос на хирургические процедуры и критический уход
- Растущее число хирургических процедур и госпитализаций по критическим показаниям во всем мире является основным драйвером для рынка управления температурой пациентов, с более чем 300 миллионами операций, выполняемых ежегодно во всем мире, что требует эффективных решений по контролю температуры.
- Например, растущая распространенность сердечно-сосудистых заболеваний привела к росту сердечных операций, где поддержание температуры пациента имеет решающее значение, а системы управления температурой помогают уменьшить послеоперационные осложнения примерно на 25%.
- Растущая гериатрическая популяция, которая более восприимчива к переохлаждению во время операций, еще больше стимулирует спрос на эти системы.
- Увеличение числа случаев травм и чрезвычайных ситуаций также способствует необходимости быстрого и эффективного регулирования температуры.
- Больницы все чаще внедряют передовые системы в соответствии с клиническими рекомендациями по поддержанию периоперационной температуры.
- Кроме того, растущее число отделений интенсивной терапии и достижения в области инфраструктуры критической помощи способствуют расширению рынка.
- Рост хронических заболеваний, таких как рак и неврологические расстройства, требующие сложных процедур, еще больше подпитывает спрос.
- Медицинские работники сосредотачиваются на улучшении результатов лечения пациентов и сокращении пребывания в больнице, что способствует усыновлению.
- Государственные инициативы и инвестиции в здравоохранение, направленные на улучшение хирургической помощи, также поддерживают рост.
- В совокупности эти факторы значительно ускоряют внедрение систем управления температурой пациентов в медицинских учреждениях по всему миру.
Сдержанность/вызов
Высокая стоимость оборудования и ограниченная доступность в развивающихся регионах
- Высокая стоимость, связанная с передовыми системами управления температурой пациентов, остается серьезной проблемой, особенно для небольших медицинских учреждений и больниц в развивающихся регионах.
- Например, современные системы внутрисосудистого регулирования температуры могут стоить значительно больше, чем обычные методы потепления, что делает их менее доступными в странах с низким и средним уровнем дохода, несмотря на их клинические преимущества.
- Ограниченная осведомленность и отсутствие подготовленных специалистов в некоторых регионах еще больше ограничивают эффективное использование этих систем.
- Кроме того, неадекватная инфраструктура здравоохранения в развивающихся странах препятствует широкому внедрению передовых технологий.
- Техническое обслуживание и эксплуатационные расходы, связанные с этими устройствами, также увеличивают финансовое бремя для поставщиков медицинских услуг.
- Вариабельность политики возмещения в разных странах может повлиять на решения о закупках и замедлить рост рынка.
- Сложность некоторых систем может потребовать специализированной подготовки, создавая дополнительные барьеры для внедрения.
- Озабоченность по поводу связанных с устройством осложнений или неправильного использования также может препятствовать принятию среди медицинских работников.
- Кроме того, сбои в цепочке поставок и ограниченная доступность современных устройств в отдаленных районах могут ограничить проникновение на рынок.
- Решение этих проблем с помощью экономически эффективных инноваций, программ обучения и улучшения доступа к здравоохранению будет иметь важное значение для поддержания долгосрочного роста рынка.
Сфера охвата рынка управления температурой пациентов
Рынок сегментирован на основе типа продукта, компонента, применения, медицинской специальности и конечного пользователя.
• По типу продукции
Исходя из типа продукта, рынок управления температурой пациентов сегментирован на систему нагревания пациентов и систему охлаждения пациентов. Сегмент системы согревания пациентов доминировал на рынке с самой большой долей выручки в 61,8% в 2025 году, что обусловлено ее широким использованием в хирургических процедурах и учреждениях критической помощи для предотвращения переохлаждения. Поддержание нормотермии во время операций имеет решающее значение для предотвращения осложнений, таких как инфекции и длительное пребывание в больнице, тем самым увеличивая внедрение систем потепления. Сегмент выигрывает от увеличения объемов хирургических операций во всем мире и повышения осведомленности о периоперационном управлении температурой. Кроме того, технологические достижения, такие как системы принудительного нагрева воздуха и проводящие нагревательные устройства, повышают эффективность и безопасность пациентов. Больницы и медицинские работники все чаще включают системы отопления в стандартные протоколы. Растущее гериатрическое население, которое более склонно к переохлаждению, еще больше стимулирует спрос. Увеличение расходов на здравоохранение и улучшение инфраструктуры также поддерживают рост сегмента. Сегмент дополнительно укрепляется сильными клиническими данными, подтверждающими его эффективность. Растущее усыновление в неонатальных и ICU условиях вносит значительный вклад. Эти факторы в совокупности укрепляют лидирующие позиции сегмента.
Ожидается, что сегмент системы охлаждения пациентов будет наблюдать самый быстрый CAGR в 7,6% с 2026 по 2033 год, что обусловлено растущим спросом на терапевтическое переохлаждение при остановке сердца и неврологических состояниях. Системы охлаждения набирают обороты благодаря своей роли в улучшении результатов лечения пациентов в условиях критической помощи. Сегмент выигрывает от растущей распространенности сердечно-сосудистых и неврологических расстройств. Кроме того, прогресс в неинвазивных технологиях охлаждения способствует их внедрению. Повышение осведомленности среди медицинских работников о методах температурной модуляции повышает спрос. Сегмент также поддерживается растущими поступлениями в ICU во всем мире. Расширение применения в лечении травм и инсульта также способствует росту. Технологические инновации, такие как автоматизированные системы контроля температуры, повышают точность. Правительственные инициативы по улучшению инфраструктуры критической помощи также поддерживают принятие. Рост инвестиций в технологии здравоохранения еще больше ускоряет рост. Эти факторы в совокупности приводят к быстрому расширению сегмента систем охлаждения.
• по компонентам
На основе компонента рынок управления температурой пациентов сегментирован на потепление и охлаждение. Сегмент потепления доминировал на крупнейшей доле рынка в 58,9% в 2025 году, чему способствовало его широкое применение в хирургической и послеоперационной помощи. Компоненты потепления необходимы для предотвращения переохлаждения во время анестезии и фазы восстановления. Сегмент выигрывает от высокого принятия в операционных и ICU. Увеличение числа операций во всем мире значительно способствует спросу. Кроме того, растущая осведомленность о протоколах безопасности пациентов поддерживает широкое использование. Наличие передовых одеял и систем для нагрева повышает эффективность. Больницы все чаще интегрируют компоненты потепления в повседневную практику ухода. Этот сегмент также поддерживается благоприятной политикой возмещения расходов в развитых регионах. Рост гериатрического населения еще больше повышает спрос. Постоянные инновации в технологиях потепления усиливают присутствие на рынке. Эти факторы в совокупности поддерживают доминирование сегмента.
Ожидается, что в сегменте охлаждения будет наблюдаться самый быстрый CAGR в 7,2% с 2026 по 2033 год, что обусловлено увеличением использования в условиях неотложной и критической помощи. Компоненты охлаждения необходимы для управления лихорадкой и снижения метаболической активности у критических пациентов. Сегмент выигрывает от роста случаев инсульта и остановки сердца. Технологические достижения в охлаждающих устройствах улучшают результаты лечения пациентов. Растущее внедрение целевых методов управления температурой еще больше стимулирует рост. Этот сегмент также поддерживается расширением инфраструктуры ICU во всем мире. Растущая осведомленность среди врачей повышает эффективность использования. Кроме того, расширение исследований в области терапии гипотермии способствует инновациям. Рост инвестиций в здравоохранение в странах с развивающейся экономикой поддерживает расширение. Эти факторы в совокупности ускоряют траекторию роста сегмента.
• Подача заявки
На основе применения рынок управления температурой пациентов сегментирован на предоперационную помощь, операционную комнату, послеоперационную помощь, острую помощь, отделение интенсивной терапии, отделения неотложной помощи, отделения интенсивной терапии новорожденных и другие приложения. Сегмент операционных доминировал на крупнейшей доле рынка в 36,5% в 2025 году, что обусловлено критической необходимостью поддерживать температуру пациента во время хирургических процедур. Регулирование температуры в операционных имеет важное значение для предотвращения осложнений и обеспечения лучших хирургических результатов. Сегмент выигрывает от увеличения глобальных хирургических объемов. Кроме того, строгие клинические рекомендации требуют управления температурой во время операций. Технологические достижения в системах интраоперационного потепления повышают эффективность. Больницы отдают приоритет безопасности пациентов, способствуя их усыновлению. Сегмент также выигрывает от увеличения расходов на здравоохранение. Растущая распространенность хронических заболеваний, требующих хирургического вмешательства, дополнительно поддерживает спрос. Интеграция передовых систем мониторинга повышает эффективность использования. Повышение осведомленности среди хирургов способствует росту. Эти факторы в совокупности обеспечивают доминирование сегмента.
Ожидается, что в сегменте отделения интенсивной терапии (ICU) будет наблюдаться самый быстрый CAGR в 8,1% с 2026 по 2033 год, что обусловлено увеличением числа госпитализаций по критическим показаниям. Пациентам часто требуется точный контроль температуры для оптимального восстановления. Сегмент выигрывает от растущей распространенности тяжелых инфекций и хронических заболеваний. Технологические достижения в автоматизированных системах управления температурой поддерживают внедрение. Увеличение инвестиций в инфраструктуру ICU во всем мире стимулирует рост. Кроме того, растущая осведомленность о целенаправленном управлении температурой повышает спрос. Сегмент также поддерживается ростом гериатрического населения. Значительный вклад вносит расширение учреждений по оказанию критической помощи на развивающихся рынках. Возможности непрерывного мониторинга улучшают результаты лечения. Эти факторы в совокупности стимулируют быстрый рост сегмента ICU.
• по медицинской специальности
На основе медицинской специальности рынок управления температурой пациентов сегментирован на общую хирургию, кардиологию, неврологию, педиатрию, торакальную хирургию, ортопедическую хирургию и другие медицинские специальности. Сегмент общей хирургии доминировал на крупнейшей доле рынка в 28,4% в 2025 году, что обусловлено большим объемом хирургических процедур, выполняемых во всем мире. Управление температурой является стандартным требованием в общих операциях для предотвращения осложнений. Сегмент выигрывает от увеличения хирургических вмешательств из-за роста хронических заболеваний. Кроме того, достижения в области хирургических методов повышают спрос на устройства для управления температурой. Больницы все чаще принимают стандартизированные протоколы периоперационной помощи. Сегмент также выигрывает от сильной инфраструктуры здравоохранения в развитых регионах. Повышение осведомленности о безопасности пациентов способствует дальнейшему росту. Увеличение усыновления в амбулаторных хирургических центрах способствует спросу. Постоянные инновации в хирургическом оборудовании повышают эффективность. Эти факторы в совокупности поддерживают доминирование сегмента.
Ожидается, что в сегменте кардиологии будет наблюдаться самый быстрый CAGR в 7,9% с 2026 по 2033 год, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний. Управление температурой играет решающую роль в кардиохирургических операциях и послекардиальном лечении. Сегмент выигрывает от достижений в технологиях кардиологической помощи. Все большее число кардиохирургических процедур во всем мире способствует росту. Кроме того, повышение осведомленности о терапевтической гипотермии способствует усыновлению. Сегмент также поддерживается расширением специализированных кардиоцентров. Государственные инициативы по улучшению инфраструктуры кардиологической помощи способствуют росту. Увеличение гериатрического населения еще больше стимулирует спрос. Непрерывные исследования в области лечения сердца способствуют инновациям. Эти факторы в совокупности ускоряют расширение сегмента.
• Конечный пользователь
На базе конечного пользователя рынок управления температурой пациентов сегментирован на больницы, специализированные клиники, амбулаторные хирургические центры и другие. Сегмент больниц доминировал на рынке с самой большой долей выручки в 64,7% в 2025 году, что обусловлено высоким объемом пациентов и наличием передовой медицинской инфраструктуры. Больницы являются основными центрами хирургии и критической помощи, увеличивая спрос на системы управления температурой. Сегмент выигрывает от сильных финансовых возможностей и доступа к передовым технологиям. Кроме того, увеличение числа госпитализаций способствует росту. Больницы все чаще принимают комплексные протоколы ухода за пациентами. Сегмент также поддерживается благоприятной политикой возмещения. Рост инвестиций в инфраструктуру здравоохранения еще больше повышает спрос. Увеличение распространенности хронических заболеваний способствует более высокому притоку пациентов. Постоянные технологические усовершенствования повышают эффективность. Эти факторы в совокупности обеспечивают доминирование сегмента.
Ожидается, что сегмент амбулаторных хирургических центров будет наблюдать самый быстрый CAGR в 8,4% с 2026 по 2033 год, что обусловлено растущим сдвигом в сторону амбулаторных операций. Эти центры предлагают экономически эффективные и эффективные хирургические процедуры, увеличивая спрос на системы управления температурой. Сегмент выигрывает от более короткого пребывания в больнице и более быстрого времени восстановления. Растущее предпочтение минимально инвазивных процедур способствует росту. Кроме того, значительному вкладу вносит расширение числа АСК во всем мире. Сегмент также поддерживается достижениями в портативных устройствах управления температурой. Растущие меры по сдерживанию расходов на здравоохранение способствуют принятию. Растущее предпочтение пациентов удобным настройкам ухода повышает спрос. Непрерывные инновации в амбулаторных технологиях поддерживают расширение. Эти факторы в совокупности стимулируют быстрый рост сегмента.
Региональный анализ рынка управления температурой пациентов
- Северная Америка доминировала на рынке управления температурой пациентов с самой большой долей доходов примерно 39,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением технологически передовых медицинских устройств и сильным присутствием ведущих игроков рынка по всему региону.
- Регион выигрывает от большого объема хирургических процедур и хорошо установленных клинических протоколов, которые подчеркивают периоперационное управление температурой, тем самым стимулируя постоянный спрос на эти системы.
- Это широкое распространение еще больше усиливается сильными расходами на здравоохранение, повышением осведомленности среди медицинских работников и наличием передовых учреждений критической помощи, созданием систем управления температурой пациентов в качестве важного компонента в больницах и хирургических центрах.
Американский рынок управления температурой пациентов
Американский рынок управления температурой пациентов занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовало большое количество хирургических процедур, сильная инфраструктура здравоохранения и раннее внедрение передовых медицинских технологий. Страна по-прежнему лидирует в области внедрения целевых систем регулирования температуры, особенно в условиях оказания неотложной помощи и послеоперационных условиях. Кроме того, присутствие крупных производителей медицинских устройств, продолжающиеся клинические исследования и все большее внимание к улучшению результатов лечения пациентов в значительной степени способствуют росту рынка. Растущая распространенность хронических заболеваний и растущее гериатрическое население поддерживают спрос на эффективные решения по управлению температурой в США.
Европейское исследование рынка управления температурой пациентов
Прогнозируется, что европейский рынок управления температурой пациентов будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет увеличения инвестиций в здравоохранение, строгих клинических рекомендаций по безопасности пациентов и повышения осведомленности о лечении периоперационной гипотермии. В регионе наблюдается растущее внедрение передовых систем отопления и охлаждения в больницах и амбулаторных хирургических центрах. Кроме того, наличие хорошо зарекомендовавших себя систем здравоохранения и повышенное внимание к улучшению хирургических результатов способствуют расширению рынка в европейских странах.
Британский рынок управления температурой пациентов
Ожидается, что в течение прогнозируемого периода рынок управления температурой пациентов в Великобритании будет расти с заметным CAGR, что обусловлено ростом числа хирургических процедур и сильным акцентом на безопасность пациентов в системе здравоохранения. Расширение внедрения передовых медицинских технологий наряду с правительственными инициативами, направленными на улучшение медицинских услуг, поддерживает рост рынка. Кроме того, наличие хорошо развитой инфраструктуры больниц и повышение осведомленности об управлении температурой в критических условиях способствуют расширению рынка в Великобритании.
Немецкий рынок управления температурой пациентов
Ожидается, что в течение прогнозируемого периода рынок управления температурой пациентов в Германии будет расширяться со значительным CAGR, чему будет способствовать сильная инфраструктура здравоохранения страны, высокие расходы на здравоохранение и акцент на технологические инновации. Налаженная сеть больниц Германии и все более широкое внедрение передовых систем мониторинга пациентов и регулирования температуры способствуют росту рынка. Кроме того, акцент на улучшении клинических результатов и уменьшении хирургических осложнений способствует дальнейшему использованию решений для управления температурой пациента.
Азиатско-Тихоокеанский рынок управления температурой пациентов
Рынок управления температурой пациентов в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет расти с самым быстрым CAGR примерно на 8,8%, что обусловлено расширением инфраструктуры здравоохранения, ростом расходов на здравоохранение и увеличением объемов хирургических операций в таких странах, как Китай, Япония и Индия. В регионе осуществляются значительные инвестиции в развитие и модернизацию больниц, что способствует внедрению передовых систем управления температурой. Кроме того, растущая осведомленность о безопасности пациентов и расширении доступа к медицинским услугам способствуют росту рынка во всем регионе.
Японский рынок управления температурой пациентов
Японский рынок управления температурой пациентов набирает обороты благодаря передовой системе здравоохранения страны, старению населения и высокому спросу на качественную медицинскую помощь. Растущее число хирургических процедур и сильный акцент на безопасность пациентов способствуют внедрению систем управления температурой. Кроме того, акцент Японии на технологических инновациях и интеграции передовых медицинских устройств в медицинских учреждениях способствует росту рынка.
Китайский рынок управления температурой пациентов
Китайский рынок управления температурой пациентов составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым развитием инфраструктуры здравоохранения, увеличением инвестиций в здравоохранение и ростом населения пациентов. В стране наблюдается рост хирургических процедур и госпитализаций, что стимулирует спрос на системы управления температурой. Кроме того, правительственные инициативы, направленные на улучшение доступа к здравоохранению и расширение отечественного производства медицинских изделий, являются ключевыми факторами, способствующими росту рынка в Китае.
Доля рынка управления температурой пациентов
Индустрия управления температурой пациентов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Компания 3M (США)
Stryker Corporation (США)
•BD (США)
GE HealthCare Technologies Inc. (США)
Medtronic (Ирландия)
•Smiths Medical (Великобритания)
ZOLL Medical Corporation (США)
Drägerwerk AG & Co. KGaA (Германия)
Inspiration Healthcare Group plc (Великобритания)
Gentherm Medical (США)
Atom Medical Corporation (Япония)
• Хирургическая компания (Нидерланды)
Geratherm Medical AG (Германия)
Stihler Electronic GmbH (Германия)
Biegler GmbH (Австрия)
EMIT Corporation (США)
•Inditherm plc (Великобритания)
Belmont Medical Technologies (США)
Энтермические медицинские системы (США)
Innocare Medical (Китай)
Последние события на мировом рынке управления температурой пациентов
- В январе 2021 года Medtronic объявила, что Управление по контролю за продуктами и лекарствами США одобрило свою систему абляции DiamondTemp, радиочастотную систему с контролируемой температурой, предназначенную для точного управления температурой ткани во время процедур абляции сердца, повышения процедурной безопасности и расширения своего портфеля управления температурой.
- В июне 2023 года Drägerwerk AG & Co. KGaA запустила систему нагревания пациентов Babyroo TN300, специально разработанную для ухода за новорожденными, обеспечивая стабильную температурную регуляцию и респираторную поддержку новорожденных, тем самым удовлетворяя критические потребности в уходе в отделениях интенсивной терапии новорожденных.
- В июле 2023 года корпорация Asahi Kasei заключила соглашение с BrainCool для эксклюзивного распространения BrainCool System и IQool System в США и Европе, расширяя доступ к передовым решениям по управлению температурой для терапевтической гипотермии и неврологической помощи.
- В январе 2024 года ZOLL Medical Corporation (компания Asahi Kasei) получила одобрение FDA и знака CE на усовершенствованную систему управления температурой термогарда, позволяющую сочетать управление температурой ядра и поверхности с улучшенной аналитикой, улучшая точность и гибкость в условиях критической помощи.
- В июле 2025 года Medline Industries объявила о запуске системы ComfortTemp Patient Warming System в некоторых больницах Азиатско-Тихоокеанского региона с одноразовыми одеялами для разогрева и передовыми конструкциями разъемов для улучшения периоперационного контроля температуры и комфорта пациента во время хирургических процедур.
- В августе 2025 года Arctx Medical объявила о прогрессе в направлении получения разрешения FDA для своего набора холодного катетера, предназначенного для регулирования температуры тела, представляющего собой новый минимально инвазивный подход к терапевтическому охлаждению в условиях неотложной помощи.
- В ноябре 2025 года Arctx Medical получила разрешение FDA на маркетинг своего набора холодного катетера, устройства для терморегуляции, предназначенного для контроля температуры пациента, а также для декомпрессии желудка и введения жидкости, что подчеркивает инновации в интегрированных решениях по управлению температурой.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











