Сегментация мирового рынка препаратов для лечения сердечной недостаточности у детей по видам лечения (диуретики, дигоксин, антагонисты альдостерона, ингибиторы АПФ, бета-блокаторы и инотропы), типу (нарушение кровообращения и нарушение работы насоса), конечным пользователям (клиники, больницы, амбулаторные хирургические центры и другие), каналу сбыта (аптеки при больницах, розничные аптеки, интернет-аптеки и другие) — тенденции отрасли и прогноз до 2032 года
Каковы размеры и темпы роста детской сердечной недостаточности
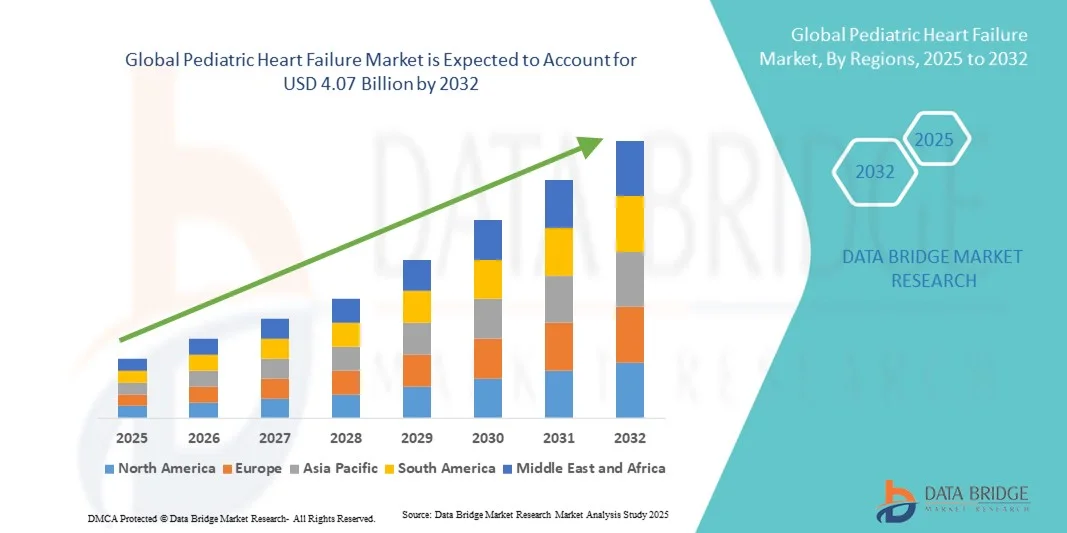
- По данным Data Bridge Market Research Analysis Мировой рынок детской сердечной недостаточности оценивается в2,78 млрд долларов в 2024 годуОжидается, что он достигнет4,07 млрд долларов к 2032 году, вCAGR 4,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности врожденных пороков сердца и хронических сердечно-сосудистых заболеваний у детей, что приводит к более высокому спросу на специализированные решения для лечения сердечной недостаточности у детей в больницах и клиниках.
- Кроме того, достижения в области ранней диагностики, улучшение фармакологической терапии и повышение осведомленности среди медицинских работников и лиц, осуществляющих уход, способствуют принятию инновационных вариантов лечения. Эти сходящиеся факторы ускоряют внедрение решений для лечения детской сердечной недостаточности, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$2,78 млрд.
- Ожидаемая рыночная стоимость (2032):$4,07 млрд.
- Прогноз CAGR (2024-2032):4.90%
Каковы основные выводы детской сердечной недостаточности
- Педиатрическая сердечная недостаточность, сложный клинический синдром, затрагивающий детей из-за структурных или функциональных сердечных расстройств, все чаще признается в качестве критической области в детской кардиологии, требующей специализированных протоколов лечения, ранней диагностики и комплексного ухода как в больницах, так и в амбулаторных условиях.
- Растущий спрос на передовые методы лечения детской сердечной недостаточности в первую очередь подпитывается ростом распространенности врожденных сердечных заболеваний, увеличением выживаемости педиатрических пациентов с сердечными аномалиями, ростом осведомленности среди врачей и лиц, осуществляющих уход, а также достижениями в фармакологических и аппаратных вмешательствах.
- Северная Америка доминировала на рынке детской сердечной недостаточности с самой большой долей дохода в 41,8% в 2024 году, характеризующейся передовой инфраструктурой здравоохранения, высокой клинической осведомленностью и сильным присутствием ведущих фармацевтических и медицинских компаний. В США наблюдался значительный рост в принятии лечения детской сердечной недостаточности, обусловленный больничными протоколами для ранней диагностики, внедрением рекомендаций по управлению на основе фактических данных и инновациями в педиатрической терапии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке детской сердечной недостаточности в течение прогнозируемого периода, согласно прогнозам, зарегистрирует CAGR в размере 10,5%, чему будет способствовать рост педиатрических сердечно-сосудистых заболеваний, улучшение инфраструктуры здравоохранения, увеличение инвестиций в специализированные педиатрические сердечные центры и растущая доступность передовых вариантов лечения в таких странах, как Китай и Индия.
- Сегмент избыточной циркуляции доминировал на рынке детской сердечной недостаточности с долей дохода 52% в 2024 году из-за более высокой распространенности шунтов слева направо и врожденных сердечных аномалий, приводящих к перегрузке объема у педиатрических пациентов.
Сфера охвата и сегментация рынка детской сердечной недостаточности
|
Атрибуты |
Педиатрическая сердечная недостаточность ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в детской сердечной недостаточности
Достижения в области инновационной терапии и мониторинга
- Значительной и ускоряющейся тенденцией на мировом рынке детской сердечной недостаточности является растущее внедрение передовых терапевтических возможностей и технологий цифрового мониторинга. Инновации, такие как устройства помощи желудочков для детей (VAD), генная терапия и носимые решения для мониторинга сердца, улучшают результаты лечения пациентов и позволяют более точно управлять хроническими заболеваниями сердца у детей.
- Клиницисты все чаще используют платформы телемониторинга для отслеживания жизненно важных показателей, сердечного выброса и приверженности лекарствам в режиме реального времени, что позволяет своевременно проводить вмешательства и сокращать реадмиссию в больницы.
- Интеграция прогнозной аналитики на основе ИИ в детской кардиологии улучшает раннюю диагностику и стратификацию риска, помогая врачам персонализировать планы лечения для молодых пациентов с сердечной недостаточностью.
- Например, в январе 2023 года Medtronic объявила о запуске в США устройства помощи детским желудочкам следующего поколения, предназначенного для обеспечения более безопасной долгосрочной поддержки кровообращения для детей с тяжелой сердечной недостаточностью.
- Цифровые платформы также обеспечивают дистанционное обучение пациентов, виртуальные консультации и интерактивные программы ухода для семей, улучшая приверженность лечению и общее качество жизни педиатрических пациентов.
- Растущее сотрудничество между больницами, компаниями медицинского оборудования и исследовательскими институтами способствует быстрым инновациям в педиатрической терапии сердечной недостаточности, что приводит к улучшению доступа к передовым вариантам лечения.
Динамика рынка детской сердечной недостаточности
водитель
Растущая распространенность педиатрических заболеваний сердца и улучшение диагностики
- Растущая распространенность врожденных пороков сердца, кардиомиопатий и других хронических сердечно-сосудистых заболеваний среди детей является основным фактором для рынка детской сердечной недостаточности. Раннее выявление и своевременное вмешательство имеют решающее значение для повышения выживаемости и качества жизни.
- Достижения в области диагностической визуализации, такие как эхокардиография, МРТ сердца и 3D-моделирование, позволяют точно оценить функцию сердца и улучшить планирование лечения для педиатрических пациентов.
- Например, в августе 2022 года Бостонская детская больница внедрила платформу эхокардиографии с помощью ИИ, которая повысила точность диагностики детской сердечной недостаточности и оптимизировала схемы лечения.
- Растущая осведомленность среди медицинских работников и родителей о важности раннего выявления и специализированной педиатрической помощи расширяет рынок.
- Расширение правительственных и неправительственных инициатив, ориентированных на здоровье детей, программы детского кардиологического скрининга и кампании в области общественного здравоохранения, способствуют внедрению ранней диагностики и лечения.
- Принятие передовых фармакологических методов лечения, включая педиатрические рецептуры ингибиторов АПФ, бета-блокаторов и новых инотропов, еще больше способствует росту рынка.
Сдержанность/вызов
Высокие затраты на лечение, ограниченная специализированная инфраструктура и проблемы регулирования
- Относительно высокая стоимость лечения детской сердечной недостаточности, устройств и больничного ухода может ограничить доступ в регионах с низким и средним уровнем дохода, что влияет на общий рост рынка.
- Доступность специализированных педиатрических кардиоцентров и обученных кардиологов остается ограниченной во многих регионах, что создает проблемы для широкого внедрения передовых методов лечения.
- Регулятивные одобрения для педиатрических устройств и лекарств часто требуют более длительных клинических испытаний и проверки безопасности.
- Например, в марте 2021 года исследование, проведенное в Латинской Америке, показало, что ограниченная доступность детских вспомогательных устройств для желудочков привела к задержкам в начале лечения для нескольких пациентов.
- Опасения по поводу потенциальных побочных эффектов, долгосрочной безопасности и осложнений, связанных с устройством, могут заставить родителей и опекунов колебаться в выборе передовых вариантов лечения.
- Недостаточная осведомленность лиц, осуществляющих уход, об управлении болезнями, ранних предупреждающих признаках и соблюдении предписанных методов лечения может еще больше препятствовать эффективности лечения.
- Преодоление этих проблем за счет государственной поддержки, расширения страхового покрытия, расширения инфраструктуры для детской кардиологической помощи и непрерывного медицинского образования будет иметь решающее значение для устойчивого роста рынка.
Как сегментируется детская сердечная недостаточность
Рынок детской сердечной недостаточности сегментирован на основе лечения, типа, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок сегментирован на диуретики, дигоксин, антагонисты альдостерона, ингибиторы АПФ, бета-блокаторы и инотропы. Сегмент диуретиков доминировал на рынке с долей выручки 44,5% в 2024 году, что обусловлено его установленной эффективностью в управлении перегрузкой жидкости, снижением показателей госпитализации и улучшением симптоматического облегчения у пациентов с сердечной недостаточностью у детей. Больницы и клиники широко принимают диуретики в качестве терапии первой линии из-за простоты введения, быстрого клинического ответа и рекомендаций на основе руководящих принципов. Сегмент выигрывает от сильной уверенности врача, включения в протоколы детской сердечной недостаточности и высокой доступности в крупных учреждениях здравоохранения. Информационные кампании, клиническая подготовка и включение в руководящие принципы лечения еще больше усиливают принятие. Страховое покрытие и благоприятная политика возмещения в Северной Америке и Европе также способствуют доминированию. Проникновение на рынок является сильным у детей с избыточной циркуляцией и типами отказов насоса. Исследования, подчеркивающие безопасность и переносимость, повышают доверие клиницистов, в то время как новые комбинированные методы лечения с диуретиками поддерживают устойчивое использование. Сегмент также выигрывает от интеграции в больничные формулярные системы и широкой доступности как фирменных, так и общих форм. В целом, диуретики остаются краеугольным камнем лечения детской сердечной недостаточности в разных регионах.
Ожидается, что сегмент Inotropes будет наблюдать самый быстрый CAGR 11,5% с 2025 по 2032 год, что обусловлено ростом усыновления в тяжелых педиатрических случаях, настройках ICU и острой декомпенсированной сердечной недостаточностью. Инотропы улучшают сократимость миокарда, предлагая немедленные гемодинамические преимущества, особенно в критической помощи и послеоперационных сердечных пациентов. Увеличение доступности педиатрических рецептур и инноваций в инфузионных устройствах способствует росту. Больницы и амбулаторные центры расширяют протоколы инотропной терапии из-за положительных результатов и более короткого времени восстановления. Повышение осведомленности среди кардиологов о роли инотропов в связывающей терапии для кандидатов на трансплантацию способствует усыновлению. Клинические исследования, подчеркивающие безопасность в сочетании с обновлениями руководящих принципов, повышают доверие рынка. Рост также поддерживается улучшением инфраструктуры здравоохранения в Азиатско-Тихоокеанском регионе и Латинской Америке, расширением доступа к неотложной помощи и ростом заболеваемости врожденными заболеваниями сердца. Интеграция Inotropes в больничные протоколы, одобрение врачей и непрерывные исследования и разработки в педиатрических препаратах делают его самым быстрорастущим сегментом лечения.
- По типу
В зависимости от типа, рынок сегментирован на сбой избыточной циркуляции и сбой насоса. Сегмент избыточной циркуляции доминировал с долей дохода 52% в 2024 году из-за более высокой распространенности шунтов слева направо и врожденных сердечных аномалий, приводящих к перегрузке объема у педиатрических пациентов. Эффективные стратегии управления, включая диуретики, ингибиторы АПФ и бета-блокаторы, широко используются для предотвращения прогрессирования. Больницы внедряют структурированные протоколы мониторинга и раннего вмешательства, что способствует доминированию сегмента. Повышение осведомленности клиницистов, принятие руководящих принципов и сосредоточение внимания на профилактическом управлении еще больше способствуют росту. Инициативы по обучению пациентов и страховое покрытие стандартных методов лечения способствуют проникновению на рынок. Сегмент использует мощную инфраструктуру больниц и специализированные отделения детской кардиологии в Северной Америке и Европе. Исследования, подчеркивающие улучшение результатов при своевременном вмешательстве, укрепляют принятие. Высокая осведомленность врачей и стандартизированные протоколы лечения делают чрезмерную циркуляционную недостаточность предпочтительным направлением программ лечения сердечной недостаточности у детей.
Ожидается, что в сегменте отказов насоса будет наблюдаться самый быстрый CAGR в 10,8% с 2025 по 2032 год, вызванный ростом случаев дисфункции миокарда из-за врожденных дефектов, кардиомиопатий и послеоперационных осложнений. Растущее внедрение инотропов, бета-блокаторов и аппаратной терапии стимулирует сегмент. Больницы и клиники все чаще внедряют интенсивный мониторинг, раннее вмешательство и расширенные пути ухода. Информационные кампании, обучение врачей и увеличение педиатрических кардиологических учреждений поддерживают рост. Расширение рынка в развивающихся регионах с улучшенным доступом к здравоохранению еще больше ускоряет принятие. Увеличение интеграции фармакологических и нефармакологических вмешательств улучшает результаты, стимулируя спрос. Технологические достижения в педиатрической кардиологической помощи в сочетании с исследованиями и разработками в области терапии, связанной с отказом насосов, вносят дополнительный вклад в быстрый рост сегмента.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клиники, больницы, амбулаторные хирургические центры и другие. Сегмент Больницы доминировал с долей дохода 59% в 2024 году, благодаря специализированным педиатрическим кардиологическим отделениям, доступу к передовым методам лечения и способности управлять острыми и хроническими случаями сердечной недостаточности. Больницы служат основными центрами диагностики, мониторинга и долгосрочного управления, пользуясь структурированными путями ухода. Сегмент также выигрывает от сильного присутствия клиницистов, обученных педиатрических кардиологов и доступности средств интенсивной терапии. Политика возмещения расходов, партнерские отношения больниц с фармацевтическими компаниями и широкое внедрение стандартизированных рекомендаций по лечению еще больше укрепляют доминирование сегмента. Высокий приток пациентов, принятие основанных на фактических данных протоколов и комплексных предложений по уходу делают больницы основным выбором для лечения детской сердечной недостаточности.
Ожидается, что сегмент амбулаторных хирургических центров будет наблюдать самый быстрый CAGR в 11% с 2025 по 2032 год, чему способствуют растущие амбулаторные процедуры, минимально инвазивные вмешательства и спрос на краткосрочное лечение стабилизированных пациентов с сердечной недостаточностью. Рост поддерживается более широким внедрением кардиохирургических процедур дневного ухода, улучшением инфраструктуры здравоохранения и ростом инвестиций в специализированные центры. Гибкость, более низкие затраты и удобство для пациентов способствуют дальнейшему внедрению. Учебные программы, осведомленность врачей и политика вспомогательного возмещения также способствуют росту. Расширение АСК в развивающихся регионах, таких как Азиатско-Тихоокеанский регион и Латинская Америка, расширяет доступ к рынкам.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку, Онлайн-аптеку и другие. Сегмент «Больничная аптека» доминировал с долей выручки 62% в 2024 году, благодаря прямым закупкам больницами стационарной и амбулаторной помощи, обеспечивая постоянную поставку необходимых педиатрических препаратов от сердечной недостаточности. Интеграция с больничными формулярными системами, преимущества массовых закупок и соблюдение нормативных требований приводят к доминированию. Больницы отдают приоритет доступности запасов, обеспечению качества и предпочитаемым врачом фирменным лекарствам. Сегмент выигрывает от структурированной логистики, больничных сетей и прочных отношений с поставщиками. Доверие пациентов и страховое покрытие еще больше усиливают предпочтение больничной аптеки.
Сегмент онлайн-аптек, как ожидается, станет свидетелем самого быстрого CAGR в 12% с 2025 по 2032 год, что обусловлено ростом внедрения электронной аптеки, удобством доставки на дом и повышением осведомленности среди лиц, осуществляющих уход. Рост также поддерживается внедрением телемедицины, цифровыми платформами рецептов и расширением проникновения в Интернет. Воспитатели все чаще полагаются на онлайн-аптеки для регулярных заправок, фирменных и общих вариантов и своевременного доступа к лекарствам. Маркетинговые инициативы, партнерские отношения с поставщиками медицинских услуг и программы скидок увеличивают охват. Сегмент выигрывает от быстрого расширения в городских и полугородских регионах по всему миру.
Какой регион имеет наибольшую долю в сегменте детской сердечной недостаточности
- Северная Америка доминировала на рынке детской сердечной недостаточности с самой большой долей дохода в 41,8% в 2024 году, что обусловлено передовой инфраструктурой здравоохранения, высокой клинической осведомленностью и сильным присутствием ведущих фармацевтических и медицинских компаний.
- Регион стал свидетелем значительного внедрения методов лечения детской сердечной недостаточности из-за хорошо установленных больничных протоколов для ранней диагностики и внедрения руководящих принципов управления, основанных на фактических данных. Увеличение инвестиций в специализированные детские кардиоцентры, расширение амбулаторных учреждений и повышение внимания к персонализированным вариантам лечения еще больше подпитывают рост рынка.
- Распространенность врожденных пороков сердца и хронических детских сердечно-сосудистых заболеваний высока в Северной Америке, что побудило врачей принять инновационные фармакологические и аппаратные методы лечения. Кроме того, правительственные инициативы, поддерживающие исследования в области педиатрического здравоохранения, непрерывные клинические испытания и расширенную политику возмещения, облегчают широкий доступ к расширенным вариантам лечения, стимулируя дальнейшее расширение рынка.
Американский рынок детской сердечной недостаточности Insight
Американский рынок детской сердечной недостаточности занял самую большую долю дохода в Северной Америке в 2024 году. Этот рост подпитывается высокой осведомленностью о детских сердечно-сосудистых расстройствах среди медицинских работников, широким распространением ранних диагностических процедур и внедрением больничных протоколов лечения. Рынок США выигрывает от обширных клинических исследований, надежной инфраструктуры здравоохранения и доступа к передовым фармакологическим методам лечения, таким как ингибиторы АПФ, бета-блокаторы и инотропы, предназначенные для педиатрических пациентов. Кроме того, повышение осведомленности среди лиц, осуществляющих уход, и родителей о раннем распознавании симптомов в сочетании с политикой вспомогательного страхования и возмещения приводит к принятию лечения. Рынок также стимулируется сотрудничеством между больницами, исследовательскими институтами и фармацевтическими компаниями, направленными на разработку инновационных, педиатрических методов лечения и улучшение клинических результатов.
Европейский рынок детской сердечной недостаточности Insight
Европейский рынок детской сердечной недостаточности, по прогнозам, будет расширяться с существенным CAGR в течение прогнозируемого периода, в первую очередь за счет растущей осведомленности о детских сердечно-сосудистых заболеваниях и увеличения доступности передовых вариантов лечения. В европейских странах наблюдается рост инвестиций в специализированные детские кардиоцентры, больницы и амбулаторные учреждения. Национальные инициативы в области здравоохранения, способствующие ранней диагностике, профилактической помощи и междисциплинарным подходам к управлению, поощряют внедрение доказательной терапии. Рост рынка также поддерживается увеличением участия в клинических испытаниях, доступностью педиатрических препаратов и медицинских устройств и растущим акцентом на улучшение доступности лечения и качества медицинской помощи во всем регионе.
Британский рынок детской сердечной недостаточности Insight
Ожидается, что в течение прогнозируемого периода рынок детской сердечной недостаточности в Великобритании будет расти с заметным CAGR, что обусловлено сочетанием повышения общественной и клинической осведомленности о детских сердечно-сосудистых расстройствах и значительных инвестиций в инфраструктуру здравоохранения. Больницы и специализированные сердечные центры расширяют возможности для удовлетворения растущего спроса на педиатрическую терапию. Программы раннего выявления, общенациональные инициативы по скринингу и повышение квалификации медицинских работников улучшают результаты лечения пациентов. Кроме того, сильная нормативно-правовая база Великобритании и доступ к инновационным методам лечения побуждают врачей принимать расширенные протоколы лечения, что способствует общему росту рынка.
Немецкий рынок детской сердечной недостаточности
Ожидается, что в течение прогнозируемого периода рынок детской сердечной недостаточности в Германии будет расширяться при значительном CAGR благодаря хорошо налаженной инфраструктуре здравоохранения, сильному клиническому опыту и высокой осведомленности пациентов. Больницы и специализированные детские кардиоцентры в Германии все чаще интегрируют передовые системы мониторинга, индивидуальные планы лечения и доказательную терапию. Государственная поддержка инициатив в области детского здоровья в сочетании с продолжающимися клиническими исследованиями и внедрением инновационных лекарств и устройств стимулирует рост. Кроме того, информационно-пропагандистские программы для пациентов и образовательные инициативы по уходу за больными повышают осведомленность о ранней диагностике и соблюдении протоколов лечения, поддерживая расширение рынка.
Азиатско-Тихоокеанский рынок детской сердечной недостаточности
Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке детской сердечной недостаточности в течение прогнозируемого периода, прогнозируемого на 10,5%. Рост подпитывается ростом распространенности детских сердечно-сосудистых заболеваний, улучшением инфраструктуры здравоохранения, увеличением инвестиций в специализированные детские сердечные центры и ростом доступности передовых вариантов лечения в таких странах, как Китай и Индия. Быстрая урбанизация, рост располагаемых доходов и расширение частных медицинских услуг улучшают доступность лечения. Правительственные инициативы, направленные на детское здоровье, в сочетании с повышением осведомленности родителей и лиц, осуществляющих уход, о ранней диагностике и лечении, способствуют росту рынка. Принятие современных протоколов лечения, улучшение доступа к фармакологической терапии и расширение амбулаторных и телемедицинских услуг еще больше ускоряют рынок.
Японский рынок детской сердечной недостаточности
Японский рынок детской сердечной недостаточности демонстрирует устойчивый рост, поддерживаемый высоким уровнем клинического опыта, передовой инфраструктурой здравоохранения и растущим вниманием к раннему выявлению и лечению детских сердечно-сосудистых заболеваний. Рынок выигрывает от государственных программ здравоохранения, передовых диагностических учреждений и наличия специализированных кардиоцентров. Кроме того, старение населения Японии стимулировало интерес к профилактической педиатрической помощи, увеличивая акцент на раннем лечении и долгосрочных стратегиях лечения заболеваний.
Китайский рынок детской сердечной недостаточности
Китайский рынок детской сердечной недостаточности составил значительную долю доходов в Азиатско-Тихоокеанском регионе в 2024 году, что обусловлено расширением педиатрических учреждений сердечно-сосудистой помощи, повышением осведомленности о детских сердечно-сосудистых расстройствах и повышением доступности инновационных вариантов лечения. Быстрая урбанизация, правительственные инициативы по улучшению педиатрического здравоохранения и наличие передовых фармакологических методов лечения способствовали росту рынка. Кроме того, растущий средний класс Китая, улучшенное страхование и частные инвестиции в здравоохранение поддерживают более широкое внедрение методов лечения детской сердечной недостаточности. Расширение телемедицинских услуг и сотрудничество между больницами и производителями медицинских изделий способствуют дальнейшему росту рынка.
Какие лучшие компании в детской сердечной недостаточности
Индустрия детской сердечной недостаточности в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Pfizer Inc(США)
- Компания Novartis AG(Швейцария)
- Johnson & Johnson и ее дочерние компании(США)
- Bayer AG AG(Германия)
- Эбботт(США)
- F. Hoffmann-La Roche AG (Швейцария)
- Takeda Pharmaceutical Company Limited (Япония)
- Санофи С.А. (Франция)
- Bristol-Myers Squibb Company (США)
- GSK plc (Великобритания)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Hikma Pharmaceuticals PLC (Великобритания)
Каковы последние события в детской сердечной недостаточности
- В апреле 2023 года во Флоренции, Италия, состоялся международный симпозиум под названием «Достижения в детской сердечной недостаточности: врожденные заболевания и кардиомиопатии». Мероприятие собрало ведущих экспертов для обсуждения современных стратегий управления детьми и подростками с сердечной недостаточностью, сосредоточив внимание на последних исследованиях и клинической практике в этой области.
- В марте 2025 года на конференции Американского колледжа кардиологии (ACC) была представлена основная презентация под названием «Путешествие во времени: улучшение ухода за пациентами с детской сердечной недостаточностью». На сессии были отмечены достижения в области ухода и лечения детской сердечной недостаточности, подчеркнута важность ранней диагностики, персонализированных планов лечения и интеграции новых терапевтических подходов для улучшения результатов лечения пациентов.
- В январе 2025 года Eli Lilly и компания объявили об обнадеживающих результатах клинического исследования фазы 3 SUMMIT, оценивая безопасность и эффективность инъекции тирзепатида у взрослых, страдающих сердечной недостаточностью с сохраненной фракцией выброса (HFpEF) и ожирением. Этот двойной агонист нацелен на глюкозо-зависимые инсулинотропные полипептиды (GIP) и глюкагоноподобные рецепторы пептида-1 (GLP-1), предлагая новую потенциальную терапию для запущенной сердечной недостаточности.
- В мае 2025 года Детский медицинский центр Коэна в Нью-Гайд-парке, Нью-Йорк, провел первую детскую трансплантацию сердца. Эта веха последовала за одобрением программы в штате Нью-Йорк в феврале 2025 года, ознаменовав создание первой детской программы трансплантации сердца на Лонг-Айленде. Трансплантация была выполнена доктором Тимоти Мартенсом и его командой, оказавшей важную услугу детям в регионе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.