


Сегментация мирового рынка контрактного производства АФИ для пептидной терапии по масштабу деятельности (доклинические и клинические испытания), методу синтеза (нехимический синтез и химический синтез), типу предприятия (крупное предприятие и малое и среднее предприятие) — тенденции отрасли и прогноз до 2032 г.
Что такое Peptide Therapeutics Contract API Manufacturing Size and Growth Rate
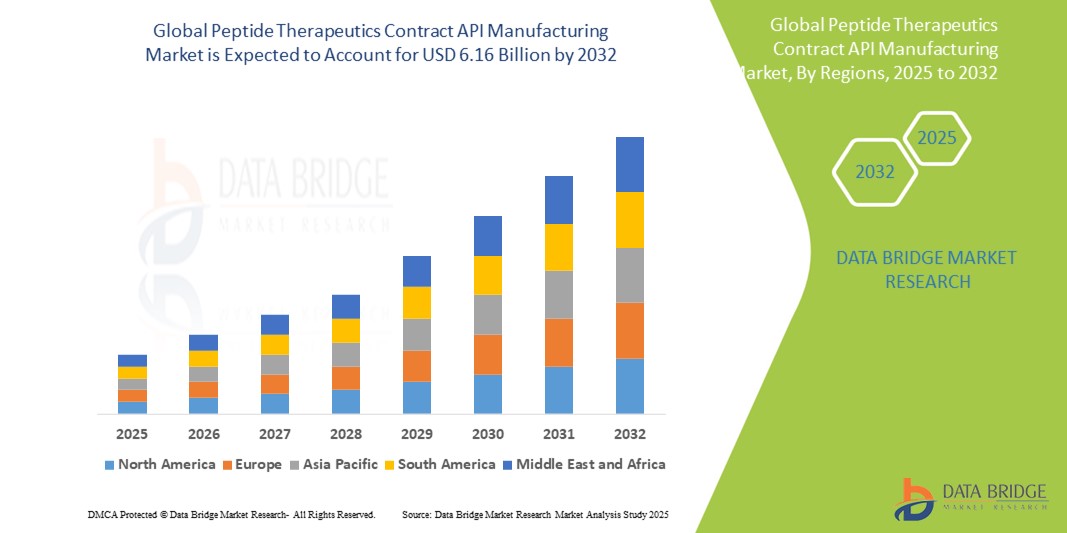
- По данным Data Bridge Market Research Analysis Глобальный контракт на производство пептидных терапевтических препаратов API оценивался по размеру3,48 млрд долларов в 2024 годуОжидается, что он достигнет$6,16 млрд к 2032 году, вCAGR 9.00%в течение прогнозируемого периода
- Этот рост обусловлен такими факторами, как рост распространенности хронических заболеваний., Достижения в области технологий синтеза пептидов и расширения биофармацевтических исследований и разработок
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$3,48 млрд.
- Ожидаемая рыночная стоимость (2032):$6,16 млрд.
- Прогноз CAGR (2024-2032):9.00%
Каковы основные выводы из производства Peptide Therapeutics Contract API
- Производство Peptide Therapys Contract API предполагает аутсорсинг производства активных фармацевтических ингредиентов (API) для препаратов на основе пептидов. Такой подход позволяет фармацевтическим компаниям использовать специализированный опыт и средства, обеспечивая эффективные и экономичные производственные процессы.
- Рост рынка в значительной степени обусловлен растущим внедрением пептидной терапии, достижениями в технологии синтеза и тенденцией к аутсорсингу фармацевтического производства специализированным производителям API. Пептиды набирают популярность в фармацевтических исследованиях из-за их высокой специфичности, низкой токсичности и благоприятного терапевтического индекса.
- Ожидается, что Северная Америка будет доминировать на рынке производства АФИ с долей 40,3%, что обусловлено развитой инфраструктурой здравоохранения и значительными инвестициями в биотехнологии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке производства АФИ с долей 23,6%, что обусловлено быстрым развитием инфраструктуры здравоохранения, растущим спросом на инновационные методы лечения и поддерживающей государственной политикой.
- Ожидается, что сегмент химического синтеза будет доминировать на рынке с долей рынка 41,8% из-за высокой эффективности и масштабируемости SPPS. Этот метод позволяет автоматизировать ступенчатое производство пептидов с высокой чистотой и поддерживает крупномасштабное производство, способствуя его широкому внедрению в производство терапевтических пептидов.
Сфера охвата и пептидная терапия Контракт API Сегментация рынка производства
|
Атрибуты |
Peptide Therapeutics Contract API Производство ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Какова ключевая тенденция в производстве АФИ по контракту на пептидную терапию
«Тенденции в области производства и аутсорсинга пептидного API»
- Заметной тенденцией в производстве пептидного API является растущее внедрение передовых технологий синтеза, таких как твердофазный пептидный синтез (SPPS), жидкофазный пептидный синтез (LPPS) и методы с микроволновой поддержкой. Эти инновации повышают эффективность производства, снижают затраты и позволяют синтезировать сложные пептидные структуры, тем самым улучшая масштабируемость и контроль качества.
- Растущий спрос на агонисты рецепторов GLP-1, обусловленный ростом распространенности диабета 2 типа и ожирения, оказывает значительное влияние на рынок пептидного API. Фармацевтические компании вкладывают значительные средства в расширение производственных мощностей для удовлетворения этого спроса.
- НапримерEli Lilly выделила дополнительно 5,3 миллиарда долларов на новое производственное предприятие в Индиане, чтобы увеличить производство лекарств от диабета и потери веса, Mounjaro и Zepbound.
- Аутсорсинг производства пептидных API контрактным производственным организациям становится все более распространенным, особенно в таких регионах, как Азиатско-Тихоокеанский регион. Такие страны, как Индия и Китай, предлагают экономически эффективные производственные мощности, что делает их привлекательными для фармацевтических компаний, стремящихся сократить расходы и повысить эффективность.
- Интеграция зеленой химии и устойчивых производственных процессов набирает обороты в индустрии пептидного API. Компании изучают экологически чистые методы, включая использование технологии рекомбинантной ДНК, для минимизации химических побочных продуктов и снижения воздействия на окружающую среду.
Peptide Therapeutics Contract API Динамика рынка производства
водитель
"Увеличение спроса наПептидная терапия"
- Растущий спрос на пептидную терапию при лечении различных хронических и сложных заболеваний, таких как рак, диабет и аутоиммунные расстройства, стимулирует потребность в услугах по производству контрактов на пептидную терапию.
- Пептиды становятся все более предпочтительными из-за их специфичности и потенции, предлагая таргетную терапию с меньшим количеством побочных эффектов по сравнению с традиционными маломолекулярными препаратами.
- Глобальный рост хронических заболеваний, наряду с расширением спектра препаратов на основе пептидов, приводит к увеличению спроса на эффективное, масштабируемое производство пептидов.
Например,
- В ноябре 2023 года в докладе, опубликованном Всемирной организацией здравоохранения (ВОЗ), прогнозируется, что хронические заболевания, такие как рак и диабет, будут продолжать расти во всем мире, причем только рак к 2040 году составит более 16 миллионов новых случаев. Это создает повышенную потребность в пептидных методах лечения, которые обеспечивают точное таргетирование таких заболеваний.
- По мере роста спроса на пептиды растет потребность в специализированных контрактных производителях API, которые могут соответствовать высоким стандартам производства пептидов и предоставлять экономически эффективные, масштабируемые решения фармацевтическим компаниям.
Возможность
«Достижения в области пептидного синтеза и производственных технологий»
- Разработка более совершенных технологий синтеза пептидов, таких как твердофазный синтез пептидов (SPPS) и технология рекомбинантной ДНК, позволяет более эффективно и экономично производить пептиды.
- Контрактные производители API могут использовать эти новые технологии для расширения производства, сохраняя при этом высокую чистоту и качество, удовлетворяя растущий спрос на терапевтические пептиды.
- Ожидается, что инновации в области автоматизации и методов непрерывного производства еще больше сократят затраты и сроки производства, открывая возможности для более широкого внедрения пептидной терапии.
Например,
- В январе 2025 года было опубликовано исследованиеПриродабиотехнологииВыделены достижения в области непрерывного синтеза пептидов, что позволяет быстрее и эффективнее производить пептиды. Исследование показало, что применение этих технологий может помочь удовлетворить растущий спрос на пептиды.в фармацевтической промышленности при одновременном снижении производственных затрат и времени выхода на рынок
- Эти достижения не только снижают производственные затраты, но и повышают масштабируемость и гибкость контрактных производителей, создавая значительные возможности на рынке пептидной терапии.
Сдержанность/вызов
«Высокие производственные затраты и сложные производственные процессы»
- Производство пептидов включает в себя сложные и трудоемкие процессы, такие как синтез твердофазных пептидов, очистка и контроль качества, что приводит к высоким производственным затратам.
- Производство Peptide API требует специализированных средств и опыта, что увеличивает общую стоимость производства. Это может стать препятствием для небольших производителей контрактов или фармацевтических компаний с ограниченным бюджетом.
Например,
- В октябре 2024 года в докладе Международного общества фармацевтической инженерии (ISPE) подчеркивались проблемы, с которыми сталкиваются контрактные производители пептидов в управлении высокими затратами, связанными с производством терапевтических пептидов. Эти затраты могут быть отнесены к требуемому специализированному оборудованию, сложности процессов синтеза и строгим нормативным требованиям.
- В результате эти проблемы могут ограничить доступность пептидной терапии, особенно для небольших фармацевтических компаний и систем здравоохранения на развивающихся рынках, замедляя общий рост рынка.
Как сегментируется производство Peptide Therapeutics Contract API
Рынок сегментирован на основе масштаба работы, метода синтеза и типа предприятия.
|
Сегментация |
Подсегментация |
|
По масштабу операции |
|
|
Метод синтеза |
|
|
Тип предприятия |
|
В 2025 году химический синтез будет доминировать на рынке с наибольшей долей в сегменте методов синтеза.
Ожидается, что сегмент химического синтеза будет доминировать на рынке производства пептидных терапевтических препаратов с наибольшей долей около 41,8% в 2025 году. Это доминирование объясняется высокой эффективностью и масштабируемостью SPPS, что позволяет автоматизировать ступенчатое производство пептидов с высокой чистотой. Способность метода поддерживать крупномасштабное производство и его широкое внедрение в производство терапевтических пептидов также способствуют его лидерству на рынке.
Ожидается, что на крупное предприятие будет приходиться наибольшая доля в течение прогнозируемого периода на рынке корпоративного типа.
Ожидается, что в 2025 году сегмент крупных предприятий будет доминировать на рынке производства АФИ, на который приходится более 40,6% мировых мощностей по производству пептидов. Это доминирование обусловлено их обширными ресурсами, передовыми технологиями и устоявшейся инфраструктурой, которые позволяют им соответствовать сложным требованиям производства пептидных API. Их способность поддерживать эффективное производство, соблюдать строгие нормативные стандарты и управлять крупномасштабными операциями еще больше укрепляет их лидерство на рынке.
В каком регионе находится наибольшая доля сегмента производства АФИ по контракту на пептидную терапию
Северная Америка имеет самую большую долю на рынке производства Peptide Therapeutics Contract API
- Северная Америка доминирует на рынке производства АФИ с долей 40,3%, что обусловлено развитой инфраструктурой здравоохранения и значительными инвестициями в биотехнологии.
- США занимают 30,9% рынка, чему способствует высокий спрос на инновационные пептидные методы лечения хронических заболеваний, таких как рак, диабет и сердечно-сосудистые расстройства.
- Устоявшаяся нормативно-правовая база региона в сочетании с присутствием крупных контрактных производителей и обширной научно-исследовательской и опытно-конструкторской деятельностью еще больше укрепляет его рыночные позиции.
- Кроме того, растущая распространенность хронических заболеваний и растущее внимание к точной медицине и биологическим препаратам подпитывают спрос на пептидную терапию, способствуя расширению рынка.
«Азиатско-Тихоокеанский регион, по прогнозам, зарегистрирует самый высокийCAGR на рынке производства Peptide Therapeutics Contract API
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на рынке производства АФИ с долей 23,6%, что обусловлено быстрым развитием инфраструктуры здравоохранения, растущим спросом на инновационные методы лечения и поддерживающей государственной политикой.
- Такие страны, как Китай, Индия и Южная Корея, становятся основными рынками из-за их расширяющихся возможностей фармацевтического производства, экономически эффективного производства и растущего сектора биотехнологий.
- Китай с его многочисленным населением пациентов и государственной поддержкой биотехнологических инноваций остается критически важным рынком для пептидной терапии, привлекая значительные иностранные инвестиции.
- Индия, по прогнозам, зарегистрирует самый высокий CAGR в 6,3% на рынке, поддерживаемый растущей фармацевтической промышленностью, растущим вниманием к биофармацевтикам и быстро расширяющимся сектором контрактного производства.
Какие компании являются ведущими в производстве Peptide Therapeutics Contract API
Конкурентный ландшафт рынка предоставляет детали конкурентам. Подробности включают в себя обзор компании, финансовые показатели компании, генерируемые доходы, рыночный потенциал, инвестиции в исследования и разработки, новые рыночные инициативы, глобальное присутствие, производственные площадки и объекты, производственные мощности, сильные и слабые стороны компании, запуск продукта, ширина и широта продукта, доминирование приложений. Приведенные выше данные касаются только фокуса компаний на рынке.
Основными лидерами рынка, работающими на рынке, являются:
- Группа Bachem()Швейцария)
- Корден Фарма(Германия)
- Лонза(Швейцария)
- Полипептидная группа(Швеция)
- AmbioPharm Inc.(США)
- WuXi AppTec (Китай)
- CEM Corporation (США)
- Thermo Fisher Scientific Inc. (США)
- JITSUBO CO,LTD.
- ChemPartner (Китай)
- ApexBio Technology (США)
- Biotage (Швеция)
- AnaSpec (США)
- Syngene International Limited (Индия)
- BCNPeptides (Испания)
- CPC Scientific Inc. (США)
- Креативные пептиды (США)
- CSBio (США)
- Hybio Pharmaceutical Co., Ltd. (США)
- Senn Chemicals (Швейцария)
Каковы последние разработки в производстве Peptide Therapeutics Contract API
- В январе 2025 года Bachem Holding AG, ведущий производитель пептидов, объявила о расширении своих производственных мощностей в Швейцарии, стремясь удовлетворить растущий мировой спрос на пептидные API. Новая установка будет включать расширенные возможности синтеза твердофазных пептидов (SPPS) и синтеза жидкофазных пептидов (LPPS), что позволит производить очень сложные пептиды с улучшенной масштабируемостью и эффективностью. Инвестиции также направлены на интеграцию передовых технологий очистки для обеспечения высококачественных пептидных API для фармацевтических применений.
- В октябре 2024 года Lonza Group AG объявила о завершении расширения своего завода по производству пептидов в Виспе, Швейцария. В настоящее время на объекте используются самые современные технологии производства, включая непрерывное производство, что значительно сокращает время и стоимость производства. Этот стратегический шаг укрепляет позиции Lonza как ключевого игрока на мировом рынке пептидных API, поддерживая растущий спрос на персонализированную медицину и биологию.
- В сентябре 2024 года Polypeptide Group представила новую полностью автоматизированную платформу синтеза пептидов на своем заводе в Мальмё, Швеция. Эта платформа использует передовую автоматизацию и управление процессами на основе ИИ для повышения эффективности, снижения изменчивости партии к партии и оптимизации производственных затрат. Компания также объявила о планах инвестировать в возможности переработки ниже по течению для улучшения очистки и масштабируемости пептидов.
- В сентябре 2024 года AmbioPharm Inc..Компания запустила новое современное производственное предприятие в Южной Каролине, США, ориентированное на производство высокочистых пептидных API для клинических и коммерческих применений. Объект включает в себя передовые технологии SPPS и очистки, предназначенные для поддержки растущего спроса на сложные пептидные терапевтические средства на мировом рынке.
- В августе 2024 года WuXi AppTec объявила о расширении своих возможностей по производству пептидов в Чанчжоу, Китай. Расширение включает в себя добавление крупномасштабных реакторов, передовых аналитических испытательных установок и полностью интегрированной системы контроля качества, повышая ее способность поставлять высококачественные пептидные API для фармацевтических клиентов по всему миру.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











