



Глобальный сегментирование рынка перкутанных коронарных интервенционных устройств по типу устройства (интродукторы чрескожной оболочки, катетеры-руководители, катетеры-руководители и воздушные катетеры), применению (болезнь коронарных артерий (CAD), острый коронарный синдром (ACS), инфаркт миокарда и другие), типу материала (металлические и биоразлагаемые полимеры), механизму безопасности (механизм защелкивания и механизм защиты игл), конечному пользователю (больницы, амбулаторные хирургические центры (ASCs), лаборатории катетеризации сердца и другие) - отраслевые тенденции и прогноз до 2033 года
Каковы размеры рынка перкутанных коронарных устройств и темпы роста
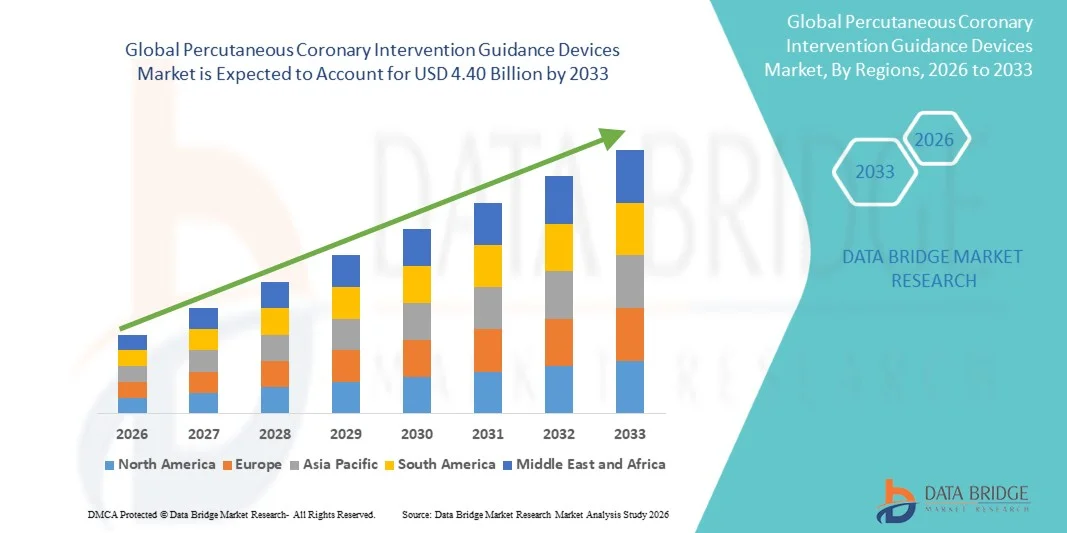
- Согласно анализу Data Bridge Market Research, рынок устройств для чрескожного коронарного вмешательства был оценен как2,10 млрд долларов в 2025 годуи, по прогнозам, достигнет$4,40 млрд к 2033 годуРастущий в aCAGR 9,70% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущей распространенностьюболезнь коронарных артерий(CAD), растущее внедрение минимально инвазивных сердечно-сосудистых процедур и быстрое развитие технологий внутрисосудистой визуализации и физиологической оценки.
- Растущее бремя сердечно-сосудистых заболеваний и стареющих популяций во всем мире в сочетании с растущими клиническими данными, поддерживающими PCI, управляемый изображениями и физиологией, поощряет больницы и лаборатории катетеризации сердца внедрять передовые устройства наведения. Визуализация в режиме реального времени, процедурное планирование с помощью ИИ и точные коронарные вмешательства повышают точность процедур, уменьшают осложнения и улучшают долгосрочные результаты лечения пациентов, тем самым ускоряя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $2,10 млрд
- Ожидаемая рыночная стоимость (2033): $4,40 млрд
- Прогноз CAGR (2026–2033): 9,70%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка перкутанных коронарных устройств
- Северная Америка доминировала на рынке устройств для подкожного коронарного вмешательства с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой сердечно-сосудистой помощи, благоприятной политикой возмещения и широким внедрением технологий внутрисосудистой визуализации.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 9,3% с 2026 по 2033 год, чему способствует растущее бремя сердечно-сосудистых заболеваний, расширение инфраструктуры здравоохранения, увеличение расходов на здравоохранение и растущее внедрение передовых технологий наведения PCI в Китае, Индии и Японии.
- Сегмент направляющих приводил рынок с долей 39,8% в 2025 году, что обусловлено их незаменимой ролью практически в каждой процедуре чрескожного коронарного вмешательства.
- Катетеры воздушных шаров являются наиболее быстро растущим типом устройств, по прогнозам, регистрируют CAGR в 9,2%, что отражает всплеск принятия специальных воздушных шаров, таких как воздушные шары с лекарственным покрытием, баллоны с забивкой и режущие воздушные шары для сложных коронарных поражений.
- Сегмент коронарной артерии (CAD) доминировал в категории приложений с долей выручки 52,3% в 2025 году, во главе с высокой глобальной распространенностью атеросклеротической ишемической болезни сердца и увеличением числа процедур PCI.
- В 2025 году на долю металла приходилось 84,6% рынка, что было обусловлено его превосходной механической прочностью, гибкостью, долговечностью и установленными клиническими показателями в устройствах коронарного вмешательства.
- Сегмент механизма срезания игл является самой быстрорастущей категорией механизмов безопасности с CAGR 8,6%, что обусловлено растущим спросом на экономически эффективные решения для обеспечения безопасности острых предметов в медицинских учреждениях.
Отчет о масштабах и чрескожной коронарной интервенции Руководящие устройства сегментации рынка
|
Атрибуты |
Руководящие устройства для чрескожного коронарного вмешательства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке перкутанных коронарных устройств
- Интервенционные кардиологи все чаще используют внутрисосудистую визуализацию и физиологические технологии для улучшения оценки поражения, оптимизации размещения стента и улучшения процедурных результатов во время сложных чрескожных коронарных вмешательств.
- Например, в октябре 2025 года Philips представила интеграцию предоперационных данных коронарной КТ с платформой кат-лаборатории Azurion, автоматически синхронизируя реконструкцию 3D КТ с движением C-руки, чтобы обеспечить дополнительное анатомическое руководство во время ИКТ и поддержать разработку рабочих процессов ИКТ под руководством КТ.
- В режиме реального времени визуализация IVUS и OCT позволяет врачам оценивать морфологию бляшек, размеры сосудов, характеристики поражения, расширение стента и аппозицию стента с большей точностью, чем только ангиография.
- Интеграция внутрисосудистой визуализации с физиологической оценкой становится важной тенденцией, позволяющей клиницистам комбинировать анатомическую информацию с оценкой ишемии для более персонализированного принятия решений.
- Медицинские работники все чаще ищут интегрированные платформы кат-лаборатории, которые сочетают в себе визуализацию, физиологию, совместную регистрацию и процедурное руководство для упрощения рабочих процессов и сокращения количества отдельных технологий, необходимых во время процедур PCI.
- Например, в декабре 2025 года Philips объявила о соглашении о приобретении SpectraWAVE, добавив в свой портфель коронарных вмешательств технологию внутрисосудистой визуализации HyperVue и технологию X1-FFR с поддержкой ИИ, сочетающую внутрисосудистую визуализацию, коронарную физиологию и руководство на основе ИИ.
- Поскольку больницы все чаще отдают приоритет точности, эффективности рабочего процесса и основанному на фактических данных ИПК, интеграция передовых технологий визуализации, физиологии, ИИ и мультимодального руководства, как ожидается, ускорит внедрение устройств для коронарного вмешательства следующего поколения.
Каковы основные движущие силы рынка устройств для чрескожного коронарного вмешательства
- Растущее глобальное бремя ишемической болезни сердца и усложнение процедур ИППП значительно увеличивают спрос на передовые устройства наведения, способные предоставлять подробную анатомическую и физиологическую информацию во время вмешательств.
- Например, в августе 2025 года Европейское общество кардиологов подчеркнуло, что интракоронарная визуализация перешла к рекомендации класса IA в Руководстве по комплексному ИПК 2024 года, подкрепленной доказательствами из 21 исследования с участием более 18 000 пациентов, что укрепило клинический спрос на коронарные вмешательства под руководством IVUS и OCT.
- Кардиологи, больницы и лаборатории катетеризации сердца все чаще интегрируют технологии IVUS, OCT, FFR и iFR в рабочие процессы PCI для улучшения размера стента, оптимизации развертывания, выявления остаточных заболеваний и поддержки решений о лечении на основе фактических данных.
- Например, в мае 2025 года Philips объявила о завершении регистрации в исследовании DEFINE GPS с 2182 пациентами в 85 больницах в 18 странах, оценивая ангиографию в сочетании с совместной регистрацией IFR для улучшения руководства и результатов лечения PCI, демонстрируя растущее клиническое принятие и валидацию вмешательства, основанного на физиологии.
- Поскольку клинические рекомендации все чаще поддерживают PCI с визуальным управлением и технологические достижения, улучшающие интеграцию рабочих процессов, ожидается, что устройства для руководства коронарным вмешательством будут по-прежнему необходимы для улучшения процедурной точности, результатов лечения и оптимизации лечения.
Какие факторы препятствуют росту рынка подкожных коронарных устройств
- Продвинутые устройства наведения PCI требуют дополнительных капитальных затрат, одноразовых катетеров изображений, специализированного оборудования и обученного персонала, увеличивая процедурные расходы и ограничивая принятие среди больниц с ограниченными бюджетами здравоохранения.
- Например, в феврале 2025 года ирландское исследование микрозатрат, опубликованное в Open Heart, показало, что внутрикоронарная визуализация увеличила среднее время процедуры PCI с 45 до 60 минут и добавила 841 доллар США для IVUS и 989 долларов США для OCT, подчеркнув дополнительные процедурные расходы и расходы на оборудование, связанные с передовыми технологиями наведения.
- Эти финансовые и операционные барьеры особенно затрагивают небольшие больницы и сердечные центры, где ограниченный доступ к специализированной инфраструктуре кат-лабораторий и опытные операторы могут ограничить рутинное использование технологий IVUS, OCT и физиологического руководства.
- Например, в августе 2026 года проспективное многоцентровое исследование OCT2ACT, опубликованное в JACC: Advances, показало, что 53,0% из 908 пациентов, которые соответствовали критериям IA класса для внутрикоронарной визуализации, прошли PCI без визуализации, в то время как поглощение изображений варьировалось от 16,7% до 100% в разных центрах, подчеркивая постоянные барьеры для принятия и изменения практики.
- Сочетание затрат на оборудование, ограничений на возмещение расходов, дополнительного процессуального времени, наличия оборудования и требований к обучению операторов продолжает ограничивать широкое распространение, особенно в чувствительных к затратам системах здравоохранения и сердечных центрах с низкими ресурсами.
Как сегментируется рынок перкутанных коронарных устройств
Рынок перкутанного коронарного вмешательства сегментирован на основе типа устройства, применения, типа материала, механизма безопасности и конечного пользователя.
- Тип устройства
На основе типа устройства рынок устройств для чрескожного коронарного вмешательства сегментирован на вводчики чрескожной оболочки, направляющие катетеры,путеводители,ибаллонные катетерыСегмент проводов доминировал на рынке с долей 39,8% в 2025 году, благодаря их незаменимой роли практически в каждой процедуре чрескожного коронарного вмешательства. Провода обеспечивают основной путь для доставки воздушных шаров,стенты,катетеры изображений и другие интервенционные устройства при коронарных поражениях. Постоянные достижения в области управляемости, управления крутящим моментом, гидрофильных покрытий и возможностей пересечения поражений улучшают процедурные характеристики. Они широко используются как в рутинных, так и в сложных вмешательствах, включая хронические общие окклюзии и поражения бифуркации. Растущий объем процедур PCI и наличие специализированных направляющих проводов для различных характеристик поражения продолжают укреплять доминирование сегмента.
Сегмент катетеров воздушных шаров, по прогнозам, зарегистрирует самый быстрый рост в CAGR на 9,2% с 2026 по 2033 год, что обусловлено растущим внедрением специальных воздушных шаров, таких как воздушные шары с лекарственным покрытием, баллоны с забивкой и режущие воздушные шары для сложных коронарных поражений. Эти устройства поддерживают подготовку к поражению и улучшают расширение сосудов во время PCI. Постоянные достижения в материалах для воздушных шаров, гибкость, технологии нанесения покрытий и производительность улучшают процедурные характеристики. Растущее лечение кальцинированных и сложных коронарных поражений еще больше поддерживает спрос на передовые аэростатные технологии. Растущие клинические данные о терапии баллонами с лекарственным покрытием по отдельным показаниям также способствуют принятию.
- С помощью приложения
На основе применения рынок устройств для руководства чрескожным коронарным вмешательством сегментирован на заболевание коронарной артерии (CAD), острый коронарный синдром (ACS), инфаркт миокарда и другие. Сегмент коронарных артерий (CAD) доминировал на рынке с долей 52,3% в 2025 году, что обусловлено высокой глобальной распространенностью атеросклеротической болезни коронарных артерий и увеличением числа процедур PCI. CAD остается основным показанием для коронарной ангиопластики и имплантации стента. Продолжающееся бремя ишемической болезни создает устойчивый спрос на устройства, используемые для навигации, оценки и лечения коронарных поражений. Расширение доступа к диагностике сердечно-сосудистых заболеваний и интервенционному лечению еще больше способствует усыновлению. Продвинутые устройства наведения помогают врачам улучшить оценку поражения и процедурную точность во время вмешательств САПР.
Сегмент острого коронарного синдрома (ACS), по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 9,0% с 2026 по 2033 год, чему будет способствовать растущий спрос на быстрое и точное коронарное вмешательство в неотложную сердечно-сосудистую помощь. АКС требует своевременного восстановления коронарного кровотока, создавая спрос на эффективные процедуры ИПК. Провода, катетеры и воздушные шары позволяют врачам получить доступ и лечить пораженные коронарные сосуды. Расширение доступа к специализированным кардиоцентрам и лабораториям катетеризации улучшает доступ к экстренному вмешательству. Технологические достижения также поддерживают более быструю оценку поражения и процедурное руководство. Расширение сердечно-сосудистой инфраструктуры в странах с развивающейся экономикой еще больше улучшает доступ к лечению АСУ.
- Тип материала
На основе типа материала рынок перкутанных устройств для коронарного вмешательства сегментирован на металлические и биоразлагаемые полимеры. Сегмент металла доминировал на рынке с долей 84,6% в 2025 году благодаря своей превосходной механической прочности, гибкости, долговечности и установленным клиническим показателям в устройствах коронарного вмешательства. Нержавеющая сталь, нитинол и кобальт-хромовые сплавы широко используются в направляющих проводах, направляющих катетерах и оболочках. Эти материалы обеспечивают прочную прочность, передачу крутящего момента и структурную стабильность во время сложных коронарных вмешательств. Установленные производственные процессы и обширное знакомство с врачом продолжают поддерживать широкое распространение. Металлические материалы также совместимы со сложными конструкциями устройств, используемых для сложных коронарных анатомий.
Сегмент биоразлагаемых полимеров, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 10,4% с 2026 по 2033 год, что обусловлено увеличением исследований и разработок сердечно-сосудистых устройств следующего поколения с использованием передовых биоматериалов. Биоразлагаемые полимеры предлагают потенциальные преимущества, связанные с биосовместимостью и контролируемой деградацией. Производители изучают полимерные технологии для повышения производительности устройства при одновременном снижении долгосрочной стойкости материала. Достижения в области полимерного состава и механических свойств расширяют их потенциальное использование в сердечно-сосудистых приложениях. Повышение внимания к безопасности пациентов и заживлению сосудов способствует инновациям в биоразлагаемых материалах. Инвестиции в исследования и разработки поддерживают разработку улучшенных полимерных интервенционных технологий.
- По механизму безопасности
На основе механизма безопасности рынок перкутанных устройств для наведения коронарного вмешательства сегментирован на механизм зажима игл и механизм защиты игл. Механизм защиты от игл доминировал на рынке с долей 61,5% в 2025 году, благодаря его способности уменьшать случайные травмы иглы и улучшать безопасность медицинских работников во время процедур сосудистого доступа. Защитные системы обеспечивают защиту вокруг открытых игл после использования. Больницы все чаще отдают приоритет механизмам, которые уменьшают профессиональное воздействие патогенов, передающихся через кровь. Пассивные и автоматические защитные конструкции также могут упростить обработку после процедур. Растущая осведомленность о безопасности медицинских работников поддерживает внедрение более безопасных сосудистых технологий. Растущий акцент на профилактике инфекций и безопасности труда продолжает укреплять спрос на механизмы защиты от игл.
Сегмент механизма отсечения игл, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,6% с 2026 по 2033 год, что обусловлено растущим спросом на экономически эффективные решения для обеспечения безопасности острых предметов в медицинских учреждениях. Эти механизмы помогают защитить или отключить использованные иглы после процедур сосудистого доступа. Повышение внимания регулирующих органов к защите работников здравоохранения поощряет учреждения здравоохранения к укреплению практики управления острыми проблемами. Производители разрабатывают упрощенные механизмы, предназначенные для улучшения удобства использования без добавления существенной процедурной сложности. Расширение инфраструктуры здравоохранения создает дополнительный спрос на доступные технологии безопасности. Все большее внимание уделяется безопасности труда и профилактике инфекций, что еще больше способствует усыновлению.
- Конечный пользователь
На основе конечного пользователя рынок устройств для руководства чрескожным коронарным вмешательством сегментирован на больницы, амбулаторные хирургические центры (ASC), лаборатории катетеризации сердца и другие. Сегмент больниц доминировал на рынке с долей 67,2% в 2025 году, что обусловлено большим объемом процедур PCI, выполняемых в третичных и многопрофильных больницах. Больницы, как правило, имеют комплексную инфраструктуру катетеризации и специализированные сердечно-сосудистые группы, необходимые для коронарных вмешательств. Возможности неотложной кардиологической помощи еще больше увеличивают количество процедур PCI, проводимых в больницах. Увеличение инвестиций в сердечно-сосудистую инфраструктуру способствует внедрению передовых технологий наведения. Наличие интервенционных кардиологов и многопрофильных клинических групп также способствует принятию в больницах.
Сегмент лабораторий катетеризации сердца, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,5% с 2026 по 2033 год, что обусловлено увеличением числа специализированных учреждений сердечно-сосудистого вмешательства. Эти лаборатории предоставляют специализированные среды для ангиографии, PCI, внутрисосудистой визуализации и физиологической оценки. Растущее внедрение процедур, ориентированных на изображение и физиологию, увеличивает спрос на сложные устройства наведения в этих объектах. Инвестиции в современную инфраструктуру кат-лаборатории и передовые платформы визуализации повышают эффективность процедур. Растущее бремя сердечно-сосудистых заболеваний увеличивает спрос на специализированные интервенционные сердечные услуги. Большая концентрация передовых технологий в специализированных лабораториях способствует дальнейшему расширению сегмента.
В каком регионе находится наибольшая доля рынка перкутанных коронарных устройств
- Северная Америка доминировала на рынке устройств для подкожного коронарного вмешательства с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой сердечно-сосудистой помощи, благоприятной политикой возмещения и широким внедрением технологий внутрисосудистой визуализации.
- Регион также выигрывает от широкого внедрения технологий внутрисосудистой визуализации и физиологической оценки, увеличения распространенности заболевания коронарных артерий, растущего предпочтения минимально инвазивных коронарных вмешательств и постоянных инвестиций в лаборатории катетеризации сердца и интервенционные кардиологические инновации. Эти факторы продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
Руководящие указания по чрескожному коронарному вмешательству США Market Insight
Рынок устройств для чрескожного коронарного вмешательства в США демонстрирует сильный рост благодаря хорошо зарекомендовавшей себя системе здравоохранения страны, благоприятной структуре возмещения и сильному присутствию ведущих производителей сердечно-сосудистых устройств. Увеличение предпочтений врачей в отношении ИВУС-, ОКТ- и физиологической ИПК поддерживает спрос в больницах и лабораториях катетеризации сердца. Кроме того, растущие клинические данные для ишемической и физиологической коронарных вмешательств, наряду с постоянными инвестициями в передовые сердечно-сосудистые технологии, ускоряют внедрение устройств наведения PCI.
Азиатско-тихоокеанское руководство по коронарному вмешательству Market Insight
Ожидается, что рынок устройств для подкожного коронарного вмешательства в Азиатско-Тихоокеанском регионе будет быстро расти, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний, расширением инфраструктуры здравоохранения и ростом инвестиций в передовую сердечную помощь в таких странах, как Китай, Индия и Япония. Растущие расходы на здравоохранение, более широкое внедрение минимально инвазивных коронарных вмешательств и повышение осведомленности о передовых технологиях наведения ИПП способствуют расширению регионального рынка. Кроме того, растущая доступность катетеризации сердца и растущее внедрение технологий внутрисосудистой визуализации и физиологической оценки ускоряют рост рынка по всему региону.
Японское руководство по чрескожному коронарному вмешательству Market Insight
Японский рынок устройств для чрескожного коронарного вмешательства демонстрирует последовательный рост из-за растущего спроса на передовую сердечно-сосудистую помощь, стареющего населения и все более широкого внедрения высокоточных коронарных вмешательств. Больницы и лаборатории катетеризации сердца все чаще используют провода, катетеры, внутрисосудистую визуализацию и технологии физиологической оценки для улучшения процедурной точности и результатов лечения пациентов. Кроме того, сложившаяся в Японии индустрия медицинского оборудования, сильное присутствие производителей сердечно-сосудистых устройств и акцент на передовую интервенционную кардиологию способствуют дальнейшему росту рынка.
Китайское чрескожное коронарное вмешательство Руководство по устройствам рынка
Китайский рынок устройств для подкожного коронарного вмешательства быстро растет, что обусловлено увеличением бремени сердечно-сосудистых заболеваний, расширением инфраструктуры здравоохранения и растущим спросом на минимально инвазивные коронарные процедуры. Растущие инвестиции в лаборатории катетеризации сердца и растущее внедрение передовых проводов, катетеров, аэростатных технологий и систем внутрисосудистой визуализации значительно поддерживают спрос на рынке. Кроме того, расширение услуг интервенционной кардиологии и повышение доступности передовых технологий ИППП позиционируют Китай как важный растущий рынок для устройств для коронарного вмешательства.
Британская компания Percutaneous Coronary Intervention Guidance Devices Market Insight
Рынок устройств для чрескожного коронарного вмешательства в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением передовых сердечно-сосудистых процедур и растущим акцентом на PCI с визуальным руководством и физиологией. Больницы и сердечные центры все чаще используют внутрисосудистую визуализацию и технологии физиологической оценки для улучшения оценки поражения, процедурной точности и клинических результатов. Кроме того, растущие клинические данные, подтверждающие передовые рекомендации по ИПК, наряду с продолжающимися инвестициями в сердечно-сосудистую помощь и лабораторные возможности катетеризации, способствуют росту рынка в Великобритании.
Германия чрескожное коронарное вмешательство Руководство по устройствам рынка
Рынок устройств для чрескожного коронарного вмешательства в Германии неуклонно расширяется благодаря передовой инфраструктуре здравоохранения страны, сильным возможностям сердечно-сосудистой помощи и растущему внедрению сложных интервенционных кардиологических технологий. Больницы и лаборатории катетеризации сердца все чаще используют передовые провода, катетеры, внутрисосудистую визуализацию и системы физиологической оценки для сложных коронарных вмешательств. Постоянные технологические достижения, сильные производственные возможности медицинского оборудования и растущий акцент на точном и минимально инвазивном сердечно-сосудистом лечении способствуют дальнейшему росту рынка в Германии.
Какие компании являются ведущими на рынке устройств для чрескожного коронарного вмешательства
Индустрия перкутанного коронарного вмешательства в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Эбботт(США)
- Boston Scientific Corporation(США)
- Медтроник.Ирландия
- Terumo Corporation(Япония)
- Koninklijke Philips N.V.(Нидерланды)
- Siemens Healthineers AG (Германия)
- GE HealthCare (США)
- Merit Medical Systems, Inc. (США)
- Teleflex Incorporated (США)
- Кордис (США)
- ASAHI INTECC CO., LTD. (Япония)
- NIPRO CORPORATION (Япония)
- Орбус Нейх (Гонконг)
- AngioDynamics, Inc. (США)
- B. Braun Melsungen AG (Германия)
- Cook Medical (США)
- MicroPort Scientific Corporation (Китай)
- Sahajanand Medical Technologies Pvt. Ltd. (Индия)
- Lepu Medical Technology (Пекин) Co., Ltd. (Китай)
- Biosensors International Group, Ltd. (Сингапур)
Каковы последние разработки на рынке перкутанных коронарных устройств
- В декабре 2025 года Philips объявила о соглашении о приобретении SpectraWAVE Inc., добавив свою систему визуализации HyperVue с улучшенной сосудистой визуализацией и поддерживаемыми ИИ возможностями коронарной визуализации, а также X1-FFR для физиологической оценки на основе ангиографии. Приобретение предназначено для расширения портфеля технологий внутрисосудистой визуализации и коронарной физиологии Philips и усиления интеграции ИИ в процедуры PCI, управляемые изображениями.
- В октябре 2025 года Terumo Interventional Systems объявила о клиренсе FDA 510(k) для своей двойной сенсорной системы визуализации OPUSWAVE и катетера визуализации DualView, сочетающего визуализацию оптической частотной области и внутрисосудистое ультразвуковое исследование в пределах одного катетера. Система была разработана для обеспечения одновременных взаимодополняющих представлений о коронарной анатомии и поддержки более комплексной оценки заболевания коронарных артерий во время ИППП с визуальным управлением.
- В октябре 2023 года Abbott запустила в Индии свою программную платформу визуализации сосудов Ultreon 1.0, интегрирующую оптическую когерентную томографию с искусственным интеллектом для обеспечения автоматизированной оценки коронарных блокировок, размеров сосудов и характеристик кальция. Технология также обеспечивает пошаговое руководство, предназначенное для поддержки точного размещения стента, расширения и аппозиционирования во время коронарных вмешательств.
- В мае 2024 года Abbott запустил XIENCE Sierra Everolimus Eluting Coronary Stent System в Индии, расширив свой портфель коронарных вмешательств с помощью стента следующего поколения, предназначенного для обеспечения улучшенной доставки и точности при сложных коронарных поражениях. Эбботт также подчеркнул использование технологий визуализации и диагностики с поддержкой ИИ наряду с устройствами коронарного вмешательства для поддержки врачей, выполняющих сложные процедуры PCI.
- В июле 2021 года Philips запустила IntraSight Mobile, мобильную интервенционную платформу, объединяющую внутрисосудистую визуализацию, физиологические измерения и совместную регистрацию для коронарных и периферических сосудистых процедур. Разработка была призвана обеспечить больницам и офисным лабораториям большую гибкость в использовании передовых технологий терапии с визуальным наведением и поддержать более упорядоченные интервенционные рабочие процессы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











