


Сегментация мирового рынка фотолитографии по типу (глубокое ультрафиолетовое излучение (DUV), экстремальное ультрафиолетовое излучение (EUV), I-линия, фторид криптона (KRF), сухое излучение фторида аргона (ARF) и другие), применению (фронтенд и бэкенд), конечному использованию (процесс формирования рисунка интегральных схем, изготовление печатных плат, производство микропроцессоров и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка фотолитографии
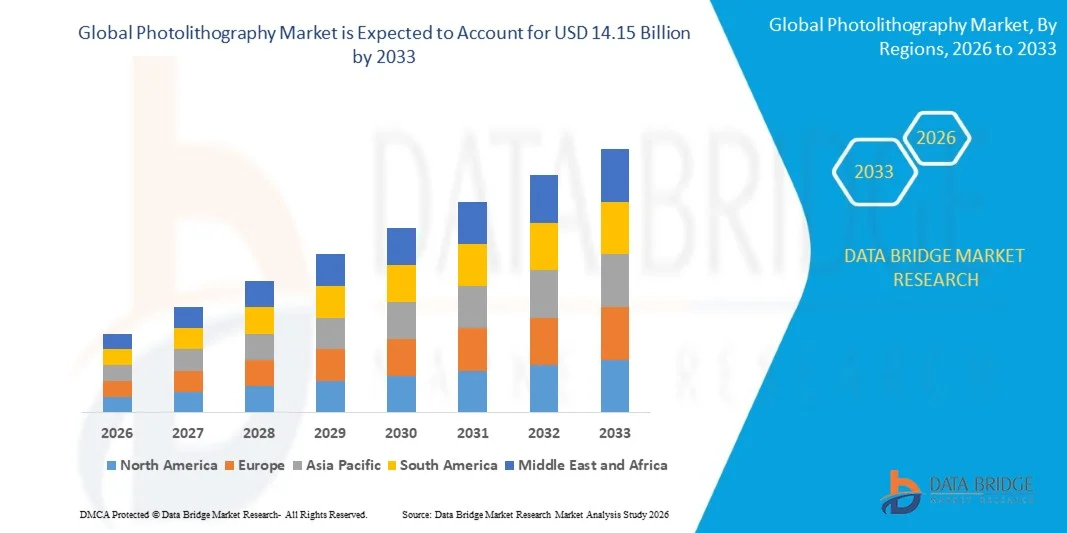
- По данным Data Bridge Market Research Analysis Объем мирового рынка фотолитографии оценивается в10,26 млрд долларов в 2025 годуОжидается, что он достигнет14,15 млрд долларов к 2033 году, вCAGR 4.10%в течение прогнозируемого периода
- Растущая цифровизация и растущий спрос на полупроводниковые устройства в различных отраслях промышленности являются основным фактором, ответственным за рост рынка.
- Кроме того, такие факторы, как увеличение производства компьютерных чипов, растущий рынок упаковки электроники и его преимущества, такие как высокое разрешение, высокая чувствительность к свету, хорошие адгезионные свойства, и это позволяет 3D инкапсулировать клетки в гидрогелях, что способствует росту рынка фотолитографии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$10,26 млрд.
- Ожидаемая рыночная стоимость (2033)$ 14,15 млрд.
- Прогноз CAGR (2026–2033): 4.10%
Каковы основные выводы рынка фотолитографии
- Ожидается, что появление инновационных и передовых технологий для производства полупроводниковых приборов и увеличение государственной поддержки достижений создадут различные новые возможности, которые приведут к росту рынка фотолитографии в вышеуказанный прогнозируемый период.
- По оценкам, функциональные дефекты в устройстве для фотолитографии, ограниченная надежность инструментов воздействия и сложности во время производственной процедуры представляют собой серьезную проблему, препятствующую росту рынка фотолитографии.
- Азиатско-Тихоокеанский регион доминировал на рынке фотолитографии с долей дохода 46,7% в 2025 году, чему способствовало сильное присутствие центров производства полупроводников, крупномасштабное производство электроники и быстрое расширение передовых мощностей по производству чипов в Китае, Тайване, Южной Корее и Японии.
- Согласно прогнозам, Северная Америка зарегистрирует самый быстрый CAGR в 7,36% с 2026 по 2033 год, что обусловлено увеличением инвестиций в исследования полупроводников, передовой дизайн чипов и внутренние производственные инициативы в США и Канаде.
- Сегмент Deep Ultraviolet (DUV) доминировал на рынке с долей 41,6% в 2025 году, поскольку он остается наиболее широко используемой технологией в производстве полупроводников для интегральных схем шаблонов на передовых и зрелых узлах.
Сфера охвата и сегментация рынка фотолитографии
|
Атрибуты |
Фотолитография Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке фотолитографии
"Увеличение перехода к передовым технологиям EUV и высокоточным технологиям фотолитографии"
- На рынке фотолитографии наблюдается сильное внедрение литографии Extreme Ultraviolet (EUV) и передовых технологий рисования, предназначенных для поддержки производства полупроводников следующего поколения и архитектуры чипов высокой плотности.
- Производители оборудования внедряют высокоточные системы экспозиции, улучшенные технологии выравнивания и передовые фоторезистивные материалы, которые обеспечивают меньшие размеры узлов, улучшенное разрешение рисунка и более высокую пропускную способность пластин.
- Растущий спрос на высокопроизводительные процессоры, чипы искусственного интеллекта, передовые устройства памяти и компоненты связи 5G ускоряет внедрение передовых технологий литографии на предприятиях по производству полупроводников.
- Например, такие компании, как Canon, Nikon, Lam Research и Samsung Electronics расширяют инвестиции в литографические системы следующего поколения, передовые технологии обработки пластин и решения для производства полупроводников с высоким разрешением.
- Растущая потребность в меньших транзисторных геометриях, улучшенная производительность микросхем и более высокая точность производства приводят к переходу к передовым методам литографии и технологиям мультипаттерна.
- Поскольку полупроводниковые устройства продолжают уменьшаться в размерах и усложняться, технологии фотолитографии будут по-прежнему иметь важное значение для обеспечения производства полупроводников следующего поколения и высокопроизводительных электронных устройств.
Каковы основные драйверы рынка фотолитографии
- Растущий спрос на высокопроизводительные полупроводники, процессоры искусственного интеллекта, передовые чипы памяти и высокоскоростные устройства связи значительно увеличивает потребность в передовых системах фотолитографии в производстве полупроводников.
- Например, в 2025 году ведущие компании, такие как Canon, Nikon и Lam Research, расширили свои портфели полупроводникового оборудования для поддержки процессов литографии с высоким разрешением и технологий производства чипов следующего поколения.
- Растущее внедрение инфраструктуры 5G, искусственного интеллекта, автономных транспортных средств, потребительской электроники и систем облачных вычислений ускоряет производство полупроводников по всему миру в США, Европе и Азиатско-Тихоокеанском регионе.
- Достижения в литографии EUV, фоторезистивных материалах, технологиях выравнивания пластин и прецизионных оптических системах улучшили точность производства, пропускную способность и показатели выхода полупроводников
- Растущая разработка передовых полупроводниковых узлов, интегральных схем высокой плотности и высокоскоростных вычислительных архитектур создает высокий спрос на передовое фотолитографическое оборудование в современных полупроводниковых фабах.
- Ожидается, что благодаря увеличению инвестиций в производство полупроводников, правительственным инициативам в области чипов и инновациям в электронике следующего поколения рынок фотолитографии будет испытывать устойчивый долгосрочный рост.
Какой фактор влияет на рост рынка фотолитографии
- Высокие капитальные вложения и эксплуатационные расходы, связанные с передовым фотолитографическим оборудованием, остаются основным барьером для новых предприятий по производству полупроводников и небольших производителей микросхем.
- Например, в течение 2024-2025 годов колебания в цепочках поставок полупроводников, рост затрат на прецизионные оптические компоненты и увеличение сложности оборудования повысили производственные затраты для нескольких глобальных поставщиков полупроводникового оборудования.
- Сложность внедрения передовых литографических процессов, технологий EUV и методов мультипаттерна требует высококвалифицированных инженеров, специализированной инфраструктуры и обширного технического опыта.
- Ограниченная инфраструктура производства полупроводников в странах с развивающейся экономикой и высокие технологические барьеры замедляют внедрение передовых систем фотолитографии в некоторых регионах.
- Конкуренция со стороны альтернативных технологий производства чипов, передовых упаковочных решений и развивающихся архитектур полупроводникового дизайна может создать технологическое и ценовое давление в отрасли.
- Для решения этих проблем компании сосредотачиваются на разработке экономичных литографических систем, улучшении фоторезистивных технологий, повышении автоматизации и расширении глобальных партнерств по производству полупроводников для ускорения внедрения технологий фотолитографии во всем мире.
Как сегментируется рынок фотолитографии
Рынок сегментирован на основеТип, применение и конечное использование.
• По типу
На основе типа рынок фотолитографии сегментирован на Deep Ultraviolet (DUV), Extreme Ultraviolet (EUV), I-line, Krypton Fluoride (KRF), Argon Fluoride Dry (ARF Dry) и другие. Сегмент Deep Ultraviolet (DUV) доминировал на рынке с долей 41,6% в 2025 году, поскольку он остается наиболее широко используемой технологией в полупроводниковом производстве для создания интегральных схем на продвинутых и зрелых узлах. Системы литографии DUV обеспечивают высокую точность, надежность и совместимость с крупномасштабными процессами изготовления полупроводников. Они широко используются в микросхемах памяти, логических устройствах и производстве микроконтроллеров благодаря своей развитой инфраструктуре и экономической эффективности по сравнению с технологиями следующего поколения.
Ожидается, что сегмент Extreme Ultraviolet (EUV) будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на передовые полупроводниковые узлы ниже 7 нм. Технология EUV позволяет создавать меньшие транзисторные структуры, повышая производительность чипа, энергоэффективность и скорость обработки. Растущие инвестиции в передовые литейные заводы и производство чипов следующего поколения ускоряют внедрение систем литографии EUV во всем мире.
• Подача заявки
На основе применения рынок сегментирован на Front-End и Back-End. Сегмент Front-End доминировал на рынке с долей 64,3% в 2025 году, чему способствовало широкое использование процессов фотолитографии на этапах изготовления пластин, таких как узор транзисторов, формирование ворот и разработка схемы компоновки. Передняя литография играет решающую роль в определении схем на кремниевых пластинах с точностью нанометрового уровня. Усложнение конструкции полупроводников, наряду с быстрым расширением передового производства узлов, стимулирует высокий спрос на фотолитографические системы с высоким разрешением в процессах изготовления.
Сегмент Back-End, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на передовые упаковочные технологии, упаковку на уровне пластин и интерконнектное моделирование. Фоновая фотолитография используется в таких процессах, как слои металлизации, соединительные прокладки и структуры межсоединений чипа. Растущее внедрение гетерогенной интеграции, чиплетов и технологий 3D-упаковки еще больше ускоряет спрос на передовые решения для фоновой фотолитографии.
• Конец использования
На основе конечного использования рынок фотолитографии сегментирован на процессы IC Patterning Process, Printed Circuit Board Fabrication, Microprocessor Fabrication и другие. Сегмент IC Patterning Process доминировал на рынке с долей 46,8% в 2025 году, что обусловлено его критической ролью в производстве полупроводников, где фотолитография используется для передачи схем на кремниевые пластины. Растущий спрос на микросхемы памяти, логические устройства и архитектуры системы на чипе (SoC) в потребительской электронике, центрах обработки данных и оборудовании ИИ подпитывает сильное внедрение фотолитографического оборудования для изготовления ИС.
Ожидается, что сегмент микропроцессорного производства будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует быстрое расширение высокопроизводительных вычислений, процессоров искусственного интеллекта и передовых вычислительных устройств. Потребность в меньших транзисторных узлах, более высоких скоростях обработки и энергоэффективных архитектурах побуждает производителей полупроводников внедрять передовые технологии фотолитографии для производства микропроцессоров следующего поколения.
В каком регионе самая большая доля рынка фотолитографии
- Азиатско-Тихоокеанский регион доминировал на рынке фотолитографии с долей дохода 46,7% в 2025 году, чему способствовало сильное присутствие центров производства полупроводников, крупномасштабное производство электроники и быстрое расширение передовых мощностей по производству чипов в Китае, Тайване, Южной Корее и Японии. В регионе расположены некоторые из крупнейших в мире полупроводниковых литейных заводов и производителей интегрированных устройств, которые в значительной степени полагаются на системы фотолитографии для изготовления пластин и передового производства узлов. Увеличение инвестиций в полупроводниковые фабы, высокий спрос на потребительскую электронику и растущее внедрение процессоров ИИ и чипов памяти постоянно подпитывают спрос на передовое оборудование для фотолитографии по всему региону.
- Ведущие производители полупроводников в Азиатско-Тихоокеанском регионе инвестируют в технологии литографии следующего поколения, такие как EUV и передовые системы DUV, для поддержки объемного производства передовых чипов. Постоянное расширение производственных мощностей, сильная государственная поддержка отечественного производства полупроводников и растущие инвестиции в инновации в области чипов укрепляют глобальное лидерство региона на рынке фотолитографии.
- Сильные цепочки поставок электроники, высокая концентрация заводов по производству полупроводников и растущий спрос на высокопроизводительные вычислительные устройства еще больше укрепляют доминирование Азиатско-Тихоокеанского региона в мировой индустрии фотолитографии.
Китайский рынок фотолитографии Insight
Китай является одним из крупнейших поставщиков в Азиатско-Тихоокеанском регионе благодаря широкой государственной поддержке самодостаточности полупроводников и масштабным инвестициям в отечественные производства чипов. Быстро расширяющаяся полупроводниковая экосистема страны в сочетании с растущим производством бытовой электроники, телекоммуникационного оборудования и автомобильной электроники увеличивает спрос на передовые инструменты фотолитографии. Постоянные инвестиции в заводы по производству пластин и научно-исследовательские институты еще больше ускоряют внедрение технологий литографии для передового производства полупроводников.
Японский рынок фотолитографии Insight
Япония играет решающую роль на региональном рынке из-за своего сильного присутствия в производстве полупроводникового оборудования и передового производства электроники. Страна известна точной инженерией и инновациями в технологиях производства чипов. Растущий спрос на передовые датчики, автомобильные полупроводники и высокопроизводительные вычислительные компоненты усиливает внедрение систем фотолитографии в японских заводах по производству полупроводников и электроники.
Южнокорейский рынок фотолитографии Insight
Южная Корея вносит значительный вклад в Азиатско-Тихоокеанский рынок, поддерживаемый ее глобальным лидерством в производстве чипов памяти и передовых полупроводниковых технологий. Крупные полупроводниковые компании в стране постоянно инвестируют в литографические системы на основе EUV для поддержки производства чипов следующего поколения. Растущий спрос на устройства памяти высокой плотности, процессоры искусственного интеллекта и аппаратное обеспечение связи 5G дополнительно стимулирует внедрение передового оборудования для фотолитографии.
Тайваньский рынок фотолитографии Insight
Тайвань является глобальным центром производства полупроводников и играет жизненно важную роль в экосистеме фотолитографии. Наличие ведущих полупроводниковых литейных заводов и высокий спрос на передовое производство узлов стимулирует постоянные инвестиции в литографические системы EUV и DUV. Быстрое расширение высокопроизводительных вычислительных чипов, процессоров смартфонов и ускорителей искусственного интеллекта еще больше увеличивает потребность в передовых решениях для фотолитографии.
Рынок фотолитографии Северной Америки
Согласно прогнозам, Северная Америка зарегистрирует самый быстрый CAGR в 7,36% с 2026 по 2033 год, что обусловлено увеличением инвестиций в исследования полупроводников, передовой дизайн чипов и внутренние производственные инициативы в США и Канаде. Поддерживаемые правительством программы разработки полупроводников, расширение передовых производственных мощностей по производству чипов и растущий спрос на процессоры ИИ и высокопроизводительные вычислительные системы ускоряют внедрение технологий фотолитографии. Постоянные инновации в области полупроводникового дизайна и тесное сотрудничество между технологическими компаниями, исследовательскими институтами и производителями микросхем еще больше укрепляют региональный рост.
Американский рынок фотолитографии Insight
США являются крупнейшим поставщиком в Северной Америке из-за сильных возможностей полупроводниковых исследований и разработок, передовых компаний по разработке чипов и расширения внутренних производственных инициатив. Растущее развитие ускорителей ИИ, высокопроизводительных процессоров и передового оборудования центров обработки данных стимулирует спрос на высокоточные системы фотолитографии. Правительственные инициативы по укреплению цепочек поставок полупроводников и инвестиции в технологии производства чипов следующего поколения еще больше поддерживают расширение рынка.
Канадская фотолитография Market Insight
Канада вносит устойчивый вклад в региональный рост за счет растущей экосистемы полупроводниковых исследований и увеличения инвестиций в передовые технологии электроники и фотоники. Университеты, исследовательские институты и полупроводниковые стартапы активно занимаются проектированием чипов и исследованиями в области нанотехнологий, стимулируя спрос на инструменты фотолитографии в лабораторных и экспериментальных производственных средах. Поддерживающая инновационная политика и сотрудничество с глобальными полупроводниковыми компаниями еще больше укрепляют роль Канады на региональном рынке.
Какие компании являются лучшими на рынке фотолитографии
Индустрию фотолитографии в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Lam Research Corporation (США)
- Visionics Sweden HB. (Швеция)
- Canon Inc. (Япония)
- TSI (США)
- EULITHA (Швейцария)
- EV Group (Австрия)
- Tecan Limited (Швейцария)
- MFLEX (США)
- Neutronix Quintel (США)
- Nikon Corporation (Япония)
- NIL Technology (Дания)
- Nuflare Technology Inc. (Япония)
- Onto Innovation (США)
- Samsung Electronics (Южная Корея)
- SMIC (Китай)
- SÜSS MicroTec SE (Германия)
- Taiwan Semiconductor Manufacturing Company Limited (Тайвань)
- Центр мониторинга Уппсалы (Швеция)
- Veeco Instruments Inc. (США)
Каковы последние события на мировом рынке фотолитографии
- В декабре 2024 года президент и генеральный директор Canon в Индии Тосиаки Номура подчеркнул заинтересованность компании в расширении возможностей для полупроводникового литографического оборудования в Индии, заявив, что Canon активно взаимодействует с производителями чипов, планирующими создать производственные мощности в стране, поскольку несколько глобальных полупроводниковых компаний оценивают Индию как развивающийся производственный центр, тем самым укрепляя потенциал страны в передовом производстве полупроводников и принятии литографии.
- В октябре 2024 года Фуджилим Корпорация представила новые сопротивления отрицательного тона и разработчиков, специально предназначенных для литографии EUV для улучшения процессов производства полупроводников, а также объявила о планах расширения производства и оценки качества этих материалов на своих площадках в Сидзуоке, Япония, и Пхёнтэке, Южная Корея, с новым оборудованием, которое должно начать работу в октябре 2025 года, тем самым поддерживая передовые схемы и дальнейшую миниатюризацию полупроводников.
- В сентябре 2024 года Фуджилим Корпорация принимала участие в выставке SEMICON India 2024, проходившей на выставке India Expo Mart в Большом Нойде с 11 по 13 сентября, где компания представила широкий спектр полупроводниковых материалов, включая фоторезисты, фотолитографические материалы, суспензии CMP, очистители после CMP, тонкопленочные химические вещества, полиимиды и материалы цветного фильтра WAVE CONTROL MOSAICTM для датчиков изображения, тем самым укрепив свое присутствие в быстро расширяющейся полупроводниковой экосистеме в Индии.
- В мае 2024 года Россия объявила о разработке и тестировании своей первой отечественной фотолитографической машины, предназначенной для производства 350-нм чипов, а заместитель министра Василий Шпак подтвердил на конференции CIPR, что система в настоящее время проходит испытания на производственной линии Зеленоградской технологии, тем самым отмечая значительный шаг к укреплению отечественных возможностей производства полупроводников в стране.
- В марте 2024 года ASML поставила свою литографическую систему EUV третьего поколения Twinscan NXE:3800E, оснащенную объективом с числовой апертурой 0,33 и предназначенную для поддержки изготовления передовых полупроводниковых узлов, включая 3 нм и 2 нм чипы, предлагая производительность обработки более 195 пластин в час с потенциалом достижения 220 пластин в час и точность выравнивания пластин ниже 1,1 нм, что позволяет производить полупроводники следующего поколения и высокопроизводительное производство чипов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











