


Сегментация мирового рынка лечения болезни Пика по типу (поведенческий вариант, первичная прогрессирующая афазия (ППА)), методам лечения (анальгетики, антипсихотические препараты, антидепрессанты, поведенческая терапия и другие), диагностике (анализы крови, МРТ, КТ, ПЭТ, биопсия и другие), дозировке (таблетки, инъекции и другие), способу введения (пероральный, внутривенный, внутримышечный и другие), симптомам (апатия, депрессия, агрессивность, потеря самоконтроля, паранойя, нетерпение, беспокойство, импульсивное поведение, детские поведенческие расстройства, проблемы с речью, плохая концентрация внимания и другие), конечным пользователям (клиники, больницы и другие), каналам сбыта (больничные аптеки, розничные аптеки и онлайн-аптеки) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка лечения заболеваний и темпы роста
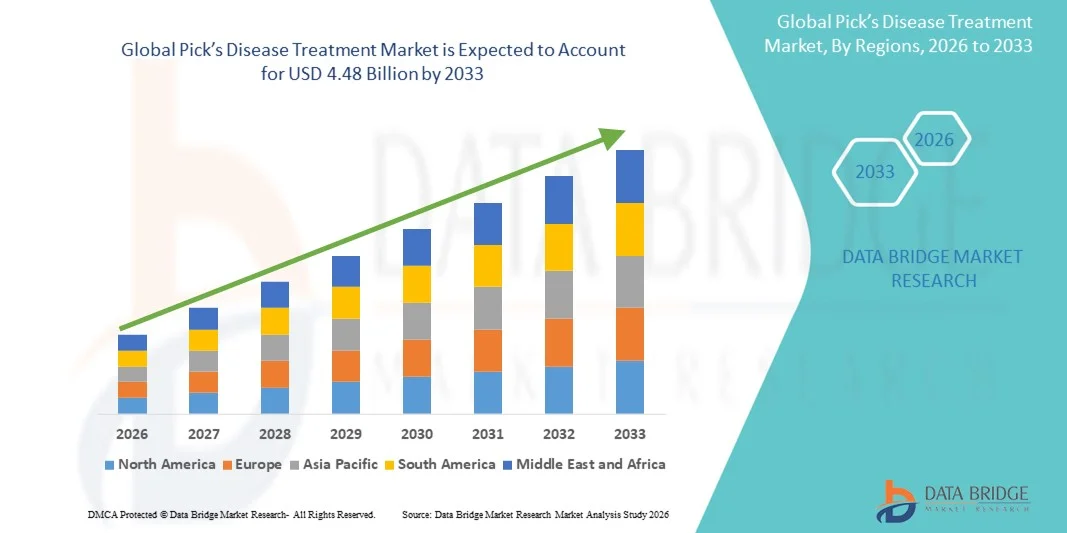
- Размер мирового рынка лечения заболеваний Pick был оценен как2,92 млрд долларов в 2025 годуОжидается, что он достигнет4,48 млрд долларов к 2033 году, вCAGR 5,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью болезни Пика, улучшением диагностических возможностей и растущей осведомленностью среди поставщиков медицинских услуг, которые стимулируют спрос на эффективные варианты лечения и управления.
- Кроме того, растущий спрос пациентов на терапию для управления симптомами и поддерживающие решения по уходу, наряду с продолжающимися исследованиями инновационных подходов к лечению, позиционирует лечение болезни Пика как критический сегмент внутри компании.Терапия нейродегенеративных расстройствТем самым значительно повышая рост отрасли
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,92 млрд.
- Ожидаемая рыночная стоимость (2033):$4,48 млрд.
- Прогноз CAGR (2026–2033):5.50%
Каковы основные выводы рынка лечения заболеваний Pick’s
- Лечение болезни Пика, предлагая лекарства и поведенческую терапию для лечения нейродегенеративных расстройств, становится все более важным как в клинических, так и в домашних условиях из-за его потенциала для улучшения качества жизни пациентов и замедления прогрессирования заболевания.
- Растущий спрос на лечение болезни Пика в первую очередь подпитывается растущей распространенностью расстройства, улучшением диагностических возможностей, повышением осведомленности среди поставщиков медицинских услуг и растущим предпочтением эффективных стратегий управления симптомами.
- Северная Америка доминировала в лечении болезни Пика с самой большой долей дохода 40,6% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением специализированных методов лечения и сильным присутствием ключевых фармацевтических и биотехнологических игроков, при этом США испытывают значительный рост потребления лечения, особенно в больницах и клиниках, что обусловлено инновациями в фармакологических и поведенческих вмешательствах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в лечении заболеваний Pick в течение прогнозируемого периода из-за повышения осведомленности, улучшения медицинских учреждений и расширения доступа к терапевтическим вмешательствам в развивающихся странах.
- Сегмент поведенческих вариаций доминировал в лечении болезни Пика с долей рынка 45,2% в 2025 году, что обусловлено его более высокой распространенностью среди пациентов с болезнью Пика и фокусом стратегий лечения на управлении когнитивными и поведенческими симптомами.
Сегментация рынка лечения заболеваний Pick и Scope
|
Атрибуты |
Лечение болезней Pick’s Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения заболеваний Pick’s
Появление искусственного интеллекта для ранней диагностики и мониторинга
- Значительной и ускоряющейся тенденцией на рынке лечения заболеваний Pick является растущее использование ИИ и машинного обучения для ранней диагностики и мониторинга прогрессирования заболевания, улучшения результатов лечения пациентов и обеспечения более целенаправленных вмешательств.
- Например, инструменты МРТ на основе ИИ могут обнаруживать ранние нейродегенеративные изменения у пациентов, позволяя клиницистам быстрее инициировать поведенческую терапию и фармакологическое лечение.
- Интеграция ИИ также позволяет прогнозировать прогрессирование симптомов и реакцию на лечение, поддерживая индивидуальные планы ухода за пациентами с болезнью Пика. Например, программные платформы могут отслеживать поведенческие и когнитивные изменения с течением времени для оптимизации терапии.
- Бесшовное внедрение диагностических инструментов на основе искусственного интеллекта с больничными информационными системами облегчает централизованный мониторинг пациентов и управление продольным уходом, создавая более единый подход к лечению.
- Эта тенденция к интеллектуальным, управляемым данными и персонализированным стратегиям управления меняет клинические ожидания для лечения болезни Пика. Следовательно, такие компании, как Cognito Therapeutics, разрабатывают платформы с поддержкой ИИ для отслеживания снижения когнитивных функций и предоставления действенных идей для ухода.
- Спрос на решения для диагностики и мониторинга с помощью искусственного интеллекта быстро растет в клинических и исследовательских условиях, поскольку поставщики медицинских услуг все чаще отдают приоритет точности, раннему вмешательству и оптимизированному выбору терапии.
- Расширение сотрудничества между фармацевтическими компаниями и поставщиками технологий искусственного интеллекта ускоряет инновации в решениях для прогностического лечения. Например, создаются партнерства для интеграции анализа когнитивных данных с терапевтическими вмешательствами.
- Технологии телемедицины и дистанционного мониторинга становятся дополнительными тенденциями, позволяя пациентам получить доступ к рекомендациям по лечению и отслеживанию симптомов из дома. Например, некоторые клиники теперь предоставляют виртуальные консультации с помощью ИИ для оптимизации графиков поведенческой терапии.
Динамика рынка лечения заболеваний Pick
водитель
Растущая распространенность нейродегенеративных расстройств и осведомленности
- Растущая заболеваемость болезнью Пика во всем мире в сочетании с растущей осведомленностью среди поставщиков медицинских услуг и лиц, осуществляющих уход, является значительным фактором повышенного спроса на эффективные методы лечения.
- Например, в марте 2025 года Biogen объявила об инициативах по улучшению доступа к симптоматической терапии и поведенческим вмешательствам для нейродегенеративных пациентов в Северной Америке.
- По мере того, как клиницисты и лица, осуществляющие уход, становятся более осведомленными о симптомах заболевания, лечение болезни Пика предоставляет варианты управления когнитивными, поведенческими и психиатрическими проявлениями, повышая качество жизни пациентов.
- Кроме того, увеличение инвестиций в инфраструктуру здравоохранения и специализированные неврологические подразделения делает лечение болезни Пика более доступным и интегрированным в стандартные методы ухода.
- Удобство раннего выявления, персонализированная терапия и структурированные планы управления, наряду с доступностью междисциплинарных подходов к лечению, являются ключевыми факторами, способствующими принятию как в больницах, так и в клиниках.
- Расширение инициатив в области общественного здравоохранения и информационно-пропагандистских кампаний способствует ранней диагностике и внедрению методов лечения. Например, образовательные программы, ориентированные на лиц, осуществляющих уход, увеличили направление на терапию.
- Растущее государственное и частное финансирование исследований нейродегенеративных заболеваний способствует ускорению клинических испытаний и доступности передовых методов лечения. Например, были выделены гранты для изучения инновационных поведенческих и фармакологических методов лечения.
Сдержанность/вызов
Ограниченные варианты лечения и высокая стоимость терапии
- Нехватка модифицирующих болезнь методов лечения болезни Пика и зависимость от симптоматического управления создают значительные проблемы для более широкого роста рынка.
- Например, многие пациенты по-прежнему полагаются на антипсихотические или поведенческие методы лечения, которые управляют только симптомами, а не замедляют прогрессирование заболевания, ограничивая долгосрочную эффективность.
- Устранение этих пробелов в лечении с помощью исследований и разработок, клинических испытаний и одобрения регулирующих органов имеет решающее значение для расширения рынка. Например, такие компании, как Axovant, проводят испытания для изучения новых терапевтических кандидатов, нацеленных на пути заболевания.
- Кроме того, высокая стоимость специализированных лекарств и методов лечения может стать барьером для пациентов, особенно на развивающихся рынках, ограничивая доступ и уровень усыновления.
- Преодоление этих проблем путем инновационного развития терапии, экономически эффективных моделей лечения и повышения осведомленности среди лиц, осуществляющих уход, и клиницистов будет иметь жизненно важное значение для устойчивого роста рынка.
- Ограниченные знания пациентов и лиц, осуществляющих уход, о передовых методах лечения могут препятствовать темпам усыновления. Опросы показывают, что многие семьи откладывают лечение до более поздних стадий из-за отсутствия информации.
- Строгое одобрение регулирующих органов и длительные сроки клинических испытаний замедляют внедрение новых методов лечения. Например, задержки в процессах утверждения FDA новых лекарств, модифицирующих болезни, ограничивают расширение рынка.
Как сегментируется рынок лечения заболеваний Pick’s
Рынок сегментирован на основе типа, лечения, диагностики, дозировки, пути введения, симптомов, конечных пользователей и канала распределения.
- По типу
Исходя из типа, рынок лечения болезни Пика сегментирован на поведенческий вариант и первичную прогрессирующую афазию. Сегмент поведенческих вариаций доминировал на рынке с наибольшей долей 42,5% в 2025 году, что обусловлено его более высокой распространенностью среди пациентов с диагнозом болезни Пика. Стратегии лечения этого типа сосредоточены на управлении когнитивными и поведенческими симптомами, такими как апатия, агрессивность и импульсивность, которые требуют постоянного клинического внимания. Медицинские работники часто отдают приоритет вмешательствам для поведенческого варианта из-за его глубокого влияния на качество жизни пациентов и бремя ухода. Наличие фармакологической терапии в сочетании с поведенческой терапией способствует доминированию этого сегмента. Кроме того, просветительские программы и специализированные неврологические клиники, ориентированные на поведенческие симптомы, еще больше повышают показатели принятия решений для лечения.
Ожидается, что сегмент первичной прогрессивной афазии (PPA) будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует повышение осведомленности о связанных с языком когнитивных нарушениях и достижениях в речевой поведенческой терапии. Лечение PPA часто требует многодисциплинарных подходов, сочетающих фармакологическую поддержку с речевой и когнитивной терапией. Растущие инвестиции в раннюю диагностику и терапевтические вмешательства расширяют пул пациентов для PPA. Кроме того, принятие поддерживается разработкой целевых планов ухода и решений для терапии на дому. Телемедицинские инициативы и инструменты оценки языка с помощью ИИ также способствуют более быстрому охвату этого сегмента.
- Лечение
На основе лечения рынок лечения болезни Пика сегментирован на анальгетики, антипсихотические препараты, антидепрессанты, поведенческую терапию и другие. Сегмент антипсихотических препаратов доминировал на рынке в 2025 году из-за его широкого использования в борьбе с агрессией, возбуждением и тяжелыми поведенческими симптомами, связанными с болезнью Пика. Клиницисты предпочитают антипсихотики для управления сложным поведением пациентов как в больницах, так и в домашних условиях, улучшая поддержку опекунов и безопасность пациентов. Наличие нескольких одобренных антипсихотических препаратов и их включение в стандартные протоколы лечения способствуют доминированию. Кроме того, антипсихотические методы лечения часто сочетаются с поведенческими вмешательствами для повышения эффективности. Последовательное клиническое руководство и страховое покрытие для этих препаратов также помогают поддерживать большую базу пациентов.
Сегмент поведенческой терапии, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, обусловленного увеличением принятия нефармакологических вмешательств, направленных на улучшение познания пациентов и управление эмоциональными симптомами. Растущие доказательства, подтверждающие эффективность поведенческой терапии, побуждают лиц, осуществляющих уход, и поставщиков медицинских услуг интегрировать эти решения в планы лечения. Программы домашней терапии, приложения для когнитивной тренировки и структурированные поведенческие процедуры способствуют принятию. Кроме того, повышение осведомленности об ограничениях фармакологического лечения для лечения симптомов поддерживает рост в этом сегменте. Кроме того, ускоряется освоение программ возмещения расходов на страхование и государственной поддержки терапевтических услуг.
- По диагнозу
На основе диагностики рынок сегментирован на анализы крови, МРТ, КТ, ПЭТ-сканирование, биопсию и другие. Сегмент МРТ доминировал на рынке в 2025 году благодаря высокой точности обнаружения нейродегенеративных изменений и широкой доступности в больницах и клиниках. МРТ позволяет клиницистам выявлять ранние структурные и функциональные изменения мозга у пациентов с болезнью Пика, облегчая своевременные терапевтические вмешательства. Его неинвазивный характер и совместимость с другими диагностическими методами способствуют его внедрению. Диагноз на основе МРТ часто сочетается с оценкой симптомов и когнитивным тестированием, что делает его предпочтительным выбором для обычной клинической оценки. Кроме того, технологические достижения в области разрешения изображений и инструментов анализа на основе ИИ еще больше укрепляют доминирование МРТ.
Ожидается, что сегмент ПЭТ-сканирования будет наблюдать самый быстрый рост с 2026 по 2033 год, обусловленный его способностью обнаруживать метаболические и молекулярные изменения мозга до появления структурных симптомов. ПЭТ-визуализация поддерживает раннюю диагностику и помогает в мониторинге прогрессирования заболевания и реакции на терапию. Увеличение инвестиций в инфраструктуру ПЭТ и повышение клинической осведомленности о ее полезности при нейродегенеративных расстройствах являются ключевыми факторами роста. Интеграция ПЭТ-сканирования с ИИ-аналитикой изображений повышает точность и принятие. Клинические исследования, подчеркивающие эффективность ПЭТ в принятии решений о лечении, также способствуют его быстрому внедрению.
- С помощью дозировки
На основе дозировки рынок сегментируется на таблетки, инъекции и другие. Сегмент планшетов доминировал на рынке в 2025 году благодаря простоте администрирования, соблюдению требований пациентов и пригодности для долгосрочного лечения симптомов. Таблетки обеспечивают гибкий график дозирования и могут назначаться в домашних условиях, уменьшая необходимость частых посещений больницы. Клиницисты часто предпочитают пероральные таблетки за их практичность и способность сочетать несколько лекарств в одном режиме. Доминирование также поддерживается высокой доступностью одобренных пероральных препаратов на развитых рынках. Знакомство с пациентом и комфорт воспитателя с пероральными таблетками также способствуют широкому распространению.
Ожидается, что сегмент инъекций будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует внедрение новых инъекционных методов лечения, направленных на конкретные пути заболевания. Инъекционные составы часто обеспечивают более высокую биодоступность и более быстрые терапевтические эффекты. Больницы и специализированные клиники все чаще принимают инъекционные методы лечения пациентов с прогрессирующими симптомами. Достижения в области исследований и одобрение клинических испытаний новых инъекционных препаратов поощряют их использование. Кроме того, программы поддержки лиц, осуществляющих уход, и модели управления в клинике способствуют внедрению как на развитых, так и на развивающихся рынках.
- По маршруту администрации
На основе пути введения рынок сегментирован на оральный, внутривенный, внутримышечный и другие. Оральный сегмент доминировал в 2025 году благодаря удобству, неинвазивности и совместимости с домашним уходом. Пациенты и лица, осуществляющие уход, часто предпочитают пероральное введение, чтобы уменьшить зависимость от больницы и упростить долгосрочное управление. Пероральные препараты доступны в нескольких терапевтических классах, повышая их применимость в различных профилях пациентов. Доминирование усиливается страховым покрытием, легкостью мониторинга и высокой приверженностью пациентов. Оральная терапия часто сочетается с поведенческими вмешательствами для комплексного управления.
Ожидается, что внутривенный сегмент станет свидетелем самого быстрого роста с 2026 по 2033 год, обусловленного разработкой передовых биологических методов лечения и препаратов, модифицирующих заболевания, которые требуют внутривенной доставки. Больницы и специализированные центры помощи все чаще оснащены для проведения внутривенного лечения, обеспечивая эффективное дозирование. Растущие клинические данные, подтверждающие эффективность IV-терапии, способствуют принятию. Кроме того, интеграция IV методов лечения с технологиями мониторинга пациентов ускоряет их внедрение. Фармацевтические инновации и оптимизированные протоколы администрирования способствуют быстрому росту в этом сегменте.
- По симптомам
На основе симптомов рынок сегментирован на апатию, депрессию, агрессивность, потерю торможения, паранойю, нетерпение, беспокойство, импульсивное поведение, поведение ребенка, проблемы с речью, плохое внимание и другие. Сегмент апатии доминировал в 2025 году, что обусловлено высокой распространенностью апатии среди пациентов с болезнью Пика и клиническим акцентом на улучшение мотивации и вовлеченности. Апатия значительно влияет на бремя ухода и качество жизни пациентов, увеличивая спрос на целевую терапию. Фармакологические и поведенческие вмешательства, направленные на апатию, широко применяются в клинической практике. Учебные программы для лиц, осуществляющих уход, и клинические рекомендации подчеркивают управление апатией, дополнительно поддерживая доминирование. Распространенность апатии как у пациентов с поведенческим вариантом, так и у пациентов с PPA усиливает ее долю на рынке.
Сегмент проблем речи, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует повышение осведомленности и развитие речевой поведенческой терапии, особенно для пациентов с ППА. Инструменты телереабилитации и приложения речевой терапии с помощью ИИ поддерживают лечение на дому. Программы ранней диагностики и вмешательства, направленные на нарушения речи, расширяют базу пациентов. Кроме того, быстрому внедрению способствуют правительственные инициативы и страхование речевой терапии. Клинические исследования, подчеркивающие эффективность терапии, улучшают перспективы роста.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент госпиталей доминировал в 2025 году благодаря своей комплексной инфраструктуре ухода, специализированным неврологическим отделениям и способности обеспечивать комплексную фармакологическую и поведенческую терапию. Больницы часто служат реферальными центрами для диагностики, лечения и мониторинга болезни Пика. Институциональное принятие протоколов лечения, передовых диагностических инструментов и междисциплинарных групп по уходу укрепляет доминирование больницы. Больницы также способствуют клиническим испытаниям и исследовательским инициативам, которые способствуют повышению осведомленности и принятию.
Ожидается, что в сегменте клиник будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено увеличением доступности специализированных клиник неврологии и поведенческой терапии, предлагающих персонализированные программы лечения. Амбулаторные клиники обеспечивают большую доступность для пациентов и лиц, осуществляющих уход. Интеграция телемедицины и координация терапии на дому способствуют дальнейшему внедрению. Частные клиники в городских районах расширяют свои услуги, обеспечивая раннюю диагностику и вмешательство. Кроме того, растущие информационно-просветительские кампании и направления пациентов ускоряют внедрение клиники.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент «Больничная аптека» доминировал в 2025 году благодаря прямой доступности рецептурных лекарств, интеграции с больничной помощью и простоте доступа для стационарных пациентов. Больницы часто предоставляют комплексные варианты терапии, сочетая фармакологическую и поведенческую помощь. Институциональное доверие и рекомендации врачей способствуют доминированию больничных аптек. Наличие дорогостоящих лекарств и программ поддержки в больницах еще больше укрепляет процесс принятия.
Сегмент онлайн-аптек, как ожидается, будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует увеличение внедрения электронной коммерции, доставка лекарств на дом и интеграция телемедицины. Пациенты и воспитатели предпочитают онлайн-каналы для удобства, повторных заказов и доступа к специализированным лекарствам. Цифровые платформы, предлагающие управление рецептами, консультирование и удаленный мониторинг, поддерживают рост. Осведомленность о надежности онлайн-аптек и расширении проникновения в Интернет способствуют быстрому внедрению.
В каком регионе находится самая большая доля рынка лечения заболеваний
- Северная Америка доминировала в лечении болезни Пика с самой большой долей дохода 40,6% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением специализированных методов лечения и сильным присутствием ключевых фармацевтических и биотехнологических игроков.
- Пациенты и клиницисты в регионе высоко ценят доступность передовых фармакологических методов лечения, поведенческих вмешательств и инструментов ранней диагностики, позволяющих лучше управлять когнитивными и поведенческими симптомами, связанными с болезнью Пика.
- Это широкое распространение также поддерживается передовой инфраструктурой здравоохранения, высокими инвестициями в специализированные неврологические клиники и расширением доступа к междисциплинарным программам лечения, что делает лечение болезни Пика предпочтительным решением как в больницах, так и в клиниках.
Обзор рынка лечения заболеваний U.S. Pick
Рынок лечения заболеваний Pick в США занял самую большую долю дохода в 81% в 2025 году в Северной Америке, чему способствовало увеличение распространенности нейродегенеративных расстройств и повышение осведомленности среди поставщиков медицинских услуг и лиц, осуществляющих уход. Пациенты и врачи отдают приоритет ранней диагностике и эффективному управлению когнитивными и поведенческими симптомами с помощью фармакологической и поведенческой терапии. Расширение внедрения специализированных неврологических клиник в сочетании с телемедициной и программами ухода на дому способствует дальнейшему росту рынка. Кроме того, интеграция передовых диагностических инструментов, таких как МРТ и ПЭТ-сканирование, с персонализированными планами лечения значительно способствует расширению рынка.
Европейское исследование рынка лечения заболеваний Pick
По прогнозам, рынок лечения заболеваний в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет повышения осведомленности о нейродегенеративных расстройствах и растущего спроса на структурированные решения для ухода. Рост специализированной инфраструктуры здравоохранения наряду с внедрением передовых фармакологических и поведенческих методов лечения способствует расширению рынка. Европейские пациенты и лица, осуществляющие уход, также обращаются к ранним вариантам диагностики и терапии, которые улучшают качество жизни. Регион переживает значительный рост в больницах, клиниках и реабилитационных центрах, причем лечение включается как в новые протоколы ухода, так и в обновленные стратегии управления.
Обзор рынка лечения заболеваний U.K. Pick
Ожидается, что рынок лечения заболеваний в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о когнитивных и поведенческих симптомах, связанных с болезнью Пика. Кроме того, расширение правительственных инициатив и образовательных программ по уходу за больными способствуют ранней диагностике и принятию стратегий лечения. Ожидается, что надежная система здравоохранения Великобритании в сочетании с растущей сетью специализированных неврологических клиник продолжит стимулировать рост рынка. Программы раннего вмешательства и индивидуальные планы терапии становятся все более распространенными, поддерживая как фармакологическую, так и поведенческую терапию.
Немецкий рынок лечения заболеваний Pick
Ожидается, что рынок лечения заболеваний в Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать увеличение инфраструктуры здравоохранения, инвестиции в исследования и сосредоточение внимания на инновационных подходах к лечению. Пациенты и лица, осуществляющие уход в Германии, делают упор на раннюю диагностику, комплексные планы ухода и доступ к специализированным методам лечения, что способствует усыновлению. Сильная система здравоохранения Германии и акцент на клинические инновации поддерживают использование передовых диагностических инструментов и новых вариантов терапии. Больницы и специализированные клиники все чаще применяют междисциплинарные подходы к лечению болезни Пика, обеспечивая эффективное осуществление как фармакологических, так и поведенческих вмешательств.
Обзор рынка лечения заболеваний Азиатско-Тихоокеанского региона Pick
Рынок лечения заболеваний в Азиатско-Тихоокеанском регионе может вырасти на 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено повышением осведомленности, улучшением инфраструктуры здравоохранения и увеличением доступности специализированных вариантов лечения в таких странах, как Китай, Япония и Индия. Растущая склонность региона к ранней диагностике в сочетании с внедрением телемедицины и инструментами мониторинга с помощью искусственного интеллекта стимулирует развитие лечения. Кроме того, правительственные инициативы, способствующие лечению нейродегенеративных заболеваний и расширению доступа к медицинским учреждениям, расширяют базу пациентов. Доступность медикаментов и терапевтических программ наряду с растущим участием в клинических испытаниях также способствует росту рынка.
Японский рынок лечения заболеваний Pick
Рынок лечения заболеваний в Японии набирает обороты благодаря высоким стандартам здравоохранения в стране, увеличению стареющего населения и повышению внимания к раннему выявлению нейродегенеративных расстройств. Усыновление осуществляется специализированными клиниками, предлагающими передовые диагностические инструменты, такие как МРТ и ПЭТ-сканирование, а также домашние программы поведенческой терапии. Пациенты и лица, осуществляющие уход, все чаще используют телемедицину и решения для мониторинга с помощью ИИ для отслеживания прогрессирования заболевания. Интеграция персонализированных планов ухода с больничными и амбулаторными службами способствует росту. Кроме того, акцент Японии на заботе о пациентах и технологическом внедрении, таким образом, стимулирует спрос на комплексные решения для лечения заболеваний Pick как в жилых, так и в клинических условиях.
Обзор рынка лечения заболеваний в Индии Pick
В 2025 году на рынок лечения заболеваний India Pick пришлась самая большая доля доходов в Азиатско-Тихоокеанском регионе, что объясняется ростом осведомленности, расширением инфраструктуры здравоохранения и расширением доступа к специализированным неврологическим услугам. Индия стала свидетелем роста числа специализированных клиник, больниц и телемедицинских платформ, предлагающих фармакологические и поведенческие вмешательства. Пациенты и лица, осуществляющие уход, все чаще принимают ранние диагностические решения, такие как МРТ и ПЭТ-сканирование, чтобы обеспечить своевременное лечение. Государственные программы, способствующие неврологическому здравоохранению и росту частных инвестиций в здравоохранение, являются ключевыми факторами, способствующими росту рынка. Кроме того, доступность доступных лекарств и терапевтических услуг способствует более широкому внедрению в городских и полугородских регионах.
Какие компании являются ведущими на рынке лечения заболеваний Pick’s
Индустрия лечения заболеваний Pick в основном возглавляется хорошо известными компаниями, в том числе:
- H. Lundbeck A/S (Дания)
- Otsuka Pharmaceutical(США)
- Pfizer Inc. (США)
- Novartis AG (Швейцария)
- АстраЗенека(Великобритания)
- Azafaros B.V. (Нидерланды)
- Cyclo Therapeutics, Inc. (США)
- ZevraDenmark (Дания)
- Genzyme (США)
- IntraBio Inc(США)
- Mandos Health (США)
- Орфазим ApS(Дания)
- CTD Holdings Inc (США)
- Neurotrope Inc (США)
- Okklo Life Sciences BV (Нидерланды)
- Centogene AG Rostock(Германия)
- Actelion Pharmaceuticals Ltd (Швейцария)
- Mallinckrodt Pharmaceuticals (США)
- Merck & Co., Inc. (США)
- Alexion Pharmaceuticals (США)
- Aldagen Inc (США)
- Johnson & Johnson Services, Inc. (Индия)
Каковы последние события на рынке лечения заболеваний Pick’s
- В сентябре 2025 года знаковое исследование генетической ассоциации, опубликованное в The Lancet Neurology, показало, что конкретный вариант (гаплотип H2) гена MAPT связан со значительно повышенным риском заболевания Пика, когда впервые был идентифицирован такой крупномасштабный генетический фактор риска для этой редкой тауопатии.
- В июне 2025 года исследователи сообщили об открытии на основе протеомики, что внеклеточные пузырьки мозга (BD-EV) у пациентов с тауопатиями, включая болезнь Пика, показывают отчетливые «отпечатки пальцев» белка, особенно обогащенные астроцитарными и митохондриальными белками; это предполагает, что BD-EV могут стать неинвазивными биомаркерами для мониторинга патологии тау и прогрессирования заболевания без необходимости посмертной ткани.
- В мае 2025 года исследователи объявили о создании международного консорциума Pick’s Disease International Consortium, который сообщил о новых изменениях экспрессии генов в тканях мозга у пациентов с болезнью Пика, предлагая новые потенциальные биомаркеры и терапевтические цели.
- В мае 2024 года результаты исследования консорциума были широко освещены, подчеркнув, что вариант MAPT H2 может привести к риску заболевания, что открывает возможности для генетической диагностики или будущих модифицирующих болезнь методов лечения, направленных на тау-патологию.
- В июне 2023 года исследование, опубликованное в Acta Neuropathologica, определило новую мутацию ΔK281 в гене MAPT как причину болезни Пика, предоставив прямые генетические доказательства, связывающие конкретную мутацию MAPT с патологией заболевания и предлагая четкую цель для будущего генетического тестирования и терапевтических исследований.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











