Сегментация мирового рынка пневмококковых вакцин по типу вакцины (пневмококковая конъюгированная вакцина и пневмококковая полисахаридная вакцина), типу продукта (Prevnar 13, Synflorix, Pneumovax 23 и другие), способу введения (внутривенный, внутримышечный и подкожный), конечным пользователям (больницы, специализированные клиники и другие), каналам сбыта (компании-партнеры по дистрибуции, неправительственные организации (НПО) и другие) — отраслевые тенденции и прогноз до 2033 года.
Размер рынка пневмококковых вакцин
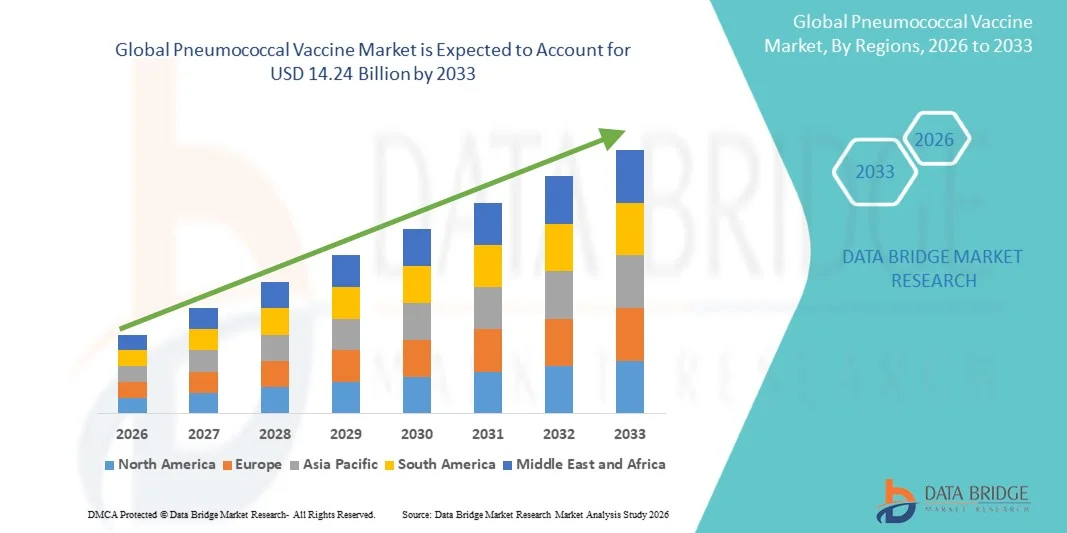
- Согласно анализу Data Bridge Market Research, глобальный объем рынка пневмококковых вакцин был оценен как9,28 млрд долларов в 2025 годуОжидается, что он достигнет14,24 млрд долларов к 2033 году, вCAGR 5,5%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности пневмококковых заболеваний, повышением осведомленности о вакцинации и расширением программ иммунизации как в развитых, так и в развивающихся странах.
- Кроме того, продолжающиеся исследования и разработки вакцин следующего поколения наряду с правительственными инициативами и партнерскими отношениями между государственным и частным секторами в целях повышения доступности вакцин усиливают внедрение пневмококковых вакцин. Эти комбинированные факторы стимулируют спрос на рынке, тем самым внося значительный вклад в рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$9,28 млрд.
- Ожидаемая рыночная стоимость (2033):$14,24 млрд.
- Прогноз CAGR (2026–2033):5.5%
Анализ рынка пневмококковых вакцин
- Пневмококковые вакцины, обеспечивающие защиту от инфекций, вызванных Streptococcus pneumoniae, становятся важными компонентами программ иммунизации общественного здравоохранения во всем мире, особенно для детей, пожилых людей и групп высокого риска, благодаря их доказанной эффективности в предотвращении пневмонии.менингити сепсис
- Растущий спрос на пневмококковые вакцины в первую очередь обусловлен повышением осведомленности о вакцинопрофилактических заболеваниях, расширением национальных программ иммунизации и растущими инициативами правительства и НПО по улучшению охвата вакцинацией как в развитых, так и в развивающихся странах.
- Северная Америка доминировала на рынке пневмококковых вакцин с самой большой долей дохода в 40,9% в 2025 году, поддерживаемой сильной инфраструктурой здравоохранения, широкими кампаниями по информированию и высокими показателями вакцинации, при этом США стали свидетелями значительного принятия через педиатрические и взрослые графики иммунизации и непрерывные инновации в конъюгированных вакцинах ведущими фармацевтическими компаниями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке пневмококковых вакцин в течение прогнозируемого периода, чему будут способствовать растущие инициативы правительства по вакцинации, повышение доступности здравоохранения и повышение осведомленности о профилактическом здравоохранении в развивающихся странах, таких как Индия и Китай.
- Сегмент пневмококковых конъюгированных вакцин доминировал на рынке пневмококковых вакцин с долей рынка 61,5% в 2025 году благодаря их превосходной иммуногенности, более широкому охвату серотипом и включению в обычные программы иммунизации детей во всем мире.
Сфера охвата и сегментация рынка пневмококковых вакцин
|
Атрибуты |
Пневмококковая вакцина - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка пневмококковых вакцин
«Увеличение применения конъюгированных вакцин следующего поколения»
- Значительной и ускоряющейся тенденцией на мировом рынке пневмококковых вакцин является растущее внедрение конъюгированных вакцин следующего поколения, которые охватывают больше пневмококковых серотипов, улучшая защиту среди различных групп населения.
- Например, введение Pfizer 20-валентных пневмококковых конъюгированных вакцин позволяет расширить охват иммунизацией, уменьшая частоту инвазивных пневмококковых заболеваний среди детей и пожилых людей.
- Эти передовые вакцины обеспечивают повышенную иммуногенность, более длительный иммунитет и лучшую защиту от устойчивых к антибиотикам штаммов, что делает их все более предпочтительными в национальных программах иммунизации.
- Включение этих вакцин в рутинные графики иммунизации детей и взрослых упрощает стратегии профилактического здравоохранения, сокращает госпитализации и улучшает общие показатели здоровья населения.
- Эта тенденция к более эффективным и широким спектром пневмококковых вакцин изменяет политику общественного здравоохранения и стимулирует спрос на вакцины, которые обеспечивают всестороннюю защиту от развивающихся пневмококковых штаммов.
- Спрос на конъюгированные вакцины нового поколения быстро растет как в развитых, так и в развивающихся регионах, поскольку правительства и поставщики медицинских услуг отдают приоритет снижению бремени пневмококковых заболеваний.
- Достижения в области комбинированных вакцин, которые интегрируют пневмококковую защиту с другими рутинными иммунизациями, повышают соответствие пациентов и расширяют рыночные возможности.
Динамика рынка пневмококковых вакцин
водитель
«Рост заболеваемости пневмококковыми заболеваниями и расширение программ иммунизации»
- Растущая распространенность пневмококковых инфекций, особенно среди детей в возрасте до пяти лет, пожилых людей и лиц с ослабленным иммунитетом, является ключевым фактором повышения спроса на вакцины во всем мире.
- Например, в докладах ВОЗ и CDC подчеркивается высокий уровень заболеваемости пневмонией и менингитом в странах с низким и средним уровнем дохода, что побуждает к расширению кампаний вакцинации для предотвращения вспышек заболеваний.
- Растущая осведомленность среди медицинских работников и родителей о тяжелых последствиях пневмококковых инфекций стимулирует внедрение вакцин в обычные программы иммунизации.
- Кроме того, правительственные и неправительственные инициативы, поддерживающие универсальные графики иммунизации, делают вакцины более доступными, особенно в недостаточно обслуживаемых регионах.
- Непрерывные усилия по интеграции пневмококковых вакцин в национальные стратегии иммунизации и школьные программы повышают показатели охвата и снижают бремя болезней.
- Увеличение финансирования со стороны глобальных организаций здравоохранения, таких как Gavi, Альянс по вакцинам, облегчает закупки и распределение в развивающихся регионах, укрепляя рост рынка.
- Текущие исследования по разработке вакцин, подходящих для пожилых людей и групп высокого риска, расширяют целевую демографию, создавая новые возможности для расширения рынка.
Сдержанность/вызов
«Высокая стоимость вакцин и ограничения инфраструктуры холодных цепей»
- Относительно высокая стоимость пневмококковых вакцин, особенно конъюгатных составов следующего поколения, представляет собой серьезную проблему для внедрения на чувствительных к цене рынках.
- Например, ограниченные бюджеты в некоторых развивающихся странах ограничивают масштабные закупки, задерживая общенациональные программы вакцинации, несмотря на растущую распространенность заболеваний.
- Кроме того, пневмококковые вакцины требуют строгого управления холодовой цепью и контролируемого температурного режима хранения, что может быть трудно поддерживать в регионах с неадекватной инфраструктурой.
- Сложность логистики, включая транспортировку и хранение вакцин в отдаленных районах, может привести к снижению эффективности вакцин или их растрате, что препятствует усилиям по иммунизации.
- Преодоление этих проблем с помощью государственных субсидий, государственно-частного партнерства и инвестиций в инфраструктуру холодильных цепей будет иметь решающее значение для расширения глобального охвата вакцинацией.
- Нерешительность в отношении вакцин из-за дезинформации и боязни побочных эффектов может снизить показатели иммунизации, ограничивая проникновение на рынок в определенных сообществах.
- Регуляторные препятствия для утверждения новых конъюгированных вакцин во многих странах могут задержать выход на рынок и замедлить принятие инновационных препаратов.
Рынок пневмококковых вакцин
Рынок сегментирован на основе типа вакцины, типа продукта, пути введения, конечных пользователей и канала распределения.
- Тип вакцины
На основе типа вакцины рынок пневмококковых вакцин подразделяется на пневмококковые конъюгированные вакцины (PCV) и пневмококковые полисахаридные вакцины (PPSV). Сегмент пневмококковых конъюгированных вакцин доминировал на рынке с самой большой долей дохода в 61,5% в 2025 году, что обусловлено его превосходной иммуногенностью, более широким охватом серотипом и включением в обычные программы иммунизации детей во всем мире. ПХВ являются предпочтительными для педиатрических групп населения и взрослых с высоким риском, поскольку они обеспечивают более длительный иммунитет и лучшую защиту от инвазивных пневмококковых заболеваний. Кроме того, правительственные инициативы по иммунизации в развитых и развивающихся странах активно способствуют внедрению ПХВ, увеличивая спрос. Доминирование сегмента еще больше усиливается наличием нескольких вариантов вакцин, таких как Prevnar 13 и Synflorix, которые широко рекомендуются органами здравоохранения. ПХВ также поддерживаются обширными данными клинических испытаний и доверием поставщиков медицинских услуг, что делает их первым выбором в программах общественного здравоохранения. Продолжающаяся разработка PCV следующего поколения с более высоким покрытием серотипа продолжает стимулировать рост в этом сегменте.
Ожидается, что сегмент пневмококковых полисахаридных вакцин будет наблюдать самые высокие темпы роста в течение 2026–2033 годов из-за его пригодности для пожилых людей и групп населения с ослабленным иммунитетом, которым требуется защита от широкого спектра пневмококковых серотипов. ППСВ часто используются в качестве бустера после введения конъюгатной вакцины, расширяя их применение среди групп высокого риска. Повышение осведомленности о программах иммунизации взрослых и правительственных рекомендациях по вакцинации против ППСВ у пожилых людей способствует росту. Расширение инфраструктуры здравоохранения и информационно-пропагандистские кампании в странах с развивающейся экономикой также способствуют росту охвата ППСВ среди непедиатрического населения. Например, Pneumovax 23 широко рекомендуется для взрослых старше 65 лет и пациентов с хроническими заболеваниями. Растущее стареющее население во всем мире обеспечивает более широкую целевую демографию для PPSV, поддерживая устойчивый рост рынка.
- Тип продукта
По типу продукции рынок сегментирован на Prevnar 13, Synflorix, Pneumovax 23 и другие. Prevnar 13 доминировал на рынке с самой большой долей выручки в 2025 году благодаря широкому охвату серотипом и установленному присутствию в национальных графиках иммунизации. Он в значительной степени предписан для младенцев, детей и взрослых, подверженных риску пневмококковых инфекций, что способствует постоянному рыночному спросу. Медицинские работники предпочитают Prevnar 13 за его сильные данные об эффективности и надежную поддержку клинических испытаний. Признание бренда и доступность через программы общественного здравоохранения еще больше укрепляют его доминирование на рынке. Prevnar 13 также пользуется государственным финансированием и включением в обычные педиатрические программы, обеспечивая высокий уровень усыновления. Непрерывные исследования и усилия по переформулированию сохраняют свою актуальность и конкурентное преимущество.
Ожидается, что Pneumovax 23 будет наблюдать самый быстрый рост в течение 2026–2033 годов, поскольку он в основном ориентирован на пожилых людей и людей с хроническими заболеваниями. Pneumovax 23 охватывает больше серотипов, чем большинство конъюгированных вакцин, что делает его важным вариантом для иммунизации взрослых. Увеличение стареющего населения в Северной Америке, Европе и Азиатско-Тихоокеанском регионе стимулирует усыновление. Правительственные и частные медицинские кампании, рекомендующие Pneumovax 23 для пожилых людей и групп высокого риска, также способствуют расширению рынка. Например, CDC рекомендует Pneumovax 23 для взрослых в возрасте 65 лет и старше в рамках плановой иммунизации. Растущая распространенность хронических заболеваний, таких как диабет и болезни сердца, также увеличивает целевую популяцию Pneumovax 23, поддерживая быстрый рост сегмента.
- По маршруту администрации
На основе пути введения рынок сегментирован на внутривенный, внутримышечный и подкожный. Внутримышечный сегмент доминировал на рынке в 2025 году, чему способствовала простота администрирования в больницах, клиниках и центрах вакцинации. Большинство педиатрических и взрослых пневмококковых вакцин вводятся внутримышечно, что делает его предпочтительным путем в программах иммунизации. Этот метод обеспечивает оптимальную эффективность вакцины и соблюдение требований пациентов, особенно в крупномасштабных вакцинационных кампаниях. Например, Prevnar 13 и Synflorix вводят внутримышечно в обычных программах. Внутримышечные инъекции также совместимы с комбинированными вакцинами, что еще больше упрощает графики иммунизации. Наличие квалифицированного медицинского персонала в большинстве больниц поддерживает внутримышечное введение в масштабе.
Ожидается, что подкожный сегмент будет самым быстрым ростом в течение 2026–2033 годов из-за его пригодности для конкретных взрослых и групп высокого риска. Подкожное введение обеспечивает гибкость в медицинских учреждениях, где внутримышечная инъекция может быть невозможна и иногда предпочтительнее для бустерных доз. Например, Pneumovax 23 можно вводить подкожно в некоторых протоколах вакцинации взрослых. Растущее внедрение в специализированных клиниках и повышение осведомленности об альтернативных путях администрирования способствуют его росту. Этот путь также уменьшает дискомфорт в месте инъекции у некоторых пациентов, повышая соответствие. Расширение программ вакцинации в странах с развивающейся экономикой, вероятно, приведет к принятию подкожного администрирования для эффективного охвата более широких слоев населения.
- Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, специализированные клиники и другие. Больницы доминировали на рынке в 2025 году, составляя наибольшую долю доходов, поскольку они являются основными центрами вакцинации как для рутинной иммунизации, так и для борьбы со вспышками. В больницах создана инфраструктура холодовой цепи, обученный персонал и доступ к большим объемам пациентов, что способствует высокому охвату вакцинацией. Масштабные государственные программы вакцинации и кампании иммунизации на базе больниц еще больше поддерживают доминирование на рынке. Например, государственные больницы в США и Европе предоставляют бесплатные или субсидируемые пневмококковые вакцины для соответствующих групп населения. Больницы также служат ключевыми центрами вакцинации во время сезонных кампаний, увеличивая пропускную способность. Наличие программ иммунизации детей и взрослых в больницах поддерживает устойчивый спрос.
Ожидается, что в специализированных клиниках будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено повышением осведомленности о вакцинации взрослых и целенаправленными кампаниями для групп высокого риска. Клиники обеспечивают целенаправленный уход за пожилыми людьми, лицами с ослабленным иммунитетом и пациентами с хроническими заболеваниями, создавая растущий спрос на пневмококковые вакцины. Например, частные клиники гериатрии и иммунологии все чаще предлагают Pneumovax 23 и бустерные дозы. Расширение частных медицинских и специализированных центров вакцинации в городских и полугородских регионах ускоряет проникновение на рынок этого сегмента. Клиники также предлагают гибкое планирование и персонализированное наблюдение, повышая соответствие пациентов. Сотрудничество с НПО и страховыми компаниями способствует дальнейшему внедрению в специализированных клиниках.
- Дистрибьюторский канал
На основе канала распределения рынок сегментирован на компании-партнеры по дистрибуции, неправительственные организации (НПО) и другие. Компании-партнеры по дистрибуции доминировали на рынке в 2025 году, благодаря своим созданным сетям доставки вакцин, партнерским отношениям с больницами и логистическим возможностям, обеспечивающим своевременное распространение вакцин. Они играют важную роль в обеспечении доступности вакцин в развитых и развивающихся странах, поддерживая как государственных, так и частных поставщиков медицинских услуг. Например, Pfizer и GSK тесно сотрудничают с партнерами по дистрибуции для поставок вакцин по всему миру. Эффективное управление холодильными цепями и надежность поставок укрепляют доминирование этого сегмента. Стратегические альянсы с правительствами для государственных программ иммунизации способствуют дальнейшему проникновению на рынок. Надежные распределительные сети позволяют оперативно реагировать на вспышки, поддерживая постоянный спрос.
Ожидается, что в течение 2026–2033 годов НПО будут наблюдать самый быстрый рост, поскольку они способствуют распространению вакцин в сельских и недостаточно обслуживаемых регионах, где доступ к здравоохранению ограничен. Глобальные инициативы в области здравоохранения, осуществляемые такими организациями, как Гави и ЮНИСЕФ, расширяют охват и осведомленность, особенно в странах с низким и средним уровнем дохода. Например, проводимые под руководством НПО кампании в странах Африки к югу от Сахары и Юго-Восточной Азии способствовали успешному распространению вакцин среди детей. Расширение партнерских отношений между НПО, правительствами и производителями ускоряет доступность и внедрение вакцин, стимулируя рост в этом сегменте. Неправительственные организации также поддерживают программы просвещения в общинах, которые улучшают принятие и соблюдение. Их участие имеет решающее значение для охвата отдаленных групп населения и стимулирования общего расширения рынка.
Региональный анализ рынка пневмококковых вакцин
- Северная Америка доминировала на рынке пневмококковых вакцин с самой большой долей дохода в 40,9% в 2025 году, чему способствовала сильная инфраструктура здравоохранения, широкомасштабные информационные кампании и высокие показатели вакцинации.
- Потребители и поставщики медицинских услуг в регионе высоко ценят защиту, предоставляемую пневмококковыми вакцинами против пневмонии, менингита и инвазивных пневмококковых заболеваний, особенно среди детей, пожилых людей и групп высокого риска.
- Это широкое распространение также поддерживается сильными правительственными инициативами, включением вакцин в рутинные графики иммунизации и обширными партнерскими отношениями между государственным и частным секторами, устанавливая пневмококковые вакцины в качестве важнейшего компонента профилактического здравоохранения как для педиатрического, так и для взрослого населения.
Американский рынок пневмококковых вакцин
Американский рынок пневмококковых вакцин занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовали хорошо зарекомендовавшие себя программы иммунизации и высокая осведомленность о предотвратимых вакцинами заболеваниях. Потребители и поставщики медицинских услуг все чаще отдают приоритет защите от пневмонии, менингита и инвазивных пневмококковых инфекций. Растущий акцент на графиках вакцинации детей и взрослых в сочетании с сильными рекомендациями CDC и других органов здравоохранения способствует дальнейшему развитию индустрии вакцин. Кроме того, государственные инициативы, страхование и государственно-частное партнерство вносят значительный вклад в расширение рынка. Растущая распространенность хронических заболеваний и старение населения также приводит к увеличению потребления вакцин среди взрослых и пожилых людей.
Европейский рынок пневмококковых вакцин
Европейский рынок пневмококковых вакцин, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря правительственным мандатам на иммунизацию и растущей осведомленности о пневмококковых заболеваниях. Растущая урбанизация и растущая распространенность групп риска, таких как дети и пожилые люди, способствуют принятию вакцин. Европейские потребители и поставщики медицинских услуг ценят вакцины за их доказанную эффективность, безопасность и включение в национальные графики иммунизации. Регион переживает значительный рост в государственных больницах, частных клиниках и специализированных центрах, а пневмококковые вакцины все чаще включаются в обычные программы здравоохранения. Продолжающиеся кампании по вакцинации и политика возмещения расходов еще больше усиливают расширение рынка.
Британский рынок пневмококковых вакцин
Ожидается, что в течение прогнозируемого периода рынок пневмококковых вакцин в Великобритании будет расти на примечательном уровне CAGR, что обусловлено повышением осведомленности о профилактическом здравоохранении и соблюдением руководящих принципов вакцинации NHS. Опасения по поводу пневмонии, менингита и других пневмококковых инфекций побуждают как медицинских работников, так и родителей следовать рекомендуемым графикам иммунизации. Ожидается, что надежная инфраструктура здравоохранения страны в сочетании с сильными инициативами правительства по вакцинации и цифровыми кампаниями в области здравоохранения будет продолжать стимулировать рост рынка. Кроме того, наличие конъюгатных и полисахаридных вакцин для детей и взрослых способствует широкому распространению. Рынок Великобритании также выигрывает от легкого доступа к вакцинам через клиники и аптеки.
Немецкий рынок пневмококковых вакцин
Ожидается, что в течение прогнозируемого периода рынок пневмококковых вакцин в Германии будет расширяться на значительном CAGR, чему будет способствовать растущая осведомленность о профилактике пневмококковых заболеваний и увеличение охвата вакцинацией среди уязвимых групп населения. Хорошо развитая система здравоохранения Германии, сильная политика общественного здравоохранения и акцент на профилактической помощи способствуют принятию вакцин, особенно у детей, пожилых людей и лиц с ослабленным иммунитетом. Интеграция вакцин в обычные графики иммунизации детей и взрослых также стимулирует их внедрение. Высокое доверие общественности к вакцинам и широкомасштабные кампании, поддерживаемые правительством, еще больше укрепляют рост рынка. Кроме того, растущая распространенность хронических заболеваний и старение населения увеличивает спрос на пневмококковую вакцинацию для взрослых.
Азиатско-Тихоокеанский рынок пневмококковых вакцин
Рынок пневмококковых вакцин в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено растущими правительственными инициативами по иммунизации и растущей осведомленностью о вакцинопрофилактических заболеваниях. Растущая урбанизация, улучшение инфраструктуры здравоохранения и более высокие располагаемые доходы в таких странах, как Китай, Индия и Япония, способствуют внедрению вакцин. Акцент региона на здоровье детей и национальные программы иммунизации увеличивает показатели охвата. Кроме того, доступность и доступность вакцин улучшаются благодаря отечественному производству и партнерским отношениям с мировыми производителями вакцин. Расширение государственных и частных медицинских учреждений поддерживает растущий спрос на пневмококковые вакцины.
Японский рынок пневмококковых вакцин
Японский рынок пневмококковых вакцин набирает обороты благодаря акценту страны на профилактическое здравоохранение, старение населения и сильные программы иммунизации. Японские медицинские работники подчеркивают важность вакцинации как для детей, так и для пожилых людей, что увеличивает спрос на рынке. Принятие пневмококковых вакцин также обусловлено кампаниями по информированию общественности и инициативами по вакцинации, поддерживаемыми правительством. Интеграция вакцинации в рутинные обследования и программы общественного здравоохранения поддерживает устойчивое внедрение. Кроме того, наличие конъюгатных и полисахаридных вакцин обеспечивает защиту в разных возрастных группах. Высокие стандарты здравоохранения Японии и акцент на профилактике заболеваний стимулируют рост рынка в жилых и клинических условиях.
Рынок пневмококковых вакцин в Индии
На индийский рынок пневмококковых вакцин приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом инициатив правительства по иммунизации, повышением осведомленности и расширением доступа к здравоохранению. Внимание Индии к программам охраны здоровья детей, наряду с растущим внедрением вакцинации для взрослых, стимулирует спрос на рынке. В стране наблюдается увеличение включения вакцин в государственные и частные программы здравоохранения, улучшение доступности и охвата. Расширение урбанизации, рост располагаемых доходов и растущая инфраструктура здравоохранения еще больше поддерживают рост рынка. Кроме того, инициативы по производству и доступности отечественных вакцин повышают доступность пневмококковых вакцин. Сильное сотрудничество между мировыми производителями вакцин и государственными программами является ключевым фактором, стимулирующим рынок в Индии.
Доля рынка пневмококковых вакцин
Индустрия пневмококковых вакцин в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc. (США)
- Merck & Co., Inc. (США)
- GSK plc (Великобритания)
- Serum Institute of India Pvt. Ltd. (Индия)
- Biological E. Limited (Индия)
- Yunnan Walvax Biotechnology Co., Ltd. (Китай)
- Санофи (Франция)
- Astellas Pharma Inc. (Япония)
- Vaxcyte, Inc. (США)
- Shenzhen Kangtai Biological Products Co., Ltd. (Китай)
- Panacea Biotec Ltd (Индия)
- Bharat Biotech International Ltd (Индия)
- Beijing Minhai Biotechnology Co., Ltd. (Китай)
- SK Bioscience Co., Ltd. (Южная Корея)
- Biological E Ltd (Индия)
- Emergent BioSolutions Inc. (США)
- Hualan Biological Engineering Inc. (Китай)
- ООО НПО Петровакс Фарм (Россия)
- PnuVax Incorporated (США)
- CSL Limited (Австралия)
Каковы последние события на мировом рынке пневмококковых вакцин
- В марте 2025 года Европейская комиссия (ЕС) предоставила одобрение регулирующих органов для CAPVAXIVE® (21-валентный PCV Merck) по всему ЕС для иммунизации взрослых против инвазивных пневмококковых заболеваний и пневмонии, что позволило расширить доступ в Европу.
- В январе 2025 года Панамериканская организация здравоохранения (ПАОЗ), Аргентина, Pfizer и Sinergium Biotech объявили о сотрудничестве в целях стимулирования местного производства 20-валентной пневмококковой вакцины (PCV20) для Латинской Америки и Карибского бассейна, улучшая региональный доступ по конкурентоспособным ценам.
- В октябре 2024 года Pfizer поставила свою миллиардную дозу пневмококковой конъюгированной вакцины в рамках партнерства с Gavi, Альянсом вакцин для вакцинации детей в странах с низким уровнем дохода, что стало важной вехой в глобальном охвате иммунизацией.
- В июне 2024 года FDA одобрило CAPVAXIVETM (21-валентная пневмококковая конъюгированная вакцина Мерка) для активной иммунизации для предотвращения инвазивных пневмококковых заболеваний и пневмонии у взрослых 18 лет и старше, представляющих собой самую серотипичную взрослую пневмококковую вакцину на сегодняшний день.
- В апреле 2023 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило PREVNAR 20, 20-валентную пневмококковую конъюгированную вакцину Pfizer для профилактики инвазивных пневмококковых заболеваний и отитов у младенцев, детей и пожилых людей, расширяя защиту за пределами 13 серотипов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.