


Глобальный рынок постменопаузального остеопороза, по типу лечения (витамин D, бисфосфонаты, кальцитонин, таблетки заместительной гормональной терапии, антагонист эстрогена, паратиреоидный гормон, комбинированная терапия и другие), маршрут администрирования (оральный, парентеральный и другие), конечные пользователи (больницы, домашняя больница, специализированные клиники и другие), канал распределения (больничная аптека, онлайн-аптека и розничная аптека) - тенденции и прогноз до 2033 года
Каков размер рынка постменопаузального остеопороза и темпы роста
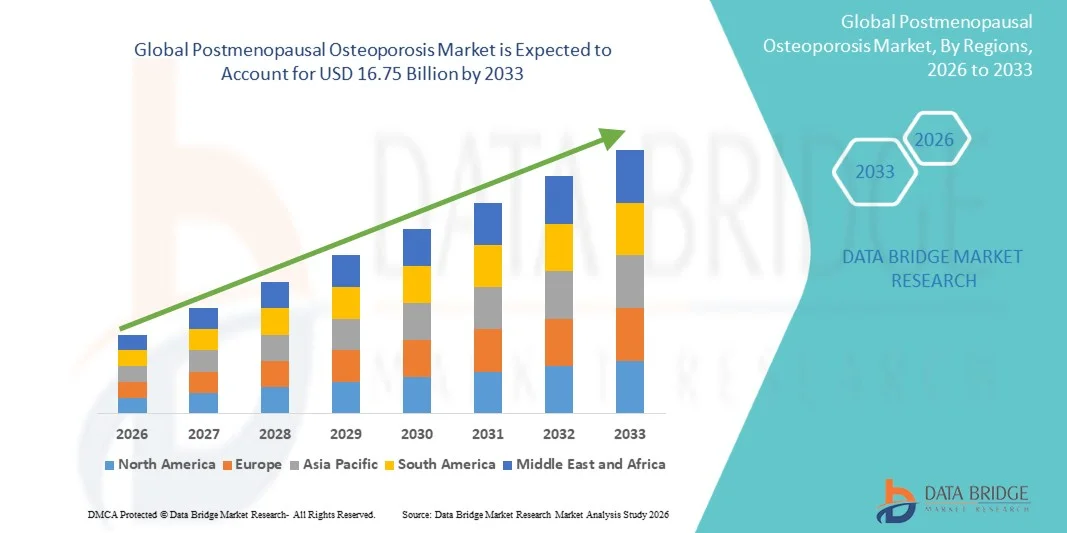
По данным Data Bridge Market Research Analysis Рынок постменопаузального остеопороза оценивается в12,24 млрд долларов в 2025 годуи, по прогнозам, достигнет16,75 млрд долларов к 2033 годуРастущий в aCAGR 4.00% с 2026 по 2033 годРынок переживает устойчивый рост, обусловленный растущей распространенностью остеопороза среди пожилых женщин, повышением осведомленности о здоровье костей и постоянными достижениями в терапевтических вариантах, направленных на предотвращение переломов и долгосрочное лечение заболеваний.
Растущее глобальное гериатрическое женское население в сочетании с гормональными изменениями, связанными с менопаузой, которые ускоряют потерю плотности костной ткани, значительно увеличивает спрос на эффективные методы лечения остеопороза. Кроме того, правительственные инициативы по скринингу, улучшенные диагностические технологии и более широкий доступ к антирезорбтивной и анаболической терапии способствуют ранней диагностике и вмешательству. Биологические препараты, таргетная терапия и схемы лечения, благоприятные для пациентов, все чаще принимаются во всех системах здравоохранения, поддерживая лучшее соблюдение режима лечения и улучшенные клинические результаты при одновременном снижении бремени переломов, связанных с остеопорозом.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):12,24 млрд долларов
- Ожидаемая рыночная стоимость (2033):16,75 млрд долларов
- Прогноз CAGR (2026–2033):4.00%
- Ведущий регион в 2025 году:Северная Америка
- Самый быстрорастущий регион:Азиатско-Тихоокеанский регион
Ключевые тенденции рынка и перспективы
- Северная Америка доминировала на рынке постменопаузального остеопороза с самой большой долей доходов в 39,12% в 2025 году, чему способствовали высокая распространенность остеопороза, высокие расходы на здравоохранение, широко распространенные программы скрининга и благоприятная политика возмещения.
- Сегмент бисфосфонатов возглавил рынок с долей 38,64% в 2025 году, что обусловлено его давней ролью в качестве лечения остеопороза в постменопаузе и доказанной эффективностью в снижении риска переломов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR 5,3% с 2026 по 2033 год, чему способствуют быстро стареющее женское население, улучшение доступа к здравоохранению, повышение осведомленности о здоровье костей и расширение показателей диагностики остеопороза в Китае, Индии и Японии.
- Паратиреоидный гормон является наиболее быстро растущим типом лечения, который, по прогнозам, регистрирует CAGR в 5,9%, что отражает всплеск спроса на анаболические методы лечения, которые активно стимулируют образование новых костей, а не просто замедляют потерю костной массы.
- Сегмент ротовой полости доминировал в категории введения с долей дохода 57,46% в 2025 году, чему способствовало широкое использование пероральных бисфосфонатов и других лекарств от остеопороза в качестве основных вариантов лечения.
- На долю больниц приходится 46,82% рынка, что обусловлено большим объемом диагностики остеопороза, началом лечения и процедурами лечения переломов, выполняемыми в больницах.
- Сегмент Parenteral является самой быстрорастущей категорией программного обеспечения с CAGR 5,4%, что обусловлено растущим внедрением биологических препаратов, моноклональных антител и анаболических методов лечения остеопороза, вводимых с помощью инъекций.
Сфера охвата и сегментация рынка постменопаузального остеопороза
|
Атрибуты |
Постменопаузальный остеопороз Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке постменопаузального остеопороза
Тенденция: растущее принятие биологических и костно-строительных методов лечения
Медицинские работники все чаще применяют биологические и анаболические методы лечения остеопороза для улучшения плотности костей, снижения риска переломов и удовлетворения неудовлетворенных потребностей в лечении среди женщин в постменопаузе с высоким риском. Интеграция персонализированных стратегий лечения позволяет более эффективно управлять болезнями и поддерживает долгосрочные результаты лечения пациентов. Больницы и специализированные клиники также используют передовые терапевтические возможности для лечения тяжелых случаев остеопороза с помощью основанных на фактических данных протоколов, в то время как инновации в целевых методах лечения создают подходы к лечению, которые тесно связаны с индивидуальными профилями риска пациентов.
Например, в мае 2024 года Амген подчеркнул продолжающееся внедрение Prolia (деносумаб) и Evenity (ромосозумаб) на мировых рынках, поддерживая профилактику переломов и управление здоровьем костей у пациентов с постменопаузальным остеопорозом.
Динамика рынка постменопаузального остеопороза
Ключевой фактор рынка: растущая распространенность остеопороза среди стареющих женщин
Быстрый рост стареющего женского населения и увеличение продолжительности жизни создали существенный спрос на эффективные методы лечения остеопороза, которые могут снизить риск переломов, сохранить мобильность и улучшить качество жизни. Фармацевтические производители, поставщики медицинских услуг и организации общественного здравоохранения расширяют программы управления остеопорозом в качестве основного компонента стратегий профилактического здравоохранения, поддерживая раннее вмешательство, улучшая приверженность лечению и уменьшая долгосрочное бремя остеопоротических переломов.
Например, в октябре 2023 года Международный фонд остеопороза сообщил, что остеопороз и переломы хрупкости продолжают расти во всем мире из-за старения населения, усиливая спрос на долгосрочные решения для лечения остеопороза.
Ключевое ограничение/вызов: Долгосрочная приверженность лечению и проблемы устойчивости к лекарствам
Значительная сдержанность на рынке остеопороза в постменопаузе — это проблема поддержания долгосрочной приверженности пациентов назначенным методам лечения. Многие схемы лечения требуют длительных периодов введения, регулярного мониторинга и постоянных изменений образа жизни, создавая барьеры для устойчивого соблюдения. Бремя лечения распространяется на проблемы, связанные с побочными эффектами, графиками дозирования и показателями прекращения лечения, что затрудняет лечение заболеваний для медицинских работников и пациентов, ищущих последовательные терапевтические результаты в различных условиях ухода. Например, в январе 2024 года результаты, опубликованные Национальным фондом остеопороза, выявили устойчивые тенденции прекращения приема лекарств среди пациентов с остеопорозом, что отражает более широкие проблемы приверженности, влияющие на долгосрочную эффективность лечения.
Ключевые возможности рынка: расширение программ раннего скрининга и оценки риска переломов
Расширение инициатив по скринингу остеопороза открывает значительные рыночные возможности. Передовые диагностические технологии могут поддерживать раннее выявление заболеваний, улучшать стратификацию риска переломов и обеспечивать своевременное терапевтическое вмешательство в более широких группах пациентов. Развитие цифровых платформ здравоохранения и интегрированных путей оказания медицинской помощи способствует дальнейшему улучшению доступа к услугам по управлению остеопорозом, открывая возможности для роста на недостаточно обслуживаемых рынках в Азиатско-Тихоокеанском регионе, Латинской Америке и на Ближнем Востоке. Например, в апреле 2024 года Hologic продолжила расширять доступ к технологиям оценки денситометрии костей и остеопороза, поддерживая более ранние стратегии диагностики и профилактического лечения женщин в постменопаузе во всем мире.
Рынок постменопаузального остеопороза
Рынок постменопаузального остеопороза сегментирован на основе типа лечения, пути введения, конечных пользователей и канала распределения.
- Тип лечения
На основе типа лечения рынок постменопаузального остеопороза подразделяется на витамин D, бисфосфонаты, кальцитонин, таблетки заместительной гормональной терапии, антагонист эстрогена, паратиреоидный гормон, комбинированную терапию и другие. Сегмент бисфосфонатов доминировал на рынке с долей 38,64% в 2025 году, благодаря своей давно установленной роли в качестве первой линии лечения постменопаузального остеопороза и доказанной эффективности в снижении риска переломов. Эти препараты широко назначаются из-за их доступности, обширных клинических данных и широкой доступности на развитых и развивающихся рынках. Сильное знакомство с врачом и включение в основные руководящие принципы лечения остеопороза также поддерживают их широкое распространение. Сегмент также выигрывает от наличия как фирменных, так и генерических составов, что повышает доступность для пациентов. Удобство устного администрирования и благоприятная политика возмещения способствуют высоким показателям использования. Продолжающееся использование в долгосрочном лечении остеопороза укрепляет его доминирующее положение на мировом рынке.
Сегмент паратиреоидных гормонов, по прогнозам, будет иметь самый быстрый рост на уровне CAGR 5,9% с 2026 по 2033 год, что обусловлено растущим спросом на анаболические методы лечения, которые активно стимулируют образование новых костей, а не просто замедляют потерю костной массы. Эти методы лечения набирают обороты среди пациентов с тяжелым остеопорозом и пациентов с высоким риском переломов. Растущая осведомленность о преимуществах лечения костного строительства способствует принятию врача во всем мире. Достижения в области разработки биологических препаратов и расширение клинических данных укрепляют доверие к этим методам лечения. Рост расходов на здравоохранение и улучшение доступа к специализированным методам лечения остеопороза также способствуют росту. Кроме того, ожидается, что увеличение внимания к персонализированной медицине и улучшение результатов лечения пациентов ускорит расширение сегмента в течение прогнозируемого периода.
- По маршруту администрации
На основе пути введения рынок постменопаузального остеопороза сегментирован на оральный, парентеральный и другие. Оральный сегмент лидировал на рынке с долей 57,46% в 2025 году, что обусловлено широким использованием пероральных бисфосфонатов и других лекарств от остеопороза в качестве основных вариантов лечения. Оральная терапия предлагает удобство, простоту самоуправления и более низкие затраты на лечение по сравнению с инъекционными альтернативами. Высокое принятие пациентов и обширная доступность через розничные и больничные аптеки способствуют росту сегмента. Врачи часто назначают пероральные препараты для лечения остеопороза на ранней стадии из-за установленных профилей безопасности и эффективности. Сегмент также выигрывает от значительного покрытия расходов и наличия непатентованных лекарственных средств. Его пригодность для длительной терапии по-прежнему делает пероральное введение предпочтительным способом во всем мире.
Ожидается, что в парентеральном сегменте будет наблюдаться самый быстрый рост CAGR на 5,4% с 2026 по 2033 год, чему способствует растущее принятие биопрепаратов, моноклональных антител и анаболических методов лечения остеопороза, вводимых с помощью инъекций. Эти методы лечения обеспечивают повышенную эффективность для пациентов с высоким риском переломов и тех, кто не реагирует адекватно на пероральные препараты. Растущее предпочтение врачей для таргетной терапии поддерживает спрос в специализированных учреждениях. Улучшения в препаратах для инъекций и программах приверженности пациентов еще больше ускоряют поглощение. Расширение доступа к современным методам лечения остеопороза в странах с развивающейся экономикой способствует росту рынка. Кроме того, ожидается, что повышение осведомленности о профилактике переломов усилит спрос на парентеральную терапию в ближайшие годы.
- конечными пользователями
На базе конечных пользователей рынок постменопаузального остеопороза подразделяется на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент госпиталей доминировал на рынке с долей 46,28% в 2025 году из-за большого объема диагностики остеопороза, начала лечения и процедур лечения переломов, выполняемых в больницах. Больницы предоставляют комплексную помощь, поддерживаемую передовыми диагностическими технологиями, междисциплинарными группами лечения и доступом к специализированным методам лечения. Наличие служб оценки плотности костной ткани и программ профилактики переломов еще больше повышает их роль в лечении заболеваний. Пациенты с тяжелым остеопорозом и сложными заболеваниями часто получают лечение через больничные пути ухода. Сильные механизмы возмещения расходов и интеграция со специализированными отделами поддерживают дальнейшее использование. В результате, больницы остаются ведущим сегментом конечного пользователя во всем мире.
Сегмент Homecare, по прогнозам, будет расти самыми быстрыми темпами с CAGR 5,6% с 2026 по 2033 год, что обусловлено растущим предпочтением ухода за пациентами и долгосрочного лечения заболеваний за пределами традиционных медицинских учреждений. Достижения в области самоуправляемой терапии и технологий удаленного мониторинга пациентов делают уход за остеопорозом на дому более осуществимым и эффективным. Пожилые пациенты все чаще предпочитают услуги по уходу на дому из-за удобства и сокращения посещений больниц. Системы здравоохранения также продвигают домашние модели лечения для снижения общих расходов на уход. Растущая осведомленность о приверженности лекарствам и профилактической помощи поддерживает расширение сегмента. Ожидается, что растущее внедрение решений в области телемедицины и цифрового здравоохранения еще больше ускорит рост в этом сегменте.
- Дистрибьюторский канал
На основе канала дистрибуции рынок постменопаузального остеопороза сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент розничной аптеки составил самую большую долю рынка в 48,83% в 2025 году, чему способствовала широкая доступность лекарств от остеопороза и высокая доступность для потребителей. Розничные аптеки служат основным каналом дозирования для лечения остеопороза полости рта и долгосрочных рецептурных заправок. Их обширное географическое присутствие позволяет пациентам получать доступ к лекарствам удобно и последовательно. Фармацевтическое консультирование и услуги по управлению лекарствами еще больше повышают приверженность лечению. Наличие общих формулировок и рецептов на основе возмещения также способствует доминированию сегмента. Интеграция в распределительные сети здравоохранения продолжает поддерживать лидерство на рынке.
Сегмент онлайн-аптек, как ожидается, зафиксирует самый быстрый рост на уровне CAGR 6,2% с 2026 по 2033 год, что обусловлено растущей цифровизацией медицинских услуг и растущими предпочтениями потребителей в отношении удобных вариантов покупки лекарств. Онлайн-платформы обеспечивают легкий доступ к лечению остеопороза, услугам доставки на дом и конкурентным структурам ценообразования. Растущее проникновение интернета и внедрение смартфонов поддерживают расширение как на развитых, так и на развивающихся рынках. Пациенты, страдающие хроническими заболеваниями, все чаще используют онлайн-аптеки для повторных рецептурных потребностей. Улучшения в области регулирования и безопасные цифровые платежные системы еще больше укрепляют доверие потребителей. Ожидается, что растущее внедрение платформ электронной аптеки значительно увеличит рост сегмента в течение прогнозируемого периода.
Постменопаузальный остеопороз Региональный анализ рынка
Северная Америка доминировала на рынке постменопаузального остеопороза с самой большой долей доходов в 39,12% в 2025 году, чему способствовали высокая распространенность остеопороза, высокие расходы на здравоохранение, широко распространенные программы скрининга и благоприятная политика возмещения. Регион также выигрывает от широко распространенных программ скрининга остеопороза, благоприятной политики возмещения и широкого внедрения передовых биологических и анаболических методов лечения. Растущая распространенность остеопороза среди пожилых женщин, растущие инициативы по профилактике переломов и расширение доступа к диагностическим услугам по плотности костной ткани продолжают стимулировать спрос на лечение. Растущее внимание к ранней диагностике, персонализированным подходам к лечению и долгосрочному лечению заболеваний продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Постменопаузальный остеопороз в США Market Insight
Рынок постменопаузального остеопороза в США демонстрирует сильный рост из-за растущей распространенности остеопороза среди пожилых женщин, повышения осведомленности о здоровье костей и расширения доступа к расширенным вариантам лечения. Хорошо налаженная инфраструктура здравоохранения страны, наряду с растущим внедрением биологических препаратов, анаболических методов лечения и программ профилактики переломов, стимулирует спрос в больницах, специализированных клиниках и учреждениях по уходу на дому. Кроме того, растущий акцент на ранней диагностике, рутинном скрининге плотности костной ткани и долгосрочном лечении заболеваний ускоряет внедрение лечения среди поставщиков медицинских услуг и групп пациентов.
Европейский рынок постменопаузального остеопороза
Европейский рынок постменопаузального остеопороза остается основным источником глобальных доходов, чему способствуют сильные системы здравоохранения, повышение осведомленности о профилактике остеопороза и высокий спрос на передовые терапевтические решения. Широкое использование программ скрининга плотности костной ткани, биологических методов лечения и инструментов оценки риска переломов поддерживает расширение рынка по всему региону. Увеличение инвестиций в исследования остеопороза в сочетании с благоприятной политикой возмещения и быстрым старением женского населения продолжают способствовать внедрению методов лечения остеопороза по всей Европе.
Великобритания Postmenopausal Osteoporosis Market Insight
Рынок постменопаузального остеопороза в Великобритании переживает устойчивый рост, чему способствует повышение осведомленности о здоровье костей, расширение инициатив по скринингу остеопороза и расширение доступа к инновационным вариантам лечения. Увеличение инвестиций в программы профилактического здравоохранения и растущий спрос на эффективные стратегии профилактики переломов способствуют росту рынка. Кроме того, интеграция цифровых технологий здравоохранения, решений для мониторинга пациентов и основанных на фактических данных методов лечения повышает эффективность управления заболеваниями, позиционируя Великобританию как ключевой рынок для лечения остеопороза и инноваций.
Германия Postmenopausal Osteoporosis Market Insight
Рынок постменопаузального остеопороза в Германии неуклонно расширяется благодаря передовой инфраструктуре здравоохранения страны, сильному присутствию фармацевтической промышленности и растущему внедрению методов лечения остеопороза следующего поколения. Медицинские работники, специализированные клиники и исследовательские учреждения все чаще используют передовые диагностические инструменты и целевые методы лечения остеопороза. Непрерывные достижения в области биологии, технологий оценки плотности костной ткани и персонализированных подходов к лечению, наряду с сильным акцентом правительства на здоровое старение и профилактику переломов, способствуют дальнейшему росту рынка в Германии.
Азиатско-Тихоокеанский рынок постменопаузального остеопороза
Ожидается, что рынок постменопаузального остеопороза в Азиатско-Тихоокеанском регионе будет быстро расти благодаря увеличению продолжительности жизни, расширению доступа к здравоохранению и повышению осведомленности об управлении остеопорозом в таких странах, как Китай, Индия и Япония. Растущая осведомленность о здоровье костей, растущее принятие передовых вариантов лечения и растущий спрос на доступные и эффективные методы лечения поддерживают расширение регионального рынка. Кроме того, растущее бремя возрастных заболеваний костей и расширение инфраструктуры здравоохранения ускоряют внедрение лечения остеопороза как среди городского, так и сельского населения.
Японский рынок постменопаузального остеопороза
Японский рынок постменопаузального остеопороза постоянно растет из-за растущей распространенности остеопороза среди пожилых женщин, увеличения инвестиций в здравоохранение и расширения инициатив по профилактике остеопороза. Фармацевтические компании, поставщики медицинских услуг и исследовательские учреждения все чаще внедряют передовые методы лечения и диагностические технологии для профилактики переломов и лечения заболеваний. Более того, растущая интеграция цифровых решений в области здравоохранения и акцент страны на здоровое старение и улучшение качества жизни также способствуют росту рынка.
Китай Postmenopausal Osteoporosis Market Insight
Китайский рынок постменопаузального остеопороза быстро растет, что обусловлено увеличением старения населения, расширением инфраструктуры здравоохранения и растущим вниманием правительства к осведомленности о остеопорозе и ранней диагностике. Растущее внедрение биологических методов лечения и передовых решений в области управления здоровьем костей в больницах и специализированных медицинских центрах значительно повышает спрос на рынке. Кроме того, растущие инвестиции в модернизацию здравоохранения, повышение осведомленности о профилактике переломов и быстрое улучшение диагностических возможностей позиционируют Китай как один из самых быстрорастущих рынков для лечения остеопороза в постменопаузе во всем мире.
Каковы основные компании на рынке постменопаузального остеопороза
Индустрию постменопаузального остеопороза в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Amgen Inc.(США)
- Эли Лилли и компания(США)
- Merck & Co., Inc.(США)
- Компания Pfizer Inc(США)
- AbbVie Inc.(США)
- Radius Health, Inc. (США)
- Viatris Inc. (США)
- Organon & Co. (США)
- Theramex (Великобритания)
- UCB (Бельгия)
- Novartis AG (Швейцария)
- Hoffmann-La Roche Ltd (Швейцария)
- Sandoz AG (Швейцария)
- Bayer AG (Германия)
- STADA Arzneimittel AG (Германия)
- Daiichi Sankyo Company, Limited (Япония)
- Takeda Pharmaceutical Company Limited (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Zydus Lifesciences Limited (Индия)
- Reddy’s Laboratories Ltd. (Индия)
Последние события на рынке постменопаузального остеопороза
- В ноябре 2025 года Teva Pharmaceuticals получила разрешение Европейского агентства по лекарственным средствам (EMA) на маркетинг Ponlimsi (биоаналог деносумаба), биоаналог Prolia, показанный для женщин в постменопаузе с остеопорозом с высоким риском переломов. Ожидается, что одобрение расширит доступ пациентов к экономически эффективным методам лечения остеопороза по всей Европе, одновременно увеличивая конкуренцию на рынке костной терапии.
- В мае 2024 года Сандоз объявил, что Европейская комиссия одобрила Jubbonti (биоаналог деносумаба) для показаний к остеопорозу и заболеваниям костей. Утверждение укрепляет доступность более дешевых биологических альтернатив для лечения остеопороза и поддерживает более широкий доступ к методам профилактики переломов для женщин в постменопаузе на европейских рынках.
- В апреле 2024 года 16 Bit Inc. объявила, что FDA США предоставило разрешение на маркетинг De Novo для RhoTM, программной платформы с поддержкой ИИ, предназначенной для идентификации пациентов с низкой минеральной плотностью костной ткани из стандартных рентгеновских лучей. Технология направлена на улучшение скрининга остеопороза и раннего выявления, помогая медицинским работникам выявлять женщин в постменопаузе высокого риска до возникновения переломов.
- В апреле 2023 года Zydus Lifesciences получила окончательное одобрение FDA США на трансдермальную систему эстрадиола USP (0,014 мг/сут), показанную для профилактики постменопаузального остеопороза. Одобрение расширило портфолио женского здоровья компании и предоставило дополнительный терапевтический вариант на основе гормонов для профилактики остеопороза среди женщин в постменопаузе.
- В декабре 2022 года Radius Health объявила, что Европейская комиссия одобрила ELADYNOS (абалопаратид) для лечения остеопороза у женщин в постменопаузе с повышенным риском переломов. В качестве костообразующей анаболической терапии ELADYNOS предлагает новый вариант лечения, направленный на снижение риска переломов и улучшение плотности костей у женщин с тяжелым остеопорозом.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











