


Глобальный рынок лечения первичного лимфедема: сегментация по типу лечения (компрессионная терапия, мануальный лимфодренаж, пневматические компрессионные устройства, хирургические вмешательства и фармакологическое лечение), возрастной группе (дети, взрослые и пожилые люди), конечным пользователям (больницы, клиники, домашний уход и реабилитационные центры) — тенденции отрасли и прогноз до 2033 года.
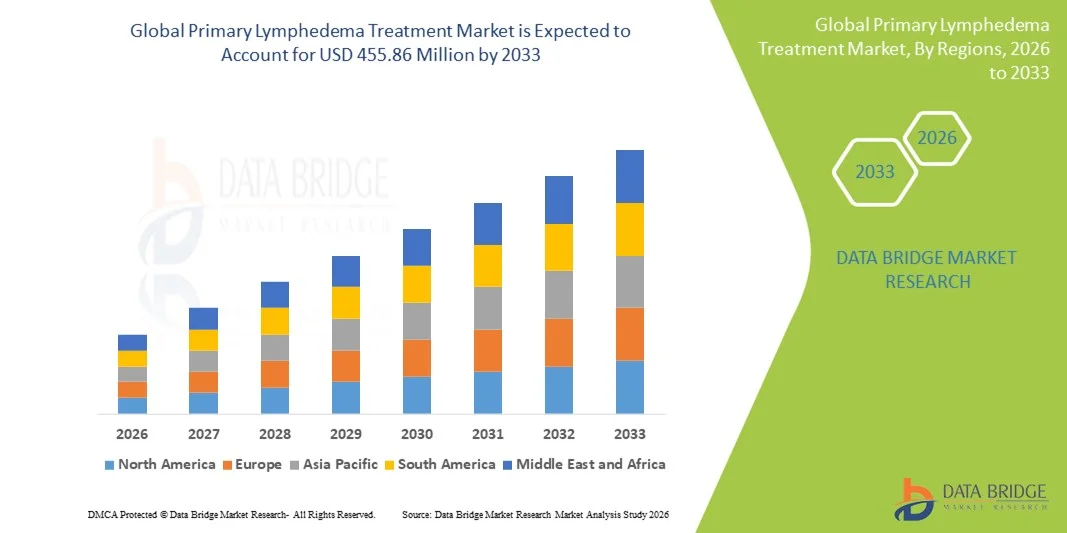
Первичный размер рынка лечения лимфедемы
- Мировой объем рынка первичного лечения лимфедемы был оценен220,88 млн долларов в 2025 годуОжидается, что он достигнет455,86 млн долларов США к 2033 году, вCAGR 9,48%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью лимфатических расстройств, повышением осведомленности о ранней диагностике и управлении и технологическими достижениями в вариантах лечения, что приводит к улучшению результатов лечения пациентов как в клинических, так и в домашних условиях.
- Кроме того, растущий спрос пациентов на эффективные, минимально инвазивные и интегрированные терапевтические решения стимулирует внедрение решений для лечения первичной лимфедемы.
Первичный анализ рынка лечения лимфедемы
- Первичные методы лечения лимфедемы, предлагающие терапевтические вмешательства при расстройствах лимфатической системы, становятся все более важными как в клинических, так и в домашних условиях из-за их способности улучшать мобильность пациентов, уменьшать отек и предотвращать осложнения.
- Растущий спрос на первичное лечение лимфедемы в первую очередь подпитывается ростом распространенности лимфатических расстройств, растущей осведомленностью среди пациентов и поставщиков медицинских услуг и растущим внедрением передовых терапевтических методов и устройств.
- Северная Америка доминировала на рынке первичного лечения лимфедемы с самой большой долей дохода в 44,45% в 2025 году, характеризующейся сильной инфраструктурой здравоохранения, высокой осведомленностью о лимфатических расстройствах и присутствием ключевых фармацевтических и медицинских компаний, причем США вносят большую часть этой доли из-за активной политики здравоохранения и растущего принятия пациентами передовых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения первичной лимфедемы в течение прогнозируемого периода, регистрируя CAGR с 2026 по 2033 год, что обусловлено ростом расходов на здравоохранение, увеличением распространенности лимфатических расстройств, расширением медицинских учреждений и растущей осведомленностью о вариантах лечения в таких странах, как Китай, Индия и Япония.
- Сегмент взрослых занимал самую большую долю дохода в 54,6% в 2025 году из-за более высокой распространенности первичной лимфедемы среди взрослых, включая факторы, связанные с образом жизни и наследственностью.
Сфера охвата и первичная сегментация рынка лечения лимфедемы
|
Атрибуты |
Первичная лимфедема лечение ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Основные тенденции рынка лечения лимфедемы
Растущее применение минимально инвазивной и целевой терапии
- Значительной тенденцией на мировом рынке лечения первичной лимфедемы является растущее внедрение минимально инвазивных методов лечения и целевых подходов к лечению, которые улучшают результаты лечения пациентов при одновременном сокращении времени восстановления.
- Например, в июне 2023 года Национальная сеть лимфедемы выделила успешные результаты пневматической компрессионной терапии у пациентов на ранней стадии, поощряя более широкое клиническое внедрение.
- Пациенты и медицинские работники все чаще предпочитают такие методы, как ручной лимфатический дренаж, пневматические компрессионные устройства и целевые фармакологические вмешательства для лечения лимфедемы на ранней стадии.
- Эти современные подходы поддерживаются достижениями в области диагностической визуализации и лимфатического картирования, позволяя более точные и персонализированные планы лечения.
- Эта тенденция также отражает растущую осведомленность пациентов о вариантах нехирургического управления и домашних устройствах для лечения, что способствует повышению соответствия пациентов и качества жизни.
- Кроме того, интеграция программ физиотерапии и расширенной компрессионной терапии позволяет более целостно заботиться о первичных пациентах с лимфедемой.
- Поставщики медицинских услуг активно инвестируют в программы обучения пациентов, чтобы стимулировать раннее вмешательство и последовательное управление, стимулируя принятие всеобъемлющего протокола лечения.
- Переход к решениям, ориентированным на пациента, меняет клиническую практику, подчеркивая результаты, комфорт и долгосрочное лечение заболеваний.
Первичная динамика рынка лечения лимфедемы
водитель
Растущая распространенность лимфедемы и растущая осведомленность в области здравоохранения
- Растущая распространенность первичной лимфедемы во всем мире является ключевым фактором роста рынка. Такие факторы, как генетическая предрасположенность, старение населения и рост уровня ожирения, способствуют более высоким показателям заболеваемости.
- Кроме того, растущая осведомленность о заболевании среди медицинских работников и пациентов приводит к более ранней диагностике и более активному лечению.
- Например, в марте 2024 года глобальный клинический консорциум опубликовал новые руководящие принципы раннего выявления и лечения первичной лимфедемы, подчеркивая стандартизированные пути ухода и профилактические стратегии.
- Доступность поддержки возмещения и страхового покрытия для лечения лимфедемы на ключевых рынках также позволяет получить доступ к лечению.
- Исследования и клинические испытания, сосредоточенные на новых фармакологических агентах и лимфатических методах лечения, расширяют ландшафт лечения, повышая показатели усыновления.
- Расширение инфраструктуры больниц, лимфатических клиник и специализированных центров помощи в развивающихся регионах также способствует расширению рынка.
- Программы поддержки пациентов и информационно-просветительские кампании организаций здравоохранения способствуют своевременному вмешательству и последовательному последующему уходу, что, как ожидается, будет способствовать росту рынка в прогнозируемый период.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная доступность в развивающихся регионах
- Относительно высокая стоимость передовых методов лечения первичной лимфедемы, включая компрессионную одежду, пневматические устройства и фармакологические вмешательства, создает проблему для широкого распространения, особенно на чувствительных к цене рынках.
- Например, пациенты в регионах с низким уровнем дохода часто сталкиваются с ограниченным доступом к специализированным клиникам и квалифицированным медицинским работникам, что ограничивает доступность лечения.
- Решение этих проблем требует разработки экономически эффективных решений для лечения, местного производства компрессионных и медицинских устройств и расширения инфраструктуры здравоохранения.
- Необходимы информационно-просветительские кампании и инициативы по обучению пациентов для преодоления барьеров, связанных с задержкой диагностики и неадекватной практикой самоуправления.
- Хотя наблюдается постепенное снижение стоимости устройств и пакетов терапии, предполагаемая доступность лечения остается проблемой для значительной части целевой группы населения.
- Преодоление этих барьеров с помощью правительственных инициатив, государственно-частного партнерства и инновационных моделей доставки будет иметь жизненно важное значение для поддержания роста рынка.
Первичный рынок лечения лимфедемы
Рынок сегментирован на основе типа лечения, возрастной группы и конечного пользователя.
- Тип лечения
На основе типа лечения рынок первичного лечения лимфедемы сегментирован на компрессионную терапию, ручное лимфатическое дренаж, пневматические компрессионные устройства, хирургические вмешательства и фармакологические методы лечения. Сегмент компрессионной терапии доминировал на рынке с самой большой долей дохода в 42,8% в 2025 году, что обусловлено его неинвазивным характером, устоявшейся клинической эффективностью и рекомендациями врачей по всему миру. Пациенты предпочитают компрессионную терапию из-за ее способности уменьшать отек, улучшать лимфатический поток и улучшать качество жизни без необходимости хирургических вмешательств. Доступность передовой компрессионной одежды различных размеров и классов давления также поддерживает принятие. Больницы и клиники широко рекомендуют компрессионную терапию в качестве вмешательства первой линии. Растущие программы информирования и страхового покрытия для устройств сжатия в развитых странах также способствуют доминированию на рынке. Соответствие пациентов является высоким из-за простоты использования и минимальных побочных эффектов. Сегмент выигрывает от увеличения глобальной распространенности лимфедемы, особенно среди взрослых и гериатрии. Растущий спрос на домашние терапевтические наборы и поддержку телемедицины стимулирует непрерывный рост доходов. Технологические инновации, такие как регулируемые и носимые системы сжатия, еще больше усиливают внедрение.
Ожидается, что в сегменте пневматических сжатых устройств самый быстрый CAGR составит 20,3% с 2026 по 2033 год, чему способствуют технологические достижения в автоматизированных, портативных и домашних устройствах. Пневматические устройства предлагают контролируемый лимфатический дренаж и улучшенную приверженность пациента, что делает их идеальными для взрослых и гериатрических популяций. Интеграция устройств с управлением приложениями и поддержкой Bluetooth поддерживает мониторинг и настройку терапии в режиме реального времени. Повышение осведомленности о преимуществах раннего вмешательства и растущее внедрение домашней терапии способствуют быстрому росту. Больницы, клиники и поставщики услуг по уходу на дому все чаще рекомендуют эти устройства для лечения первичной и вторичной лимфедемы. Сегмент также стимулируется правительственными инициативами, способствующими лечению хронических заболеваний и поддержке возмещения. Повышенные исследования эффективности устройств и безопасности пациентов повышают доверие среди медицинских работников. Рынок видит растущие инвестиции со стороны производителей для повышения мобильности и простоты использования.
- Возрастная группа
Исходя из возрастной группы, рынок сегментирован на педиатрическую, взрослую и гериатрическую популяции. Сегмент взрослых занимал самую большую долю дохода в 54,6% в 2025 году из-за более высокой распространенности первичной лимфедемы среди взрослых, включая факторы, связанные с образом жизни и наследственностью. Взрослые имеют доступ к более широкому спектру вариантов лечения, таких как компрессионная терапия, пневматические устройства и ручной лимфатический дренаж. Программы информирования и вмешательства врачей, ориентированные на взрослых, способствуют устойчивому доминированию на рынке. Усыновление также поддерживается оздоровительными программами работодателя и страховым покрытием. Взрослые также ищут долгосрочные варианты лечения, чтобы предотвратить прогрессирование заболевания. Сегмент выигрывает от увеличения располагаемого дохода в развитых регионах. Медицинские работники сосредоточены на профилактическом уходе и обучении пациентов для взрослых. Рост домашних наборов терапии для взрослых поддерживает удобство и соответствие. Клинические исследования, подчеркивающие эффективность лечения, еще больше усиливают предпочтение сегмента.
Сегмент гериатрии, по прогнозам, будет наблюдать самый быстрый CAGR в 18,7% с 2026 по 2033 год, что обусловлено растущим пожилым населением во всем мире и возрастным ухудшением лимфатической функции. Гериатрические пациенты получают пользу от неинвазивных и домашних методов лечения, которые позволяют осуществлять независимый уход. Повышение осведомленности о ранней диагностике и профилактической терапии способствует быстрому принятию. Портативные пневматические компрессионные устройства и удобная одежда повышают соответствие требованиям у пожилых людей. Расширение услуг по уходу за домом на развивающихся рынках способствует росту. Государственные программы здравоохранения, ориентированные на пожилых людей, способствуют лечению лимфедемы. Использование услуг телемедицины и виртуальных консультаций расширяет доступ к услугам. Клинические рекомендации рекомендуют упреждающее вмешательство для пожилых пациентов. Расширяется страховое покрытие для гериатрической терапии. Рост внимания к улучшению качества жизни пожилых людей подпитывает спрос.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на больницы, клиники, центры домашнего ухода и реабилитации. Сегмент госпиталей доминировал с наибольшей долей выручки в 48,3% в 2025 году, благодаря наличию комплексных лечебных услуг, передовых диагностических учреждений и специализированного клинического персонала. Больницы являются предпочтительными для тяжелых случаев, требующих сочетания терапии, хирургических вмешательств и постоянного мониторинга. Расширение больничных сетей в странах с развивающейся экономикой способствует доминированию на рынке. Пациенты доверяют больницам эффективное лечение и многопрофильную помощь. Больницы также получают страховые возмещения за передовые методы лечения. Интеграция реабилитационных центров в больницах укрепляет приверженность пациентов. Кампании по информированию и программы раннего выявления способствуют принятию больниц. Больницы часто служат реферальными центрами для лечения на дому. Клинические испытания и исследовательская деятельность, проводимая в больницах, также способствуют принятию лечения. Сегмент сохраняет устойчивый доход из-за растущей глобальной распространенности лимфедемы.
Ожидается, что сегмент Home Care будет наблюдать самый быстрый CAGR в 21% с 2026 по 2033 год, что обусловлено растущим предпочтением домашней терапии, портативностью пневматических устройств и удобством самостоятельного лечения. Домашний уход позволяет гибко планировать, сокращает посещения больниц и повышает комфорт пациента. Интеграция телемедицины поддерживает мониторинг и виртуальное руководство для пациентов. Усыновление на дому подпитывается повышением осведомленности пациентов, поддерживающими правительственными инициативами и политикой возмещения. В сегменте наблюдается быстрый рост среди взрослого и гериатрического населения. Технологические достижения в носимых устройствах и удобных наборах улучшают соответствие. Производители внедряют простые в использовании решения для домашней терапии с регулируемым сжатием. Растущее внимание к профилактическому уходу и раннему вмешательству еще больше повышает спрос. Домашний уход обеспечивает экономически эффективные и удобные варианты лечения для долгосрочного лечения лимфедемы.
Первичный рынок лечения лимфедемы Региональный анализ
- Северная Америка доминировала на рынке первичного лечения лимфедемы с самой большой долей дохода в 44,45% в 2025 году.
- Характеризуется сильной инфраструктурой здравоохранения, высокой осведомленностью о лимфатических расстройствах и наличием ключевых фармацевтических и медицинских компаний.
- Рынок вносит большую часть этой доли благодаря активной политике здравоохранения и растущему внедрению передовых методов лечения.
Первичный рынок лечения лимфедемы в США
Рынок первичного лечения лимфедемы в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало принятие передовых терапевтических вариантов, доступность специализированных клиник и увеличение программ повышения осведомленности, ориентированных как на пациентов, так и на поставщиков медицинских услуг. Растущее покрытие возмещения расходов на лечение лимфедемы и инновационные медицинские устройства способствуют дальнейшему росту рынка.
Европейское первичное исследование рынка лечения лимфедемы
Прогнозируется, что рынок первичного лечения лимфедемы в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено сильной нормативной базой для ухода за пациентами, проводимыми правительством информационными кампаниями и технологическими достижениями в вариантах лечения. Увеличение инвестиций в инфраструктуру здравоохранения в таких странах, как Германия, Великобритания и Франция, поддерживает внедрение передовых методов лечения лимфедемы.
Первичный рынок лечения лимфедемы в Великобритании
Ожидается, что рынок лечения первичной лимфедемы в Великобритании будет неуклонно расти, что обусловлено увеличением заболеваемости лимфатическими расстройствами, растущей осведомленностью о раннем лечении и наличием специализированных медицинских учреждений, предлагающих передовые методы лечения. Активные государственные и частные инициативы в области здравоохранения также поощряют усыновление пациентов.
Немецкий рынок первичного лечения лимфедемы
Ожидается, что рынок первичного лечения лимфедемы в Германии будет расширяться на значительном CAGR, чему способствуют хорошо зарекомендовавшие себя системы здравоохранения, высокая осведомленность пациентов и постоянное развитие инновационных методов лечения и медицинских устройств. Акцент на программах профилактической помощи и реабилитации способствует росту рынка.
Азиатско-Тихоокеанский рынок первичного лечения лимфедемы
Рынок первичного лечения лимфедемы в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение 2026–2033 годов, что обусловлено ростом расходов на здравоохранение, увеличением распространенности лимфедемы, расширением специализированных клиник и растущей осведомленностью о раннем вмешательстве в таких странах, как Китай, Индия и Япония. Правительственные инициативы, способствующие доступности здравоохранения, также способствуют расширению рынка.
Японский рынок первичного лечения лимфедемы
Рынок первичного лечения лимфедемы в Японии набирает обороты из-за старения населения, высоких расходов на здравоохранение и растущего внимания к реабилитационным услугам. Продвинутые методы лечения и повышенная осведомленность пациентов способствуют принятию как в жилых, так и в больничных лечебных центрах.
Китайский рынок первичного лечения лимфедемы
Китайский рынок первичного лечения лимфедемы составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено ростом заболеваемости лимфатическими расстройствами, правительственными инициативами по улучшению здравоохранения, быстрой урбанизацией и расширением доступа к передовым методам лечения и специализированным медицинским учреждениям.
Первичная доля рынка лечения лимфедемы
Первичная лимфедема Лечебную отрасль в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Кардинальное здоровье (США)
- Mölnlycke Health Care (Швеция)
- Huntleigh Healthcare (Великобритания)
- ConvaTec (США)
- Кинетические концепции (США)
- BSN Medical (Германия)
- Hy-Tape (США)
- Medline Industries (США)
- Smith & Nephew (Великобритания)
- 3M Healthcare (США)
- CooperSurgical (США)
- Blount International (США)
- Velcro Companies (США)
- Alloga Healthcare (США)
- Браун Мелсунген (Германия)
- BD (Becton, Dickinson and Company) (США)
- Hartmann Group (Германия)
- Swing Medical (Великобритания)
- Колопласт (Дания)
Последние разработки на рынке первичного лечения лимфедемы
- В октябре 2022 года Koya Medical объявила о коммерческой доступности в США своей системы активной динамической компрессии «Dayspring» для лимфедемы и венозных заболеваний нижних конечностей — первой непневматической активной компрессионной терапии, очищенной FDA. Это представляет собой переход к более активным, удобным для пациента методам лечения, потенциально увеличивая соответствие и расширяя варианты лечения за пределами традиционных статических компрессионных одежд.
- В апреле 2023 года AIROS Medical, Inc. получила разрешение FDA США на продажу нового перистальтического пневматического устройства сжатия (с трункальной одеждой) для лечения лимфедемы. Это одобрение знаменует собой значительное новшество: сочетая пневматическое сжатие с опорной одеждой на уровне ствола, устройство AIROS может улучшить дренаж жидкости более эффективно, чем стандартное сжатие только конечностей, потенциально улучшая результаты лечения пациентов.
- В мае 2025 года Институт перспективной реконструкции (IFAR) совместно с партнером по исследованиям запустил первое в своем роде проспективное исследование, изучающее, можно ли перепрофилировать агонисты рецепторов GLP-1 (обычно используемые для лечения диабета и потери веса) для лечения лимфедемы. Учитывая отсутствие одобренных фармакологических методов лечения первичной лимфедемы, это исследование, если оно будет успешным, может стать прорывом к лекарственной терапии за пределами компрессии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











