



Сегментация мирового рынка услуг печати по типу (управление печатью, управление устройствами, поиск и проектирование, а также обработка изображений документов), способу развертывания (гибридное, облачное и локальное), размеру организации (крупные предприятия, средние предприятия и малые предприятия), отраслевой вертикали (бухгалтерские и финансовые учреждения, государственный сектор, здравоохранение, образование, промышленное производство, розничная торговля, продукты питания и напитки, ИТ и телекоммуникации и другие), типу канала сбыта (производители принтеров/копировальных аппаратов, системные интеграторы/реселлеры и независимые поставщики программного обеспечения (ISVS)) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка печатных услуг и темпы роста
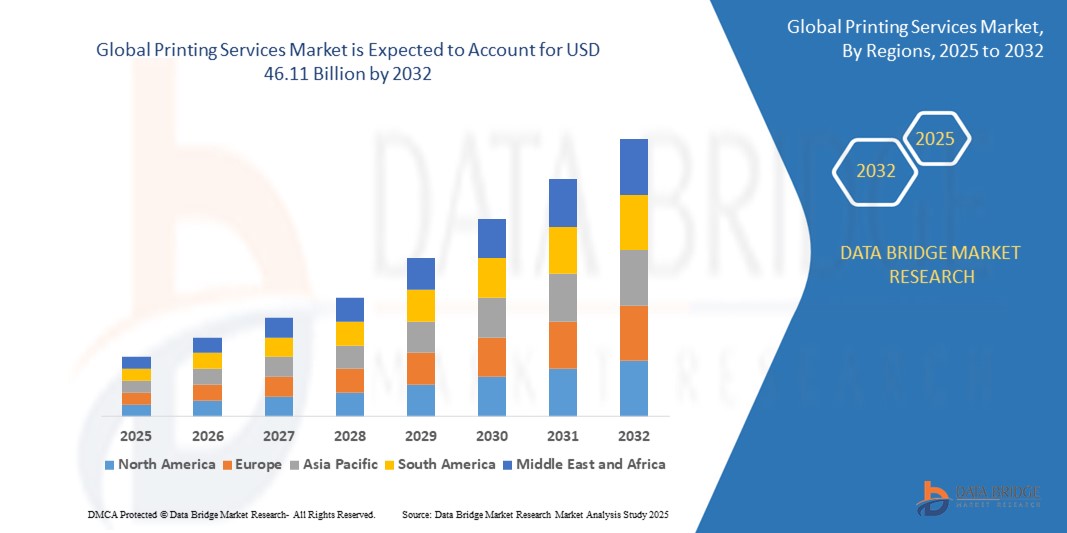
- Согласно анализу Data Bridge Market Research, объем мирового рынка полиграфических услуг был оценен как21,67 млрд долларов в 2024 годуОжидается, что он достигнет46,11 млрд долларов к 2032 году, вCAGR 9,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей цифровой трансформацией в различных отраслях промышленности и широким распространением облачных и управляемых печатных услуг, что приводит к оптимизации рабочих процессов и снижению эксплуатационных расходов для организаций всех размеров.
- Кроме того, растущий спрос предприятий на безопасные, масштабируемые и автоматизированные решения для обработки документов делает услуги печати критически важным компонентом современной бизнес-инфраструктуры. Эти факторы ускоряют переход от традиционной печати к интеллектуальным, основанным на услугах моделям, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2024):$21,67 млрд.
Ожидаемая рыночная стоимость (2032):$ 46,11 млрд.
Прогноз CAGR (2025-2032):9.90%
Каковы основные тенденции рынка печатных услуг
- Услуги печати охватывают широкий спектр решений, включая управляемые услуги печати, облачную печать, автоматизацию рабочих процессов и программное обеспечение безопасности печати, предназначенное для оптимизации вывода документов и снижения неэффективности в корпоративных средах.
- Растущий спрос на эти услуги в первую очередь обусловлен необходимостью повышения безопасности документов, повышения производительности и сокращения расходов, связанных с печатью. Компании все чаще внедряют гибридные модели развертывания и аналитические решения для поддержки удаленных сотрудников, обеспечения соблюдения нормативных требований и продвижения целей устойчивого развития.
- Северная Америка доминирует на рынке полиграфических услуг с долей в49,26% в 2024 году из-за высоких корпоративных ИТ-расходов, раннего внедрения решений цифровой печати и широкого спроса на управляемые услуги печати.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке полиграфических услуг в течение прогнозируемого периода из-за растущей цифровизации, растущего формирования бизнеса и расширения ИТ-инфраструктуры в таких странах, как Китай, Индия и Япония.
- В 2024 году доля локального сегмента доминировала на рынке с долей рынка 48,3% из-за его распространенности в сильно регулируемых отраслях, таких как правительство и финансы, где организациям требуется полный контроль над конфиденциальными данными и инфраструктурой. Стабильность, гарантия резидентности данных и гибкость настройки локальных систем делают их предпочтительным выбором для предприятий с жестким управлением ИТ.
Сегментация рынка отчетных и печатных услуг
|
Атрибуты |
Услуги печати Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке печатных услуг
«Рост технологических достижений»
- Рынок услуг печати быстро развивается с интеграцией передовых технологий, таких как искусственный интеллект, автоматизация и IoT, трансформируя рабочие процессы и повышая эффективность.
- Например, такие компании, как Kodak, HP и Canon, запускают высокоскоростные цифровые прессы и инструменты управления печатью на основе искусственного интеллекта, что позволяет быстрее разворачиваться, прогнозировать техническое обслуживание и улучшать качество печати.
- Решения для печати по требованию и веб-печати набирают обороты, позволяя предприятиям минимизировать отходы, сократить запасы и предлагать более гибкие, индивидуальные печатные тиражи.
- Устойчивость становится основным направлением, с ведущими игроками, инвестирующими в экологически чистые чернила, переработанные субстраты и методы зеленой печати для удовлетворения нормативных и потребительских ожиданий.
- Персонализация продукта растет, поскольку бренды используют данные для предоставления специализированных маркетинговых материалов и упаковки, реагируя на растущий спрос на уникальный опыт клиентов.
- Конвергенция цифровой трансформации, устойчивости и кастомизации позиционирует рынок полиграфических услуг для устойчивого роста и постоянных инноваций до 2025 года и далее.
Динамика рынка печатных услуг
водитель
«Рост спроса на кастомизацию»
- Растущая потребность в индивидуальных маркетинговых материалах, упаковке и рекламных товарах является основным драйвером рынка полиграфических услуг.
- Например, такие компании, как Vistaprint, Shutterfly и FedEx Office, расширяют свои предложения, включая печать переменных данных, персонализированные фотопродукты и индивидуальные упаковочные решения, удовлетворяющие разнообразным требованиям клиентов.
- Рост электронной коммерции и брендов прямого потребления подпитывает спрос на краткосрочные, узкоспециализированные рабочие места в печати, которые поддерживают дифференциацию бренда и вовлечение клиентов.
- Технологические достижения в области цифровой печати и автоматизации рабочих процессов облегчают и экономичнее для поставщиков печатных услуг масштабную настройку по требованию.
- Тенденция к эмпирическому маркетингу и уникальному опыту бренда побуждает компании инвестировать в творческое, персонализированное печатное обеспечение, чтобы выделиться на переполненном рынке.
Сдержанность/вызов
«Изменение потребительских предпочтений»
- Изменение потребительских привычек, включая переход к цифровым медиа и безбумажным рабочим процессам, снижает спрос на традиционные печатные продукты и влияет на общие объемы печати.
- Например, такие компании, как Xerox и Ricoh, адаптируются, диверсифицируясь в цифровые услуги и управляемые решения для печати, но сталкиваются с проблемами в компенсации снижения доходов от основной печати.
- Экологические проблемы и стремление к устойчивому развитию побуждают некоторых клиентов сокращать потребление печати или искать цифровые альтернативы, бросая вызов поставщикам печатных услуг внедрять инновации и оставаться актуальными.
- Быстрые темпы технологических изменений требуют постоянных инвестиций в новое оборудование, программное обеспечение и обучение персонала, что может напрячь ресурсы для небольших предприятий печати.
- Интенсивная конкуренция и ценовая чувствительность на рынке оказывают давление на маржу, затрудняя поставщикам баланс качества, настройки и экономической эффективности.
Как сегментируется рынок печатных услуг
Рынок сегментирован на основе типа, режима развертывания, размера организации, отраслевой вертикали и типа канала.
- По типу
На основе типа рынок услуг печати сегментирован на управление печатью, управление устройствами, обнаружение и дизайн и визуализацию документов. Сегмент управления печатью составил самую большую долю рынка в 2024 году, благодаря его способности централизовать контроль над инфраструктурой печати, оптимизировать использование, сократить отходы и повысить безопасность документов. Организации все больше полагаются на решения для управления печатью, чтобы снизить затраты, связанные с оборудованием, расходными материалами и энергией, особенно в больших офисных средах. Спрос также усиливается из-за растущей потребности в соблюдении стандартов защиты данных и безопасных протоколов печати.
Сегмент Discovery и Design, по прогнозам, будет расти самыми быстрыми темпами с 2025 по 2032 год, что обусловлено растущей потребностью в индивидуальных рабочих процессах с документами и интеграции с корпоративными приложениями. Компании в разных отраслях используют ориентированные на дизайн решения для создания специализированных сред печати, которые соответствуют меняющимся операционным целям и стандартам брендинга, особенно в маркетинге, образовании и рабочих процессах промышленной документации.
- Режим развертывания
На основе режима развертывания рынок сегментирован на Hybrid, Cloud и On-Premises. Сегмент On-Premiess занимал самую большую долю в 48,3% в 2024 году, в первую очередь из-за его распространенности в сильно регулируемых отраслях, таких как правительство и финансы, где организациям требуется полный контроль над конфиденциальными данными и инфраструктурой. Стабильность, гарантия резидентности данных и гибкость настройки локальных систем делают их предпочтительным выбором для предприятий с жестким управлением ИТ.
Ожидается, что в сегменте облачных вычислений будет наблюдаться самый быстрый рост до 2032 года, чему способствуют растущий спрос на масштабируемость, снижение накладных расходов на ИТ и удаленная доступность. Услуги облачной печати особенно привлекательны для МСП и географически распределенных предприятий, предлагая бесшовные обновления, централизованный контроль и интеграцию с цифровыми рабочими процессами, тем самым поддерживая гибридные рабочие модели и цели устойчивого развития.
- По размеру организации
Исходя из размера организации, рынок делится на крупные предприятия, средние предприятия и малые предприятия. Сегмент крупных предприятий занял самую большую долю рынка в 2024 году, что обусловлено сложными эксплуатационными требованиями, более высокими объемами документов и установленными бюджетами инфраструктуры. Эти предприятия отдают приоритет комплексным решениям для печати, которые повышают производительность, обеспечивают соответствие требованиям и поддерживают среды с несколькими поставщиками.
Ожидается, что сегмент малых предприятий будет расти самыми быстрыми темпами с 2025 по 2032 год, поскольку небольшие организации все чаще внедряют управляемые печатные услуги для оптимизации ресурсов, снижения эксплуатационных расходов и доступа к расширенным возможностям управления документами без значительных капиталовложений. Облачные предложения и модели подписки сделали решения корпоративного уровня более доступными для этого сегмента.
- Вертикальная промышленность
На основе вертикали рынок печатных услуг сегментирован на BFSI, правительство, здравоохранение, образование, промышленное производство, розничную торговлю, продукты питания и напитки, IT и Telecom и другие. Сектор BFSI доминировал на рынке в 2024 году из-за сильной зависимости от защищенной документации, связи с клиентами, записей соответствия и финансовой отчетности. Потребность сектора в высокообъемной, точной и безопасной печати продолжает стимулировать спрос на передовые услуги печати.
Ожидается, что сектор здравоохранения будет расти на самом высоком уровне CAGR с 2025 по 2032 год, чему способствует растущая оцифровка записей пациентов, соблюдение правил медицинской информации и спрос на безопасные высокоскоростные печатные среды в больницах, клиниках и лабораториях. Критическая роль печатных документов в рецептах, отчетах и общении с пациентами подчеркивает необходимость надежных, интегрированных услуг печати.
- Тип канала
По типу канала рынок сегментирован на производителей принтеров/копировок, системных интеграторов/реселлеров и независимых поставщиков программного обеспечения (ISV). Сегмент Printer/Copier Manufacturers возглавил долю рынка в 2024 году, поскольку OEM-производители все чаще объединяют оборудование с программным обеспечением и управляемыми службами печати для предоставления комплексных решений. Их устоявшаяся клиентская база и глобальный охват позволяют им предлагать услуги с добавленной стоимостью в различных отраслях.
Ожидается, что сегмент независимых поставщиков программного обеспечения (ISV) будет расти самыми быстрыми темпами до 2032 года, что обусловлено ростом спроса на настраиваемые, платформо-агностические решения, которые интегрируются с различными ИТ-средами. ISV удовлетворяют такие нишевые требования, как аналитика, мобильная печать и автоматизация рабочих процессов, помогая организациям модернизировать свою инфраструктуру печати, обеспечивая при этом совместимость и гибкость.
В каком регионе находится наибольшая доля рынка печатных услуг
- Северная Америка доминировала на рынке полиграфических услуг с самой большой долей дохода 49,26% в 2024 году, что обусловлено высокими корпоративными ИТ-расходами, ранним внедрением решений цифровой печати и широким спросом на управляемые печатные услуги.
- Организации в таких секторах, как BFSI, здравоохранение и правительство, внедряют облачную инфраструктуру печати и автоматизацию рабочих процессов для снижения эксплуатационных расходов и повышения эффективности.
- Сильная экосистема поставщиков решений в регионе, развитая цифровая инфраструктура и растущий акцент на безопасность и соответствие документам вносят значительный вклад в лидирующую позицию рынка.
Рынок печатных услуг США Insight
Рынок полиграфических услуг США занял самую большую долю доходов в 2024 году в Северной Америке, чему способствовал высокий спрос на управляемые печатные услуги и оптимизацию документооборота на крупных предприятиях. Сильное присутствие в стране технически подкованных малых и средних предприятий в сочетании с растущим интересом к развертыванию облачных вычислений способствует дальнейшему внедрению. Отрасли все больше инвестируют в программные решения для мониторинга в режиме реального времени, безопасной печати и аналитики. Кроме того, нормативные требования, связанные с обработкой документов в сфере финансов и здравоохранения, продолжают стимулировать спрос на безопасные и эффективные услуги печати.
Европейский рынок печатных услуг Insight
В течение прогнозируемого периода рынок печатных услуг в Европе, по прогнозам, будет расширяться на значительном CAGR, чему будет способствовать сильный акцент региона на устойчивость, конфиденциальность данных и автоматизацию. Регулирующие рамки, такие как GDPR, побуждают компании внедрять безопасные и отслеживаемые среды печати. Страны Западной Европы переходят на гибридные и облачные решения для поддержки удаленной и распределенной рабочей силы. Растущая цифровая трансформация в таких отраслях, как производство, образование и розничная торговля, еще больше ускоряет освоение рынка в регионе.
Великобритания Printing Services Market Insight
Ожидается, что рынок печатных услуг в Великобритании будет расти на примечательном CAGR, что обусловлено увеличением инвестиций в технологию цифровой печати и облачные системы управления документами. Внимание страны к модернизации ИТ в государственном и частном секторах стимулирует спрос на масштабируемые и безопасные решения для печати. В частности, МСП используют модели, основанные на подписке, которые обеспечивают контроль затрат и эффективность работы. Продолжающийся переход на гибридные механизмы работы также расширяет потребность в услугах печати с удаленным доступом и интеграции цифровых рабочих процессов.
Немецкий рынок печатных услуг Insight
Ожидается, что рынок полиграфических услуг Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему способствует передовая промышленная база страны и приверженность инновациям. Немецкие предприятия отдают приоритет автоматизации, безопасности данных и устойчивым операциям, что делает управляемые печатные услуги стратегической инвестицией. Наличие производителей и ISV повышает доступность решений с учетом местных потребностей. Кроме того, интеграция печатных сервисов с системами ERP и управления корпоративным контентом (ECM) становится ключевым драйвером роста рынка.
Азиатско-Тихоокеанский рынок печатных услуг Insight
Рынок услуг печати в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами с 2025 по 2032 год, что обусловлено растущей цифровизацией, растущим формированием бизнеса и расширением ИТ-инфраструктуры в таких странах, как Китай, Индия и Япония. Организации в регионе быстро переходят от традиционной печати к управляемым и облачным службам печати для поддержки растущих требований к документам. Экономическая эффективность, масштабируемость и автоматизация современных услуг печати особенно привлекательны для МСП и государственных учреждений в Азиатско-Тихоокеанском регионе.
Японский рынок печатных услуг Insight
Японский рынок полиграфических услуг набирает обороты благодаря своей ориентации на операционную эффективность, цифровую трансформацию и автоматизацию труда. Японские предприятия интегрируют услуги печати с цифровыми рабочими процессами и внедряют экологически чистые решения для достижения целей устойчивого развития. Спрос на безопасные, эффективные и удаленно доступные возможности печати растет в таких секторах, как финансы, образование и здравоохранение. Кроме того, сильный технологический ландшафт страны способствует инновациям в области управления печатным программным обеспечением и устройствами.
Китайский рынок печатных услуг Insight
Китайский рынок полиграфических услуг составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовал быстрый промышленный рост, урбанизация и распространение предприятий с цифровыми возможностями. Растущее число МСП и их внедрение доступных, масштабируемых печатных решений являются основными факторами. Отечественные поставщики решений быстро продвигают управляемые печатные предложения, адаптированные к потребностям местного бизнеса. Кроме того, инициативы правительства по цифровизации и инвестиции в инфраструктуру образования и здравоохранения повышают спрос по всем направлениям.
Какие компании занимают ведущие позиции на рынке печатных услуг
Индустрия полиграфических услуг в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация Xerox(США)
- Рико(Япония)
- H.P. Development Company, L.P.(США)
- Konica Minolta Business Solutions Australia Pty Ltd(Австралия)
- Canon Inc.(Япония)
- Lexmark International, Inc. (США)
- KYOCERA Document Solutions Inc. (Япония)
- SHARP CORPORATION (Япония)
- Toshiba America Business Solutions, Inc. (США)
- ARC Document Solutions, LLC (США)
- Wipro (Индия)
- TOPPAN Inc. (Япония)
- Dai Nippon Printing Co., Ltd. (Япония)
- Bertelsmann SE & Co. KGaA (Германия)
- R.R. Donnelley & Sons Company (США)
Каковы последние тенденции на рынке печатных услуг
- В июне 2023 года TC Transcontinental Printing, подразделение Transcontinental Inc., инвестировало 15 миллионов долларов США в свою платформу для книгопечатания на заводе Transcontinental Beauceville (Interglobe) в Квебеке. Этот шаг направлен на удовлетворение растущего спроса на североамериканском рынке, удвоение мощностей по связыванию твердого покрытия и увеличение общего производства примерно на 15%.
- В декабре 2022 года Canva заключила партнерство с Creatively Holdings Inc. для поддержки творческих профессионалов, предлагая ресурсы и возможности. Сотрудничество объединило инструменты дизайна Canva с сообществом и мероприятиями Creatively, предоставляя творческим людям необходимые ресурсы для повышения их навыков и карьеры.
- В октябре 2022 года Printful, Inc. сотрудничала с платформой электронной коммерции Pietra, чтобы предоставить более 60 000 создателей настраиваемых фирменных продуктов. Это партнерство позволило создателям получить доступ к глобальному рынку заказов, использовать производство по требованию и укрепить свои предприятия электронной коммерции, особенно во время праздничного сезона покупок, включая Черную пятницу и Киберпонедельник.
- В июне 2022 года Топпан разработала отзывчивую голограмму, способную отображать текст и изображения в условиях яркого света. Это нововведение упрощает процессы проверки, особенно для лиц, не имеющих специализированного оборудования или сканеров QR-кода.
- В мае 2022 года Siegwerk представила SICURA Litho Pack ECO, UV смещенные чернила с более чем 40% возобновляемых и растительных компонентов для непродовольственной бумаги и настольных приложений. Эта экологически чистая серия чернил предлагает более высокий биовозобновляемый контент, чем средние УФ-чернила, что соответствует целям устойчивого развития в полиграфической промышленности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











