


Сегментация глобального рынка общественного транспорта по типу (автобус, трамвай, метро), региональное такси, легкая железная дорога, поезд и высокоскоростная линия на юг), движение (дизель, бензин, электричество и другие), режим (дорога, железная дорога и другие), применение (город и сельская местность), конечное использование (внутренность, междугородние и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка общественного транспорта
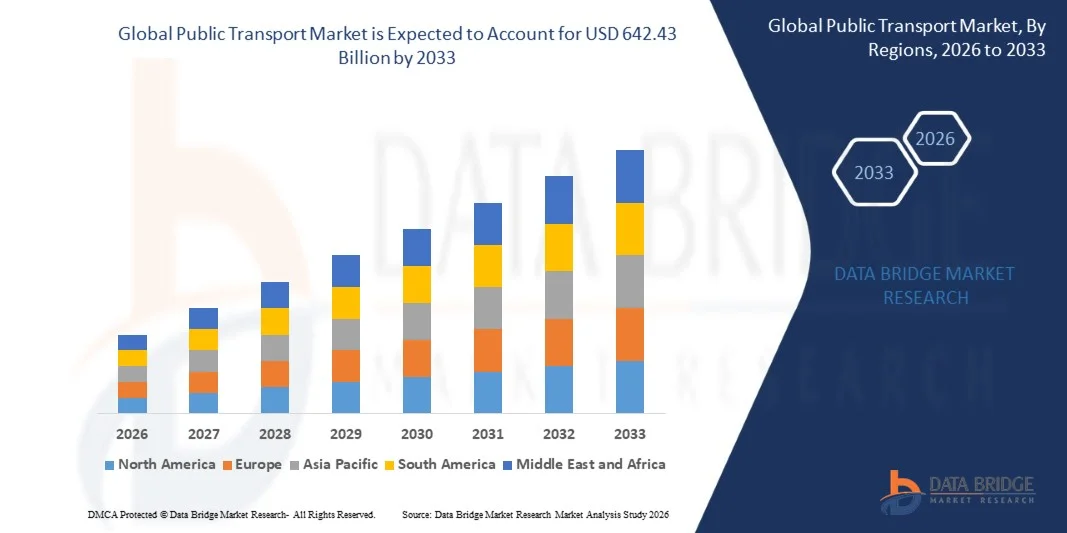
- Согласно анализу Data Bridge Market Research, рынок общественного транспорта был оценен как самый дорогой.281,80 млрд долларов в 2025 годуи, по прогнозам, достигнет642,43 млрд долларов США к 2033 годуРастущий в aCAGR 10,85% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущей урбанизацией, растущим спросом на эффективные и устойчивые транспортные решения, растущими инвестициями в инфраструктуру общественного транспорта и внедрением интеллектуальных транспортных технологий в городах по всему миру.
- Растущая потребность в сокращении транспортных заторов, минимизации выбросов углекислого газа и улучшении городской мобильности в сочетании с правительственными инициативами, поддерживающими электробусы, системы метро и интеллектуальные транспортные решения, вынуждает города и транспортные власти модернизировать сети общественного транспорта. Цифровые системы билетов, подключенные мобильные платформы и устойчивые транспортные решения превращают традиционный общественный транспорт в эффективные, доступные и экологически чистые системы мобильности.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 281,80 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $ 642,43 Миллиард
- Прогноз CAGR (2026–2033): 10,85%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные тенденции рынка общественного транспорта
- Северная Америка доминировала на рынке общественного транспорта с самой большой долей дохода 38,6% в 2025 году, поддерживаемой установленной транзитной инфраструктурой и продолжающимися инвестициями в модернизацию железнодорожной и автобусной сети.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 6,1% с 2026 по 2033 год, чему способствуют быстрая урбанизация, расширение сетей метро и увеличение инвестиций в общественный транспорт.
- Сегмент автобусов возглавил рынок с долей 38,2% в 2025 году, что обусловлено его обширным охватом маршрутов, операционной гибкостью и относительно низкими требованиями к инфраструктуре по сравнению с железнодорожными перевозками.
- Высокоскоростная линия является самым быстрорастущим типом, прогнозируемым для регистрации CAGR в 6,5%, что отражает рост инвестиций в междугороднюю транспортную инфраструктуру с высокой пропускной способностью.
- Дизельный сегмент доминировал в категории двигателей с долей выручки 44,3% в 2025 году, во главе с обширной установленной базой дизельных транспортных средств общественного транспорта.
- Доля автомобильных дорог в 2025 году составила 54%, чему способствовала широкая доступность автобусных перевозок и гибкие дорожные сети.
- Сельский сегмент является самой быстрорастущей категорией приложений с CAGR 6,0%, что обусловлено увеличением усилий по улучшению транспортной доступности за пределами крупных городских центров.
Сфера охвата и сегментация рынка общественного транспорта
|
Атрибуты |
Ключевые идеи рынка общественного транспорта |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке общественного транспорта
- Операторы общественного транспорта все чаще переходят на электрические автобусы с нулевым уровнем выбросов для сокращения эксплуатационных выбросов, улучшения качества городского воздуха и модернизации стареющих транзитных парков, поддерживая долгосрочные цели устойчивой мобильности.
- Например, в июле 2025 года «Бенгалуру» интегрировала свои услуги метро и автобусов с Open Network for Digital Commerce (ONDC), что позволило пассажирам приобретать билеты через несколько мобильных приложений.
- Цифровая продажа билетов, интегрированные системы оплаты проезда и информация о пассажирах в режиме реального времени позволяют операторам повысить удобство, упростить посадку и повысить операционную эффективность во все более мультимодальных сетях общественного транспорта.
- Органы общественного транспорта все чаще объединяют электрическую мобильность с цифровизацией и планированием на основе данных для оптимизации развертывания транспортных средств, инфраструктуры зарядки, планирования и обслуживания пассажиров через городские транзитные сети.
- Например, в марте 2025 года Mint сообщил, что Индия продолжает расширять электробусы в общественном транспорте, хотя продажи электрических автобусов столкнулись с проблемами в течение 2025 финансового года.
- По мере того, как города и транспортные власти продолжают уделять приоритетное внимание более чистым паркам, цифровым пассажирским услугам и операционной оптимизации, ожидается, что внедрение электрифицированных и подключенных систем общественного транспорта ускорится, укрепив устойчивую мобильность в качестве основного компонента городского транспорта.
Каковы основные драйверы рынка общественного транспорта
- Быстрая урбанизация, рост заторов и растущие требования к мобильности пассажиров значительно увеличивают спрос на надежные системы общественного транспорта, способные обеспечить эффективную связь между густонаселенными городами и расширяющимися мегаполисами.
- Например, в сентябре 2024 года агентство Reuters сообщило, что Индия одобрила схему PM E-DRIVE, выделяя 43,91 млрд. рупий на помощь агентствам общественного транспорта в приобретении 14 028 электрических автобусов, поддерживая переход к более чистой общественной мобильности.
- Правительства, транспортные власти и разработчики инфраструктуры интегрируют расширение общественного транспорта в стратегии городского развития, чтобы улучшить связь, уменьшить заторы, укрепить доступность и поддержать устойчивый экономический рост в быстро развивающихся городских районах.
- Например, в апреле 2024 года агентство Reuters сообщило, что города по всей Латинской Америке ускоряют развертывание электрических автобусов, при этом запланированный парк электронных автобусов в 32 крупных городах, как ожидается, увеличится примерно с 4000 до 25 000 к 2030 году при поддержке механизмов финансирования и правительственных инициатив.
- Поскольку правительства все чаще уделяют приоритетное внимание инфраструктуре общественного транспорта для решения проблем перегруженности, расширения городов и устойчивого развития, общественный транспорт будет по-прежнему иметь важное значение для улучшения мобильности, поддержки экономической деятельности и укрепления подключенных городских транспортных сетей.
Какие факторы препятствуют росту рынка общественного транспорта
- Системы общественного транспорта требуют значительных капиталовложений и постоянных эксплуатационных расходов из-за строительства инфраструктуры, закупок автопарка, требований к техническому обслуживанию, затрат на энергию и необходимости модернизации технологий в транспортных сетях.
- Например, в марте 2026 года агентство Рейтер сообщило, что Метрополитен-Транспортное Управление Нью-Йорка подало в суд на более чем 60 миллионов долларов США в виде удержанного финансирования проекта метро Второй авеню, подчеркнув, как перерывы в финансировании могут повлиять на крупномасштабное развитие транзитной инфраструктуры.
- Эти финансовые потребности могут сдерживать расширение услуг среди транзитных агентств, сталкивающихся с ограниченными доходами от тарифов, ограниченными государственными бюджетами и увеличением эксплуатационных расходов, особенно в регионах, зависящих от государственных субсидий.
- Сочетание высоких расходов на инфраструктуру и постоянного давления эксплуатационных расходов по-прежнему бросает вызов расширению общественного транспорта, особенно среди учреждений, требующих модернизации парка, обновления инфраструктуры и улучшения обслуживания.
- Например, в июне 2025 года агентство Reuters сообщило, что ЮАР получила кредит Всемирного банка в размере 1,5 миллиарда долларов США для решения проблем транспортной и энергетической инфраструктуры, в то время как ухудшение железнодорожных сетей и финансовые проблемы в государственной транспортной компании Transnet сдерживали экономическую активность.
- Эти финансовые ограничения могут замедлить развитие сети и ограничить широкое внедрение передовых и устойчивых транспортных решений, несмотря на растущие требования к мобильности пассажиров.
Как сегментируется рынок общественного транспорта
Рынок общественного транспорта сегментирован на основе типа, движения, режима, применения и конечного использования.
- По типу
По типу рынок общественного транспорта сегментирован на автобусный, трамвайный, подземный (метро), региональное такси, легкорельсовый, железнодорожный и высокоскоростной. Сегмент автобусов доминировал на рынке с долей 38,2% в 2025 году благодаря широкому охвату маршрутов, операционной гибкости и относительно низким требованиям к инфраструктуре по сравнению с железнодорожными перевозками. Автобусы могут обслуживать как густонаселенные городские районы, так и пригородные или региональные сообщества, не требуя специальной железнодорожной инфраструктуры. Они также широко используются для фидерных услуг, соединяющих пассажиров с метро и железнодорожными станциями. Увеличение инвестиций в системы скоростного автобусного транспорта еще больше поддерживает сегмент. Растущее внедрение электрических и низкоэмиссионных автобусов позволяет операторам модернизировать парки при сохранении гибких маршрутов.
Сегмент высокоскоростных линий, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,5% с 2026 по 2033 год, чему будет способствовать увеличение инвестиций в междугороднюю транспортную инфраструктуру с высокой пропускной способностью. Высокоскоростная железная дорога обеспечивает быстрое сообщение между крупными городами и может сократить время в пути по сравнению с обычным железнодорожным и автомобильным транспортом. Правительства вкладывают средства в создание специализированных высокоскоростных коридоров для улучшения региональной взаимосвязанности и сокращения заторов в основных дорожных сетях. Расширение высокоскоростных железнодорожных сетей особенно заметно в Азии и Европе. Интеграция с обычными железными дорогами, сетями метро и мультимодальными транспортными узлами еще больше повышает доступность для пассажиров.
- С помощью движения
На основе движения рынок общественного транспорта сегментирован на дизельный, бензиновый, электрический и другие. Дизельный сегмент доминировал на рынке с долей 44,3% в 2025 году, в первую очередь из-за обширной установленной базы дизельных транспортных средств общественного транспорта. Дизельные транспортные средства продолжают извлекать выгоду из установленной инфраструктуры заправки топливом и широкой доступности возможностей обслуживания. Они особенно важны для региональных и сельских маршрутов, где инфраструктура зарядки может оставаться ограниченной. Существующие транзитные парки также, как правило, постепенно заменяются в соответствии с обычными жизненными циклами транспортных средств. Дизельная двигательная установка продолжает обеспечивать длинные рабочие диапазоны и быструю заправку для сложных маршрутов. Эти характеристики сохраняют свое существенное присутствие, несмотря на растущее давление на переход к технологиям с более низким уровнем выбросов.
Ожидается, что электросегмент зафиксирует самый быстрый рост на уровне 8,7% с 2026 по 2033 год, что обусловлено увеличением государственной поддержки электрификации общественного транспорта и растущими экологическими проблемами. Электрические автобусы, поезда, трамваи и системы метро все чаще используются, поскольку города стремятся сократить выбросы, связанные с транспортом. Улучшения в технологии аккумуляторов повышают дальность и эксплуатационные характеристики автомобиля. Расширение инфраструктуры зарядки также улучшает возможность развертывания электрического парка. Транзитные власти все чаще включают электромобили в программы замены автопарка. Снижение затрат на аккумуляторы и ужесточение правил выбросов еще больше укрепляют экономическое и экологическое обоснование электрификации.
- Режим
На основе режима рынок общественного транспорта сегментирован на автомобильный, железнодорожный и другие. Сегмент дорог доминировал на рынке с долей 54% в 2025 году, чему способствовала широкая доступность автобусных перевозок и гибкие дорожные сети. Дорожный общественный транспорт может добраться до мест, которые не обслуживаются фиксированной железнодорожной инфраструктурой. Автобусы также могут изменять маршруты и расписания в соответствии с изменяющимся спросом пассажиров. Сегмент выигрывает от относительно низких требований к инфраструктуре по сравнению с железнодорожными системами. Автомобильные перевозки особенно важны в странах с развивающейся экономикой, где обширные железнодорожные сети еще могут быть недоступны. Продолжающаяся урбанизация и инвестиции в автобусные сети поддерживают устойчивое значение автомобильного общественного транспорта.
Сегмент железных дорог, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,4% с 2026 по 2033 год, что обусловлено увеличением инвестиций в инфраструктуру метро, пригородных железных дорог, легких железных дорог и междугородних железных дорог. Железнодорожные системы обеспечивают высокую пассажировместимость и эффективную транспортировку по сильно пройденным коридорам. Растущая загруженность городов побуждает правительства развивать железнодорожные сети общественного транспорта в качестве альтернативы частным транспортным средствам. Расширение систем метро и легких железных дорог особенно важно в быстро урбанизирующихся городах. Электрификация железных дорог и современные сигнальные технологии также повышают эффективность эксплуатации. Увеличение инвестиций в высокоскоростные и региональные железнодорожные сети еще больше усиливает спрос на общественный транспорт на железнодорожной основе.
- С помощью приложения
На основе применения рынок общественного транспорта сегментирован на городской и сельский. Городской сегмент доминировал на рынке с долей 72% в 2025 году, чему способствовала высокая плотность населения и существенные ежедневные потребности в поездках в столичных районах. Городские жители часто полагаются на автобусы, системы метро, трамваи и легкие железные дороги для работы, образования, покупок и других видов деятельности. Заторы на дорогах и ограниченная парковка способствуют более широкому использованию общественного транспорта в городах. Муниципальные власти расширяют транзитные сети для размещения растущего городского населения. Инвестиции в интегрированные системы мобильности также улучшают связь между различными видами городского транспорта. Рост урбанизации и необходимость эффективной массовой мобильности продолжают укреплять доминирование городского сегмента.
Согласно прогнозам, самый быстрый рост в сельском сегменте составит 6,0% с 2026 по 2033 год, чему будут способствовать усилия по улучшению транспортной доступности за пределами крупных городских центров. Сельский общественный транспорт обеспечивает важные связи с занятостью, образованием, здравоохранением и коммерческими объектами. Правительства все больше внимания уделяют сокращению разрыва в мобильности между сельскими общинами и крупными городами. Улучшение дорожной инфраструктуры способствует расширению автобусных и региональных транспортных услуг. Удовлетворяющие спрос перевозки и небольшие транспортные средства также помогают операторам более эффективно обслуживать районы с более низкой плотностью. Ожидается, что расширение интеграции между сельскими службами и региональными или междугородними транспортными сетями будет способствовать дальнейшему росту сегмента.
- Конечным использованием
На основе конечного использования рынок общественного транспорта сегментирован на внутригородские, междугородние и другие. Сегмент внутригородских перевозок доминировал на рынке с долей 67% в 2025 году, чему способствовали высокие ежедневные объемы пассажирских перевозок, связанные с занятостью, образованием, шопингом и другой повседневной городской деятельностью. Внутригородские услуги включают автобусы, системы метро, трамваи и легкие железные дороги, работающие в городских районах. Быстрый рост городского населения увеличивает спрос на частые и надежные транспортные услуги. Заторы на дорогах также побуждают пассажиров переходить на решения для совместной мобильности. Транзитные власти расширяют маршруты и повышают частоту обслуживания для удовлетворения растущего пассажирского спроса. Интеграция нескольких видов городского транспорта способствует дальнейшему повышению значимости этого сегмента.
Сегмент междугородних перевозок, по прогнозам, зафиксирует самый быстрый рост на уровне 6,8% с 2026 по 2033 год, чему будет способствовать увеличение пассажиропотока между крупными городскими центрами и улучшение региональной транспортной инфраструктуры. Высокоскоростные железные дороги и модернизированные обычные железнодорожные сети повышают скорость и надежность междугородних перевозок. Расширение междугородних автобусных перевозок также предоставляет доступные альтернативы для поездок на средние и дальние расстояния. Правительства инвестируют в транспортные коридоры, которые укрепляют экономические связи между городами. Интеграция между междугородними услугами и городскими транзитными сетями улучшает общее пассажирское путешествие. Ожидается, что растущий спрос на удобные, доступные и экономичные путешествия между городами поддержит расширение сегмента.
В каком регионе самая большая доля рынка общественного транспорта
- Северная Америка доминировала на рынке общественного транспорта с самой большой долей дохода 38,6% в 2025 году, поддерживаемой установленной транзитной инфраструктурой и продолжающимися инвестициями в модернизацию железнодорожной и автобусной сети.
- Регион также выигрывает от увеличения инвестиций в модернизацию общественного транспорта, расширение электрических и низкоэмиссионных автобусных парков, интеллектуальных транспортных технологий и правительственных инициатив, направленных на улучшение городской мобильности. Соединенные Штаты и Канада остаются важными участниками, в то время как продолжающееся обновление инфраструктуры и растущий спрос на устойчивые перевозки продолжают укреплять позиции Северной Америки на мировом рынке.
Обзор рынка общественного транспорта США
Рынок общественного транспорта США демонстрирует сильный рост благодаря растущим инвестициям в транзитную инфраструктуру, модернизацию автопарка и устойчивые решения для городской мобильности. Обширные сети автобусов, железных дорог и метро в стране, а также растущее внедрение электрических автобусов.Умный билетСвязанные транспортные системы стимулируют спрос в крупных городах. Кроме того, растущий акцент на сокращении заторов, улучшении доступности и модернизации стареющей транспортной инфраструктуры ускоряет развитие общественного транспорта в городских и региональных районах.
Азиатско-Тихоокеанский рынок общественного транспорта
Ожидается, что на рынке общественного транспорта Азиатско-Тихоокеанского региона будет наблюдаться быстрый рост, обусловленный растущей урбанизацией, расширением городского населения и ростом инвестиций в инфраструктуру общественного транспорта в таких странах, как Китай, Индия и Япония. Растущий спрос на эффективную мобильность, расширение сетей метро и железных дорог и растущее внедрение электрических автобусов поддерживают расширение регионального рынка. Кроме того, правительственные инициативы «умных городов», развитие инфраструктуры и растущий акцент на устойчивый транспорт ускоряют развертывание передовых систем общественного транспорта по всему региону.
Японский рынок общественного транспорта
Японский рынок общественного транспорта демонстрирует устойчивый рост благодаря растущим инвестициям в модернизацию железных дорог, передовые технологии мобильности и устойчивую транспортную инфраструктуру. Железнодорожные операторы и городские органы транзита все чаще используют цифровые билеты, автоматизированные системы, энергоэффективные транспортные средства и подключенные транспортные решения для улучшения обслуживания пассажиров. Более того, растущая интеграция технологий умной мобильности и акцент страны на надежных, эффективных и экологически устойчивых транспортных решениях еще больше способствуют росту рынка.
Китайский рынок общественного транспорта
Рынок общественного транспорта Китая быстро растет, что обусловлено растущей урбанизацией, расширением городских транспортных сетей и растущим вниманием правительства к устойчивой мобильности. Растущее внедрение высокоскоростных железных дорог, систем метро, электрических автобусов и интеллектуальных транспортных платформ значительно повышает спрос на рынке. Кроме того, растущие инвестиции в городскую железнодорожную инфраструктуру, интеллектуальные транспортные системы и решения для мобильности с низким уровнем выбросов укрепляют связь с общественным транспортом и позиционируют Китай как один из основных рынков общественного транспорта во всем мире.
Британский рынок общественного транспорта Insight
Рынок общественного транспорта Великобритании переживает устойчивый рост, поддерживаемый растущими инвестициями в железнодорожную инфраструктуру, модернизацию автобусной сети и устойчивый городской транспорт. Расширение использования электрических автобусов, цифровых систем билетов и комплексных решений в области мобильности способствует развитию рынка. Кроме того, растущий спрос на надежный общественный транспорт, модернизацию инфраструктуры и правительственные инициативы, направленные на сокращение выбросов и улучшение связи, поддерживают дальнейшее развитие услуг общественного транспорта в Великобритании.
Немецкий рынок общественного транспорта Insight
Рынок общественного транспорта Германии неуклонно расширяется благодаря развитой железнодорожной инфраструктуре страны, сильным сетям общественного транспорта и растущему внедрению технологий устойчивой мобильности. Транзитные операторы и муниципалитеты все чаще инвестируют в электробусы, модернизацию железных дорог, цифровые пассажирские услуги и интегрированные транспортные системы. Непрерывные достижения в области интеллектуальных мобильных решений в сочетании с сильным акцентом на сокращение транспортных выбросов и улучшение городской связи способствуют дальнейшему развитию рынка в Германии.
Какие компании являются ведущими на рынке общественного транспорта
Индустрией общественного транспорта в первую очередь руководят хорошо зарекомендовавшие себя компании, среди которых:
- Alstom SA(Франция)
- Мобильность Siemens(Германия)
- Hitachi Rail, Ltd.(Япония)
- Компания Stadler Rail AG(Швейцария)
- Группа ТрансдеваФранция
- Кеолис (Франция)
- FirstGroup PLC (Великобритания)
- ComfortDelGro Corporation Limited (Сингапур)
- Mobico Group plc (Великобритания)
- MTR Corporation Limited (Гонконг)
- Deutsche Bahn AG (Германия)
- SNCF (Франция)
- RATP Group (Франция)
- CAF (Испания)
- Škoda Group (Чехия)
- CRRC Corporation Limited (Китай)
- BYD Auto Industry Co., Ltd. (Китай)
- Yutong Bus Co., Ltd. (Китай)
- Volvo Bus Corporation (Швеция)
- IVECO Group N.V. (Италия)
Каковы последние тенденции на рынке общественного транспорта
- В сентябре 2025 года Waymo и Via объявили о партнерстве по интеграции автономных услуг роботакси в систему общественного транспорта в Чандлере, штат Аризона. Инициатива призвана соединить автономные транспортные средства с существующей инфраструктурой общественного транспорта, расширить возможности гибкой мобильности и продемонстрировать растущую интеграцию автономных технологий в системы общественного транспорта.
- В июне 2025 года Alstom поставила первый метропоезд для линии 18 Grand Paris Express, что ознаменовало начало испытаний перед запланированным открытием первой секции. Проект включает в себя 15 станций метро, заказанных Île-de-France Mobilités, и представляет собой дальнейшее расширение городской железнодорожной инфраструктуры в регионе Парижа.
- В сентябре 2024 года правительство Индии одобрило схему PM E-DRIVE, выделяя средства на поддержку агентств общественного транспорта в закупке 14 028 электробусов. Инициатива также поддерживает инфраструктуру зарядки и более широкое внедрение электромобильности, усиливая переход к более чистым паркам общественного транспорта в Индии.
- В апреле 2023 года оператор общественного транспорта Осло Рутер развернул 183 новых электрических сочлененных автобуса в рамках своего контракта с Inner City в рамках перехода города к общественному транспорту без выбросов. Проект является частью более широкой программы по электрификации автобусной сети Осло и повышению устойчивости городских транзитных услуг.
- В феврале 2021 года Москва объявила о планах существенно расширить свой парк электробусов и заменить к 2030 году автомобили общественного транспорта с бензиновым и дизельным двигателем электрическими альтернативами. Город планировал дополнительные электрические автобусы и более энергоэффективные трамваи в рамках более широких усилий по модернизации общественного транспорта и сокращению выбросов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ОБЩЕСТВЕННОГО ТРАНСПОРТА
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.5 РУКОВОДСТВО ПО РЫНКУ
2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.1 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.12 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА: ОБЗОР ИССЛЕДОВАНИЯ
2.13 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 ПЯТЬ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.4 АНАЛИЗ ПАТЕНТА
5.5 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
5.6 АНАЛИЗ ТОРГОВЛИ: СЦЕНАРИЙ ИМПОРТА И ЭКСПОРТА
5.7 АНАЛИЗ ИССЛЕДОВАНИЯ СИТУАЦИИ
5.8 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ: САМАЯ ПРОДАВАЕМАЯ МОДЕЛЬ В СРАВНЕНИИ С ДИАПАЗОНОМ ЦЕН
5.9 АНАЛИЗ ЦЕНООБРАЗОВАНИЯ
5.1 ГЕОГРАФИЧЕСКИЙ АНАЛИЗ
5.10.1 ГОРОД И СЕЛЬСКАЯ МЕСТНОСТЬ
5.10.2 АНАЛИЗ ПУТЕШЕСТВИЙ ПО РЕГИОНУ
5.10.2.1. ГОРОД-ГОРОД
5.10.2.2. ГОРОДСКИЕ-СЕЛЬСКИЕ
5.10.2.3. ИЗ СЕЛЬСКОЙ МЕСТНОСТИ В СЕЛЬСКУЮ МЕСТНОСТЬ
5.11 АНАЛИЗ ПОВЕДЕНИЯ
5.11.1 Пассажиры
5.11.2 ТУРИСТЫ
5.11.3 СЛУЧАЙНЫЕ ПОЛЬЗОВАТЕЛИ
5.12 ОТЗЫВЫ КЛИЕНТОВ
5.13 КЛЮЧЕВЫЕ СТРАТЕГИЧЕСКИЕ ИНИЦИАТИВЫ
6 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, ПО ТИПУ
6.1 ОБЗОР
6.2 АВТОМОБИЛЬНЫЙ ТРАНСПОРТ
6.2.1 АВТОБУС
6.2.1.1 ОБЩЕСТВЕННЫЙ ТРАНСПОРТ АВТОБУСНОЕ ОБСЛУЖИВАНИЕ
6.2.1.1.1. АВТОБУСНЫЙ СКОРОСТНОЙ ТРАНЗИТ
6.2.1.1.2. АВТОБУС С ЭКСКУРСИЯМИ
6.2.1.1.3.ТРОЛЛЕЙБУС
6.2.1.1.4.МЕТРОБУС
6.2.1.1.5. ОБЩЕСТВЕННЫЙ ЛЕГКИЙ АВТОБУС
6.2.1.1.6. АВТОБУС-ШАТЛОН
6.2.1.1.7.ТРАНЗИТНЫЙ АВТОБУС
6.2.1.2.МЕЖДУГОРОДНИЕ АВТОБУСНЫЕ ПЕРЕВОЗКИ
6.2.1.3. ЭКСПРЕСС-АВТОБУС
6.2.1.4. АВТОБУС С ОТКРЫТЫМ ВЕРХОМ
6.2.1.5 КБД
6.2.1.6. АВТОБУС С ЗАМЕНОЙ РЕЛЬСА
6.2.2 ТАКСИ
6.2.3 РИКШИ
6.2.3.1. ЧЕЛОВЕЧЕСКАЯ СИЛА
6.2.3.2 ЭЛЕКТРИЧЕСКИЕ И БЕНЗИНОВЫЕ
6.2.4 МОТОЦИКЛЫ
6.2.5 ТРАМВАЙ
6.2.5.1.ПО КОНСТРУКЦИИ
6.2.5.2. ТРАМВАИ С ОДНОКОНЕЧНЫМИ ПУНКТАМИ
6.2.5.3. ДВУХКОНЕЧНЫЕ ТРАМВАИ
6.3 ЖЕЛЕЗНОДОРОЖНЫЙ ТРАНСПОРТ
6.3.1 ВЫСОКОСКОРОСТНАЯ ЖЕЛЕЗНАЯ ДОРОГА
6.3.2 ГОРОДСКОЙ ЖЕЛЕЗНОДОРОЖНЫЙ ТРАНЗИТ
6.3.2.1.ЛЕГКОРЕВОЙ ТРАНСПОРТ
6.3.2.2. БЫСТРЫЙ ТРАНЗИТ
6.3.2.3. ПЕРЕВОЗЧИКИ ЛЮДЕЙ
6.3.2.4. ПРИГОРОДНЫЕ ПОЕЗДА
6.3.2.5.МОНОРЕЛЬСОВАЯ ДОРОГА
6.3.2.6 ПОДВЕСНЫЕ ДОРОГИ И ФУНИКУЛЫ
6.3.3 ЛЕГКОРЕЛЬСОВЫЙ ТРАНСПОРТ
6.3.4 УЛИЧНЫЙ ТРАМВАЙ
6.4 МЕТРО
6.4.1 ТИП
6.4.2 ТИП B
6.4.3 ТИП С
6.4.4 ТИП Л
6.5 ВОЗДУШНЫЙ ТРАНСПОРТ
6.5.1 САМОЛЕТ
6.5.2 ВЕРТОЛЕТЫ
6.5.3 АВТОЖИР
6.6 КАБЕЛЬНЫЙ ТРАНСПОРТ
6.6.1 ФУНИКУЛ
6.6.2 КАНАТНАЯ ДОРОГА
6.6.3 КАБЕЛЬНЫЙ ПАРОМ
6.7 ВОДНЫЙ ТРАНСПОРТ
6.7.1 ПАРОМ
6.7.2 АВТОМОБИЛЬНЫЙ ПАРОМ
6.7.3 СКОРОСТНОЙ ПАРОМ
6.7.4 МОРСКОЕ ТАКСИ
7 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, ПО ТИПУ БРОНИРОВАНИЯ
7.1 ОБЗОР
7.2 ОФФЛАЙН
7.3 ОНЛАЙН
8 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА ПО ПАССАЖИРОПОДЪЕМНОСТИ
8.1 ОБЗОР
8.2 МЕНЕЕ 60 ПАССАЖИРОВ
8.2.1 1-5 ПАССАЖИРОВ
8.2.2 6-12 ПАССАЖИРОВ
8.2.3 13-30 ПАССАЖИРОВ
8.2.4 31-60 ПАССАЖИРОВ
8.3 МЕНЕЕ 60–150 ПАССАЖИРОВ
8.4 БОЛЕЕ 150 ПАССАЖИРОВ
9 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА ПО ФОРМЕ СОБСТВЕННОСТИ
9.1 ОБЗОР
9.2 ПРАВИТЕЛЬСТВО
9.3 ЧАСТНЫЙ
9.4 ПОЛУЧАСТНЫЙ
10 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, ПО ДИАПАЗОНУ
10.1 ОБЗОР
10.2 МЕНЕЕ 100 МИЛЬ
10.3 БОЛЕЕ 100 МИЛЬ
11 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, ПО ТИПУ ДВИЖЕНИЯ
11.1 ОБЗОР
11.2 ЭЛЕКТРИЧЕСТВО/ГАЗ
11.2.1 ГОРОД
11.2.1.1. КРУПНЫЙ ГОРОД
11.2.1.2. СРЕДНИЙ ГОРОД
11.2.1.3 МАЛЕНЬКИЙ ГОРОД
11.2.2 СЕЛЬСКАЯ МЕСТНОСТЬ
11.3 ДИЗЕЛЬ
11.3.1 ГОРОД
11.3.1.1. КРУПНЫЙ ГОРОД
11.3.1.2. СРЕДНИЙ ГОРОД
11.3.1.3 МАЛЕНЬКИЙ ГОРОД
11.3.2 СЕЛЬСКАЯ МЕСТНОСТЬ
11.4 БЕНЗИН
11.4.1 ГОРОД
11.4.1.1. КРУПНЫЙ ГОРОД
11.4.1.2. СРЕДНИЙ ГОРОД
11.4.1.3 МАЛЕНЬКИЙ ГОРОД
11.4.2 СЕЛЬСКАЯ МЕСТНОСТЬ
12 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА ПО КОНЕЧНОМУ ИСПОЛЬЗОВАНИЮ
12.1 ОБЗОР
12.2 ВНУТРИ ГОРОДА
12.3 МЕЖДУГОРОДНИЕ
12.4 ДРУГОЕ
13 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, ПО ГЕОГРАФИИ
13.1 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
13.1.1 СЕВЕРНАЯ АМЕРИКА
13.1.1.1.США
13.1.1.2 КАНАДА
13.1.1.3.МЕКСИКА
13.1.2 ЕВРОПА
13.1.2.1.ГЕРМАНИЯ
13.1.2.2 ФРАНЦИЯ
13.1.2.3 Великобритания
13.1.2.4.ИТАЛИЯ
13.1.2.5 ИСПАНИЯ
13.1.2.6 РОССИЯ
13.1.2.7.ТУРЦИЯ
13.1.2.8.БЕЛЬГИЯ
13.1.2.9. НИДЕРЛАНДЫ
13.1.2.10 НОРВЕГИЯ
13.1.2.11.ФИНЛЯНДИЯ
13.1.2.12.ШВЕЙЦАРИЯ
13.1.2.13.ДАНИЯ
13.1.2.14 ШВЕЦИЯ
13.1.2.15.ПОЛЬША
13.1.2.16 ОСТАЛЬНАЯ ЕВРОПА
13.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
13.1.3.1 ЯПОНИЯ
13.1.3.2.КИТАЙ
13.1.3.3 ЮЖНАЯ КОРЕЯ
13.1.3.4 ИНДИЯ
13.1.3.5 АВСТРАЛИЯ
13.1.3.6 НОВАЯ ЗЕЛАНДИЯ
13.1.3.7.СИНГАПУР
13.1.3.8 ТАИЛАНД
13.1.3.9 МАЛАЙЗИЯ
13.1.3.10 ИНДОНЕЗИЯ
13.1.3.11.ФИЛИППИНЫ
13.1.3.12.ТАЙВАНЬ
13.1.3.13.ВЬЕТНАМ
13.1.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
13.1.4 ЮЖНАЯ АМЕРИКА
13.1.4.1.БРАЗИЛИЯ
13.1.4.2.АРГЕНТИНА
13.1.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
13.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
13.1.5.1 ЮЖНАЯ АФРИКА
13.1.5.2.ЕГИПЕТ
13.1.5.3 САУДОВСКАЯ АРАВИЯ
13.1.5.4 ОАЭ
13.1.5.5 ОМАН
13.1.5.6 БАХРЕЙН
13.1.5.7 ИЗРАИЛЬ
13.1.5.8 КУВЕЙТ
13.1.5.9.КАТАР
13.1.5.10 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
13.1.6 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
14 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, КОМПАНИЯ ЛАНДШАФТ
14.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
14.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
14.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
14.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
14.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
14.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
14.7 РАСШИРЕНИЯ
14.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
14.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
15 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, АНАЛИЗ SWOT И DBMR
16 МИРОВОЙ РЫНОК ОБЩЕСТВЕННОГО ТРАНСПОРТА, ПРОФИЛЬ КОМПАНИИ
16.1 ТРАНСПОРТ ДЛЯ ЛОНДОНА
16.1.1 ОБЗОР КОМПАНИИ
16.1.2 АНАЛИЗ ДОХОДОВ
16.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.1.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.2 КОРПОРАЦИЯ МТР
16.2.1 ОБЗОР КОМПАНИИ
16.2.2 АНАЛИЗ ДОХОДОВ
16.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.2.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.3 БЫСТРЫЙ ТРАНЗИТ В ОБЛАСТИ ЗАЛИВА
16.3.1 ОБЗОР КОМПАНИИ
16.3.2 АНАЛИЗ ДОХОДОВ
16.3.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.3.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.4 УПРАВЛЕНИЕ ТРАНЗИТА ЧИКАГО
16.4.1 ОБЗОР КОМПАНИИ
16.4.2 АНАЛИЗ ДОХОДОВ
16.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.4.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.5 УПРАВЛЕНИЕ ТРАНСПОРТА СТОЛИЧНОГО РАЙОНА ВАШИНГТОН
16.5.1 ОБЗОР КОМПАНИИ
16.5.2 АНАЛИЗ ДОХОДОВ
16.5.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.5.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.6 ТРАНСПОРТНОЕ УПРАВЛЕНИЕ ЗАЛИВА МАССАЧУСЕТСА
16.6.1 ОБЗОР КОМПАНИИ
16.6.2 АНАЛИЗ ДОХОДОВ
16.6.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.6.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.7 МАДРИДСКОЕ МЕТРО
16.7.1 ОБЗОР КОМПАНИИ
16.7.2 АНАЛИЗ ДОХОДОВ
16.7.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.7.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.8 СТОЛИЧНОЕ ТРАНСПОРТНОЕ УПРАВЛЕНИЕ
16.8.1 ОБЗОР КОМПАНИИ
16.8.2 АНАЛИЗ ДОХОДОВ
16.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.8.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.9 СИСТЕМА ТРАНСПОРТА СТОЛИЦЫ САН-ДИЕГО
16.9.1 ОБЗОР КОМПАНИИ
16.9.2 АНАЛИЗ ДОХОДОВ
16.9.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.9.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.1 СЕУЛЬСКОЕ МЕТРО
16.10.1 ОБЗОР КОМПАНИИ
16.10.2 АНАЛИЗ ДОХОДОВ
16.10.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.10.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.11 BYD
16.11.1 ОБЗОР КОМПАНИИ
16.11.2 АНАЛИЗ ДОХОДОВ
16.11.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.11.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.12 ЮТОНГ
16.12.1 ОБЗОР КОМПАНИИ
16.12.2 АНАЛИЗ ДОХОДОВ
16.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.12.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.13 АБ ВОЛЬВО
16.13.1 ОБЗОР КОМПАНИИ
16.13.2 АНАЛИЗ ДОХОДОВ
16.13.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.13.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.14 ДАЙМЛЕР
16.14.1 ОБЗОР КОМПАНИИ
16.14.2 АНАЛИЗ ДОХОДОВ
16.14.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.14.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.15 ГРУППА НФИ
16.15.1 ОБЗОР КОМПАНИИ
16.15.2 АНАЛИЗ ДОХОДОВ
16.15.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.15.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.16 КАФ
16.16.1 ОБЗОР КОМПАНИИ
16.16.2 АНАЛИЗ ДОХОДОВ
16.16.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.16.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.17 ЭБУСКО
16.17.1 ОБЗОР КОМПАНИИ
16.17.2 АНАЛИЗ ДОХОДОВ
16.17.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.17.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.18 КИНГ ЛОНГ
16.18.1 ОБЗОР КОМПАНИИ
16.18.2 АНАЛИЗ ДОХОДОВ
16.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.18.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.19 АНКАЙ
16.19.1 ОБЗОР КОМПАНИИ
16.19.2 АНАЛИЗ ДОХОДОВ
16.19.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.19.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.2 СКАНИА
16.20.1 ОБЗОР КОМПАНИИ
16.20.2 АНАЛИЗ ДОХОДОВ
16.20.3 АССОРТИМЕНТ ПРОДУКЦИИ
16.20.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.21 ШОТЛАНДСКИЕ АВТОБУСНЫЕ ЛИНИИ
16.21.1 ОБЗОР КОМПАНИИ
16.21.2 АНАЛИЗ ДОХОДОВ
16.21.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.21.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.22 ОКСФОРДСКАЯ АВТОБУСНАЯ КОМПАНИЯ
16.22.1 ОБЗОР КОМПАНИИ
16.22.2 АНАЛИЗ ДОХОДОВ
16.22.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.22.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.23 ХАНКЮ ХАНШИН ХОЛДИНГС, ИНК.
16.23.1 ОБЗОР КОМПАНИИ
16.23.2 АНАЛИЗ ДОХОДОВ
16.23.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.23.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.24 ODAKYU ELECTRIC RAILWAY CO., LTD. и ODAKYU HAKONE
16.24.1 ОБЗОР КОМПАНИИ
16.24.2 АНАЛИЗ ДОХОДОВ
16.24.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.24.4 ПОСЛЕДНИЕ СОБЫТИЯ
16.25 ДБ ФЕРНВЕРКЕР АГ
16.25.1 ОБЗОР КОМПАНИИ
16.25.2 АНАЛИЗ ДОХОДОВ
16.25.3 ПОРТФЕЛЬ ПРОДУКЦИИ
16.25.4 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
17 ЗАКЛЮЧЕНИЕ
18 СВЯЗАННЫХ ОТЧЕТОВ
19 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











