


Глобальная сегментация рынка инфраструктуры Rack-Scale GPU по типу решений (компьютерные системы, сетевые системы, системы охлаждения и системы доставки электроэнергии), шкала развертывания (завод искусственного интеллекта кластерного масштаба, многорычажный подвес и однорычажный), архитектура охлаждения (инфраструктура с воздушным охлаждением, инфраструктура с прямым жидкостным охлаждением, инфраструктура с гибридным охлаждением и инфраструктура с погружением), конечный пользователь (облачные поставщики услуг, предприятия, государственные и исследовательские учреждения, поставщики телекоммуникаций и операторы инфраструктуры Edge) Отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка инфраструктуры GPU Rack-Scale
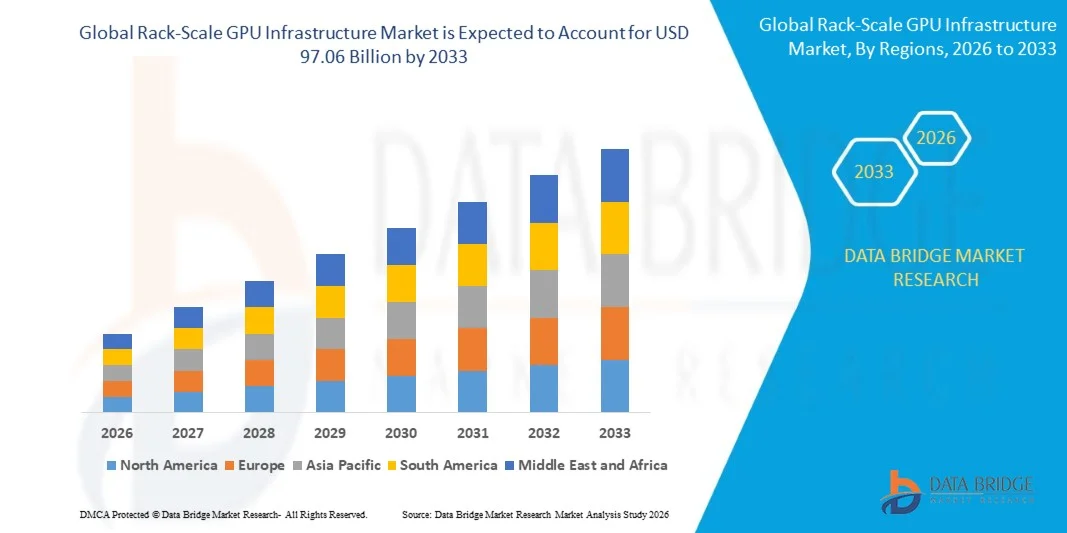
- Согласно анализу Data Bridge Market Research, рынок инфраструктуры GPU в масштабе стойки был оценен как9,45 млрд долларов в 2025 годуи, по прогнозам, достигнет97,06 млрд долларов США к 2033 годуРастущий в aCAGR 33,80% с 2026 по 2033 год.
- Рынок переживает постоянный рост, обусловленный растущим спросом на высокопроизводительную вычислительную инфраструктуру ИИ, быстрыми достижениями в технологиях GPU и архитектурах стойки, а также расширением приложений в области генеративного ИИ, машинного обучения, высокопроизводительных вычислений и гипермасштабных вычислений.дата-центров.
- Быстрое расширение рабочих нагрузок искусственного интеллекта во всем мире в сочетании с увеличением инвестиций в гипермасштабные центры обработки данных и ускоренную вычислительную инфраструктуру вынуждает поставщиков облачных услуг, предприятия и исследовательские организации внедрять передовые GPU-системы стойки. Стеллажи GPU высокой плотности и технологии жидкостного охлаждения все чаще заменяют обычные вычислительные архитектуры, предлагая масштабируемые, высокопроизводительные и энергоэффективные среды для обучения модели ИИ, вывода и других вычислительно интенсивных рабочих нагрузок.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 9,45 млрд.
- Ожидаемая рыночная стоимость (2033): $97,06 млрд.
- Прогноз CAGR (2026–2033): 33,80%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка инфраструктуры GPU Rack-Scale
- Северная Америка доминировала на рынке инфраструктуры графических процессоров с самой большой долей дохода в 42,0% в 2025 году, чему способствовали сильные инвестиции в гипермасштабные центры обработки данных, инфраструктуру искусственного интеллекта и ускоренные вычислительные технологии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR 33,5% с 2026 по 2033 год, чему будет способствовать расширение внедрения ИИ, увеличение инвестиций в центры обработки данных и растущее развертывание инфраструктуры GPU в Китае, Индии, Японии и Южной Корее.
- Сегмент вычислительных систем возглавил рынок с долей 52,0% в 2025 году, чему способствовало увеличение развертывания серверов GPU, ускорителей ИИ и высокопроизводительных вычислительных платформ.
- Системы охлаждения являются наиболее быстро растущим типом решения, прогнозируемым для регистрации CAGR в 34,2%, что отражает всплеск плотности GPU и растущие требования к термическому управлению.
- Сегмент кластерных фабрик ИИ доминировал в категории типов развертывания с долей дохода 44,0% в 2025 году, чему способствовало увеличение инвестиций в крупномасштабную вычислительную инфраструктуру ИИ.
- В 2025 году на долю реечной инфраструктуры с воздушным охлаждением приходилось 57,0% рынка, что было предпочтительнее из-за установленной базы развертывания и совместимости с существующей инфраструктурой центров обработки данных.
- Сегмент гибридной инфраструктуры стойки охлаждения является самой быстрорастущей категорией архитектуры охлаждения с CAGR 33,6%, что обусловлено необходимостью сбалансировать тепловые характеристики с совместимостью в различных средах центра обработки данных.
Сегментация рынка инфраструктуры GPU Rack-Scale и Scope
|
Атрибуты |
Rack-Scale GPU Инфраструктура Ключевой рынок |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке инфраструктуры GPU Rack-Scale
- Графические архитектуры все чаще интегрируют графические процессоры высокой плотности, расширенные межсоединения и жидкостное охлаждение в унифицированные системы для поддержки все более сложных тренировок ИИ и рабочих нагрузок вывода, одновременно повышая эффективность вычислений и уменьшая узкие места передачи данных.
- Например, в марте 2024 года NVIDIA представила GB200 NVL72, интегрировав 72 графических процессора Blackwell и 36 графических процессоров Grace в единую систему с жидкостным охлаждением в масштабе стойки, с доменом 72-GPU NVLink, обеспечивающим пропускную способность связи 130 ТБ / с GPU.
- Взаимосвязи в масштабе стойки с высокой пропускной способностью позволяют графическим процессорам работать как единая вычислительная платформа, позволяя поставщикам инфраструктуры ИИ эффективно масштабировать модели с триллионами параметров и другие вычислительно интенсивные рабочие нагрузки.
- Поставщики облачных услуг и гипермасштаберы все чаще развертывают GPU-системы стойки, поскольку рабочие нагрузки ИИ переходят к крупномасштабному обучению модели фундамента, генеративному ИИ и приложениям вывода в реальном времени, требующим тесно взаимосвязанных ускорителей.
- Например, в сентябре 2025 года Microsoft сообщила, что ее инфраструктура центров обработки данных AI работает с стойками, содержащими 72 графических процессора NVIDIA Blackwell в одном домене NVLink, обеспечивая пропускную способность 1,8 ТБ / с GPU-GPU и 14 ТБ объединенной памяти GPU.
- По мере того, как модели ИИ продолжают увеличиваться в размерах и вычислительных требованиях, ожидается, что переход к интегрированным архитектурам стойки с высокоскоростными сетями, плотными конфигурациями GPU и расширенным охлаждением ускорится, усиливая инфраструктуру стойки в качестве базовой архитектуры для центров обработки данных ИИ следующего поколения.
Каковы ключевые драйверы рынка инфраструктуры GPU Rack-Scale
- Быстрое расширение генеративного ИИ, базовых моделей и высокопроизводительных вычислений значительно увеличило спрос на инфраструктуру графических процессоров стойки, способную соединять большое количество ускорителей с высокой пропускной способностью и низкой задержкой.
- Например, в ноябре 2025 года Google сделал свой процессор Ironwood седьмого поколения доступным для облачных клиентов, с ускорителем, предназначенным для вывода ИИ с высокой громкостью и низкой задержкой и способным масштабироваться до 9216 чипов в пределах одного суперпода.
- Hyperscalers, поставщики облачных услуг и предприятия интегрируют высокоплотные GPU-стойки в фабрики ИИ для ускорения обучения модели, вывода, научных вычислений и других рабочих нагрузок, требующих значительной параллельной вычислительной мощности.
- Например, в июне 2026 года NVIDIA анонсировала суперкомпьютеры Vera Rubin, способные выдавать 7 эксафлопс производительности ИИ в одной стойке, с пользовательскими системами от Dell Technologies, GIGABYTE, HPE и Supermicro, поддерживающими конфигурации до 144 графических процессоров на стойку.
- С рабочими нагрузками ИИ, требующими все большей вычислительной плотности, пропускной способности памяти и производительности межсоединения, дальнейшее развертывание платформ с стойками высокой плотности останется основным драйвером инвестиций в инфраструктуру в гипермасштабных и корпоративных центрах обработки данных.
Какие факторы препятствуют росту рынка инфраструктуры GPU Rack-Scale
- Инфраструктура GPU в масштабе Rack требует значительных капиталовложений в GPU, высокоскоростные сети, доставку энергии, жидкостное охлаждение и специализированные центры обработки данных, что увеличивает затраты на развертывание по сравнению с обычными серверными архитектурами.
- Например, в апреле 2026 года Международное энергетическое агентство сообщило, что плотность мощности серверов ИИ увеличилась в 11 раз в период с 2020 по 2025 год и, как ожидается, увеличится еще в четыре раза к 2027 году, оказывая дополнительное давление на энергетическую инфраструктуру и цепочки поставок.
- Быстрое увеличение плотности мощности стойки GPU также создает проблемы, связанные с доступностью электроэнергии, сетевыми соединениями, трансформаторами и мощностью теплового управления, особенно для крупных развертываний центров обработки данных ИИ.
- Например, в октябре 2024 года Vertiv представила эталонную архитектуру NVIDIA GB200 NVL72 мощностью 7 МВт, которая поддерживает до 132 кВт на стойку, иллюстрируя существенную инфраструктуру питания и охлаждения, необходимую для развертывания графических процессоров следующего поколения.
- Высокие требования к капиталу, ограничения энергоемкости и зависимость от специализированной инфраструктуры охлаждения и сети продолжают ограничивать быстрое развертывание, особенно там, где центры обработки данных сталкиваются с ограниченной доступностью электроэнергии, длительными сроками подключения к сети и узкими местами инфраструктуры.
Как сегментируется рынок инфраструктуры Rack-Scale
Рынок инфраструктуры GPU сегментирован на основе типа решения, масштаба развертывания, архитектуры охлаждения и конечного пользователя.
- Тип решения
На основе типа решения рынок инфраструктуры GPU в масштабе стойки сегментирован на вычислительные системы, сетевые системы, системы охлаждения и системы доставки энергии. Сегмент вычислительных систем доминировал на рынке с долей 52,0% в 2025 году, благодаря увеличению развертывания серверов GPU, ускорителей ИИ и высокопроизводительных вычислительных платформ. Вычислительные системы образуют центральный компонент инфраструктуры стойки масштаба и поддерживают обучение модели ИИ, вывод, высокопроизводительные вычисления и крупномасштабные аналитические рабочие нагрузки. Растущее внедрение генеративного ИИ и базовых моделей увеличивает спрос на конфигурации GPU высокой плотности. Эти системы интегрируют графические процессоры, процессоры и вычислительные модули для обеспечения значительных возможностей параллельной обработки в компактных стойках. Увеличение инвестиций гипермасштабных облачных провайдеров и предприятий в ускоренную вычислительную инфраструктуру еще больше поддерживает спрос.
Сегмент систем охлаждения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 34,2% с 2026 по 2033 год, что обусловлено увеличением плотности GPU и ростом требований к термическому управлению. Следующее поколениеИИУскорители генерируют значительное количество тепла, увеличивая потребность в передовых технологиях охлаждения в рамках развертывания стойки. Жидкостное охлаждение с прямым чипом набирает популярность, потому что оно эффективно удаляет тепло от высокопроизводительных графических процессоров и процессоров. Увеличение плотности мощности стойки также побуждает операторов центров обработки данных дополнять или заменять обычные системы охлаждения воздуха. Расширение заводов искусственного интеллекта и высокопроизводительных вычислительных кластеров еще больше увеличивает спрос на специализированную инфраструктуру термического управления. Растущий акцент на энергоэффективности центров обработки данных побуждает операторов инвестировать в более эффективные архитектуры охлаждения.
- По шкале развертывания
На основе масштаба развертывания рынок инфраструктуры графических процессоров в масштабе стойки сегментирован на фабрику ИИ в масштабе кластера, многослойный под и однослойный. Сегмент кластерных заводов ИИ доминировал на рынке с долей 44,0% в 2025 году, чему способствовало увеличение инвестиций в крупномасштабную вычислительную инфраструктуру ИИ. Кластерные фабрики ИИ интегрируют несколько стойок GPU в скоординированные вычислительные среды, способные поддерживать сложные рабочие нагрузки ИИ. Гипермасштабисты, разработчики ИИ и предприятия все чаще используют эти архитектуры для обучения базовой модели, генеративного ИИ и вывода о масштабах производства. Эти системы обеспечивают высокую вычислительную мощность, позволяя большому количеству ускорителей работать как интегрированная платформа. Расширенные сети, распределение мощности, охлаждение и оркестровка рабочей нагрузки еще больше повышают их пригодность для крупных развертываний ИИ.
Сегмент однослойных компьютеров, по прогнозам, продемонстрирует самый быстрый рост на уровне 33,5% с 2026 по 2033 год, что обусловлено растущим спросом на компактную и масштабируемую ускоренную вычислительную инфраструктуру. Однокомпонентные системы обеспечивают предприятиям и научно-исследовательским организациям выделенные мощности GPU, не требуя сложности инфраструктуры крупных кластеров. Эти системы все чаще подходят для вывода ИИ, разработки программного обеспечения, аналитики, инженерного моделирования и специализированных вычислительных рабочих нагрузок. Растущее внедрение локализованной обработки ИИ также создает спрос на развертывание компактных графических процессоров. Среды Edge могут извлечь выгоду из однорядных систем, где вычислительные ресурсы должны быть расположены ближе к источникам данных и пользователям. Их модульная архитектура также позволяет организациям расширять вычислительную мощность в соответствии с требованиями к рабочей нагрузке.
- Охлаждение архитектуры
На основе архитектуры охлаждения рынок инфраструктуры GPU в масштабе стойки сегментирован на инфраструктуру стойки с воздушным охлаждением, инфраструктуру стойки с жидкостным охлаждением с прямым к чипу, инфраструктуру гибридной стойки охлаждения и инфраструктуру стойки с погружением. Сегмент инфраструктуры стойки с воздушным охлаждением доминировал на рынке с долей 57,0% в 2025 году, поддерживаемый установленной базой развертывания и совместимостью с существующей инфраструктурой центра обработки данных. Охлаждение воздуха по-прежнему широко используется, поскольку оно может быть интегрировано в обычные среды центров обработки данных со сравнительно ограниченными изменениями инфраструктуры. Технология также выигрывает от установленной практики технического обслуживания и широкой доступности вспомогательного оборудования. Многие корпоративные и низкоплотные GPU продолжают использовать воздушное охлаждение для ускоренных вычислительных нагрузок. Существующие центры обработки данных часто могут продолжать использовать инфраструктуру воздушного охлаждения при развертывании систем GPU средней плотности. Однако увеличение плотности мощности GPU постепенно создает ограничения для конфигураций с воздушным охлаждением.
Сегмент гибридной инфраструктуры стойки охлаждения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 33,6% с 2026 по 2033 год, что обусловлено необходимостью сбалансировать тепловые характеристики с совместимостью в различных средах центра обработки данных. Гибридные системы сочетают в себе воздушное и жидкое охлаждение для удовлетворения различных тепловых требований в вычислительных системах высокой плотности. Эта архитектура позволяет операторам переходить к жидкостному охлаждению без полной замены существующей инфраструктуры воздушного охлаждения. Увеличение плотности GPU создает спрос на гибкие решения для охлаждения, способные поддерживать как обычные, так и высокопроизводительные вычислительные компоненты. Гибридные архитектуры также могут обеспечить большую гибкость развертывания оборудования для центров обработки данных смешанного поколения. Растущие инвестиции в инфраструктуру ИИ побуждают операторов внедрять технологии охлаждения, которые могут развиваться по мере увеличения вычислительных требований.
- Конечный пользователь
На базе конечного пользователя рынок инфраструктуры графических процессоров сегментирован на поставщиков облачных услуг, предприятия, государственные и исследовательские учреждения, поставщиков телекоммуникаций и операторов пограничной инфраструктуры. Сегмент поставщиков облачных услуг доминировал на рынке с долей 43,0% в 2025 году, что обусловлено растущим спросом на GPU-as-a-Service, генеративными рабочими нагрузками ИИ и гипермасштабной инфраструктурой центров обработки данных. Поставщики облачных услуг требуют значительных возможностей графического процессора для предоставления клиентам обучения ИИ, вывода, машинного обучения и ускоренных вычислительных услуг. Быстрое расширение генеративных приложений ИИ увеличивает спрос на ресурсы графического процессора по требованию в облачных средах. Hyperscalers также инвестирует в специализированную инфраструктуру ИИ для поддержки все более сложных моделей фундамента и рабочих нагрузок корпоративного ИИ. Системы масштабирования позволяют облачным провайдерам интегрировать вычислительную, сетевую, охлаждающую и энергетическую инфраструктуру в масштабируемые платформы ИИ.
Сегмент операторов пограничной инфраструктуры, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 35,0% с 2026 по 2033 год, что обусловлено растущим спросом на распределенную обработку ИИ и вычисления с низкой задержкой. Операторы инфраструктуры Edge развертывают ускоренные вычислительные ресурсы ближе к пользователям и источникам данных, чтобы уменьшить задержку и улучшить отзывчивость приложений. Расширение передового ИИ, интеллектуальной видеоаналитики, автономных систем и принятия решений в режиме реального времени увеличивает спрос на локализованные вычисления GPU. Графические GPU-системы могут обеспечить значительную вычислительную мощность в относительно компактных инфраструктурных средах.телекоммуникацииОператоры распределенных центров обработки данных также все чаще интегрируют рабочие нагрузки ИИ в граничные местоположения. Растущие требования к выводам в реальном времени усиливают потребность в высокопроизводительных вычислениях за пределами централизованных гипермасштабных объектов.
В каком регионе самая большая доля рынка инфраструктуры GPU
- Северная Америка доминировала на рынке инфраструктуры графических процессоров с самой большой долей дохода в 42,0% в 2025 году, чему способствовали сильные инвестиции в гипермасштабные центры обработки данных, инфраструктуру искусственного интеллекта и ускоренные вычислительные технологии.
- Регион также выигрывает от широкого внедрения систем GPU высокой плотности, передовых сетевых технологий, инфраструктуры жидкостного охлаждения и крупномасштабных вычислительных мощностей ИИ. Увеличение инвестиций в генеративный ИИ, базовые модели и гипермасштабные центры обработки данных продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Обзор рынка инфраструктуры GPU в США Rack-Scale
Рынок инфраструктуры графических процессоров в США демонстрирует сильный рост благодаря растущим инвестициям в гипермасштабные центры обработки данных, фабрики искусственного интеллекта и высокоплотную вычислительную инфраструктуру графических процессоров. Зрелая экосистема облачных вычислений в стране, наряду с растущим развертыванием передовых стойок GPU, высокоскоростных сетей и технологий жидкостного охлаждения, стимулирует спрос на облачные, корпоративные и исследовательские приложения. Кроме того, растущее внедрение генеративного ИИ, моделей фундамента и рабочих нагрузок вывода ИИ ускоряет инвестиции в масштабируемую вычислительную инфраструктуру стойки.
Азиатско-Тихоокеанский Rack-Scale GPU Инфраструктурный анализ рынка
Ожидается, что рынок инфраструктуры GPU в Азиатско-Тихоокеанском регионе будет быстро расти за счет увеличения инвестиций в центры обработки данных ИИ, расширения облачной инфраструктуры и роста спроса на высокопроизводительные вычисления в таких странах, как Китай, Индия и Япония. Растущее внедрение кластеров GPU высокой плотности, систем жидкостного охлаждения и передовых сетевых технологий поддерживает расширение регионального рынка. Кроме того, увеличение инвестиций в суверенную инфраструктуру ИИ, гипермасштабные объекты и локализованные вычислительные мощности ИИ ускоряют развертывание среди поставщиков облачных услуг, предприятий и исследовательских учреждений.
Японский Rack-Scale GPU Инфраструктурный анализ рынка
Японский рынок инфраструктуры графических процессоров демонстрирует устойчивый рост благодаря растущим инвестициям в центры обработки данных, ориентированные на ИИ, высокопроизводительные вычисления и передовую цифровую инфраструктуру. Облачные провайдеры, технологические компании и исследовательские организации все чаще внедряют высокоплотные GPU-системы для обучения модели ИИ, выводов и научных вычислительных приложений. Более того, растущая интеграция жидкостного охлаждения, передовых сетей и стандартизированных архитектур в масштабе стойки, наряду с крупными инвестициями в крупномасштабные центры обработки данных ИИ, еще больше способствует росту рынка в Японии.
Китайский рынок GPU Rack-Scale Insight
Рынок инфраструктуры графических процессоров в Китае быстро растет, что обусловлено растущим спросом на вычисления ИИ, расширением инфраструктуры центров обработки данных и ростом инвестиций в внутренние возможности ИИ. Растущее внедрение крупномасштабных кластеров GPU, технологий жидкостного охлаждения, высокопроизводительных сетей и инфраструктуры ИИ в облачных и технологических компаниях значительно повышает спрос на рынке. Кроме того, все большее внимание уделяется внутренним вычислительным ресурсам, разработке моделей ИИ и расширенным возможностям центров обработки данных, что позиционирует Китай как ведущий рынок в инфраструктуре GPU в Азиатско-Тихоокеанском регионе.
Обзор рынка инфраструктуры GPU Rack-Scale в Великобритании
Рынок инфраструктуры графических процессоров в Великобритании переживает устойчивый рост, поддерживаемый растущими инвестициями в фабрики ИИ, высокопроизводительные вычисления и суверенную инфраструктуру ИИ. Растущее развертывание передовых GPU-систем облачными провайдерами, технологическими компаниями и исследовательскими институтами способствует росту рынка, в то время как спрос на масштабируемую и энергоэффективную вычислительную инфраструктуру продолжает расти. Кроме того, расширение инфраструктуры ИИ на базе NVIDIA, передовые суперкомпьютерные средства и развертывание графических процессоров высокой плотности укрепляют Великобританию как ключевой рынок инфраструктуры ИИ в Европе.
Германия Rack-Scale GPU Infrastructure Market Insight
Рынок инфраструктуры GPU в Германии неуклонно расширяется благодаря сильной промышленной базе страны, передовым исследовательским возможностям и растущему внедрению вычислительной инфраструктуры ИИ следующего поколения. Предприятия, поставщики телекоммуникационных услуг и исследовательские учреждения все чаще используют высокоплотные GPU-системы для промышленного ИИ, разработки моделей фундамента, научных вычислений и цифровых двойных приложений. Непрерывные достижения в области жидкостного охлаждения, облачных платформ ИИ и стойочных вычислений наряду с растущими инвестициями в суверенную инфраструктуру ИИ способствуют дальнейшему росту рынка в Германии.
Каковы основные компании на рынке инфраструктуры GPU Rack-Scale
Индустрия инфраструктуры графических процессоров в стойке в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация NVIDIA(США)
- Dell Inc.(США)
- Компания Hewlett Packard Enterprise Development LP(США)
- Lenovo(Гонконг)
- Super Micro Computer, Inc.(США)
- Cisco Systems, Inc. (США)
- ASUSTeK COMPUTER INC.
- GIGA-BYTE Technology Co., Ltd. (Тайвань)
- Fujitsu Limited (Япония)
- NEC Corporation (Япония)
- Advantech Co., Ltd. (Тайвань)
- Quanta Computer Inc. (Тайвань)
- Wistron Corporation (Тайвань)
- Wiwynn Corporation (Тайвань)
- Корпорация Inventec (Тайвань)
- MiTAC Computing Technology Corporation (Тайвань)
- Hon Hai Precision Industry Co., Ltd. (Тайвань)
- Inspur Electronic Information Industry Co., Ltd. (Китай)
- New H3C Technologies Co., Ltd. (Китай)
- Vertiv Group Corp. (США)
Каковы последние разработки на рынке инфраструктуры GPU Rack-Scale
- В марте 2025 года NVIDIA анонсировала свою платформу Blackwell Ultra AI Factory, в которой представлено решение GB300 NVL72, предназначенное для ускорения рассуждений ИИ, агентного ИИ и физических рабочих нагрузок ИИ. GB300 NVL72 интегрирует 72 графических процессора Blackwell Ultra и 36 процессоров NVIDIA Grace в архитектуру стойки, обеспечивая повышенную вычислительную мощность для крупномасштабного вывода и обучения. Эта разработка подчеркивает переход отрасли к высокоинтегрированным системам стойки, способным поддерживать все более сложные рабочие нагрузки ИИ.
- В октябре 2024 года NVIDIA объявила, что вносит основополагающие элементы дизайна платформы Blackwell в проект Open Compute, включая ключевые части архитектуры стоек GB200 NVL72, проекты вычисления и коммутационного лотка, спецификации жидкостного охлаждения и требования к тепловой среде. Инициатива была направлена на поддержку развития открытых, масштабируемых технологий центров обработки данных и обеспечения более высокой плотности вычислений и пропускной способности сетей. Эта разработка поддерживает более широкую стандартизацию и инновации в стойочной инфраструктуре ИИ.
- В мае 2023 года NVIDIA представила спецификацию сервера MGX, предоставив производителям систем модульную эталонную архитектуру для разработки более 100 серверных конфигураций для ИИ, высокопроизводительных вычислений и других ускоренных рабочих нагрузок. Архитектура была принята несколькими крупными производителями систем и была разработана для сокращения времени и затрат на разработку, обеспечивая при этом гибкие комбинации графических процессоров, процессоров, сетей и технологий охлаждения. Этот запуск укрепил модульную инфраструктуру, необходимую для масштабируемого развертывания GPU в центрах обработки данных.
- В сентябре 2022 года Supermicro представила свой универсальный графический сервер 8U, включающий восемь графических процессоров NVIDIA H100 Tensor Core, с расширенным воздушным потоком, более высокой тепловой мощностью и поддержкой жидкостного охлаждения. Система была разработана для крупномасштабного обучения ИИ, NVIDIA Omniverse и высокопроизводительных вычислительных рабочих нагрузок при поддержке как текущих, так и следующего поколения процессоров и графических процессоров. Этот запуск продемонстрировал растущее внимание отрасли к высокоплотным GPU-системам и передовым технологиям теплового управления для инфраструктуры ИИ.
- В августе 2021 года NVIDIA объявила, что суперкомпьютер Polaris в Аргоннской национальной лаборатории Министерства энергетики США будет использовать 2240 графических процессоров NVIDIA A100 Tensor Core на 560 узлах для ускорения научных вычислений и рабочих нагрузок ИИ. Разработанная Hewlett Packard Enterprise, система была разработана для объединения моделирования и машинного обучения для наукоемких исследовательских приложений. Это развертывание продемонстрировало растущее использование крупномасштабной инфраструктуры GPU для ИИ и высокопроизводительных вычислительных рабочих нагрузок.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











