


Сегментация мирового рынка радиационно-стойкой электроники по компонентам (ИС со смешанными сигналами, процессоры и контроллеры, память и системы управления питанием), технологии производства (радиационная стойкость по проекту (RHBD) и радиационная стойкость по процессу (RHBP)), типу продукта (готовые к продаже и изготовленные на заказ), области применения (аэрокосмическая и оборонная промышленность, медицина, атомные электростанции, космическая промышленность и другие) — тенденции отрасли и прогноз до 2032 года
Каковы размеры и темпы роста радиационно-закаленной электроники
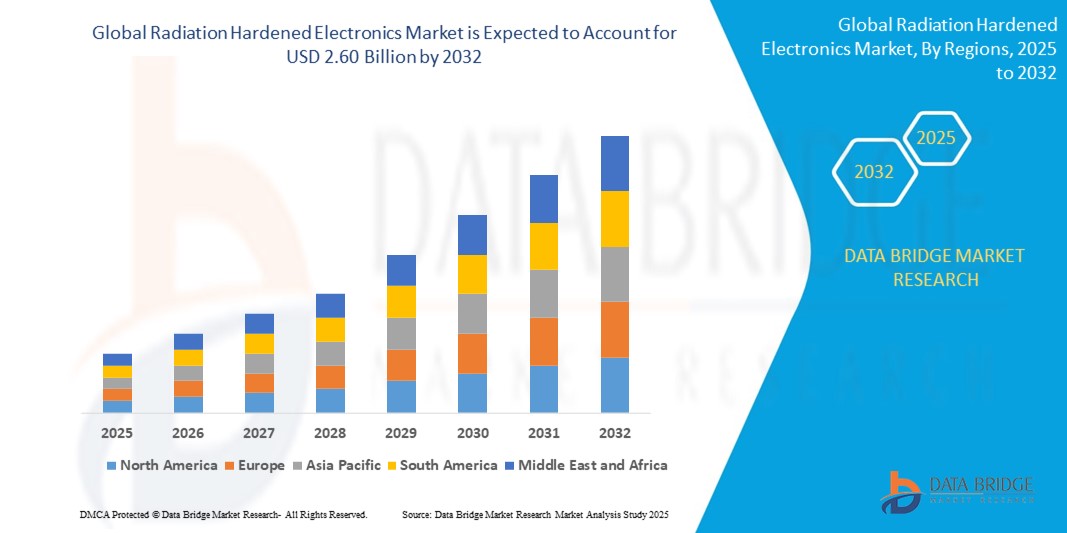
- По данным Data Bridge Market Research Analysis Глобальный объем рынка закаленной электроники оценивается в$1,82 млрд в 2024 годуОжидается, что он достигнет2,60 млрд долларов к 2032 году, вCAGR 4,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением развертывания спутников и космических миссий, растущим спросом на военные и оборонные приложения и растущим внедрением радиационно закаленных компонентов в атомных электростанциях и высотных авиационных системах.
- Кроме того, миниатюризация радиационно закаленных интегральных схем в сочетании с достижениями в области материаловедения и полупроводниковых процессов открывает новые возможности для компактных и эффективных электронных систем, используемых в суровых радиационных условиях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$1,82 млрд.
- Ожидаемая рыночная стоимость (2032):$2,60 млрд.
- Прогноз CAGR (2024-2032):4.60%
Каковы основные выводы радиационной закаленной электроники
- На рынке наблюдается значительный спрос со стороны аэрокосмического и оборонного секторов, где воздействие интенсивных уровней радиации может привести к потенциальным сбоям системы. По мере того, как страны продолжают инвестировать в освоение космоса и передовые ракетные системы, потребность в надежной, радиационно-стойкой электронике продолжает расти.
- Кроме того, достижения в области технологий изготовления и интеграции новых технологий защиты повышают производительность и долговечность радиационно закаленных компонентов. Появление коммерческих спутниковых созвездий, таких как те, которые поддерживают глобальную связь и наблюдение Земли, также способствует расширению спроса на радиационно-толерантную микроэлектронику.
- Северная Америка доминировала на рынке радиационной электроники с самой большой долей доходов в 38,14% в 2024 году, чему способствовали значительные расходы на оборону, активные космические миссии и растущее развертывание безопасных систем спутниковой связи.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на мировом рынке радиационной электроники, обусловленные расширением космических миссий, растущими программами модернизации обороны и ростом инвестиций из таких стран, как Китай, Япония и Индия.
- Сегмент процессоров и контроллеров занимал самую большую долю рынка в 2024 году, что обусловлено их неотъемлемой ролью в критически важных функциях управления спутниками, военными системами и ядерными приложениями. Эти компоненты спроектированы для эффективной работы при интенсивном радиационном воздействии, обеспечивая стабильность производительности во враждебной среде. Спрос рынка на процессоры и контроллеры также поддерживается растущим развертыванием спутников и автономных систем защиты, требующих возможностей обработки в режиме реального времени.
Сфера охвата и сегментация рынка закаленной электроники
|
Атрибуты |
Радиационные закаленные электронные ключи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
Растущий спрос на миниатюрные радиационные компоненты в малых спутниковых платформах Увеличение инвестиций в космические исследования и межпланетные миссии в развивающихся странах |
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в радиационной закаленной электронике
«Принятие коммерческих готовых (COTS) компонентов с радиационным закаливанием»
- Использование коммерческих готовых (COTS) компонентов с модификациями радиационного затвердевания быстро растет благодаря экономической эффективности и более быстрым циклам развертывания. Компании настраивают стандартные устройства COTS для удовлетворения радиационной терпимости космического класса с использованием экранирования и избыточности без ущерба для функциональности. Этот подход значительно сокращает время изготовления, что делает его идеальным для спутниковых созвездий большого объема.
- Конструкции на основе COTS обеспечивают большую гибкость и доступность для новых участников рынка космической электроники, особенно для низкобюджетных или университетских миссий. Эти модифицированные компоненты помогают сбалансировать доступность и надежность, способствуя инновациям в области исследований и разработок. Например, НАСА внедрило системы на основе COTS для миссий CubeSat на низкой околоземной орбите, способствуя экспериментам по более низкой цене.
- Эта тенденция поддерживает производство компактной, модульной и масштабируемой электроники, подходящей для новых космических приложений, таких как визуализация Земли в реальном времени и обслуживание на орбите. Способность масштабировать операции при сохранении производительности при радиационном воздействии является ключевым фактором его растущей популярности.
- Например, крупные компании, такие как BAE Systems и Texas Instruments, продвигают эту стратегию, предлагая гибридные решения COTS. Эти предложения служат критически важным приложениям в спутниковой связи и оборонном наблюдении, способствуя дальнейшему внедрению в отрасли.
- В заключение, внедрение компонентов COTS, закаленных радиацией, меняет ландшафт мирового рынка, предоставляя заинтересованным сторонам экономически эффективные и надежные решения, обеспечивая быстрое расширение коммерческих, исследовательских и военных космических миссий.
Радиационная закалка динамики рынка электроники
водитель
«Увеличение спроса на спутники и космические миссии»
- Растущее число запусков спутников для навигации, связи и научных исследований значительно подпитывает спрос на радиационную электронику. Спутники сталкиваются с постоянным воздействием космических лучей и заряженных частиц, которые могут разрушать незащищенную электронику и нарушать работу. Для обеспечения бесперебойной работы миссии космические аппараты оснащаются радиационно-толерантными полупроводниками и блоками управления.
- Правительства и частные игроки расширяют спутниковые группировки на низкой околоземной орбите для расширения возможностей подключения к Интернету и дистанционного зондирования. Например, SpaceX Starlink и Amazon Project Kuiper развертывают тысячи спутников, все из которых требуют радиационно закаленных систем для долгосрочной долговечности. Эти разработки ускоряют производство и внедрение устойчивой электроники космического класса.
- Глубоководные космические миссии таких агентств, как НАСА и Европейское космическое агентство, требуют чрезвычайно надежной электроники, которая может работать в высокорадиационных средах, таких как Марс или пояс Ван Аллена. Эти миссии требуют многолетней электроники для поддержки навигации, сбора данных и автономного принятия решений.
- Производители спутников также сосредоточены на интеграции высокопроизводительных, радиационно закаленных компонентов в миниатюрных форматах для учета ограничений по размеру и весу. По мере того, как растет спрос на компактные спутниковые платформы, радиационная электроника становится важным компонентом в спутниковых подсистемах.
- Глобальный всплеск спутниковых и космических миссий является ключевым фактором для рынка, обеспечивая устойчивый спрос на передовую, надежную и радиационно-устойчивую электронику в широком спектре орбитальных и межпланетных приложений.
Сдержанность/вызов
«Высокая стоимость разработки и сложные требования к дизайну»
- Разработка радиационно закаленной электроники требует обширных испытаний, дорогостоящих материалов и передовых протоколов проектирования, что значительно увеличивает производственные затраты. Эти расходы часто затрудняют для небольших фирм и новых участников конкуренцию или расширение операций, ограничивая конкурентоспособность рынка.
- Процесс квалификации электроники для радиационной терпимости включает моделирование и экологические испытания, которые имитируют космические радиационные условия. Эти шаги отнимают много времени и требуют специализированной инфраструктуры, что приводит к более длительным циклам разработки продукта и задержке времени выхода на рынок.
- Проектирование радиационной стойкости часто ставит под угрозу другие ключевые показатели, такие как энергоэффективность, скорость работы или компактность устройства. Инженеры должны сбалансировать компромиссы в проектировании, чтобы соответствовать радиационным порогам, которые добавляют техническую сложность.
- Отсутствие единых глобальных стандартов радиационного затвердевания затрудняет создание производителями общепризнанной продукции. Например, американские и европейские космические программы используют различные квалификационные протоколы, создавая проблемы при выполнении трансграничных требований.
- Хотя рынок обладает сильным потенциалом, высокие производственные затраты и сложные проблемы проектирования остаются ключевыми барьерами для широкого распространения. Решение этих проблем посредством стандартизации, автоматизации и материальных инноваций будет иметь решающее значение для будущего расширения рынка.
Как сегментируется радиационно закаленная электроника
Рынок сегментируется на основе компонентов, технологии производства, типа продукта и применения.
- Компонент
На основе компонента рынок радиационной закаленной электроники сегментирован на смешанные сигнальные ИС, процессоры и контроллеры, память и управление питанием. Сегмент процессоров и контроллеров занимал самую большую долю рынка в 2024 году, что обусловлено их неотъемлемой ролью в критически важных функциях управления спутниками, военными системами и ядерными приложениями. Эти компоненты спроектированы для эффективной работы при интенсивном радиационном воздействии, обеспечивая стабильность производительности во враждебной среде. Спрос рынка на процессоры и контроллеры также поддерживается растущим развертыванием спутников и автономных систем защиты, требующих возможностей обработки в режиме реального времени.
Ожидается, что в сегменте памяти будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, что обусловлено растущей потребностью в безопасном и надежном хранении данных в космосе и военных операциях. Радиационно закаленные решения памяти позволяют системам сохранять целостность данных во время высокорадиационных событий, что делает их незаменимыми для длительных космических миссий и встроенных систем оборонного класса.
- По технологии изготовления
На основе технологии производства рынок сегментирован на радиационное затвердевание по конструкции (RHBD) и радиационное затвердевание по процессу (RHBP). Сегмент RHBD доминировал на рынке в 2024 году благодаря своей способности обеспечивать радиационную толерантность на уровне конструкции с использованием стандартных процессов изготовления полупроводников. Этот подход обеспечивает большую гибкость и контроль затрат при сохранении устойчивости устройств, особенно подходящих для использования на низкой околоземной орбите и коммерческих спутниках.
Ожидается, что в сегменте RHBP будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, поскольку он включает в себя изменение полупроводникового материала или процесса изготовления, чтобы противостоять радиационным эффектам. Этот метод идеально подходит для высокорадиационных сред, таких как глубокий космос и ядерные приложения, обеспечивая надежную физическую защиту от заряженных частиц и высокоэнергетических космических лучей.
- Тип продукта
На основе типа продукта рынок радиационной закаленной электроники сегментирован на коммерческий готовый (COTS) и изготовлен на заказ. Наибольшую долю в 2024 году занял сегмент, созданный на заказ, благодаря строгим требованиям к космическим, оборонным и ядерным проектам, требующим точной инженерии, долгосрочной долговечности и функциональности для конкретной миссии. Индивидуальные решения часто включают избыточность, экранирование и улучшенную коррекцию ошибок, обслуживая критические случаи использования, когда отказ системы не является вариантом.
Ожидается, что в сегменте COTS будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные экономически эффективным развертыванием, быстрой доступностью и их растущей адаптивностью с помощью методов радиационного затвердевания. Системы на основе COTS набирают обороты в миссиях CubeSat и низкобюджетных правительственных или университетских космических программах, где гибкость и доступность имеют важное значение.
- С помощью приложения
На основе применения рынок сегментирован на аэрокосмическую и оборонную, медицинскую, атомные электростанции, космическую и другие. Аэрокосмический и оборонный сегмент занимал самую большую долю доходов в 2024 году, чему способствовали растущие глобальные инвестиции в системы наблюдения, ракетное наведение, радар и навигацию, которые требуют закаленной электроники для поддержания функциональности в радиационно-интенсивных средах. Этот сегмент выигрывает от приоритетов национальной безопасности и увеличения военной модернизации в развитых и развивающихся странах.
Ожидается, что в космическом сегменте будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные увеличением числа запусков спутников и межпланетных миссий государственными и частными организациями. Ожидается, что зависимость от закаленной радиацией электроники для обеспечения долговечности космических аппаратов и надежности системы в космическом пространстве будет способствовать внедрению на нескольких спутниковых платформах и орбитальных конфигурациях.
Какой регион имеет наибольшую долю в сегменте радиационно закаленной электроники
- Северная Америка доминировала на рынке радиационной электроники с самой большой долей доходов в 38,14% в 2024 году, чему способствовали значительные расходы на оборону, активные космические миссии и растущее развертывание безопасных систем спутниковой связи.
- Регион выигрывает от присутствия известных оборонных подрядчиков, космических агентств и полупроводниковых компаний, которые в значительной степени инвестируют в радиационно-устойчивые компоненты для экстремальных условий.
- Сильная поддержка со стороны государственных программ в сочетании с технологическими достижениями в аэрокосмической и военной электронике продолжает укреплять лидерство Северной Америки на мировом рынке радиационной электроники.
Американский рынок радиационной электроники Insight
Рынок радиационной электроники США занял самую большую долю доходов в Северной Америке в 2024 году, что обусловлено его доминирующей ролью в освоении космоса, разработке противоракетной обороны и военной связи. Высокие инвестиции Министерства обороны и НАСА подпитывают спрос на закаленную радиацией память, процессоры и силовые компоненты, используемые в спутниках, беспилотных аппаратах и космических миссиях. Рынок США продолжает процветать благодаря инновациям, поддерживаемым сотрудничеством между национальными агентствами и частными аэрокосмическими и полупроводниковыми фирмами.
Европейское исследование рынка радиационной электроники
Ожидается, что на европейском рынке радиационной электроники будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, поддерживаемые инициативами в области космических исследований, растущими программами ядерной энергетики и модернизацией военного потенциала. Европейское космическое агентство (ЕКА) играет ключевую роль в укреплении регионального внедрения, особенно для спутниковых и межпланетных миссий. Сильные производственные возможности и государственные инвестиции во Франции, Германии и Великобритании еще больше ускоряют интеграцию решений, закаленных радиацией, в аэрокосмическом и оборонном секторах.
Германия: радиационное закаливание рынка электроники
Ожидается, что на рынке радиационной электроники Германии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствуют передовая оборонная инфраструктура страны, развитие ядерной энергетики и увеличение развертывания спутников. Устойчивые инженерные возможности Германии и акцент на инновации позиционируют ее как центральный центр радиационно закаленных технологий в Европе. Партнерские отношения между оборонными подрядчиками и научно-исследовательскими учреждениями продолжают укреплять локализованное производство и применение радиационно-стойких полупроводников в космическом, авиационном и ядерном секторах.
Радиационный рынок электроники Великобритании Insight
Ожидается, что на рынке радиационной электроники Великобритании будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, поддерживаемые стратегическими инвестициями в модернизацию обороны, аэрокосмические инновации и ядерную инфраструктуру. Сотрудничество Великобритании с Европейским космическим агентством и внутренние инициативы по продвижению спутниковых и ракетных технологий подпитывают спрос на радиационно-устойчивые компоненты. Кроме того, увеличение внимания правительства к укреплению национальной безопасности и укреплению внутренних цепочек поставок полупроводников, вероятно, будет способствовать расширению рынка.
Азиатско-тихоокеанский рынок радиационной закалки электроники
Ожидается, что рынок радиационной электроники в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами с 2025 по 2032 год, что обусловлено ростом оборонных бюджетов, расширением космических программ и увеличением инвестиций в ядерные объекты в Китае, Индии и Японии. Растущее внимание региона к внедрению аэрокосмических и оборонных технологий стимулирует спрос на компоненты, закаленные радиацией местного производства. Ожидается, что правительственные инициативы, поддерживающие развитие спутниковых и ракетных технологий, создадут значительные возможности для роста на рынке Азиатско-Тихоокеанского региона.
Китайская радиация укрепила рынок электроники
Ожидается, что на рынке радиационной электроники Китая будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, подкрепленные обширными программами освоения космоса, растущей военной модернизацией и сильной производственной базой полупроводников. Амбиции Китая в строительстве лунной базы и расширении спутниковой инфраструктуры приводят к повышению спроса на радиационно-устойчивую микроэлектронику. Непрерывные инвестиции в самообеспечение и инновации в аэрокосмической и ядерной областях делают Китай основным фактором роста регионального и глобального рынка.
Японская радиация укрепила рынок электроники
Ожидается, что на рынке радиационной электроники Японии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные передовыми программами освоения космоса, надежным сектором ядерной энергетики и усилиями по модернизации обороны. Японское космическое агентство (JAXA) продолжает развертывать спутники и космические зонды, что требует использования высоконадежных, закаленных радиацией систем. Кроме того, с растущим акцентом на готовность к стихийным бедствиям и национальную безопасность, Япония все больше инвестирует в развитие устойчивой электроники для военной и гражданской инфраструктуры.
Доля рынка радиационно закаленной электроники
Отрасль радиационной закаленной электроники в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Технологии Raytheon(США)
- Lockheed Martin(США)
- Боинг(США)
- Нортроп Грумман(США)
- Airbus(Франция)
- Thales Group (Франция)
- BAE Systems (Великобритания)
- MAXIM Integrated (США)
- Аналоговые устройства (США)
- Honeywell International (США)
- Интерсил (США)
- Microchip Technology Inc. (США)
- Texas Instruments (США)
- STMicroelectronics (Швейцария)
Каковы последние разработки в радиационной закаленной электронике
- В июне 2024 года Teledyne e2v HiRel объявила о запуске двух усовершенствованных пластиковых усилителей с низким уровнем шума, TDLNA2050EP и TDLNA0430EP, предназначенных для приложений с очень высокой частотой в S-диапазоне. Эти компоненты, построенные на процессе 250 нм pHEMT, предлагают низкие показатели шума, компактные размеры и низкое энергопотребление. Усилители, разработанные для высоконадежных сред, как ожидается, повысят производительность в аэрокосмической и оборонной электронике, поддерживая рыночный спрос на эффективные и миниатюрные решения.
- В мае 2024 года Apogee Semiconductor представила семейство радиационно закаленных интегральных схем AF54RHC GEO, специально построенных для использования на средней околоземной орбите, геосинхронной околоземной орбите и в дальних космических миссиях. Наряду с этим запуском компания также обновила радиационную толерантность семейства LEO IC TID. Эти достижения значительно улучшают долговечность и надежность миссии, повышая присутствие Apogee на рынке электроники космического класса.
- В ноябре 2023 года Infineon Technologies расширила свой портфель, запустив новые асинхронные статические ОЗУ, закаленные излучением, с технологией RADSTOP. Эти компоненты памяти, сертифицированные QML-V, предназначены для космических и экстремальных приложений, предлагая непревзойденные скорости доступа и небольшую площадь. Продукты предназначены для удовлетворения строгих потребностей в радиации и производительности аэрокосмических миссий, усиливая роль Infineon в сегменте памяти высокой плотности.
- В июле 2021 года корпорация Renesas Electronics представила новый набор радиационно закаленных пластиковых микросхем, предназначенных для управления питанием спутников. Линейка продуктов включает в себя регуляторы баксов, цифровые изоляторы и драйверы GaN FET, обеспечивающие высокую надежность с более низким размером, весом и мощностью (SWaP). Предлагая экономически эффективную альтернативу керамическим решениям, разработка расширяет позиции Renesas в поддержке передовых спутниковых систем, работающих в среде MEO и GEO.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











