


Сегментация мирового рынка систем сбора дождевой воды по продукту (резервуары, аксессуары и услуги), области применения (коммерческие, жилые, промышленные и сельскохозяйственные) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка и темпы роста системы сбора дождевой воды
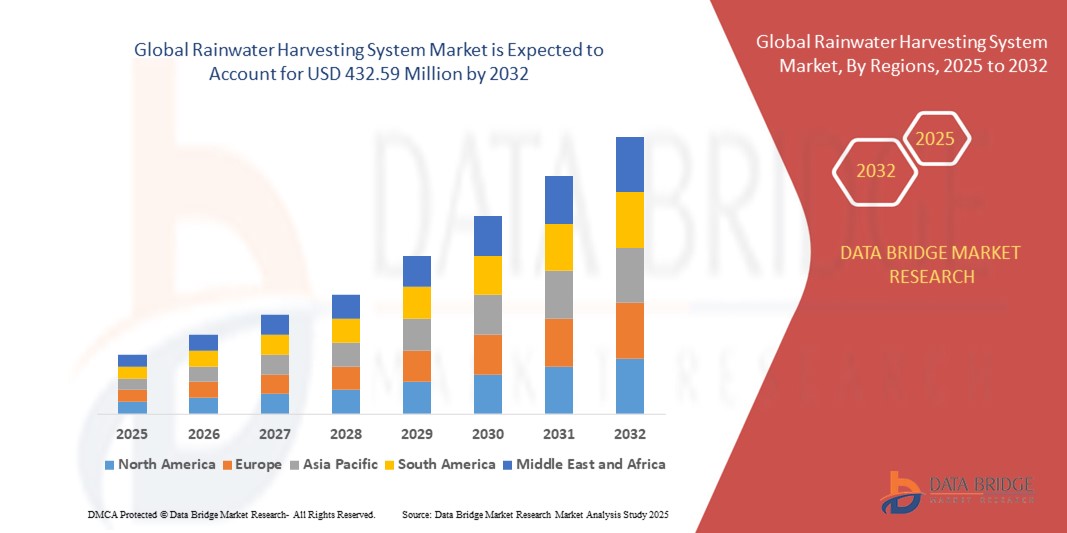
- Согласно анализу Data Bridge Market Research, размер рынка глобальной системы сбора дождевой воды был оценен как301,87 млн долларов в 2024 годуОжидается, что он достигнет$432,59 млн к 2032 году, вCAGR 4,6%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущими опасениями по поводу нехватки воды и растущим акцентом на устойчивые методы управления водными ресурсами в жилом, коммерческом и промышленном секторах. Поддерживающие правительственные инициативы и нормативные мандаты, поощряющие сохранение водных ресурсов, способствуют широкому внедрению систем сбора дождевой воды во всем мире.
- Кроме того, растущий потребительский спрос на экономичные, экологически чистые и децентрализованные водные решения позиционирует системы сбора дождевой воды в качестве практического выбора для удовлетворения ежедневных потребностей в воде. Эти факторы ускоряют развертывание как в городских, так и в сельских районах, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):301,87 млн. долларов США
- Ожидаемая рыночная стоимость (2032):$432,59 млн.
- Прогноз CAGR (2025-2032):4.6%
Каковы основные выводы рынка систем сбора дождевой воды
- Системы сбора дождевой воды предназначены для сбора, хранения и использования дождевой воды для различных целей, включая ирригацию, бытовое использование и промышленное применение. Эти системы обычно состоят из резервуаров для хранения, фильтрационных установок и механизмов распределения, что позволяет эффективно использовать дождевую воду и уменьшить зависимость от обычных источников воды.
- Растущий спрос на системы сбора дождевой воды в первую очередь обусловлен растущим дефицитом пресной воды, растущей урбанизацией и растущей осведомленностью об устойчивом использовании ресурсов. Кроме того, поддерживающие субсидии и стимулы, предоставляемые правительствами, способствуют более широкому внедрению среди домашних хозяйств, отраслей и сельскохозяйственных потребителей, тем самым способствуя расширению рынка.
- Северная Америка доминирует на рынке систем сбора дождевой воды с долей в40,01% в 2024 году из-за растущей обеспокоенности по поводу нехватки воды и сильного акцента на устойчивых решениях по управлению водными ресурсами
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке систем сбора дождевой воды в течение прогнозируемого периода из-за быстрой урбанизации, роста населения и растущего дефицита воды в таких странах, как Китай, Индия и Япония.
- Сегмент резервуаров доминировал на рынке с долей рынка 52,9% в 2024 году из-за их критической роли в качестве основного компонента хранения в инфраструктуре сбора дождевой воды. Высокий спрос возникает из-за их использования в жилых, коммерческих и сельскохозяйственных целях, обеспечивая эффективное хранение собранной дождевой воды для последующего использования. Растущий акцент на водосбережение в городских и полугородских районах, наряду с технологическими достижениями в резервуарных материалах, таких как армированные пластмассы и бетон, еще больше усиливает их принятие. Кроме того, резервуары все чаще интегрируются с системами фильтрации и очистки, что делает их центральными для обеспечения чистого и безопасного водоснабжения.
Область охвата и сегментация рынка системы сбора дождевой воды
|
Атрибуты |
Системы сбора дождевой воды Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке систем сбора дождевой воды
Увеличение дефицита воды
- Рост глобального дефицита воды сильно мотивирует домохозяйства, отрасли и муниципалитеты внедрять системы сбора дождевой воды для удовлетворения дополнительных потребностей в пресной воде. Эти системы уменьшают зависимость от обычных муниципальных поставок, способствуя сохранению и устойчивости к засухе.
- Например, Kingspan Environmental расширила ассортимент своей продукции передовыми системами сбора дождевой воды, которые хранят и фильтруют дождевую воду для сельскохозяйственного, жилого и коммерческого использования. Их решения все чаще принимаются в регионах, испытывающих заметные водные стрессовые условия.
- Тенденции урбанизации в сочетании с быстрым ростом населения подталкивают гражданские власти к интеграции сбора дождевой воды в строительные нормы и инфраструктуру. Во многих проектах «умных городов» муниципальные планировщики предписывают такие системы в рамках устойчивых строительных норм, что делает их основной практикой.
- Кроме того, растущий интерес к децентрализованным решениям по повторному использованию воды способствует внедрению сбора дождевой воды в домашних хозяйствах и промышленности. Используя дождевую воду непосредственно у источника, эти системы снижают нагрузку на муниципальную инфраструктуру и обеспечивают экономически эффективные альтернативы централизованным водным объектам.
- Сельскохозяйственный сектор также занимается сбором дождевой воды, чтобы уменьшить зависимость от нерегулярных осадков и неустойчивых запасов воды. Улавливая и сохраняя воду, фермеры могут поддерживать орошение сельскохозяйственных культур во время засушливых периодов, обеспечивая более высокую производительность и снижая уязвимость климата.
- В совокупности эти динамики подчеркивают ключевую роль систем сбора дождевой воды в решении проблемы нехватки воды. Поскольку глобальный спрос на пресную воду растет, а изменение климата еще больше подчеркивает традиционные ресурсы, вклад сбора дождевой воды в долгосрочную водную безопасность становится незаменимым.
Динамика рынка систем сбора дождевой воды
водитель
Растущее внимание к устойчивому управлению водными ресурсами
- Повышение осведомленности о практике устойчивого использования воды способствует внедрению систем сбора дождевой воды в жилых, сельскохозяйственных и промышленных секторах. Правительства и организации выступают за эти системы в качестве важнейших решений для поддержки программ по сохранению водных ресурсов.
- Например, такие компании, как Watts Water Technologies, разрабатывают комплексные решения для сбора дождевой воды, которые удовлетворяют как жилые, так и коммерческие потребности. Их системы обеспечивают возможности фильтрации, хранения и повторного использования, представляя практические меры, способствующие достижению целей устойчивого развития.
- Растущий спрос на сертификаты зеленого строительства, такие как LEED, создал сильные стимулы для внедрения сбора дождевой воды. Разработчики внедряют эти системы в строительные проекты для обеспечения устойчивости, обеспечивая долгосрочную экономию воды и снижение эксплуатационных расходов.
- Кроме того, корпоративные организации и отрасли отдают приоритет инициативам по ответственности за воду в рамках ESG. Принятие мер по сбору дождевой воды согласуется с показателями отчетности по устойчивому развитию и помогает предприятиям продемонстрировать измеримый прогресс в сохранении ресурсов заинтересованным сторонам.
- Значение устойчивой практики в решении проблемы нехватки воды отражает динамику сбора дождевой воды. Поскольку нормативно-правовая база, осведомленность потребителей и корпоративная ответственность сходятся, ожидается, что эти системы станут стандартной инфраструктурой для управления водными ресурсами как в развитых, так и в развивающихся регионах.
Сдержанность/вызов
Высокие затраты на установку
- Высокие первоначальные затраты, связанные с системами сбора дождевой воды, остаются препятствием для широкого внедрения, особенно в развивающихся странах. Расходы, связанные с резервуарами для хранения, фильтрационным оборудованием и конфигурациями сантехники, увеличивают финансовую нагрузку для пользователей жилых домов и малого бизнеса.
- Например, ведущие производители, такие как CST Industries, сталкиваются с проблемами при предоставлении промышленных решений для хранения дождевой воды из-за их более высоких требований к капиталу. Многие потенциальные клиенты не решаются инвестировать, несмотря на долгосрочную экономию средств из-за повышенных первоначальных расходов.
- Ограниченный доступ к финансовым решениям усугубляет проблему, поскольку домохозяйствам и небольшим организациям часто не хватает субсидий или кредитов для покрытия этих расходов. Этот финансовый разрыв снижает уровень принятия даже в тех регионах, где инициативы по сохранению водных ресурсов имеют решающее значение.
- Кроме того, восприятие длительных периодов окупаемости сдерживает инвестиции в крупномасштабные системы. Неопределенность в отношении непосредственных выгод по сравнению с первоначальными расходами не позволяет многим заинтересованным сторонам воспользоваться этими устойчивыми системами, особенно в районах с нестабильными осадками.
- Для решения этой проблемы необходимы инновационные модели финансирования, более широкие государственные субсидии и экономически эффективные инновации в продуктах. Снижение затрат на установку и улучшение доступности будут иметь решающее значение для обеспечения более широкого внедрения систем сбора дождевой воды как в городских, так и в сельских районах.
Как сегментируется рынок систем сбора дождевой воды
Рынок сегментирован на основе продукта и применения.
- По продукту
На основе продукта рынок систем сбора дождевой воды подразделяется на резервуары, аксессуары и услуги. Сегмент резервуаров доминировал на рынке с наибольшей долей выручки в 52,9% в 2024 году, что обусловлено их важной ролью в качестве основного компонента хранения в инфраструктуре сбора дождевой воды. Высокий спрос возникает из-за их использования в жилых, коммерческих и сельскохозяйственных целях, обеспечивая эффективное хранение собранной дождевой воды для последующего использования. Растущий акцент на водосбережение в городских и полугородских районах, наряду с технологическими достижениями в резервуарных материалах, таких как армированные пластмассы и бетон, еще больше усиливает их принятие. Кроме того, резервуары все чаще интегрируются с системами фильтрации и очистки, что делает их центральными для обеспечения чистого и безопасного водоснабжения.
Ожидается, что в сегменте услуг будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущий спрос на услуги по установке, обслуживанию и оптимизации системы. С ростом внедрения сбора дождевой воды в различных секторах потребность в квалифицированных специалистах для разработки индивидуальных систем значительно возрастает. Рост интеллектуальных решений для управления водными ресурсами и цифровых платформ мониторинга также расширяет сферу услуг. Кроме того, правительства и муниципалитеты, предлагающие стимулы для развертывания системы, повышают спрос на услуги, поскольку домохозяйства и предприятия обращаются за экспертной помощью для соблюдения нормативных требований и операционной эффективности.
- С помощью приложения
На основе применения рынок систем сбора дождевой воды сегментирован на коммерческий, жилой, промышленный и сельскохозяйственный. Жилой сегмент занимал самую большую долю рынка в 2024 году, чему способствовало повышение осведомленности о нехватке воды и растущее внедрение экономически эффективных методов сохранения воды среди домашних хозяйств. Проекты городского жилья и инициативы «умного дома» часто объединяют системы сбора дождевой воды для снижения зависимости от муниципального водоснабжения. Рост строительной активности как в развитых, так и в развивающихся регионах еще больше способствует доминированию сегмента. Кроме того, способность жилых систем поддерживать как питьевые, так и непотопляемые потребности, такие как садоводство, уборка и промывка, повышает их рыночный спрос.
Ожидается, что сельскохозяйственный сегмент зарегистрирует самый быстрый CAGR с 2025 по 2032 год, чему способствует растущая потребность в устойчивых ирригационных решениях на фоне растущей изменчивости климата. Сбор дождевой воды в сельском хозяйстве снижает зависимость от подземных и поверхностных водных ресурсов, обеспечивая при этом надежный источник воды во время засушливых периодов. Фермеры и агропредприятия все чаще используют такие системы для повышения урожайности и минимизации рисков, связанных с нехваткой воды. Поддерживающие государственные субсидии, информационно-просветительские программы и интеграция современных технологий хранения и распределения еще больше ускоряют внедрение в этом секторе.
В каком регионе находится наибольшая доля рынка систем сбора дождевой воды
- Северная Америка доминировала на рынке систем сбора дождевой воды с самой большой долей дохода в 40,01% в 2024 году, что обусловлено растущими опасениями по поводу нехватки воды и сильным акцентом на устойчивые решения по управлению водными ресурсами.
- Растущие инициативы в области регулирования, способствующие сохранению водных ресурсов, в сочетании с растущим внедрением экологически чистых методов строительства, ускорили рост рынка в регионе.
- Потребители и предприятия отдают приоритет системам сбора дождевой воды, чтобы уменьшить зависимость от муниципального водоснабжения и эффективно управлять затратами. Это принятие также поддерживается высоким уровнем осведомленности, благоприятной государственной политикой и развитой инфраструктурой, позволяющей эффективно развертывать системы хранения и распределения дождевой воды.
Обзор рынка систем сбора дождевой воды в США
Рынок систем сбора дождевой воды в США занял самую большую долю доходов в 2024 году в Северной Америке, чему способствовал растущий спрос страны на устойчивые водные решения в жилом, сельскохозяйственном и промышленном секторах. Увеличение водного стресса в засушливых штатах в сочетании с государственными стимулами для систем сохранения способствовало принятию. Рынок также выигрывает от интеграции с интеллектуальными технологиями управления водными ресурсами, которые позволяют контролировать и оптимизировать запасы воды. Тенденция сертификации зеленого строительства, такая как LEED, также поддерживает внедрение сбора дождевой воды, что делает США лидером как в технологических инновациях, так и в крупномасштабной реализации.
Европейская система сбора дождевой воды Insight
Согласно прогнозам, рынок систем сбора дождевой воды в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря строгим экологическим нормам и растущему спросу на водосбережение в городских и сельских районах. Регион быстро внедряется в жилые и коммерческие здания, чему способствуют государственные субсидии и стимулы для устойчивого строительства. Европейские потребители все больше мотивированы необходимостью сокращения счетов за воду, достижения энергоэффективности и соблюдения нормативных стандартов. Реконструкция старой инфраструктуры и интеграция современных резервуаров для хранения и систем фильтрации также способствуют региональному росту.
Великобритания Rainwater Harvesting System Market Insight
Ожидается, что в течение прогнозируемого периода рынок систем сбора дождевой воды в Великобритании будет расти с заметным CAGR, что обусловлено растущими проблемами нехватки воды и сильным акцентом правительства на устойчивое развитие. Растущее внедрение проектов жилого жилья, а также коммерческих объектов, таких как школы, офисы и больницы, расширяет присутствие на рынке. Поддерживающие правила, которые поощряют использование дождевой воды для непотопляемых целей, таких как промывка туалетов и орошение, еще больше стимулируют спрос. Растущий акцент страны на устойчивость к изменению климата и экономичные водные решения будут продолжать поддерживать расширение рынка.
Германия Rainwater Harvesting System Market Insight
Ожидается, что в течение прогнозируемого периода рынок систем сбора дождевой воды в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности потребителей об устойчивости водных ресурсов и экологически чистой практике. Передовая инфраструктура Германии и сосредоточенность на инновационных технологиях зеленого строительства делают ее ключевым поставщиком систем сбора дождевой воды. Жилые и коммерческие водоснабжения ускоряются благодаря активной поддержке экологических инициатив и политики, способствующих снижению зависимости от общественного водоснабжения. Интеграция автоматизированных систем мониторинга и эффективных решений для хранения данных соответствует целям устойчивого развития Германии.
Азиатско-Тихоокеанская система сбора дождевой воды Insight
Рынок систем сбора дождевой воды в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение 2025-2032 годов, что обусловлено быстрой урбанизацией, ростом населения и растущим дефицитом воды в таких странах, как Китай, Индия и Япония. Правительственные инициативы, поддерживающие устойчивое водопользование и развитие инфраструктуры, играют ключевую роль в содействии принятию. Сельскохозяйственный сектор является основным фактором, поскольку фермеры обращаются к сбору дождевой воды для обеспечения потребностей в ирригации на фоне колебаний осадков. Увеличение строительной активности и повышение осведомленности о водосберегающих методах способствуют дальнейшему росту в регионе.
Японская система сбора дождевой воды Insight
Рынок систем сбора дождевой воды в Японии набирает обороты благодаря акценту страны на устойчивое развитие городов и эффективное использование воды. Растущая плотность городов и ограниченные ресурсы пресной воды способствуют широкому распространению в жилых комплексах, коммерческих учреждениях и общественной инфраструктуре. Технологические инновации в компактных резервуарах для хранения и автоматизированных системах очистки воды повышают привлекательность рынка. Кроме того, правительственные программы, поощряющие устойчивость к стихийным бедствиям и нехватке воды, повышают спрос на надежные решения для сбора дождевой воды.
Китайская система сбора дождевой воды Insight
Рынок систем сбора дождевой воды в Китае составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовала быстрая урбанизация, крупномасштабные инфраструктурные проекты и правительственные мандаты в области устойчивого развития. Будучи одной из самых пострадавших от нехватки воды стран мира, Китай уделяет первоочередное внимание сбору дождевой воды как в жилом, так и в промышленном секторах. Сильный внутренний производственный потенциал обеспечивает экономически эффективную доступность резервуаров, аксессуаров и услуг, что способствует широкому распространению. Национальные инициативы «умного города» и большая сельскохозяйственная база еще больше ускоряют рост рынка, что делает Китай ведущим участником рынка Азиатско-Тихоокеанского региона.
Каковы основные компании на рынке систем сбора дождевой воды
Систему сбора дождевой воды в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Системы сбора дождя(США)
- Aqua Harvest (Австралия)
- Waterbox (Южная Африка)
- Eco-Rainwater Solution (Канада)
- Решения для управления дождевой водой(США)
- Greenscape (Ирландия)
- Stormsaver Ltd.(Великобритания)
- Урожай H2o(США)
- Aquascape (США)
- ООО «Инновационные водные решения»(Австралия)
Каковы последние события на рынке систем сбора дождевой воды
- В ноябре 2024 года правительство Индии расширило Национальную водную миссию, сосредоточив внимание на сборе дождевой воды и сохранении воды. Ожидается, что эта инициатива ускорит внедрение систем сбора дождевой воды в сельских и полугородских районах путем предоставления финансовых стимулов и технической помощи. Программа укрепляет поддержку на политическом уровне, создавая благоприятную экосистему для производителей и поставщиков услуг на рынке сбора дождевой воды, а также решает неотложные проблемы нехватки воды в Индии.
- В июле 2024 года Veolia Water Technologies заключила стратегическое партнерство с Coca-Cola для развертывания систем сбора дождевой воды на нескольких заводах в Индии. Это сотрудничество сокращает общий водный след компаний, а также создает прецедент для крупномасштабного промышленного внедрения решений по сбору дождевой воды. Демонстрируя масштабируемость и эффективность этих систем в промышленном применении, эта инициатива, как ожидается, будет способствовать дальнейшему внедрению среди глобальных корпораций, стремящихся к устойчивым методам управления водными ресурсами.
- В феврале 2023 года Bluewater запустила новую систему сбора дождевой воды HydroFill, предназначенную для жилых потребителей. Благодаря компактному и простому в установке дизайну, HydroFill расширяет доступность для домовладельцев, желающих принять устойчивые водные решения без необходимости сложной инфраструктуры. Этот запуск призван укрепить сегмент рынка жилья путем удовлетворения потребительского спроса на экономически эффективные, удобные для пользователя системы, а также способствовать более широкой осведомленности о сохранении водных ресурсов на уровне домашних хозяйств.
- В марте 2021 года Watts Water Technologies Inc. в сотрудничестве с Planet Water Foundation сыграла ключевую роль в разработке инклюзивной системы водоснабжения во вьетнамском городе для обеспечения доступа к питьевой воде. Эта инициатива подчеркивает приверженность компании корпоративной социальной ответственности, а также демонстрирует роль технологий сбора дождевой воды в гуманитарных и общественных приложениях. Проект подчеркивает, как сбор дождевой воды может быть эффективно развернут в регионах, сталкивающихся с критическими водными проблемами, что потенциально вдохновляет аналогичные инициативы во всем мире.
- В августе 2020 года польский завод Kingspan Rokietnica завершил установку резервуара для сбора дождевой воды объемом 20 000 литров, что стало важным шагом на пути к устойчивому управлению водными ресурсами. Долгосрочная цель компании по сбору 100 миллионов литров дождевой воды к 2030 году демонстрирует ее приверженность сокращению зависимости от источников пресной воды. Эта инициатива демонстрирует промышленное лидерство в области устойчивого развития и показывает, как производственные мощности могут интегрировать сбор дождевой воды в рамках более широких экологических стратегий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











