


Сегментация мирового рынка ричстакеров по грузоподъемности (менее 30 тонн, 30-45 тонн и более 45 тонн), типу двигателя (двигатель внутреннего сгорания, электрический и гибридный), типу топлива (сжатый природный газ и сжиженный нефтяной газ), применению (морские порты/терминалы, складские площадки/наземные территории и промышленность), типу транспортного средства (легковые автомобили и коммерческий транспорт), каналам сбыта (производители оригинального оборудования (OEM) и послепродажное обслуживание) - тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка стакеров
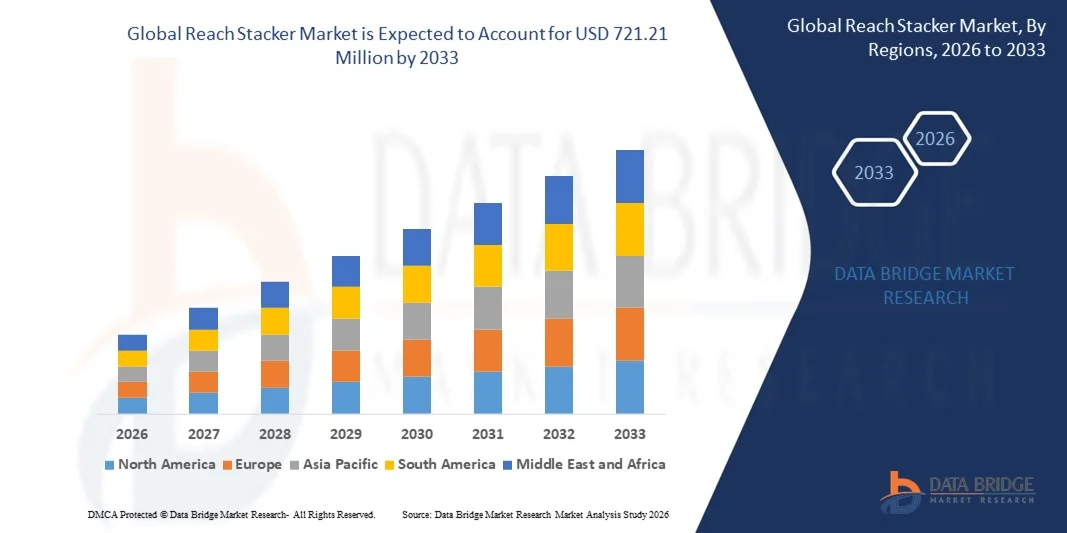
- Согласно анализу Data Bridge Market Research, размер мирового рынка был оценен как531,05 млн долларов США в 2025 годуОжидается, что он достигнет721,21 млн долларов США к 2033 году, вCAGR 3,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим расширением глобальной портовой инфраструктуры, увеличением контейнеризации в морской торговле и ускоренным внедрением передового оборудования для обработки грузов через терминалы и логистические центры. Растущие инвестиции в автоматизацию, электрификацию и модернизацию флота усиливают спрос на высокоэффективные стекеры, оснащенные повышенной грузоподъемностью и операционной эффективностью.
- Кроме того, потребность в более быстром передвижении грузов, сокращении времени оборота и повышении производительности двора побуждает операторов развертывать технологически модернизированные укладки с улучшенной безопасностью, точностью и энергоэффективностью. Эти сходящиеся факторы значительно стимулируют принятие укладчиков охвата и способствуют сильному росту рынка.
Размер рынка и прогноз
- Рыночная стоимость (2025):$531,05 млн.
- Ожидаемая рыночная стоимость (2033):721,21 млн долларов
- Прогноз CAGR:3.90%
Каковы основные пути выхода на рынок стакеров Reach
- Стекеры, предназначенные для эффективной укладки, подъема и обработки контейнеров в портах, терминалах и промышленных верфях, становятся важным оборудованием для современных логистических экосистем благодаря своей универсальности, мобильности и высоким возможностям обработки грузов. Их роль в оптимизации движения контейнеров, улучшении организации двора и поддержке интермодальных операций позиционирует их как важный актив в глобальной торговой инфраструктуре.
- Растущий спрос на стекеры охвата в первую очередь обусловлен увеличением глобальных объемов грузов, быстрым ростом автоматизации портов и повышенным вниманием к улучшению операционной пропускной способности в логистике и складских приложениях. Растущее предпочтение энергоэффективных электрических и гибридных моделей и продолжающаяся цифровая трансформация грузовых операций еще больше ускоряют расширение рынка.
- Азиатско-Тихоокеанский регион доминировал на рынке стакеров с долей 43,02%В 2025 году благодаря масштабным проектам расширения портов, росту контейнерных перевозок и увеличению инвестиций в логистическую инфраструктуру
- Ожидается, что в течение прогнозируемого периода Северная Америка станет самым быстрорастущим регионом на рынке стакеров охвата из-за растущего спроса на эффективное оборудование для обработки грузов, роста интермодальных перевозок и модернизации портовых и железнодорожных терминалов.
- Сегмент морских портов/терминалов доминировал на рынке с долей рынка 69% в 2025 году из-за его важной роли в управлении высокими контейнерными перевозками и обеспечении бесперебойной обработки грузов в рамках глобальных морских торговых операций. Морские порты в значительной степени полагаются на стекеры для эффективной укладки, загрузки и перепозиционирования контейнеров, что обеспечивает более быстрое время оборота судна и общую производительность порта. Растущие масштабы мировой торговли привели к увеличению контейнеризации, что еще больше укрепило спрос на высокопроизводительные стекеры охвата в терминальных средах. Программы модернизации инфраструктуры в крупных портах, наряду с ростом инвестиций в модернизацию флота, также способствовали лидерству сегмента.
Сфера охвата и охват сегментации рынка стакеров
|
Атрибуты |
Обзор рынка Stacker Key |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке стакеров
Растущая интеграция автоматизации и телематики в досягаемые стакеры
- Ключевой тенденцией на рынке стакеров является растущая интеграция систем автоматизации, телематики и интеллектуального мониторинга, которые улучшают видимость флота в режиме реального времени, операционную эффективность и безопасность в операциях по обработке контейнеров. Эти технологии повышают производительность оборудования за счет таких функций, как мониторинг топлива, предиктивная диагностика и автоматизированное управление нагрузкой.
- Например, такие производители, как Konecranes и Kalmar, предлагают стекеры охвата, оснащенные передовыми телематическими платформами, которые отслеживают состояние оборудования, оптимизируют использование топлива и обеспечивают удаленную оперативную информацию. Эти возможности помогают операторам терминалов сократить время простоя, повысить точность обработки и повысить общую производительность.
- Автоматизированные системы помощи становятся все более важными по мере перехода портов и терминалов к более интеллектуальным и более цифровым средам обработки материалов. Такие функции, как автоматическое управление спредером и управление стабильностью, поддерживают более безопасные операции подъема и минимизируют ручные ошибки.
- Спрос на интеллектуальные решения для управления автопарком растет из-за необходимости в портах для оптимизации контейнерных перевозок, снижения заторов и улучшения использования активов. Это увеличивает внедрение стекеров подключенного доступа, способных предоставлять аналитику производительности в режиме реального времени.
- Интеграция автоматизации способствует более плавному взаимодействию между укладчиками досягаемости и другим портовым оборудованием посредством унифицированных цифровых платформ, которые повышают эффективность рабочего процесса. Это усиливает переход к скоординированным и управляемым данными терминальным операциям.
- Расширяющаяся потребность в более быстрых, точных и экономичных решениях для обработки контейнеров продолжает усиливать эту тенденцию. Интеграция телематики и автоматизации формирует будущее стекеров охвата, позволяя терминалам работать с большим контролем, видимостью и оперативной устойчивостью.
Достижение динамики рынка Stacker
водитель
Растущее расширение глобальной обработки контейнеров и портовых операций
- Устойчивый рост объемов мировой торговли, расширение портов и движение контейнерных грузов обуславливают высокий спрос на укладки, которые поддерживают высокоскоростную погрузку, разгрузку и укладку в портах, железнодорожных дворах и внутренних терминалах. Эти машины необходимы для повышения пропускной способности и поддержания эффективного грузопотока через современные логистические сети.
- Например, Hyster и Liebherr поставляют высокопроизводительные стекеры, предназначенные для обработки крупногабаритных контейнеров в быстро растущих портах Азии и Европы. Их оборудование обеспечивает более быстрые циклы укладки, более высокую грузоподъемность и плавное маневрирование в перегруженных терминальных пространствах, обеспечивая непрерывность работы.
- Рост интермодальных логистических сетей увеличивает потребность в гибком оборудовании для обработки контейнеров, способном работать в различных средах, таких как внутренние контейнерные склады и грузовые терминалы. Этот рост заставляет операторов инвестировать в передовые стекеры охвата, которые обеспечивают надежность и операционную универсальность.
- Расширение международных торговых коридоров стимулирует контейнерные перевозки, что приводит к увеличению спроса на оборудование, которое может эффективно управлять увеличенной пропускной способностью. Это усиливает роль укладчиков охвата в качестве важнейших активов для современных цепочек поставок.
- Долгосрочный рост мировых объемов грузов и постоянное расширение портовой инфраструктуры продолжают укреплять этот драйвер. Растущая потребность в быстрой, точной и надежной обработке контейнеров напрямую ускоряет внедрение укладок с охватом.
Сдержанность/вызов
Высокие первоначальные затраты на инвестиции и обслуживание
- Рынок стакеров охвата сталкивается с проблемами из-за высокой первоначальной стоимости приобретения современного оборудования, которое включает в себя сложную гидравлику, тяжелые компоненты и телематические системы, которые увеличивают общие капитальные затраты для портовых операторов и логистических компаний. Эти затраты могут ограничить внедрение, особенно среди операторов малых и средних терминалов.
- Например, стекеры премиум-класса от таких брендов, как Kalmar и Konecranes, требуют значительных инвестиций из-за их передовых технологий обработки нагрузки, двигателей, соответствующих выбросам, и цифровых систем мониторинга. Эти функции, повышая производительность, значительно увеличивают расходы на приобретение и долгосрочное обслуживание.
- Потребность в специализированном техническом обслуживании, квалифицированных технических специалистах и высококачественных запасных частях дополнительно увеличивает эксплуатационные расходы, что делает долгосрочную собственность финансово сложной для многих операторов. Это создает барьеры для масштабирования размеров флота на чувствительных к затратам рынках.
- Сложные механические конструкции и высокоточные гидравлические системы требуют регулярного осмотра и обслуживания для поддержания безопасной и эффективной работы. Эти потребности в обслуживании увеличивают время простоя и способствуют более высоким расходам на жизненный цикл.
- Промышленность продолжает сталкиваться с ограничениями, связанными с балансированием высокой производительности оборудования с экономически эффективными операциями. Эти финансовые проблемы в совокупности ограничивают проникновение на рынок и влияют на решения о закупках среди портовых операторов и логистических компаний.
Как сегментируется рынок стакеров Reach
Рынок сегментирован на основе мощности, двигателя, типа топлива, применения, типа транспортного средства и канала продаж.
- По способности
Исходя из мощности, рынок стакеров охвата сегментирован на ниже 30 тонн, 30-45 тонн и выше 45 тонн. Сегмент 30–45 тонн доминировал на рынке с наибольшей долей выручки в 2025 году благодаря своей универсальности в обработке различных весов контейнеров через порты и логистические центры. Эта категория широко распространена, потому что она предлагает сбалансированное сочетание мощности, операционной эффективности и экономической эффективности для операторов терминалов. Его совместимость со стандартными контейнерными операциями и способность поддерживать частые циклы укладки делают его предпочтительным выбором для высокопроизводительных сред. Сегмент пользуется высоким спросом как в развитых, так и в развивающихся портовых инфраструктурах, укрепляя свои лидирующие позиции. Эксплуатационная надежность и сокращение простоев способствуют дальнейшему внедрению среди пользователей, стремящихся к стабильной производительности.
Сегмент грузоподъемностью свыше 45 тонн, по прогнозам, будет иметь самые высокие темпы роста с 2026 по 2033 год, что обусловлено растущей потребностью в управлении более тяжелыми грузами в крупных портах и перевалочных узлах. Расширение развертывания мега-контейнеровозов побудило терминалы принять укладки с более высокой пропускной способностью, способные обрабатывать интенсивные рабочие нагрузки. Этот сегмент также выигрывает от модернизации инфраструктуры в глобальных торговых коридорах, где обработка большой нагрузки имеет решающее значение для операционной эффективности. Производители интегрируют передовые технологии подъема и улучшенные системы устойчивости, что позволяет проводить более безопасные и эффективные операции с высокой пропускной способностью. Растущие объемы движения промышленных грузов еще больше ускоряют его спрос в тяжелых логистических зонах.
- С помощью движения
На основе движения рынок классифицируется на двигатель внутреннего сгорания (ICE), электрический и гибридный. Сегмент двигателей внутреннего сгорания доминировал на рынке в 2025 году благодаря своей давней надежности, высокой мощности крутящего момента и пригодности для длительных и тяжелых операций. Стекеры ICE остаются предпочтительными в контейнерных терминалах большой емкости, где требуется непрерывная работа без перебоев зарядки. Их обширная доступность, простота обслуживания и совместимость с прочными портовыми средами укрепляют их лидерство на рынке. Сильное глобальное присутствие флота и обширная сервисная экосистема сегмента еще больше повышают доверие пользователей. Высокая эксплуатационная выносливость и проверенные эксплуатационные характеристики продолжают поддерживать его доминирование в регионах.
Ожидается, что в сегменте электромобилей будет зафиксирован самый быстрый рост с 2026 по 2033 год, что обусловлено растущим акцентом на сокращение выбросов и достижение целей в области устойчивого развития во всех портах. Операторы переходят на электрические стекеры для удовлетворения нормативных требований и снижения затрат на топливо в течение длительных циклов работы. Технологические достижения, такие как системы батарей высокой плотности и решения для быстрой зарядки, улучшили эксплуатационную осуществимость для электрических моделей. Эти машины предлагают более тихие операции и более низкие потребности в обслуживании, что делает их пригодными для современных автоматизированных терминалов. Портовые власти, инвестирующие в зеленую логистическую инфраструктуру, еще больше ускоряют внедрение электрических силовых установок.
- Тип топлива
На основе типа топлива рынок сегментирован на сжатый природный газ (CNG) и сжиженный нефтяной газ (LPG). Сегмент сжатого природного газа доминировал на рынке в 2025 году из-за его более низкого профиля выбросов, снижения эксплуатационных расходов и растущего внедрения в экологически безопасных логистических центрах. Стекеры на основе СПГ обеспечивают более чистое сжигание и помогают операторам соблюдать строгие нормы выбросов, применяемые в портах. Сегмент выигрывает от расширения инфраструктуры заправки СПГ вблизи промышленных кластеров и коммерческих судоходных терминалов. Операторы предпочитают CNG в качестве переходного решения для более экологичного оборудования при сохранении уровня эксплуатационной мощности. Его экономическая эффективность в долгосрочных операциях усиливает доминирование в регионах, отдавая приоритет устойчивому внедрению топлива.
Сегмент сжиженного нефтяного газа, как ожидается, будет самым быстрорастущим в период с 2026 по 2033 год благодаря своей гибкости, доступности и операционной эффективности в приложениях для стакеров средней грузоподъемности. Системы сжиженного нефтяного газа обеспечивают более плавное сгорание и снижение напряжения двигателя, способствуя увеличению срока службы оборудования. По мере того, как логистические объекты интегрируют альтернативные варианты топлива, СУГ становится привлекательным для операторов, стремящихся к сокращению выбросов, не инвестируя в полные электрические системы. Рост промышленных и дворовых применений еще больше повышает спрос там, где инфраструктура сжиженного нефтяного газа легко доступна. Более широкое внедрение гибридных систем сжиженного газа также поддерживает ускоренное расширение этого сегмента.
- С помощью приложения
На основе применения рынок стакеров охвата сегментирован на морской порт / Терминал, Ярды / Landside и промышленный. Сегмент морского порта/терминала доминировал на рынке с самой большой долей 69% в 2025 году, что обусловлено его важной ролью в управлении высокими контейнерными перевозками и обеспечении бесперебойной обработки грузов в рамках глобальных морских торговых операций. Морские порты в значительной степени полагаются на стекеры для эффективной укладки, загрузки и перепозиционирования контейнеров, что обеспечивает более быстрое время оборота судна и общую производительность порта. Растущие масштабы мировой торговли привели к увеличению контейнеризации, что еще больше укрепило спрос на высокопроизводительные стекеры охвата в терминальных средах. Программы модернизации инфраструктуры в крупных портах, наряду с увеличением инвестиций в модернизацию флота, также способствовали лидерству сегмента.
Сегмент Yards/Landside, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, обусловленный ростом внутренних контейнерных депо, логистических парков и мультимодальных транспортных узлов. Увеличение внутренних перевозок грузов и рост цепочек поставок электронной коммерции повышают потребность в высокопроизводительном подъемном оборудовании во дворовых условиях. Наземные объекты в настоящее время требуют передовых укладок для перепозиционирования контейнеров, интермодальных перевозок и операций по консолидации грузов. Расширение складских и сторонних логистических сетей еще больше повышает перспективы роста. Принятие эффективного оборудования для более быстрого разворота груза усиливает восходящий импульс сегмента.
- Тип транспортного средства
Исходя из типа транспортного средства, рынок подразделяется на пассажирские и коммерческие автомобили. Сегмент коммерческих автомобилей доминировал на рынке в 2025 году благодаря широкому использованию стекеров охвата в логистике, судоходстве, производстве и промышленных транспортных операциях. Коммерческие сектора в значительной степени полагаются на эти машины для обработки тяжелых контейнеров и оптимизации движения товаров. Крупные операторы автопарка и логистические компании последовательно инвестируют в высокопроизводительное оборудование для повышения производительности. Растущий масштаб импортно-экспортной деятельности усиливает коммерческий спрос в портах и депо. Непрерывная модернизация коммерческих логистических флотов усиливает доминирование этого сегмента.
Сегмент пассажирских автомобилей, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год из-за расширения производства автомобилей и увеличения экспортного движения по глобальным транспортным сетям. Автомобильные узлы требуют стекеров для обработки контейнеров для транспортных средств, поставок запасных частей и логистики распределительного центра. Рост в автомобильных производственных кластерах повышает потребность в эффективных решениях для управления двором. Увеличение торговли готовыми транспортными средствами через морские порты также повышает спрос на специализированное погрузочно-разгрузочное оборудование. Модернизация автомобильной логистической инфраструктуры способствует быстрому расширению этого сегмента.
- Канал продаж
На основе канала продаж рынок сегментируется на производителей оригинального оборудования (OEM) и вторичного рынка. Сегмент OEM доминировал на рынке в 2025 году из-за высокого спроса на новые высокопроизводительные стекеры, оснащенные передовыми технологиями. Порты и логистические объекты все чаще предпочитают заводские интегрированные системы, обеспечивающие долгосрочную надежность и гарантийное покрытие. OEM-производители предоставляют индивидуальные конфигурации для различных потребностей терминалов, что способствует увеличению закупок новых единиц. Постоянные инновации в повышении эффективности, топливных системах и функциях безопасности укрепляют лидерство в сегменте. Растущие расширения портов и модернизация парка дополнительно поддерживают спрос на OEM.
Ожидается, что сегмент вторичного рынка будет расти быстрее всего с 2026 по 2033 год, что обусловлено увеличением старения парка, частыми потребностями в обслуживании и растущим спросом на запасные компоненты. Операторы инвестируют в запасные части послепродажного обслуживания, чтобы продлить срок службы оборудования и поддерживать согласованные эксплуатационные характеристики. Рост контрактов на обслуживание, ремонтные работы и экономически эффективные источники компонентов способствуют расширению сегмента. По мере того, как парки стакеров расширяются в развивающихся логистических центрах, возрастает потребность в ремонте, капитальном ремонте и периодических обновлениях компонентов. Наличие сторонних поставщиков услуг также способствует быстрому росту сегмента послепродажного обслуживания.
В каком регионе находится наибольшая доля рынка стакеров
- Азиатско-Тихоокеанский регион доминировал на рынке с наибольшим доходом в 43,02% в 2025 году, чему способствовали сильные проекты расширения портов, рост контейнерных перевозок и увеличение инвестиций в логистическую инфраструктуру.
- Быстрая индустриализация региона, рост морской торговли и развитие внутренних контейнерных складов ускоряют внедрение укладчиков охвата в основных экономиках.
- Доступность экономически эффективного производства, поддерживающие правительственные инициативы по модернизации портов, а также расширение логистических и складских сетей способствуют укреплению рыночных позиций региона.
Китай выходит на рынок Stacker
Китай занимал самую большую долю на Азиатско-Тихоокеанском рынке в 2025 году благодаря своей обширной портовой сети, сильным производственным возможностям и значительному объему обработки контейнеров. Постоянные инвестиции в автоматизацию портов, расширение экспортно-ориентированных отраслей и модернизацию оборудования для обработки грузов являются ключевыми факторами, стимулирующими спрос. Лидерство страны в мировой торговле и масштабных логистических операциях еще больше укрепляет ее доминирующее положение на рынке.
Индия выходит на рынок Stacker
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствуют растущая деятельность по развитию портов, увеличение внутренних грузовых перевозок и расширение контейнеризации по основным промышленным коридорам. Правительственные программы, такие как Sagarmala и Bharatmala, повышают эффективность обработки грузов, повышая спрос на высокопроизводительные стекеры. Рост складирования, мультимодальных логистических парков и частных портовых операций также способствует ускоренному расширению рынка Индии.
Европа выходит на рынок Stacker
Рынок стакеров в Европе неуклонно расширяется, чему способствует модернизация портовой инфраструктуры, повышение внимания к операционной эффективности и растущее внедрение передового оборудования для обработки грузов. Регион поддерживает высокие стандарты безопасности, устойчивости и автоматизации в морских и логистических операциях. Растущие инвестиции в сети интермодальных перевозок и внутренние терминалы еще больше расширяют охват потребителей по всей Европе.
Германия выходит на рынок Stacker
Немецкое пространство для маневра обусловлено высокоразвитым логистическим сектором, мощными возможностями обработки грузов и обширной сетью внутренних терминалов и грузовых деревень. Акцент страны на эффективность, надежность и технологическую интеграцию способствует внедрению передовых моделей стакеров охвата. Сильные производственные, экспортно-ориентированные отрасли и хорошо структурированные системы цепочек поставок продолжают поддерживать рост рынка.
Великобритания: обзор рынка Stacker
Рынок Великобритании поддерживается постоянными модернизациями портов, растущим спросом на эффективные решения для обработки контейнеров и укреплением внутренних логистических сетей. Реструктуризация цепочки поставок после Брексита усилила акцент на локализованном развитии портов и операционной эффективности, что привело к внедрению стакеров. Инвестиции в интермодальные терминалы, складские помещения и цифровые логистические операции еще больше усиливают присутствие Великобритании на рынке.
Северная Америка достигла рынка Stacker
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на эффективное оборудование для обработки грузов, ростом интермодальных перевозок и модернизацией портовых и железнодорожных терминалов. Сильный рост контейнерной торговли, расширение автоматизации логистики и увеличение инвестиций в модернизацию флота поддерживают быстрое развитие рынка региона.
США достигли рынка Stacker Insight
На долю США приходится наибольшая доля на рынке Северной Америки в 2025 году, поддерживаемая передовой логистической инфраструктурой, высокой пропускной способностью грузов и значительным присутствием крупных портовых и железнодорожных терминалов. Инвестиции в укрепление устойчивости цепочки поставок, модернизацию парка материалов и внедрение технологически передового оборудования являются ключевыми факторами роста. Устойчивая экспортно-импортная экосистема страны и обширная промышленная база еще больше укрепляют ее лидирующие позиции в регионе.
Каковы основные компании на рынке стакеров
Индустрия охвата в основном возглавляется хорошо зарекомендовавшими себя компаниями, включая:
- Cargotec Corporation (Финляндия)
- Ferrari S.p.A. (Италия)
- DLCC(Китай)
- Hoist Material Handling, Inc.(США)
- Hyster-Yale Group, Inc.(США)
- Jay Equipment & Systems Pvt. Ltd. (Индия)
- Konecranes (Финляндия)
- Liebherr-International Deutschland GmbH(Германия)
- Обработка материалов Linde(Германия)
- Mitsubishi Logisnext Europe BV (Нидерланды)
- SANY Group (Китай)
- Taylor Machine Works, Inc. (США)
- Terex Cranes (США)
- Toyota Material Handling India (Индия)
- Anhui JAC International Co., Ltd. (Китай)
- BOMAQ Industries (Испания)
- Komatsu Ltd. (Япония)
- TASK Forklifts (Австралия)
- Hinrichs Flurfördergeräte GmbH & Co. KG (Германия)
- Anhui Heli Co., Ltd. (Китай)
Каковы последние события на мировом рынке стакеров
- В июле 2025 года Hyster-Yale Group объявила о расширении своего европейского производственного предприятия для ускорения производства укладок с низким уровнем выбросов и полностью электрическим охватом. Это стратегическое расширение укрепляет способность компании удовлетворять растущий спрос на устойчивые решения для обработки грузов по мере перехода портов к декарбонизации. Ожидается, что благодаря увеличению производства и сокращению сроков поставки этот шаг значительно повысит доступность стекеров следующего поколения по всей Европе, поддержит усилия по модернизации терминалов и повысит конкуренцию в категории электрооборудования.
- В июне 2025 года порт NEOM в Саудовской Аравии завершил установку своего первого набора автоматических кранов, что ознаменовало значительное продвижение к запланированному на 2026 год оперативному запуску порта в рамках программы логистической инфраструктуры Vision 2030. Интеграция технологий автоматизации сигнализирует о переходе порта к высокоцифровой экосистеме обработки грузов, которая потребует передовых укладок, способных поддерживать синхронизированное движение контейнеров и высокопроизводительные операции. Это развитие будет стимулировать региональный спрос на технологически передовое оборудование, поскольку порт готовится к работе в качестве будущего глобального логистического центра.
- В июне 2025 года Synnex объявила об автоматизированном логистическом центре в Мельбурне стоимостью 150 миллионов долларов США с передовыми системами обработки контейнеров и интегрированными технологиями автоматизации. Концентратор нацелен на оптимизацию эффективности цепочки поставок и обеспечение высокоскоростной обработки грузов в распределительных сетях Австралии. По мере масштабирования операций на объекте ожидается рост спроса на высокопроизводительные стекеры охвата, особенно на модели, совместимые с автоматизированными рабочими процессами двора. Этот проект усиливает растущее внедрение интеллектуального оборудования для обработки грузов по всей Океании.
- В июне 2025 года Kalmar Group поставила электроприцеп DFDS Ghent - ERG450-65S5 - с батареей мощностью 587 кВтч, самой большой емкостью в своем ассортименте. Эта веха подчеркивает быстрые технологические достижения в электрическом тяжелом грузоподъемном оборудовании и растущую готовность портов к переходу к операциям без выбросов. Ожидается, что внедрение таких электрических моделей с высокой пропускной способностью будет способствовать более широкому внедрению на рынке, поощряя порты заменять дизельные агрегаты экологически эффективными альтернативами для достижения целей в области соблюдения экологических норм.
- В феврале 2025 года DP World достигла важной вехи, завершив 65% Фазы 1 Логистического парка Сохна, расположенного в экономической зоне Суэцкого канала. С инвестициями в размере 80 миллионов долларов США проект призван расширить логистические возможности Египта и сделать его региональным торговым центром. По мере ввода в эксплуатацию новых складских помещений, зон обработки контейнеров и интермодальных объектов ожидается резкий рост спроса на укладки грузов для поддержки расширенного грузопотока, внутреннего транспортного сообщения и промышленного роста в регионе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











