



Сегментация мирового рынка прямоугольных DRA по области применения (гражданские и военные), технологиям (MIMO (много входов и много выходов), SIMO (один вход и много выходов), MISO (много входов и один выход) и SISO (один вход и один выход), диапазону частот (сверхвысокая частота, сверхвысокая частота и сверхвысокая частота) — тенденции отрасли и прогноз до 2032 года
Каковы прямоугольные размеры и темпы роста DRA
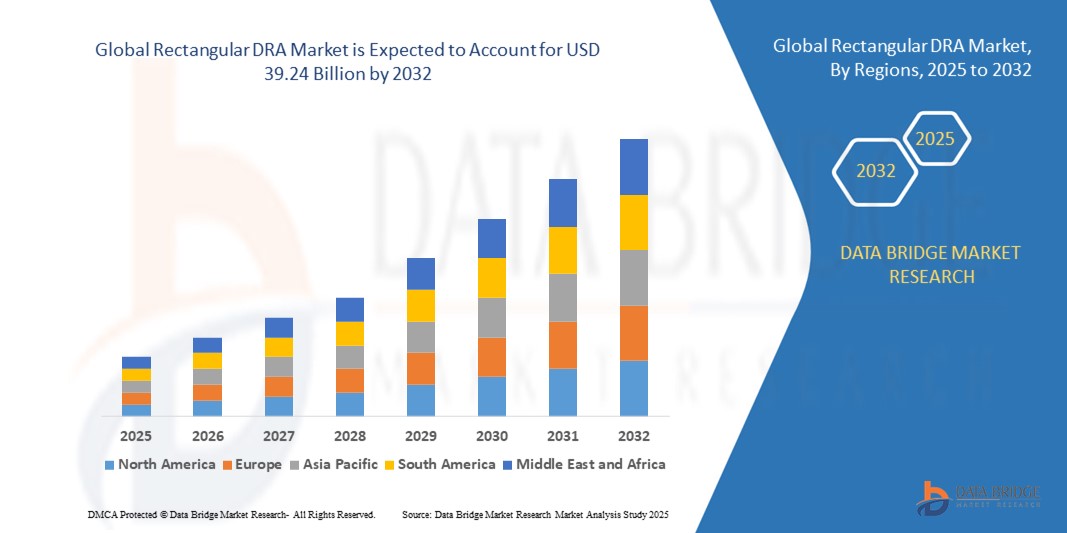
- По данным Data Bridge Market Research Analysis Мировой прямоугольный рынок DRA оценили в12,74 млрд долларов в 2024 годуОжидается, что он достигнет39,24 млрд долларов к 2032 году, вCAGR 15.10%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением спроса на энергоэффективные решения в области очистки воды и управления сточными водами.
- Рост внедрения передовых технологий DRA в муниципальном и промышленном секторах стимулирует рост.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$12,74 млрд.
- Ожидаемая рыночная стоимость (2032):$ 39,24 млрд.
- Прогноз CAGR (2024-2032):15.10%
Каковы основные выводы прямоугольного DRA
- Быстрые инновации в материалах, дизайне и автоматизации прямоугольных систем DRA повышают эффективность, долговечность и эксплуатационную надежность.
- Увеличение инвестиций в крупномасштабные проекты очистки воды и программы утилизации сточных вод создает значительные рыночные возможности.
- Северная Америка доминировала на прямоугольном рынке DRA с самой большой долей выручки 38,50% в 2024 году, что обусловлено растущим вниманием к энергоэффективным трубопроводным операциям, передовым транспортным системам с жидкостями и повышенной осведомленностью об оптимизации затрат с помощью технологий снижения сопротивления.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.прямоугольный DRAЭто обусловлено растущей урбанизацией, растущим спросом на энергию и внедрением передовых технологий трубопроводов в таких странах, как Китай, Япония и Южная Корея. Расширяющиеся промышленные и муниципальные сети водоснабжения региона также способствуют быстрому росту рынка.
- Гражданский сегмент занимал самую большую долю рынка в 2024 году, чему способствовало его широкое распространение в муниципальном водораспределении, нефте- и газопроводах и химических транспортных системах. Гражданские операторы предпочитают прямоугольные системы DRA из-за их эффективности в снижении потребления энергии, улучшении пропускной способности трубопровода и минимизации эксплуатационных расходов в различных отраслях промышленности.
Сфера охвата и прямоугольная сегментация рынка DRA
|
Атрибуты |
Прямоугольный обзор DRA Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в прямоугольной DRA
Растущее применение прямоугольной ДРА в промышленных и муниципальных применениях
Растущее внедрение прямоугольных систем DRA трансформирует управление потоками жидкости в трубопроводах за счет снижения потерь трения и повышения эффективности потока. Их оптимизированная конструкция и долговечность позволяют повысить эксплуатационные характеристики, особенно в крупномасштабном водораспределении и нефте- и газопроводах, что приводит к экономии энергии и снижению эксплуатационных расходов.
Растущий спрос на энергоэффективные и устойчивые трубопроводные решения стимулирует внедрение прямоугольных продуктов DRA в промышленном, муниципальном и коммунальном секторах. Эти системы особенно эффективны в регионах со стареющей трубопроводной инфраструктурой, помогая оптимизировать скорость потока и снизить потребности в энергии для перекачки.
Простота установки и низкие требования к техническому обслуживанию современных прямоугольных систем DRA делают их привлекательными как для модернизации, так и для новых трубопроводных проектов, поддерживая долгосрочную эксплуатационную надежность. Операторы получают выгоду от улучшенной консистенции потока, снижения износа насосов и снижения затрат энергии.
Например, в 2023 году несколько муниципальных водных властей в Юго-Восточной Азии сообщили о сокращении потребления энергии на 12% после внедрения прямоугольных систем DRA в ключевых трубопроводных сетях. Улучшенная гидравлическая эффективность также сократила время простоя и частоту обслуживания.
В то время как прямоугольное внедрение DRA ускоряет операционную эффективность, влияние зависит от продолжающихся инноваций, материальных улучшений и правильного проектирования системы. Производители должны сосредоточиться на индивидуальных и локализованных стратегиях развертывания, чтобы полностью извлечь выгоду из растущего спроса на рынке.
Прямоугольная динамика рынка DRA
водитель
Повышение концентрации на энергоэффективности и устойчивых трубопроводных операциях
Растущий акцент на энергоэффективности и сокращении выбросов углерода побуждает операторов трубопроводов использовать прямоугольные решения DRA в качестве экономически эффективного средства для оптимизации потока и снижения энергии откачки. Эта тенденция особенно сильна в системах водоснабжения, нефти и газа и химических трубопроводах, где затраты на энергию составляют значительную часть эксплуатационных расходов.
Операторы все больше осознают финансовые и экологические преимущества систем DRA, включая снижение эксплуатационных расходов, снижение потребления энергии и продление срока службы трубопроводов. Эта осведомленность привела к более широкому внедрению малых, средних и крупномасштабных трубопроводных проектов. Кроме того, повышение эффективности трубопровода за счет внедрения DRA снижает износ насосов и клапанов, сводя к минимуму частоту обслуживания и связанные с этим простои.
Государственные стимулы и экологические нормы стимулируют инвестиции в энергосберегающие решения, что еще больше ускоряет рост рынка. От субсидируемых программ повышения эффективности до мандатов по сокращению потребления энергии, поддерживающие структуры способствуют внедрению ДРА во всем мире. Такая политика также поощряет частно-государственное сотрудничество и модернизацию инфраструктуры, создавая благоприятные условия для развертывания передовых технологий DRA.
Например, в 2022 году муниципальные власти США внедрили программы оптимизации энергопотребления, которые включали прямоугольные модернизации DRA, повышая спрос и принятие в нескольких водораспределительных сетях. Аналогичные инициативы в Европе и Азии также стимулировали инвестиции в энергоэффективные трубопроводные решения, способствуя расширению глобального рынка.
В то время как инициативы по энергоэффективности являются движущей силой рынка, надлежащее проектирование, установка и техническое обслуживание по-прежнему имеют решающее значение для достижения максимальных эксплуатационных преимуществ, подчеркивая необходимость в квалифицированном персонале и надежных технологиях. Продолжающиеся исследования и разработки в материалах и конфигурациях DRA еще больше повышают производительность, позволяя операторам оптимизировать поток в различных условиях трубопровода.
Сдержанность/вызов
Высокие первоначальные затраты и ограниченная техническая экспертиза в развивающихся регионах
Высокая авансовая стоимость современных прямоугольных систем DRA ограничивает доступность для небольших операторов трубопроводов и недостаточно финансируемых муниципальных проектов. Часто требуются значительные инвестиции в проектирование, установку и мониторинг, что является препятствием для проникновения на рынок. Эти расходы особенно сложны в развивающихся регионах, где бюджетные ограничения препятствуют широкому внедрению, несмотря на потенциальную долгосрочную экономию.
Во многих регионах отсутствует обученный персонал, способный проектировать, устанавливать или поддерживать системы DRA, что препятствует их внедрению. Отсутствие технических знаний и вспомогательной инфраструктуры сокращает развертывание на отдаленных или развивающихся рынках. Кроме того, недостаточные программы обучения и ограниченные сети технической поддержки затрудняют операторам оптимизацию производительности DRA или эффективное устранение эксплуатационных проблем.
Проблемы с цепочками поставок и непоследовательная доступность материалов еще больше сдерживают рост в некоторых регионах. Операторы трубопроводов часто сталкиваются с задержками в закупках и монтаже, что приводит к недоиспользованию технологии DRA и неоптимальной экономии энергии. Перебои в логистике и зависимость от специализированных поставщиков могут еще больше усугубить проблемы развертывания, замедляя расширение рынка.
Например, в 2023 году несколько африканских водных властей сообщили об ограниченном внедрении прямоугольных систем DRA из-за высоких затрат и недостаточного количества подготовленных инженеров для контроля за установкой и обслуживанием. Аналогичные проблемы наблюдались в некоторых частях Юго-Восточной Азии, где ограниченная инфраструктура и технические знания задерживали крупномасштабное внедрение ДРА.
В то время как технологические усовершенствования повышают долговечность и эффективность, решение проблем стоимости, технического опыта и цепочки поставок по-прежнему имеет решающее значение для раскрытия полного потенциала глобального прямоугольного рынка DRA. Постоянные инвестиции в учебные программы, модульные конструкции и локализованное производство могут помочь преодолеть эти барьеры и ускорить внедрение в развивающихся регионах.
Как сегментируется прямоугольная DRA
Рынок сегментирован на основе применения, технологии и частотного диапазона.
- С помощью приложения
На основе применения прямоугольный рынок ДРА сегментирован на гражданский и военный. Гражданский сегмент занимал самую большую долю рынка в 2024 году, чему способствовало его широкое распространение в муниципальном водораспределении, нефте- и газопроводах и химических транспортных системах. Гражданские операторы предпочитают прямоугольные системы DRA из-за их эффективности в снижении потребления энергии, улучшении пропускной способности трубопровода и минимизации эксплуатационных расходов в различных отраслях промышленности.
Ожидается, что в военном сегменте будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год из-за растущей потребности в усовершенствованной оптимизации потоков и энергоэффективных решениях в связанных с обороной перевозках жидкостей и логистических операциях. Военные приложения часто требуют надежных, надежных и высокопроизводительных систем DRA, способных функционировать в экстремальных условиях.
- По технологии
На основе технологии рынок сегментирован на MIMO (Multi Input Multi Output), SIMO (Single Input Multi Output), MISO (Multi Input Single Output) и SISO (Single Input Single Output). Сегмент MIMO занимал самую большую долю выручки в 2024 году, что объясняется его превосходными показателями в повышении эффективности потока, сокращении потерь энергии и размещении сложных трубопроводных сетей. DRA на основе MIMO являются предпочтительными для крупномасштабных трубопроводов из-за их адаптивности и улучшенного оперативного контроля.
Ожидается, что в сегменте SISO будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные его более простой конфигурацией, экономичностью и простотой развертывания в небольших или локализованных трубопроводных системах. Решения SISO все чаще применяются там, где приоритет отдается быстрой установке и более низким требованиям к техническому обслуживанию.
- По частотному диапазону
На основе частотного диапазона прямоугольный рынок DRA сегментирован на сверхвысокие частоты, сверхвысокие частоты и чрезвычайно высокие частоты. Сегмент сверхвысоких частот занимал самую большую долю рынка в 2024 году, чему способствовала его способность эффективно оптимизировать поток в магистральных трубопроводах при одновременном снижении потребления энергии. Ультравысокочастотные DRA предпочитают за их высокую производительность, стабильность и пригодность для различных типов трубопроводов.
Ожидается, что в сегменте чрезвычайно высоких частот будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные достижениями в области материаловедения и технологий, которые позволяют более точно передавать энергию, улучшать сокращение сопротивления и увеличивать пропускную способность трубопроводов. Этот сегмент набирает обороты в специализированных промышленных и оборонных приложениях.
Какая область имеет наибольшую долю в сегменте прямоугольной ДРА
Северная Америка доминировала на прямоугольном рынке DRA с самой большой долей выручки 38,50% в 2024 году, что обусловлено растущим вниманием к энергоэффективным трубопроводным операциям, передовым транспортным системам с жидкостями и повышенной осведомленностью об оптимизации затрат с помощью технологий снижения сопротивления.
Операторы в регионе высоко ценят экономию энергии, снижение эксплуатационных расходов и улучшение производительности трубопроводов, предлагаемых прямоугольными системами DRA.
Это широкое внедрение также поддерживается строгими правилами энергоэффективности, развитой инфраструктурой и присутствием крупных операторов трубопроводов, устанавливая прямоугольные системы DRA в качестве предпочтительного решения для водных, нефтегазовых и химических трубопроводов.
Американский прямоугольный анализ рынка DRA
Прямоугольный рынок DRA в США занял самую большую долю доходов в 2024 году в Северной Америке, чему способствовало растущее внедрение энергосберегающих решений и модернизация трубопроводных сетей. Операторы трубопроводов все больше сосредотачиваются на сокращении энергии откачки, оптимизации потока и продлении срока службы трубопровода. Государственные стимулы, программы повышения эффективности и экологические нормы, способствующие снижению потребления энергии, способствуют дальнейшему развитию рынка. Кроме того, интеграция передовых решений по сокращению сопротивления в муниципальные водопроводные и промышленные трубопроводные проекты вносит значительный вклад в расширение рынка.
Европейское прямоугольное понимание рынка DRA
Ожидается, что на европейском прямоугольном рынке DRA будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, в основном благодаря нормативным мандатам по энергоэффективности, сокращению выбросов углерода и устойчивым трубопроводным операциям. Увеличение инвестиций в нефтегазовую, водораспределительную и химическую транспортную инфраструктуру способствует внедрению прямоугольных систем DRA. Европейские операторы также пользуются преимуществами снижения потребления энергии, снижения эксплуатационных расходов и увеличения срока службы трубопроводов. Регион переживает значительный рост в промышленном, муниципальном и энергетическом секторах, причем ДРА интегрируются как в новые, так и в существующие трубопроводные сети.
Великобритания Rectangular DRA Market Insight
Ожидается, что на прямоугольном рынке DRA в Великобритании будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные растущими инициативами в области энергоэффективности и проектами трубопроводов, ориентированных на устойчивость. Опасения по поводу эксплуатационных расходов, оптимизации энергопотребления и воздействия на окружающую среду побуждают операторов трубопроводов внедрять системы DRA. Ожидается, что внедрение в Великобритании передовых технологий трубопроводов наряду с государственными программами энергосбережения продолжит стимулировать рост рынка в муниципальных и промышленных приложениях.
Германия Rectangular DRA Market Insight
Ожидается, что на прямоугольном рынке DRA в Германии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует акцент страны на устойчивые промышленные операции и энергоэффективную инфраструктуру. Высокоразвитые трубопроводные сети Германии и передовые технологические возможности способствуют внедрению прямоугольных систем DRA, особенно в нефтегазовом и химическом транспорте. Интеграция DRA в новые и модернизированные трубопроводные проекты наряду с соблюдением энергетических правил способствует дальнейшему росту рынка.
Азиатско-Тихоокеанский прямоугольный анализ рынка DRA
Ожидается, что на Азиатско-Тихоокеанском прямоугольном рынке DRA будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные быстрой индустриализацией, расширением трубопроводных сетей и усилением внимания к энергосбережению в таких странах, как Китай, Индия и Япония. Растущая склонность региона к модернизации инфраструктуры, поддерживаемая правительственными стимулами и инициативами в области устойчивого развития, ускоряет внедрение прямоугольных систем DRA. Кроме того, APAC, становящийся центром для производства трубопроводов и инженерных решений, повышает доступность и доступность, способствуя принятию на более широкой рыночной базе.
Японский рынок DRA Market Insight
Ожидается, что на прямоугольном рынке DRA в Японии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год из-за сильного акцента страны на энергоэффективность, развитую промышленную инфраструктуру и устойчивые трубопроводные операции. Японские операторы используют DRA для оптимизации потока, снижения энергии откачки и повышения надежности системы. Интеграция DRA с передовыми системами мониторинга и контроля способствует дальнейшему росту, в то время как текущие обновления инфраструктуры продолжают поддерживать внедрение как в муниципальных, так и в промышленных приложениях.
Китайский рынок DRA Market Insight
Китайский прямоугольный рынок DRA составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2024 году, что объясняется быстрой индустриализацией страны, крупномасштабными трубопроводными проектами и растущим вниманием к энергосбережению. Китай является одним из крупнейших рынков трубопроводной инфраструктуры, и DRA становятся все более популярными в области водоснабжения, нефти и газа и химического транспорта. Правительственные инициативы по повышению энергоэффективности в сочетании с отечественными производственными мощностями являются ключевыми факторами, определяющими рынок Китая.
Каковы основные компании в прямоугольном DRA
Отрасль Rectangular DRA в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Accenture plc(США)
- Qualcomm Incorporated(США)
- Технологии единства(США)
- Adobe Inc.(США)
- Alphabet Inc.(США)
- SoftServe Inc. (США)
- Northern Digital Inc. (США)
- Корпорация IBM (США)
- Intel Corporation (США)
- Cisco Systems Inc. (США)
- Корпорация Oracle (США)
- Microsoft Corporation (США)
- ARM Holdings (Великобритания)
- Sage Group plc (Великобритания)
- Micro Focus International (Великобритания)
- Imagination Technologies (Великобритания)
- BT Group plc (Великобритания)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











