


Сегментация мирового рынка переработанных строительных материалов по типу (переработанный бетон, переработанный асфальт, переработанный металл, переработанная древесина, переработанное стекло и другие типы), источник материалов (отходы строительства и сноса, промышленные отходы, муниципальные твердые отходы и другие), процесс переработки (механическая переработка, химическая переработка и восстановление энергии), применение (жилое строительство, коммерческое строительство, промышленное строительство и строительство инфраструктуры), конечный пользователь (строители, подрядчики, государственные учреждения, экологические агентства и другие) - тенденции отрасли и прогноз до 2033 года
Каков размер рынка переработанных строительных материалов и темпы роста
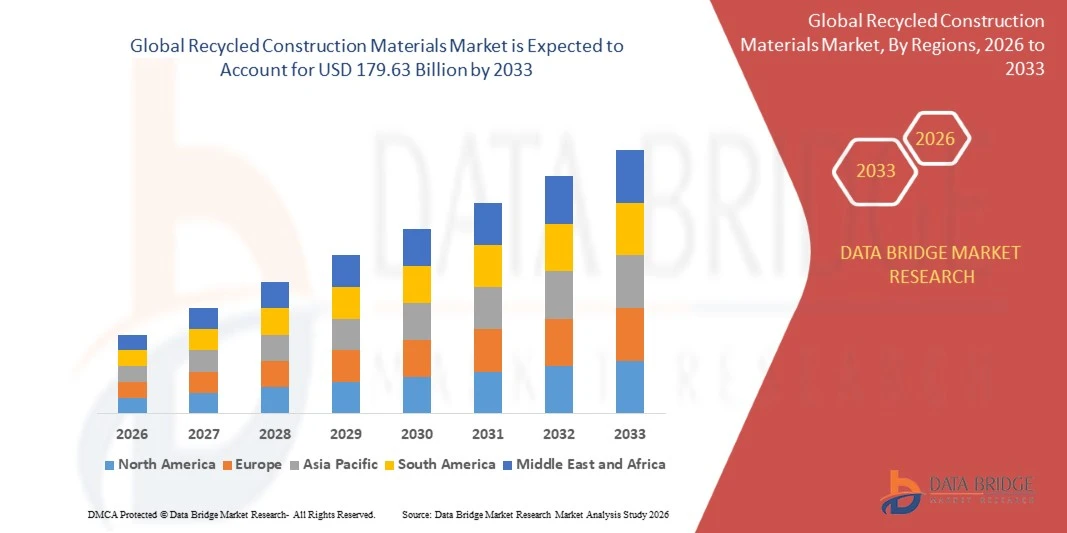
- Согласно анализу Data Bridge Market Research, рынок рециркулированных строительных материалов оценивался в соответствии с$98,50 млрд в 2025 годуи, по прогнозам, достигнет179,63 млрд долларов к 2033 годуРастущий в aCAGR 7,80% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим внедрением устойчивых методов строительства, растущим спросом на ресурсоэффективные строительные решения и растущим использованием переработанных материалов, таких как переработанный бетон, асфальт, металлы, древесина и стекло, для сокращения строительных отходов и поддержки инициатив круговой экономики.
- Растущее внимание к сокращению отходов свалок, сохранению природных ресурсов и снижению воздействия на окружающую среду строительной деятельности в сочетании с жесткими правилами управления отходами и растущими инвестициями в устойчивую инфраструктуру вынуждает строительные компании, подрядчиков, разработчиков, правительства и производителей материалов принимать переработанные строительные материалы.Переработанные агрегатыВосстановленный асфальт,переработанные металлыИ другие восстановленные материалы все чаще используются в инфраструктурных, коммерческих, жилых и промышленных строительных проектах для сокращения потребления сырья, повышения эффективности использования ресурсов и поддержки устойчивых методов строительства.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): $98,50 млрд
- Ожидаемая рыночная стоимость (2033): 179,63 млрд долларов США
- Прогноз CAGR (2026–2033): 7,80%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка переработанных строительных материалов
- Северная Америка доминировала на рынке переработанных строительных материалов с самой большой долей дохода 34,6% в 2025 году, чему способствовали строгие правила строительства и управления отходами, установленная инфраструктура переработки, большие объемы строительных и сносных отходов и увеличение использования переработанных материалов в развитии инфраструктуры.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 8,6% с 2026 по 2033 год, чему способствуют быстрая урбанизация, расширение строительной деятельности, увеличение инвестиций в инфраструктуру, рост производства строительных и сносных отходов и растущее внедрение практики круговой экономики.
- Сегмент переработанного бетона возглавил рынок с долей 31,4% в 2025 году, что обусловлено высокой доступностью бетонных отходов от сноса, растущим спросом на экономичные строительные материалы и растущим акцентом на снижение воздействия на окружающую среду совокупного производства.
- Рециркулируемый металл является наиболее быстро растущим типом, который, по прогнозам, будет регистрировать CAGR в 9,1%, что отражает растущий спрос на ресурсоэффективные строительные материалы, высокую перерабатываемость металлов, рост извлечения металлов из отходов сноса и растущий акцент на сокращение потребления сырья.
- Сегмент отходов строительства и сноса доминировал в категории источников материалов с долей выручки 61,8% в 2025 году, во главе с существенным объемом бетона, асфальта, металла, дерева и стекла, полученных в результате сноса зданий, реконструкции и инфраструктурных проектов.
- На долю инфраструктурного строительства в 2025 году пришлось 38,7% рынка, чему способствовало увеличение инвестиций в дороги, мосты, транспортные сети и общественную инфраструктуру, а также растущее включение переработанных материалов в крупномасштабные строительные проекты.
- Сегмент механической переработки является самой быстрорастущей категорией процессов переработки с CAGR 8,3%, что обусловлено его широкой применимостью к бетону, асфальту, металлу, дереву и стеклу, сравнительно установленными технологиями обработки и растущим спросом на восстановленные строительные материалы.
Сфера охвата и сегментация рынка переработанных строительных материалов
|
Атрибуты |
Переработанные строительные материалы - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке переработанных строительных материалов
- Все более широкое внедрение практики кругового строительства стимулирует восстановление и повторное использование бетона, асфальта, металлов, древесины и других материалов из отходов строительства и сноса.
- Например, в декабре 2024 года платформа BUILD UP Европейской комиссии выделила проекты, направленные на преобразование отходов сноса в переработанный бетон, стекло, керамические изделия и другие строительные материалы, демонстрируя растущее применение круговых подходов в строительстве.
- Растущее использование переработанных агрегатов и восстановленных материалов в инфраструктурных проектах снижает зависимость от первичных строительных материалов.
- Например, в январе 2025 года Holcim объявила о расширении своих решений для круглого строительства, включая переработанные агрегаты, полученные из строительных и сносных материалов для использования в новых строительных приложениях.
- Увеличение внимания правительства к сегрегации отходов строительства и сноса, переработке и восстановлению ресурсов поддерживает развитие цепочек поставок вторичного сырья.
- Например, в октябре 2024 года Германия уведомила Европейскую комиссию о предлагаемых мерах по усилению раздельного сбора и управления строительными и сносными отходами, поддерживая улучшенную переработку и восстановление отдельных фракций отходов.
- Поскольку строительные компании все чаще включают переработанные материалы в проекты, а правительства усиливают меры по круговой экономике и управлению отходами, ожидается, что внедрение переработанных строительных материалов будет расширяться.
Каковы основные драйверы рынка переработанных строительных материалов
- Рост производства строительных и сносных отходов увеличивает доступность перерабатываемого бетона, асфальта, металла, дерева и стекла для использования в строительстве.
- Например, в январе 2024 года Объединенный исследовательский центр Европейской комиссии сообщил, что строительные и сносные отходы составляют более трети от общего объема отходов, образующихся в Европейском союзе, подчеркнув значительный объем материалов, доступных для переработки и повторного использования.
- Растущее развитие инфраструктуры и урбанизация стимулируют спрос на переработанные агрегаты и другие восстановленные строительные материалы на дорогах, мостах, зданиях и общественной инфраструктуре.
- Например, в июне 2024 года Агентство по охране окружающей среды США выделило использование переработанных материалов для строительства и сноса в рамках устойчивых методов управления материалами, включая повторное использование и переработку бетона, асфальта, древесины и металлов.
- Растущее внимание регулирующих органов к сокращению отходов, отводу свалок и эффективности использования ресурсов побуждает строителей и подрядчиков включать переработанные материалы в строительные проекты.
- Ожидается, что с увеличением строительной активности, ростом производства отходов, инвестициями в инфраструктуру и более сильными инициативами в области экономики замкнутого цикла спрос на переработанные строительные материалы будет продолжать расти.
Какие факторы препятствуют росту рынка переработанных строительных материалов
- Переработанные строительные материалы требуют специализированного сбора, сортировки, дробления, обработки и инфраструктуры контроля качества, увеличения эксплуатационных расходов и инвестиционных требований.
- Например, в январе 2024 года Объединенный исследовательский центр Европейской комиссии определил экономические и технические факторы, влияющие на переработку и подготовку к повторному использованию отходов строительства и сноса, подчеркнув соображения стоимости различных фракций отходов.
- Изменения в составе и уровнях загрязнения строительных и сносных отходов могут повлиять на качество, согласованность и удобство использования переработанных материалов.
- Например, в октябре 2024 года Германия предложила более жесткие требования к отдельному сбору строительных и сносных фракций отходов для улучшения управления отходами и содействия более качественной переработке.
- Ограниченная инфраструктура переработки, сети сбора и конечные рынки для восстановленных материалов могут ограничить внедрение, особенно в регионах, где возможности переработки отходов остаются недостаточно развитыми.
- Например, в 2025 году Агентство по охране окружающей среды США включило строительство и снос мусора в соответствующие потоки отходов в свои инициативы по инфраструктуре переработки, уделяя особое внимание улучшению сбора, мощности переработки, сокращению загрязнения и конечным рынкам.
- Сочетание затрат на переработку, непоследовательных потоков отходов, проблем загрязнения, ограниченной инфраструктуры и требований к качеству может ограничить более широкое внедрение переработанных строительных материалов.
Как сегментируется рынок переработанных строительных материалов
Рынок переработанных строительных материалов сегментирован на основе типа, источника материалов, процесса переработки, применения и конечного пользователя.
- По типу
На основе типа рынок переработанных строительных материалов сегментирован на переработанный бетон, переработанный асфальт, переработанный металл, переработанную древесину, переработанное стекло и другие типы. Сегмент переработанного бетона доминировал на рынке с долей 31,4% в 2025 году из-за большого объема бетона, полученного в результате сноса и реконструкции, и его широкого использования в строительных и инфраструктурных проектах. Переработанный бетон может быть переработан в агрегаты для использования в дорожных базах, фундаментах, производстве бетона и других приложениях. Увеличение акцента на сокращение строительных отходов и минимизацию использования первичных агрегатов поддерживает принятие переработанного бетона. Растущее развитие инфраструктуры и практика кругового строительства также способствуют росту сегмента.
Сегмент переработанных металлов, по прогнозам, будет демонстрировать самый быстрый рост на уровне CAGR 9,1% с 2026 по 2033 год, что обусловлено высокой перерабатываемой и восстановительной стоимостью металлов, полученных в результате строительных работ и сноса. Переработанные металлы могут быть извлечены и переработаны для использования в новых строительных изделиях, снижая зависимость от первичного сырья. Растущий спрос на ресурсосберегающие строительные материалы и растущий акцент на восстановление материалов способствуют расширению сегмента. Растущие мероприятия по сносу и реконструкции также увеличивают доступность извлекаемых металлов.
- По источнику материалов
На основе источника материалов рынок переработанных строительных материалов сегментирован на строительные и сносные отходы, промышленные отходы, твердые коммунальные отходы и другие. Сегмент отходов строительства и сноса доминировал на рынке с долей 61,8% в 2025 году из-за увеличения производства отходов от строительства, реконструкции, сноса и инфраструктурных мероприятий. Отходы строительства и сноса содержат извлекаемые материалы, такие как бетон, асфальт, дерево, металлы, кирпичи и стекло. Эти материалы могут быть разделены, обработаны и повторно использованы в новых строительных приложениях, что снижает потребность в первичном сырье. Все более широкое внедрение методов рециркуляции и восстановления материалов способствует использованию строительных и сносных отходов в качестве основного источника переработанных строительных материалов. Правительственные инициативы по содействию устойчивому строительству и отводу отходов способствуют дальнейшему восстановлению материалов от строительства и сноса.
Сегмент отходов строительства и сноса, по прогнозам, вырастет на 8,6% с 2026 по 2033 год, что обусловлено увеличением внимания к сокращению отходов, восстановлению материалов и круговой практике строительства. Строительные и сносные материалы, такие как бетон, асфальт, металлы и древесина, могут быть восстановлены и переработаны для повторного использования в строительстве и инфраструктуре. Расширение практики разделения источников, селективного сноса и утилизации создает большую доступность извлекаемых материалов. Растущий акцент на сохранении природных ресурсов и сокращении утилизации строительных отходов способствует дальнейшей деятельности по переработке. Растущее использование переработанных агрегатов и других восстановленных строительных материалов также создает возможности для переработки отходов строительства и сноса.
- В процессе рециркуляции
На основе процесса переработки рынок переработанных строительных материалов сегментирован на механическую переработку, химическую переработку и рекуперацию энергии. Сегмент механической рециркуляции доминировал на рынке с долей 42,7% в 2025 году в связи с растущим использованием физических методов обработки для извлечения строительных материалов из отходов. Механическая переработка включает сортировку, дробление, измельчение, скрининг и разделение материалов, таких как бетон, асфальт, металлы и другие строительные отходы. Эти процессы позволяют извлекаемым материалам превращаться в пригодные для использования вторичные материалы для строительных применений. Все большее внимание уделяется восстановлению материалов, отводу отходов и сохранению ресурсов, что способствует внедрению механической переработки.
Сегмент механической переработки, по прогнозам, вырастет на 8,3% с 2026 по 2033 год, что обусловлено растущим спросом на эффективное восстановление и повторное использование строительных и сносных материалов. Механическая обработка обеспечивает эффективный метод извлечения перерабатываемых материалов из больших объемов строительных отходов. Растущее внедрение переработанных агрегатов в строительстве и инфраструктуре еще больше поддерживает спрос на механическую переработку. Увеличение инвестиций в сортировку, дробление, скрининг и восстановление материалов также создает возможности для передовых технологий механической переработки. Правительственные инициативы, способствующие рециркуляции и повторному использованию строительных и сносных отходов, также способствуют росту механической рециркуляции.
- С помощью приложения
На основе применения рынок переработанных строительных материалов сегментирован на жилищное строительство, коммерческое строительство, промышленное строительство и строительство инфраструктуры. Сегмент строительства инфраструктуры доминировал на рынке с долей 38,7% в 2025 году, благодаря масштабному потреблению строительных материалов на дорогах, мостах, транспортной инфраструктуре и других проектах гражданского строительства. Переработанный бетон, асфальт, металлы и другие восстановленные материалы могут быть включены в приложения инфраструктуры, особенно там, где пригодны переработанные агрегаты и восстановленные материалы. Повышение акцента на ресурсоэффективное развитие инфраструктуры способствует интеграции переработанных материалов в строительную и ремонтную деятельность.
Сегмент строительства инфраструктуры, по прогнозам, вырастет на 8,4% с 2026 по 2033 год, что обусловлено растущим внедрением переработанных материалов в дорожное строительство, техническое обслуживание, гражданское строительство и другие инфраструктурные проекты. Правительственные инициативы, направленные на повышение эффективности использования ресурсов и кругового строительства, способствуют более широкому учету вторичного сырья в развитии инфраструктуры. Использование переработанных строительных материалов может способствовать восстановлению материалов при одновременном снижении спроса на вновь добытые строительные ресурсы. Расширение применения принципов цикличности при планировании и строительстве инфраструктуры способствует дальнейшему использованию восстановленных материалов.
- Конечный пользователь
На базе конечного потребителя рынок переработанных строительных материалов сегментирован на строителей, подрядчиков, государственные учреждения, природоохранные агентства и другие. Сегмент строителей доминировал на рынке с долей 35,8% в 2025 году из-за растущего внедрения переработанных и восстановленных материалов в жилых, коммерческих, промышленных и инфраструктурных строительных мероприятиях. Строители все чаще включают переработанный бетон, переработанный асфальт, переработанные металлы и другие восстановленные материалы в строительные проекты, где технические характеристики позволяют их использование. Растущий акцент на устойчивой практике строительства побуждает строителей рассматривать переработанные материалы в качестве альтернативы первичным строительным материалам. Растущая доступность переработанных строительных продуктов также способствует их внедрению в строительные проекты.
Сегмент государственных учреждений, по прогнозам, вырастет на 8,9% с 2026 по 2033 год, что обусловлено увеличением внимания правительства к управлению строительными и сносными отходами, восстановлению ресурсов и устойчивому развитию инфраструктуры. Государственные учреждения осуществляют политику и практику закупок, которые поощряют повторное использование и переработку строительных материалов. Увеличение внимания к отводу отходов, требованиям к переработанному контенту и практике кругового строительства создает больший спрос на восстановленные материалы. Государственные инфраструктурные проекты также предоставляют возможности для более широкого внедрения переработанных строительных материалов посредством устойчивых закупок и инициатив по повышению эффективности использования ресурсов.
В каком регионе находится наибольшая доля рынка переработанных строительных материалов
- Северная Америка доминировала на рынке переработанных строительных материалов с самой большой долей дохода 34,6% в 2025 году, чему способствовали строгие правила строительства и управления отходами, установленная инфраструктура переработки, большие объемы строительных и сносных отходов и увеличение использования переработанных материалов в развитии инфраструктуры.
- Регион также выигрывает от активного внедрения методов восстановления отходов строительства и сноса, увеличения спроса на переработанный бетон, асфальт, металлы и другие вторичные строительные материалы и растущего акцента на сохранение ресурсов. Растущее развитие инфраструктуры и внедрение устойчивых методов строительства способствуют дальнейшему использованию переработанных строительных материалов в Северной Америке.
Рынок переработанных строительных материалов США Insight
Рынок перерабатываемых строительных материалов в США демонстрирует сильный рост из-за большого строительного сектора, развитой инфраструктуры переработки и растущего внимания к восстановлению строительных и сносных отходов. Высокие объемы бетона, асфальта, дерева, металлов, кирпича и других материалов, полученных в результате строительных и сносных работ, создают значительные возможности для переработки и повторного использования. Кроме того, растущее внедрение устойчивых методов строительства, инициатив по отводу отходов и переработанных материалов в инфраструктурных проектах ускоряет спрос на переработанные строительные материалы по всей стране.
Азиатско-Тихоокеанский рынок переработанных строительных материалов
Ожидается, что рынок перерабатываемых строительных материалов в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению строительной деятельности, увеличению урбанизации, увеличению объемов строительных и сносных отходов и растущему акценту на устойчивое управление ресурсами в таких странах, как Китай, Индия и Япония. Растущее развитие инфраструктуры создает больший спрос на строительные материалы, поощряя восстановление и повторное использование материалов из строительных отходов. Кроме того, увеличение инвестиций в инфраструктуру переработки и растущее внедрение практики кругового строительства способствуют расширению регионального рынка.
Японский рынок переработанных строительных материалов
Рынок перерабатываемых строительных материалов в Японии постоянно растет благодаря передовой инфраструктуре управления отходами, сильному акценту на эффективность использования ресурсов и более широкому внедрению устойчивых методов строительства. Восстановление и повторное использование бетона, асфальта, металлов, древесины и других строительных материалов поддерживают развитие применения переработанных материалов. Кроме того, акцент страны на эффективном использовании ресурсов, технологиях переработки и устойчивом развитии инфраструктуры способствует росту рынка в Японии.
Китай перерабатывает рынок строительных материалов
Рынок перерабатываемых строительных материалов в Китае быстро растет, что обусловлено обширным развитием строительства и инфраструктуры, увеличением производства строительных и сносных отходов и растущим акцентом на восстановление ресурсов. Увеличение спроса на строительные материалы и необходимость сокращения утилизации отходов способствуют развитию деятельности по переработке. Кроме того, расширение инфраструктуры рециркуляции, улучшение сортировки и обработки материалов и все более широкое внедрение практики кругового строительства поддерживают использование переработанных строительных материалов в Китае.
Рынок переработанных строительных материалов Insight
Рынок переработанных строительных материалов в Великобритании переживает устойчивый рост, чему способствует увеличение акцента на круговое строительство, эффективность использования ресурсов и устойчивое управление отходами строительства и сноса. Заинтересованные стороны в строительстве все чаще применяют методы восстановления материалов, селективного сноса, повторного использования и рециркуляции для сокращения утилизации извлекаемых материалов. Кроме того, растущий спрос на устойчивые строительные материалы и растущее использование переработанных материалов в строительных и инфраструктурных проектах способствуют дальнейшему росту рынка в Великобритании.
Германия переработала рынок строительных материалов
Рынок перерабатываемых строительных материалов в Германии неуклонно расширяется благодаря передовым методам управления отходами, сильным инициативам в области устойчивого развития и увеличению внимания к круговому строительству. Деятельность по управлению отходами строительства и сноса все больше подчеркивает разделение материалов, восстановление, повторное использование и переработку, создавая возможности для переработанного бетона, металлов, асфальта, древесины и других материалов. Кроме того, все большее внимание уделяется сохранению ресурсов и устойчивому строительству, что способствует внедрению переработанных строительных материалов по всей Германии.
Какие компании занимают лидирующие позиции на рынке переработанных строительных материалов
Отрасль переработанных строительных материалов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Holcim Ltd.(Швейцария)
- Компания Heidelberg Materials AG(Германия)
- Veolia Environnement S.A.(Франция)
- WM (Управление отходами, Inc.)(США)
- Republic Services, Inc.(США)
- REMONDIS SE & Co. KG (Германия)
- GFL Environmental Inc. (Канада)
- СУЭЗ С.А. (Франция)
- FCC Environment (Великобритания)
- Biffa plc (Великобритания)
- Cleanaway Waste Management Limited (Австралия)
- Waste Connections, Inc. (США)
- Sims Limited (Австралия)
- Ragn-Sells AB (Швеция)
- Urbaser S.A. (Испания)
- Геоцикл (Швейцария)
- RE Sustainability Limited (Индия)
- Saur Group (Франция)
- Aggregate Industries (Великобритания)
- Mick George Group (Великобритания)
Каковы последние тенденции на рынке переработанных строительных материалов
- В апреле 2025 года Ammann India провела семинар по переработке асфальта в Мумбаи, посвященный вторичному асфальтовому покрытию и устойчивому строительству дорог. Мероприятие объединило профессионалов инфраструктуры и технических экспертов для обсуждения приложений RAP, технологий переработки и возможностей для увеличения использования переработанных материалов в дорожном строительстве в Индии, подчеркнув растущее внедрение переработанного асфальта в развитие инфраструктуры.
- В июле 2025 года UEM Edgenta объявила о разработке и эксплуатационной готовности своего первого завода Premix с утилизацией в Пераке, Малайзия. Объект производит Recycled Asphalt Premix и включает в себя технологию производства асфальтовых смесей, содержащих переработанные материалы, что поддерживает фокус компании на устойчивой дорожной инфраструктуре и увеличивает использование переработанных материалов в производстве асфальта.
- В январе 2025 года VINCI Construction завершила приобретение FM Conway, британской инфраструктурной компании, известной своей деятельностью по круговой экономике в дорожном строительстве и обслуживании. FM Conway управляет интегрированной моделью переработки, которая обрабатывает дорожные отходы, включая асфальт и агрегаты, через свою сеть перерабатывающих мощностей, усиливая использование переработанных материалов в инфраструктурных приложениях.
- В феврале 2025 года Aggregate Industries сообщила о прогрессе в производстве асфальта со все более высоким содержанием вторичного сырья. Компания разработала асфальтовые смеси, содержащие более 95% переработанных материалов для применения в связующем процессе, с использованием загрязненных неопасных отходов, которые были изучены, очищены, измельчены и преобразованы в асфальтовые агрегатные компоненты. Разработка демонстрирует растущие усилия по расширению использования переработанных материалов в дорожном строительстве.
- В июле 2025 года CKC Operations объявила о выпуске 100% чистого асфальта с использованием восстановленных асфальтовых материалов, в том числе асфальтового покрытия и переработанной асфальтовой черепицы. Компания подчеркнула использование технологий переработки и отслеживания материалов для увеличения рекуперации и повторного использования асфальтовых материалов для устойчивого дорожного строительства.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











