


Сегментация рынка глобальных реабилитационных роботов по типам (терапевтические роботы, роботы-экзоскелеты, роботы-ассистенты и другие), конечности (верхнее и нижнее тело), конечный пользователь (реабилитационные центры, больницы и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка реабилитационных роботов и темпы роста
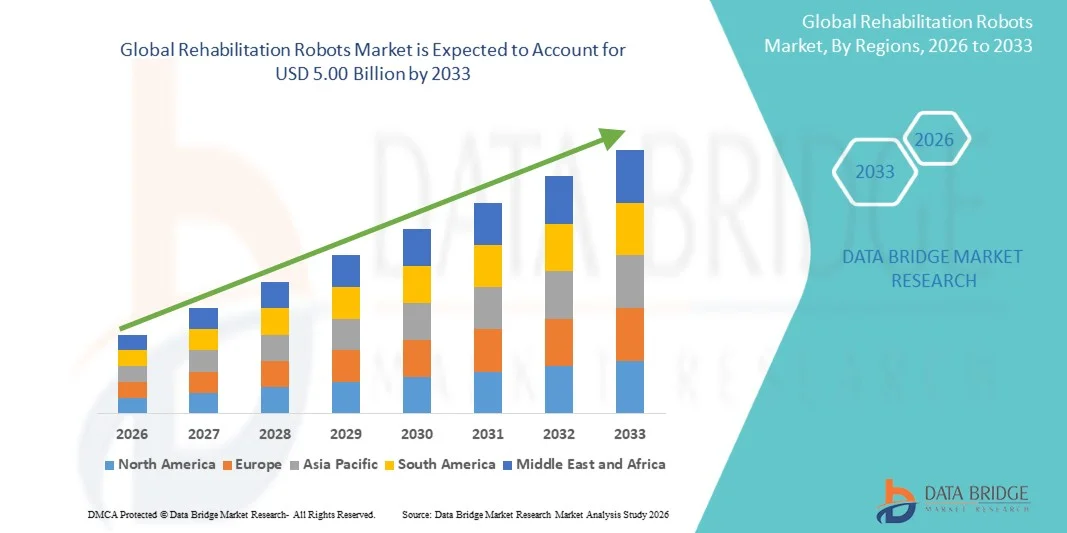
- Согласно анализу Data Bridge Market Research, рынок роботов-реабилитаторов был оценен по достоинству.1,47 млрд долларов в 2025 годуи, по прогнозам, достигнет5 млрд долларов США к 2033 годуРастущий в aCAGR 16,50% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим спросом на передовые реабилитационные решения, растущим внедрением роботизированной терапии и технологическими достижениями в экзоскелетах, носимых роботах и роботизированных системах реабилитации.
- Растущая распространенность неврологических и мобильных расстройств в сочетании с растущим спросом на персонализированную реабилитацию и улучшение функционального восстановления вынуждает больницы, реабилитационные центры и поставщиков медицинских услуг внедрять роботизированные технологии.
Размер рынка и прогноз
- Рыночная стоимость (2025) $1,47 млрд
- Ожидаемая рыночная стоимость (2033): 5 миллиардов долларов США
- Прогноз CAGR (2026–2033): 16,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка реабилитационных роботов
- Северная Америка доминировала на рынке реабилитационных роботов с самой большой долей доходов в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим внедрением роботизированной реабилитации и растущим спросом на технологическую физиотерапию.
- Ожидается, что рынок реабилитационных роботов в Азиатско-Тихоокеанском регионе продемонстрирует самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать расширение инфраструктуры здравоохранения, увеличение распространенности нарушений мобильности и растущее внедрение передовых технологий реабилитации в Китае, Японии и Индии.
- Сегмент терапевтических роботов занимал самую большую долю рынка в 2025 году, чему способствовало их широкое использование в обучении походке, неврологической реабилитации и физической терапии. Терапевтические роботы являются предпочтительными из-за их способности выполнять повторяющиеся, интенсивные и контролируемые реабилитационные упражнения, позволяя терапевтам контролировать прогресс пациента и корректировать программы лечения.
- Сегмент роботов-экзоскелетов, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на роботизированные решения, которые поддерживают мобильность и реабилитацию ходьбы среди пациентов с нарушениями нижних конечностей. Растущее внедрение носимых роботизированных технологий и достижения в легких, сенсорных экзоскелетных системах ускоряют расширение сегмента.
- Сегмент нижней части тела занимал самую большую долю рынка в 2025 году, чему способствовало широкое внедрение роботизированных систем обучения походке и реабилитации мобильности. Реабилитационные роботы в нижней части тела являются предпочтительными из-за их способности поддерживать ходьбу, баланс и повторяющиеся тренировки движения для пациентов, восстанавливающихся после неврологических травм и нарушений подвижности.
- Сегмент верхней части тела, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на роботизированную реабилитацию для пациентов с инсультом, травмами спинного мозга и другими нарушениями верхних конечностей. Растущее внедрение роботизированных систем лечения рук и рук в сочетании с достижениями в отслеживании движения и помощи пациентам ускоряет расширение сегмента.
Сегментация рынка роботов по охвату и реабилитации
|
Атрибуты |
Реабилитационные роботы - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке реабилитационных роботов
- Реабилитационные центры все чаще используют роботизированную терапию для обеспечения высокоинтенсивной, повторяющейся и персонализированной реабилитации, одновременно повышая эффективность терапии и вовлеченность пациентов.
- Например, Hocoma’s Lokomat предоставляет роботизированную походку с регулируемыми параметрами обучения пациента и упражнениями на основе виртуальной реальности, что позволяет интенсивно и индивидуально реабилитироваться при ходьбе.
- Роботизированные системы также все чаще включают объективное отслеживание движения и оценку эффективности, позволяя терапевтам контролировать прогресс пациента и корректировать программы реабилитации в соответствии с индивидуальными потребностями.
- Например, Hocoma ArmeoPower использует роботизированную помощь рук, регулируемую поддержку и объективную оценку диапазона движения, сил и качества движения для поддержки реабилитации верхних конечностей.
- Ожидается, что растущее внимание к персонализированной терапии, повторяющемуся обучению и измеримым результатам реабилитации ускорит внедрение технологий роботизированной реабилитации в больницах и специализированных реабилитационных центрах.
Каковы основные драйверы рынка реабилитационных роботов
- Растущая распространенность неврологических и мобильных расстройств значительно увеличивает спрос на реабилитационных роботов, способных обеспечить интенсивную походку, равновесие и терапию верхних конечностей, одновременно снижая физическую нагрузку на терапевтов.
- Например, реабилитационный портфель Hocoma включает в себя Lokomat для интенсивного обучения походке, ArmeoPower для ранней реабилитации рук и рук и ErigoPro для ранней мобилизации пациентов, демонстрируя расширение использования роботизированных технологий на разных этапах реабилитации.
- Больницы и реабилитационные учреждения интегрируют роботизированные системы для повышения интенсивности терапии, поддержки большего количества повторений и предоставления стандартизированных программ лечения, позволяя терапевтам сосредоточиться на уходе за пациентом.
- Например, в «Хокоме» говорится, что «Локомат» позволяет проводить высокоинтенсивные и индивидуальные тренировки походки, одновременно уменьшая потребность в том, чтобы терапевты вручную поддерживали пациентов во время ходьбы.
- Поскольку поставщики медицинских услуг все чаще отдают приоритет интенсивной, персонализированной и технологической реабилитации, внедрение роботизированных систем, как ожидается, останется основным драйвером роста рынка реабилитационных роботов.
Какие факторы влияют на рост рынка реабилитационных роботов
- Современные реабилитационные роботы требуют значительных первоначальных инвестиций благодаря интеграции роботизированных приводов, датчиков, систем поддержки пациентов, программного обеспечения и специализированной инфраструктуры реабилитации.
- Эти высокие затраты могут ограничить внедрение среди небольших реабилитационных клиник, больниц и медицинских учреждений с ограниченными бюджетами капитала, особенно на развивающихся и чувствительных к цене рынках.
- Например, Hocoma's Lokomat - это сложная роботизированная платформа для обучения походке, которая сочетает в себе управляемый ортоз походки, терапию на беговой дорожке, регулируемые интерфейсы пациентов, системы обратной связи и персонализированные учебные программы, иллюстрирующие технологическую сложность передовых роботов для реабилитации.
- Кроме того, медицинские работники нуждаются в квалифицированных терапевтах и соответствующей клинической интеграции для эффективного использования роботизированных систем, в то время как требования к пространству и постоянная техническая поддержка могут увеличить затраты на внедрение.
- Высокие капиталовложения, специализированные требования к обучению, потребности в инфраструктуре и расходы на техническое обслуживание продолжают ограничивать широкое распространение, особенно среди небольших организаций здравоохранения, несмотря на растущий спрос на реабилитацию с помощью технологий.
Как сегментируется рынок реабилитационных роботов
Рынок сегментирован на основе типа, конечности и конечного пользователя.
- По типу
По типу рынок реабилитационных роботов подразделяется на терапевтических роботов, экзоскелетных роботов, вспомогательных роботов и других. Сегмент терапевтических роботов занимал самую большую долю рынка в 2025 году, чему способствовало их широкое использование в обучении походке, неврологической реабилитации и физической терапии. Терапевтические роботы являются предпочтительными из-за их способности выполнять повторяющиеся, интенсивные и контролируемые реабилитационные упражнения, позволяя терапевтам контролировать прогресс пациента и корректировать программы лечения.
Сегмент роботов-экзоскелетов, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на роботизированные решения, которые поддерживают мобильность и реабилитацию ходьбы среди пациентов с нарушениями нижних конечностей. Растущее внедрение носимых роботизированных технологий и достижения в легких, сенсорных экзоскелетных системах ускоряют расширение сегмента.
- По крайней мере
На основе конечностей рынок реабилитационных роботов сегментирован на верхнюю и нижнюю части тела. Сегмент нижней части тела занимал самую большую долю рынка в 2025 году, чему способствовало широкое внедрение роботизированных систем обучения походке и реабилитации мобильности. Реабилитационные роботы в нижней части тела являются предпочтительными из-за их способности поддерживать ходьбу, баланс и повторяющиеся тренировки движения для пациентов, восстанавливающихся после неврологических травм и нарушений подвижности.
Сегмент верхней части тела, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на роботизированную реабилитацию для пациентов с инсультом, травмами спинного мозга и другими нарушениями верхних конечностей. Растущее внедрение роботизированных систем лечения рук и рук в сочетании с достижениями в отслеживании движения и помощи пациентам ускоряет расширение сегмента.
- Конечный пользователь
На базе конечного пользователя рынок реабилитационных роботов сегментирован в реабилитационные центры, больницы и другие. Сегмент больниц занимал самую большую долю рынка в 2025 году, что обусловлено большим количеством пациентов, нуждающихся в неврологической, ортопедической и послеоперационной реабилитации. Больницы все чаще используют реабилитационных роботов для обеспечения интенсивной терапии, повышения эффективности лечения и поддержки стандартизированных программ реабилитации.
Сегмент реабилитационных центров, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на специализированные реабилитационные услуги и терапию с использованием технологий. Растущие инвестиции в передовую реабилитационную инфраструктуру и растущее предпочтение персонализированных, повторяющихся и основанных на данных реабилитационных программ ускоряют расширение сегмента.
В каком регионе находится наибольшая доля рынка реабилитационных роботов
- Северная Америка доминировала на рынке реабилитационных роботов с самой большой долей доходов в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим внедрением роботизированной реабилитации и растущим спросом на технологическую физиотерапию.
- Больницы и реабилитационные центры по всему региону все чаще внедряют роботизированные системы для обучения походке, восстановления мобильности и реабилитации верхних конечностей. Высокие расходы на здравоохранение, активное присутствие медицинских технологических компаний и повышение осведомленности о персонализированной реабилитации способствуют дальнейшему становлению Северной Америки в качестве основного рынка для реабилитационных роботов.
Американский рынок реабилитационных роботов Insight
Американский рынок реабилитационных роботов занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало растущее внедрение передовых технологий реабилитации и растущий спрос на интенсивную персонализированную терапию. Медицинские работники все чаще интегрируют экзоскелеты, терапевтические роботы и роботизированные системы обучения походке для поддержки пациентов, восстанавливающихся после инсульта, травм спинного мозга и нарушений мобильности. Кроме того, растущие инвестиции в здравоохранение, технологические достижения и растущий акцент на улучшении результатов реабилитации значительно способствуют расширению рынка.
Реабилитационный рынок роботов в Европе
Ожидается, что рынок реабилитационных роботов в Европе будет расти самыми быстрыми темпами с 2026 по 2033 год, в первую очередь за счет увеличения распространенности неврологических и мобильных расстройств и растущего внедрения передовых технологий реабилитации. Хорошо развитая инфраструктура здравоохранения в регионе и растущий акцент на заботе о пациентах стимулируют спрос на роботизированную терапию. Кроме того, растущие инвестиции в реабилитационные учреждения и растущее внедрение экзоскелетных и терапевтических роботизированных систем в больницах и специализированных центрах поддерживают рост рынка.
Реабилитационный рынок роботов в Великобритании
Ожидается, что рынок реабилитационных роботов в Великобритании будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на передовые реабилитационные услуги и растущим внедрением роботизированной терапии. Больницы и реабилитационные центры все чаще используют роботизированные технологии для обеспечения интенсивной и повторяющейся терапии пациентов с неврологическими и двигательными нарушениями. Кроме того, ожидается, что акцент страны на модернизацию здравоохранения, цифровые технологии и улучшение результатов реабилитации пациентов будет продолжать стимулировать рост рынка.
Немецкий рынок реабилитационных роботов Insight
Ожидается, что рынок реабилитационных роботов в Германии будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствуют передовая инфраструктура здравоохранения, сильные возможности медицинских технологий и растущий спрос на инновационные реабилитационные решения. Немецкие больницы и реабилитационные центры все чаще используют роботизированные системы для обучения походке, терапии верхних конечностей и восстановления мобильности. Акцент страны на технологические инновации, высококачественное здравоохранение и персонализированную реабилитацию способствует внедрению передовых технологий роботизированной реабилитации.
Азиатско-Тихоокеанский рынок реабилитационных роботов
Ожидается, что рынок реабилитационных роботов в Азиатско-Тихоокеанском регионе продемонстрирует самые высокие темпы роста с 2026 по 2033 год, чему будет способствовать расширение инфраструктуры здравоохранения, увеличение распространенности нарушений мобильности и растущее внедрение передовых технологий реабилитации в Китае, Японии и Индии. Растущие расходы на здравоохранение и повышение осведомленности о роботизированной терапии побуждают больницы и реабилитационные центры инвестировать в передовые роботизированные системы. Кроме того, модернизация медицинских учреждений и растущий спрос на эффективные и персонализированные реабилитационные решения расширяют охват населения региона.
Японский рынок реабилитационных роботов
Ожидается, что рынок реабилитационных роботов в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год из-за старения населения страны, развитой системы здравоохранения и сильного внимания к робототехнике и автоматизации. Японские медицинские учреждения все чаще используют реабилитационных роботов для поддержки восстановления мобильности, обучения походке и физической терапии для пожилых людей и пациентов с ограниченными возможностями. Кроме того, технологический опыт страны и растущий спрос на решения, направленные на удовлетворение потребностей в реабилитации, связанных со старением населения, способствуют росту рынка.
Китайский рынок реабилитационных роботов
Китайский рынок реабилитационных роботов составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения, увеличением распространенности неврологических и мобильных расстройств и ростом инвестиций в медицинскую робототехнику. Больницы и реабилитационные центры все чаще используют роботизированные терапевтические системы для повышения эффективности реабилитации и поддержки выздоровления пациентов. Кроме того, рост расходов на здравоохранение, государственная поддержка развития медицинских технологий и увеличение доступности отечественных робототехнических решений являются ключевыми факторами, стимулирующими рынок реабилитационных роботов в Китае.
Какие компании занимают лидирующие позиции на рынке реабилитационных роботов
Индустрия роботов-реабилитаторов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Кибердин Инк.(Япония)
- Lifeward, Inc.(США)
- Rex Bionics Ltd.(Великобритания)
- Hocoma AG(Швейцария)
- Робототехника Life Science ApS(Дания)
- Rehab-Robotics Company Limited (Гонконг)
- Ekso Bionics Holdings, Inc. (США)
- Tyromotion GmbH (Австрия)
- BIONIK Laboratories Corp. (Канада)
- Fourier Intelligence Pte. Ltd. (Сингапур)
- Myomo, Inc. (США)
- Wandercraft (Франция)
- Ottobock SE & Co. KGaA (Германия)
- Reha Technology AG (Швейцария)
- Kinova Inc. (Канада)
Каковы последние тенденции на рынке реабилитационных роботов
- В декабре 2023 года Motusium и Curexo объявили о стратегическом партнерстве для поддержки расширения роботизированной системы реабилитации походки Curexo Morning Walk на рынке США. Сотрудничество направлено на укрепление доступа к рынку роботизированных реабилитационных технологий и расширение возможностей лечения пациентов, нуждающихся в восстановлении походки.
- В сентябре 2023 года BIONIK Laboratories получила патент Управления по патентам и товарным знакам США на инновационную технологию реабилитации, предназначенную для обеспечения позиционирования и руководства во время реабилитации верхних конечностей. Ожидается, что технология будет поддерживать более контролируемую и целенаправленную терапию для пациентов, проходящих реабилитацию рук.
- В апреле 2023 года Harmonic Bionics запустила свою роботизированную систему реабилитации Harmony SHR после получения регистрации FDA. Система предназначена для поддержки реабилитации верхних конечностей, предоставляя роботизированную помощь и позволяя клиницистам проводить структурированную и интенсивную терапию.
- В 2022 году Ekso Bionics Holdings, Inc. получила разрешение FDA 510 (k) на продажу своего роботизированного экзоскелета EksoNR для реабилитации пациентов с рассеянным склерозом. Клиренс расширил клиническое применение системы и укрепил внедрение технологии роботизированного экзоскелета для неврологической реабилитации.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











