


Global Renal Drugs Market Segmentation, By Drugs (Antihypertensive Agents, Erythropoiesis-Stimulating Agents, Diuretics, ACE Inhibitors, Antidiabetic Agents, and Others), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Размер рынка почечных наркотиков
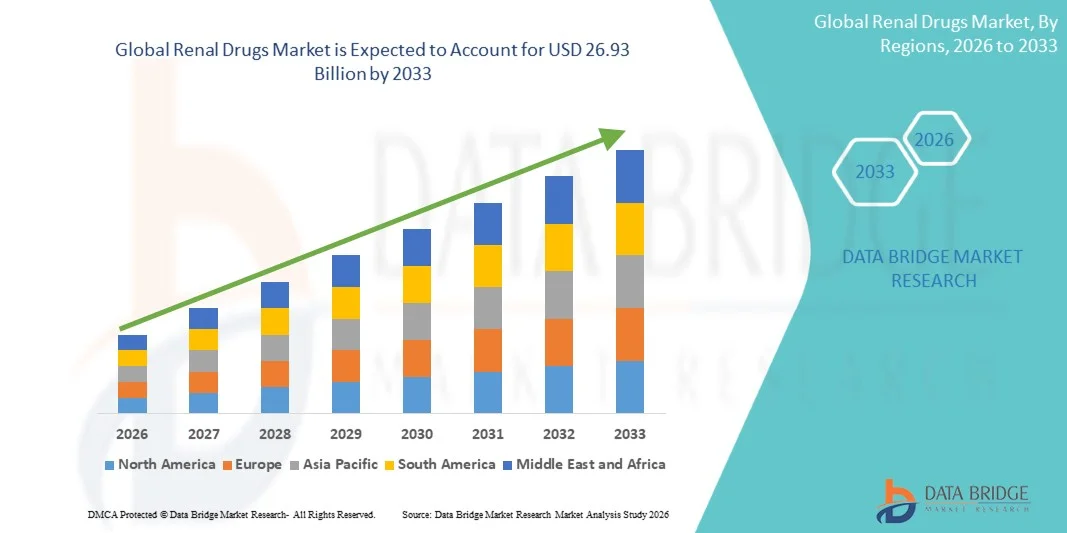
- Согласно анализу Data Bridge Market Research, объем мирового рынка почечных препаратов оценивался в соответствии с18,23 млрд долларов в 2025 годуОжидается, что он достигнет$26,93 млрд к 2033 году, вCAGR 5.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей глобальной распространенностью хронических заболеваний почек.Хроническая болезнь почекиКонечная стадия заболевания почек,наряду с ростом заболеваемости сопутствующими заболеваниями, включая сахарный диабет и гипертонию, которые значительно способствуют повреждению почек и стимулируют долгосрочный фармакологический спрос
- Кроме того, растущая осведомленность пациентов, достижения в разработке лекарств, таких как новые биологические препараты и лекарственные препараты.таргетная терапияБолее пристальное внимание к ранней диагностике и лечению заболеваний делает почечные препараты важнейшим компонентом современной нефрологической помощи. Эти сходящиеся факторы ускоряют поглощение почечной терапии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$18,23 млрд.
Ожидаемая рыночная стоимость (2033):$26,93 млрд.
Прогноз CAGR (2026–2033):5.00%
Анализ рынка почечных наркотиков
- Почечные препараты, предназначенные для лечения и лечения заболеваний, связанных с почками, играют важную роль в современном здравоохранении, решая такие условия, как хроническая болезнь почек, острая травма почек и терминальная стадия почечной недостаточности, помогая замедлить прогрессирование заболевания, управлять осложнениями и улучшать результаты пациентов как в больницах, так и в амбулаторных условиях.
- Растущий спрос на почечные препараты в первую очередь подпитывается растущим глобальным бременем заболеваний почек, увеличением распространенности связанных с ними состояний, таких как диабет и гипертония, а также растущей осведомленностью о ранней диагностике и долгосрочном лечении заболеваний.
- Северная Америка доминировала на рынке почечных лекарств с самой большой долей дохода 38,6% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических компаний, причем Соединенные Штаты испытывают значительный рост, обусловленный увеличением популяции пациентов с ХБП и постоянными инновациями в нефрологической терапии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке почечных препаратов в течение прогнозируемого периода из-за расширения доступа к здравоохранению, расширения пула пациентов, увеличения распространенности заболеваний, связанных с образом жизни, и совершенствования правительственных инициатив по управлению заболеваниями почек в таких странах, как Китай и Индия.
- Сегмент антигипертензивных агентов доминировал на рынке почечных препаратов с долей рынка 41,3% в 2025 году, что обусловлено их широким использованием для контроля артериального давления и замедления прогрессирования заболевания почек, а также их сильным клиническим принятием в качестве терапии первой линии у пациентов с почечными осложнениями.
Область охвата и сегментация рынка почечных наркотиков
|
Атрибуты |
Почечные наркотики ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка почечных лекарств
«Развитие целевой терапии и точной нефрологии»
- Значительной и ускоряющейся тенденцией на мировом рынке почечных препаратов является растущее развитие целевых методов лечения и подходов точной медицины для таких состояний, как хроническая болезнь почек и терминальная стадия почечной недостаточности. Этот сдвиг значительно улучшает результаты лечения и персонализированный уход за пациентами.
- Например, новые классы лекарств, такие как ингибиторы SGLT2 и нестероидные МРА, продемонстрировали высокую эффективность в замедлении прогрессирования заболевания почек и снижении сердечно-сосудистых рисков. Аналогичным образом, биологические препараты, нацеленные на воспалительные пути, появляются в качестве передовых вариантов лечения.
- Точная медицина в уходе за почками позволяет разрабатывать индивидуальные стратегии лечения, основанные на специфических для пациента факторах риска, генетических маркерах и темпах прогрессирования заболевания. Например, некоторые методы лечения предназначены для более эффективного лечения фиброза и воспаления, улучшая долгосрочное сохранение функции почек. Кроме того, достижения в системах доставки лекарств повышают терапевтическую эффективность и соответствие пациентов.
- Интеграция почечных препаратов с цифровыми инструментами мониторинга здоровья способствует лучшему отслеживанию заболеваний и оптимизации лечения. Благодаря подключенным платформам здравоохранения клиницисты могут контролировать реакцию пациентов, корректировать схемы лечения и улучшать соблюдение, создавая более полную модель ухода.
- Эта тенденция к более продвинутым, целенаправленным и ориентированным на пациента подходам к лечению коренным образом меняет стандарты лечения нефрологии. Следовательно, такие компании, как AstraZeneca и Bayer AG, разрабатывают инновационные методы лечения почек с улучшенными профилями эффективности и безопасности.
- Спрос на передовые почечные препараты, предлагающие целенаправленные действия и улучшенные клинические результаты, быстро растет в глобальных системах здравоохранения, поскольку поставщики все чаще отдают приоритет эффективному долгосрочному лечению заболеваний.
- Растущие инвестиции в клинические испытания и исследования для нефрологических препаратов следующего поколения еще больше ускоряют инновации с сильным потоком новых методов лечения, направленных на неудовлетворенные медицинские потребности в почечной помощи.
Динамика рынка почечных лекарств
водитель
«Растущая потребность из-за растущей распространенности заболеваний почек и хронических заболеваний»
- Растущая глобальная распространенность заболеваний почек в сочетании с растущим бременем хронических заболеваний, таких как диабет и гипертония, является значительным фактором повышенного спроса на почечные препараты.
- Например, в марте 2025 года Eli Lilly и компания объявили о достижениях в области лечения хронических заболеваний, направленных на почечные осложнения, с целью расширения доступности лечения и улучшения результатов лечения пациентов. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост рынка почечных лекарств в прогнозируемый период.
- По мере повышения осведомленности о ранней диагностике и лечении заболеваний почек пациенты и медицинские работники больше внимания уделяют проактивному лечению заболеваний, повышая спрос на эффективные фармакологические решения.
- Кроме того, растущее старение населения и увеличение расходов на здравоохранение способствуют широкому распространению почечных препаратов, особенно в развитых системах здравоохранения.
- Доступность инновационных методов лечения, улучшенные руководящие принципы лечения и растущие правительственные инициативы, поддерживающие управление заболеваниями почек, являются ключевыми факторами, способствующими принятию почечных препаратов как на развитых, так и на развивающихся рынках. Тенденция к раннему вмешательству и долгосрочным стратегиям лечения также способствует росту рынка.
- Расширение доступа к медицинским услугам и улучшение диагностических возможностей в странах с развивающейся экономикой еще больше способствуют повышению показателей лечения и принятию лекарств.
- Стратегическое сотрудничество между фармацевтическими компаниями и поставщиками медицинских услуг ускоряет разработку лекарств, коммерциализацию и проникновение на мировой рынок.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченная доступность в развивающихся регионах»
- Высокая стоимость, связанная с передовой почечной лекарственной терапией и долгосрочными схемами лечения, представляет собой серьезную проблему для более широкого проникновения на рынок, особенно в регионах с низким и средним уровнем дохода.
- Например, дорогостоящие биологические препараты и новые классы лекарств, используемые при лечении хронических заболеваний почек, вызывают обеспокоенность по поводу доступности и ограничений возмещения среди пациентов и систем здравоохранения.
- Решение этих проблем, связанных с затратами, посредством стратегий ценообразования, разработки непатентованных лекарственных средств и расширения страхового покрытия имеет решающее значение для улучшения доступа пациентов. Такие компании, как Novartis AG и Pfizer Inc., сосредоточены на экономически эффективных решениях для лечения и более широких распределительных сетях для охвата недостаточно обслуживаемых групп населения.
- Кроме того, ограниченная осведомленность и неадекватная инфраструктура здравоохранения в некоторых регионах могут ограничить своевременную диагностику и лечение, что еще больше препятствует росту рынка.
- Хотя доступ к медицинскому обслуживанию постепенно улучшается, различия в доступности и доступности лечения продолжают влиять на показатели усыновления, особенно в развивающихся странах. Преодоление этих проблем посредством поддержки политики, улучшения инфраструктуры здравоохранения и экономически эффективного развития лекарственных средств будет иметь жизненно важное значение для устойчивого роста рынка.
- Жесткие процессы одобрения регулирующих органов и сложности клинических испытаний могут задержать внедрение новых почечных препаратов, влияя на сроки внедрения инноваций и выход на рынок.
- Потенциальные побочные эффекты и проблемы безопасности, связанные с долгосрочным использованием определенных методов почечной терапии, могут в некоторых случаях ограничивать приверженность пациента и предпочтение врача.
Сфера рынка почечных наркотиков
Рынок сегментирован на основе лекарственных препаратов, маршрута введения, конечных пользователей и канала распределения.
- С помощью наркотиков
На основе препаратов рынок почечных препаратов сегментирован на антигипертензивные агенты, эритропоэз-стимулирующие агенты, диуретики, ингибиторы АПФ, антидиабетические агенты и другие. Сегмент антигипертензивных средств доминировал на рынке с самой большой долей рынка в 41,3% в 2025 году, что обусловлено критической ролью контроля артериального давления в управлении хронической болезнью почек и предотвращении прогрессирования заболевания. Эти препараты широко назначаются в качестве терапии первой линии из-за их доказанной эффективности в снижении повреждения почек и сердечно-сосудистых рисков. Растущая распространенность гипертонии во всем мире также поддерживает доминирование сегмента. Кроме того, сильные клинические рекомендации и широко распространенные предпочтения врачей способствуют постоянному спросу. Наличие нескольких классов лекарств и дженериков также повышает доступность и доступность, усиливая проникновение на рынок.
Ожидается, что сегмент антидиабетических средств будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущее бремя диабета Меллитус в качестве основной причины заболевания почек. Продвинутые классы лекарств, такие как ингибиторы SGLT2, набирают силу из-за их двойных преимуществ в гликемическом контроле и защите почек. Эти методы лечения все чаще рекомендуются в руководствах по лечению пациентов с диабетической болезнью почек. Растущая осведомленность о раннем вмешательстве и комплексном лечении заболеваний еще больше ускоряет процесс принятия. Непрерывные инновации и расширение клинических данных, подтверждающих преимущества почек, также являются ключевыми факторами роста.
- По маршруту администрации
На основе пути введения рынок почечных препаратов сегментирован на оральный, парентеральный и другие. Оральный сегмент доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено удобством, простотой администрирования и высоким соответствием пациентов долгосрочным схемам лечения. Пероральные препараты широко предпочтительны для лечения хронических заболеваний, таких как хроническая болезнь почек, из-за их неинвазивного характера. Наличие широкого спектра устных формулировок также способствует их доминированию. Кроме того, экономическая эффективность и простота распространения способствуют их широкому распространению. Пациенты и медицинские работники предпочитают пероральную терапию для амбулаторных и домашних условий ухода.
Ожидается, что в парентеральном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим использованием инъекционных биопрепаратов и больничных методов лечения прогрессирующих заболеваний почек. Парентеральное введение обеспечивает быстрое действие лекарств и более высокую биодоступность, что делает его подходящим для сценариев критической помощи, таких как острая травма почек. Растущее внедрение биопрепаратов и специализированных препаратов способствует расширению сегмента. Кроме того, достижения в области инъекционных технологий доставки лекарств улучшают результаты лечения пациентов. Растущие показатели госпитализации при тяжелых почечных заболеваниях также способствуют росту сегмента.
- конечными пользователями
На базе конечных потребителей рынок почечных препаратов сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов рынка в 2025 году, что обусловлено большим объемом госпитализаций пациентов с тяжелыми заболеваниями почек и доступом к современным лечебным учреждениям. Больницы служат в качестве первичных центров для диагностики и лечения сложных почечных заболеваний, таких как конечная стадия заболевания почек. Наличие квалифицированных специалистов в области здравоохранения и интегрированных систем ухода поддерживает доминирование сегмента. Кроме того, наличие отделений диализа и служб неотложной помощи еще больше усиливает спрос на больницы.
Ожидается, что в сегменте ухода на дому будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущее предпочтение домашнего лечения и долгосрочного лечения заболеваний. Пациенты с хроническими заболеваниями выбирают удобные и экономически эффективные варианты лечения за пределами больниц. Доступность пероральных препаратов и инструментов дистанционного мониторинга поддерживает этот сдвиг. Кроме того, растущее стареющее население и потребность в постоянном уходе стимулируют спрос. Достижения в области телемедицины и инфраструктуры домашнего здравоохранения также способствуют росту сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок почечных препаратов сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки на рынке в 2025 году, что обусловлено большим объемом отпуска лекарств в больницах для острых и хронических заболеваний почек. Госпитальные аптеки обеспечивают наличие специализированных препаратов, необходимых для комплексного лечения. Наличие обученных фармацевтов и интеграция с системами стационарного ухода повышает безопасность пациентов и результаты лечения. Кроме того, все большее число госпитализаций поддерживает доминирование сегмента.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением цифровых платформ здравоохранения и электронной коммерции в фармацевтической дистрибуции. Онлайн-аптеки предлагают удобство, конкурентоспособные цены и услуги доставки на дом, что делает их все более популярными среди пациентов, страдающих хроническими заболеваниями. Растущее проникновение интернет-сервисов и цифровая грамотность способствуют росту сегмента. Кроме того, нормативно-правовая поддержка деятельности электронной аптеки в ряде регионов способствует расширению рынка.
Региональный анализ рынка почечных наркотиков
- Северная Америка доминировала на рынке почечных лекарств с самой большой долей дохода в 38,6% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических компаний.
- Пациенты и поставщики медицинских услуг в регионе высоко отдают приоритет эффективному лечению заболеваний, передовым терапевтическим средствам и решениям для ранней диагностики с растущим внедрением инновационных классов лекарств для состояний, связанных с диабетом и гипертонией.
- Это широкое распространение также поддерживается хорошо налаженной инфраструктурой здравоохранения, благоприятной политикой возмещения и присутствием ведущих фармацевтических компаний, наряду с повышением осведомленности о здоровье почек и профилактической помощи, установление почечных препаратов в качестве основных компонентов современных протоколов лечения как острых, так и хронических заболеваний почек.
Американский рынок почечных наркотиков Insight
Рынок почечных препаратов в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала высокая распространенность заболеваний почек, таких как хроническая болезнь почек и растущее бремя хронических заболеваний. Пациенты все чаще отдают приоритет эффективному долгосрочному лечению заболеваний с помощью передовых фармакологических методов лечения. Растущее предпочтение ранней диагностики и профилактической помощи в сочетании с устойчивым спросом на инновационные классы лекарственных средств и биологические препараты способствуют дальнейшему развитию рынка почечных препаратов. Более того, растущая интеграция цифровых технологий здравоохранения и усовершенствованные руководящие принципы лечения вносят значительный вклад в расширение рынка.
Европейский рынок почечных наркотиков Insight
Прогнозируется, что европейский рынок почечных препаратов будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности в области здравоохранения и увеличения распространенности заболеваний почек. Увеличение стареющего населения в сочетании со спросом на эффективное лечение хронических заболеваний способствует принятию почечных препаратов. Европейских пациентов также привлекают расширенные варианты лечения и улучшенный доступ к медицинской помощи. Регион переживает значительный рост в больницах и амбулаторных учреждениях, с почечными препаратами, включенными как на ранней стадии лечения, так и в расширенные протоколы лечения заболеваний.
Британский рынок почечных наркотиков Insight
Ожидается, что рынок почечных препаратов в Соединенном Королевстве будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено ростом заболеваемости заболеваниями почек и акцентом на улучшение результатов лечения пациентов. Кроме того, опасения относительно долгосрочных осложнений таких состояний, как сахарный диабет, побуждают как пациентов, так и поставщиков медицинских услуг принимать эффективные решения для лечения. Ожидается, что сильная система здравоохранения Великобритании, наряду с ее акцентом на раннем скрининге и лечении заболеваний, продолжит стимулировать рост рынка.
Немецкий рынок почечных наркотиков
Ожидается, что в течение прогнозируемого периода рынок почечных препаратов в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о здоровье почек и спрос на передовые терапевтические решения. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с ее акцентом на инновации и клинические исследования способствует принятию почечных препаратов, особенно в больницах и специализированных учреждениях. Интеграция новых лекарственных препаратов в протоколы лечения также становится все более распространенной, при этом предпочтение отдается эффективным и безопасным вариантам лечения, соответствующим местным потребностям пациентов.
Азиатско-Тихоокеанский рынок почечных наркотиков
Рынок почечных препаратов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено растущей урбанизацией, ростом располагаемых доходов и растущей распространенностью заболеваний почек в таких странах, как Китай, Япония и Индия. Растущее внимание региона к улучшению инфраструктуры здравоохранения, поддерживаемое правительственными инициативами по повышению осведомленности о заболеваниях и ранней диагностике, стимулирует принятие почечных препаратов. Кроме того, по мере того, как APAC становится ключевым центром фармацевтического производства, доступность почечных препаратов расширяется до более широкой популяции пациентов.
Японский рынок почечных наркотиков
Японский рынок почечных препаратов набирает обороты из-за старения населения страны, развитой системы здравоохранения и растущего спроса на эффективное лечение хронических заболеваний. Японский рынок уделяет большое внимание ранней диагностике и лечению, а принятие почечных препаратов обусловлено растущей распространенностью заболеваний почек. Интеграция передовых терапевтических средств и систем мониторинга пациентов способствует росту. Кроме того, старение населения Японии, вероятно, подстегнет спрос на долгосрочные, надежные решения для лечения как в больницах, так и на дому.
Рынок почечных лекарств Индии Insight
На индийский рынок почечных препаратов в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется ростом населения страны, быстрой урбанизацией и увеличением заболеваемости болезнями, связанными с образом жизни. Индия является одним из самых быстрорастущих рынков почечной терапии, с ростом осведомленности о здоровье почек и лечении заболеваний. Стремление к улучшению доступа к здравоохранению и доступности экономически эффективных вариантов лечения наряду с сильным отечественным фармацевтическим производством являются ключевыми факторами, стимулирующими рынок в Индии.
Доля рынка почечных лекарств
Индустрия почечных лекарств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Merck & Co., Inc. (США)
- Bristol-Myers Squibb Company (США)
- AstraZeneca (Великобритания)
- Pfizer Inc. (США)
- GSK plc (Великобритания)
- Johnson & Johnson Services, Inc. (США)
- Novartis AG (Швейцария)
- Санофи (Франция)
- AbbVie Inc. (США)
- Amgen Inc. (США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Bayer AG (Германия)
- Eli Lilly & Company (США)
- Takeda Pharmaceutical Company Limited (Япония)
- Astellas Pharma Inc. (Япония)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Boehringer Ingelheim International GmbH (Германия)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Vifor Pharma Group (Швейцария)
- Бакстер (США)
Каковы последние события на мировом рынке почечных наркотиков
- В ноябре 2025 года Otsuka Pharmaceutical получила одобрение FDA на свой препарат Voyxact, моноклональное антитело для лечения нефропатии IgA. Терапия показала значительное снижение протеинурии и предлагает удобное домашнее введение каждые четыре недели, укрепляя инновации в целевых биологических методах лечения заболеваний почек.
- В марте 2025 года Novartis AG получила одобрение FDA на иптакопан (Fabhalta) для лечения комплемента 3 гломерулопатии, расширив свой портфель почечных препаратов. Лекарственные мишени дополняют дисфункцию пути, представляя новый механизм действия и подчеркивая растущую роль прецизионной медицины в редких заболеваниях почек.
- В январе 2025 года Управление по контролю за продуктами и лекарствами США одобрило расширенное использование препарата Оземпик (семаглутид) для снижения риска прогрессирования заболевания почек и сердечно-сосудистой смерти у пациентов с диабетом 2 типа и хроническим заболеванием почек. Это ознаменовало значительный прогресс, поскольку он стал одним из первых агонистов рецепторов GLP-1 с прямыми почечными защитными преимуществами, усиливая переход к многофункциональной терапии в нефрологии.
- В августе 2024 года Novartis AG получила одобрение FDA для Fabhalta для лечения нефропатии IgA, показав значительное снижение протеинурии в клинических испытаниях. Это одобрение позволило компании войти в растущее пространство лечения IgAN и усилить конкуренцию среди инновационных разработчиков почечных препаратов.
- В сентябре 2023 года FDA одобрило эмпаглифлозин (Jardiance), ингибитор SGLT2, для снижения риска прогрессирования заболевания почек и сердечно-сосудистых исходов у взрослых с хроническим заболеванием почек. Это одобрение стало важной вехой в почечной терапии, расширив использование лекарств от диабета в лечении заболеваний почек, ускорив принятие ингибиторов SGLT2 во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











