



Глобальный рынок RF Over Fiber по модулям (трансиверы, оптические усилители, антенны, оптические коммутаторы , оптические кабели и другие), диапазону частот (L-диапазон, S-диапазон, Ka-диапазон, C-диапазон, K-диапазон, X-диапазон и Ku-диапазон), вертикали (гражданские и военные), диапазону частот (менее 30 ГГц, от 30 ГГц до 40 ГГц, от 40 ГГц до 50 ГГц и более 50 ГГц), размеру организации (крупная организация, средняя организация и малая организация), применению (телекоммуникации, вещание, навигация, радиолокация и широкополосная связь) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка клетчатки РФ и темпы роста
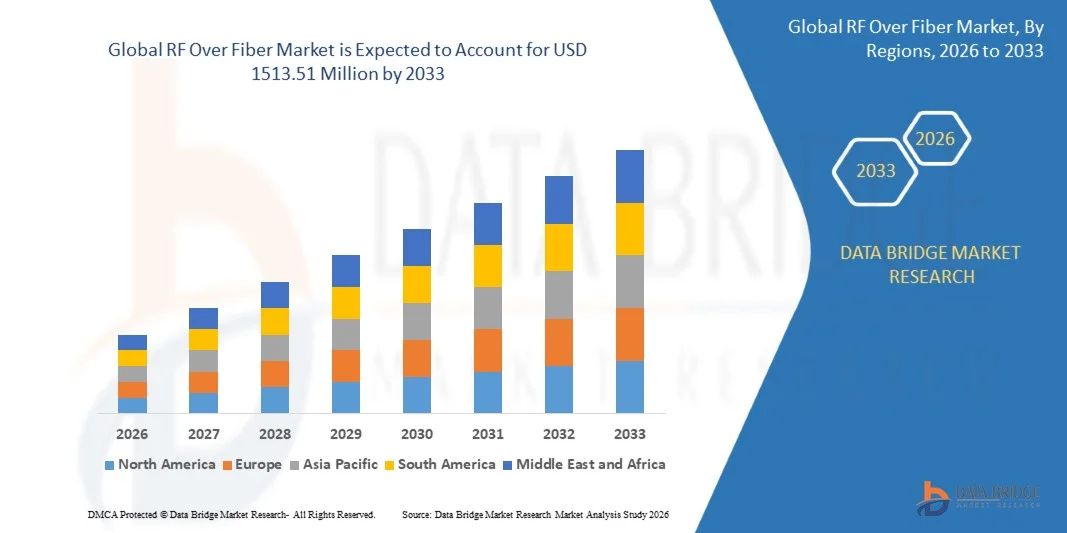
- Согласно анализу Data Bridge Market Research, глобальный объем рынка RF по сравнению с оптоволокном был оценен как700,95 млн долларов США в 2025 годуОжидается, что он достигнет1513,51 млн долларов США к 2033 году, вCAGR 10,1%в течение прогнозируемого периода
- Рост рынка радиочастотного волокна в первую очередь обусловлен растущим спросом на высокопроизводительные, низкопотери и системы связи без помех в телекоммуникационных, оборонных и спутниковых сетях, поддерживая требования к подключению следующего поколения, такие как 5G и новая инфраструктура 6G.
- Кроме того, растущее развертывание распределенных антенных систем, центров обработки данных и проектов расширения широкополосной связи ускоряет принятие решений на основе радиочастотных волокон из-за их способности обеспечивать передачу сигналов на большие расстояния с улучшенной эффективностью пропускной способности и снижением деградации сигнала.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):700,95 млн. долларов США
- Ожидаемая рыночная стоимость (2033):1513,51 млн. долларов США
- Прогноз CAGR (2026–2033): 10.1%
Каковы основные выводы РФ по рынку клетчатки
- Технология радиочастотного оптоволокна относится к передаче радиочастотных сигналов по оптоволоконным каналам, обеспечивая высокочастотный транспорт сигнала с минимальными потерями и иммунитетом к электромагнитным помехам, что делает его пригодным для передовых телекоммуникационных, аэрокосмических и оборонных приложений.
- Растущий спрос на радиочастотные оптоволоконные системы в основном обусловлен быстрым расширением сетей беспроводной связи, растущей потребностью в высокоскоростной передаче данных и растущим внедрением в архитектуры спутниковой связи, радиолокационных систем и централизованной сети радиодоступа (C-RAN).
- Северная Америка доминировала на рынке волокна с долей в38,30% в 2025 году из-за высокого спроса на инфраструктуру связи с высокой пропускной способностью, быстрого развертывания 5G и широкого внедрения передовых систем обороны и спутниковой связи
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке оптоволокна в течение прогнозируемого периода из-за быстрого развертывания 5G, расширения сетей спутниковой связи и увеличения спроса на высокоскоростную широкополосную инфраструктуру.
- Сегмент телекоммуникаций доминировал на рынке с долей рынка около 40% в 2025 году из-за быстрого расширения высокоскоростной интернет-инфраструктуры и развертывания сети 5G. RF over fiber обеспечивает эффективную передачу сигнала на большие расстояния с минимальными потерями, что делает его очень подходящим для операторов связи. Рост глобального потребления данных усиливает постоянные инвестиции в модернизацию сетей
Сфера охвата и сегментация рынка волокон РФ
|
Атрибуты |
RF Over Fiber Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Какова ключевая тенденция на рынке клетчатки РФ
Расширение использования радиочастотного волокна в сетях 5G и за пределами 5G
- Ключевой тенденцией на рынке радиочастотного оптоволокна является растущее развертывание технологии радиочастотного оптоволокна в 5G и выход за пределы сетей связи 5G, обусловленное необходимостью сверхнизкой задержки, высокой пропускной способности и передачи сигналов без помех в плотных сетевых средах. Эта тенденция усиливает роль радиочастотного транспорта на основе оптического волокна в поддержке централизованных архитектур сетей радиодоступа и телекоммуникационной инфраструктуры следующего поколения.
- Например, Optical Zonu Corp и EMCORE Corporation предоставляют радиочастотные транспортные системы и оптические модули, которые широко используются в распределенных антенных системах и сетях 5G. Эти решения улучшают покрытие сигнала и обеспечивают эффективную радиочастотную передачу на большие расстояния в городских коммуникационных средах высокой плотности.
- Растущая интеграция радиочастотных волоконных систем в спутниковую связь и радиолокационные сети расширяет сферу применения за пределы традиционной телекоммуникационной инфраструктуры. Это решение улучшает стабильность сигнала и снижает потери в высокочастотных средах передачи, используемых для аэрокосмических и оборонных операций.
- Растущее использование радиочастотного волокна в центрах обработки данных и проектах расширения широкополосной связи также поддерживает переход к сетям оптической связи с высокой пропускной способностью. Это повышает эффективность сети и позволяет беспрепятственно обрабатывать крупномасштабный трафик данных в распределенных архитектурах.
- Оборонные организации все чаще принимают решения на основе радиочастотного волокна для безопасных, междугородних и электромагнитных помех устойчивых систем связи. Это усиливает важность RFoF в критически важных приложениях, где надежность и целостность сигнала имеют важное значение.
- Эта тенденция еще больше усиливается благодаря непрерывным технологическим достижениям в области фотонной интеграции и миниатюризации оптических модулей, которые делают радиочастотные оптоволоконные системы более масштабируемыми и эффективными для инфраструктуры связи следующего поколения.
RF Over Fiber Динамика рынка
водитель
«Рост спроса на высокоширотную и низкочастотную инфраструктуру связи»
- Растущий спрос на инфраструктуру связи с высокой пропускной способностью и низкой задержкой является основным драйвером рынка радиочастотного волокна, чему способствует быстрое расширение сетей 5G, увеличение трафика данных и необходимость эффективной передачи радиочастотного сигнала на большие расстояния. Это требование побуждает операторов связи и оборонные организации внедрять волоконно-частотные решения для повышения производительности и снижения деградации сигнала.
- Например, HUBER+SUHNER и ViaLite Communications обеспечивают радиочастотные оптоволоконные решения, которые широко используются в наземных спутниковых станциях и телекоммуникационных сетях для обеспечения высококачественной передачи сигнала с минимальной задержкой. Эти системы поддерживают критически важные каналы связи, где скорость, стабильность и надежность необходимы для бесперебойных операций.
- Расширение облачных вычислений и гипермасштабных центров обработки данных увеличивает потребность в высокоскоростных соединениях, где радиочастотная связь по волокну играет решающую роль в поддержании целостности сигнала на больших расстояниях. Это поддерживает эффективную обработку данных и уменьшает перегрузку сети в высокопроизводительных вычислительных средах.
- Растущее внедрение централизованной архитектуры RAN (C-RAN) в телекоммуникационных сетях также стимулирует спрос на радиочастотные оптоволоконные системы из-за их способности соединять распределенные антенные блоки с централизованными блоками обработки базовых диапазонов. Это повышает эффективность сети и снижает операционную сложность для поставщиков услуг.
- Общий переход к беспроводной инфраструктуре следующего поколения продолжает усиливать потребность в масштабируемых и высокопроизводительных радиочастотных оптоволоконных системах, позиционируя их как основной активатор передовых цифровых сетей связи.
Сдержанность/вызов
«Высокие затраты на развертывание и интеграцию системы»
- Высокие затраты на развертывание и интеграцию систем, связанные с радиочастотными оптоволоконными системами, представляют собой серьезную проблему для расширения рынка, поскольку эти решения требуют специализированных оптических компонентов, точной инженерии и передовых процессов установки. Эти факторы затрат могут ограничить принятие, особенно среди малых и средних предприятий и чувствительных к затратам регионов.
- Например, такие компании, как Narda-MITEQ и ETL Systems Ltd, предоставляют передовые радиочастотные и оптические системы распределения сигналов, которые требуют комплексной интеграции в существующую телекоммуникационную и оборонную инфраструктуру. Установка и калибровка этих систем повышают первоначальные инвестиционные требования для конечных пользователей.
- Потребность в специализированных фотонных компонентах, включая оптические приемопередатчики, усилители и радиочастотные преобразователи, увеличивает общую структуру стоимости системы. Эти компоненты должны соответствовать строгим стандартам производительности, увеличивая сложность производства и ценовое давление.
- Интеграция радиочастотных волоконных систем в устаревшую инфраструктуру часто требует значительных обновлений, включая редизайн сетевой архитектуры и развертывание новых оптических путей. Это увеличивает время реализации и увеличивает операционные расходы операторов связи и оборонных ведомств.
- Общее бремя расходов, связанное с крупномасштабным развертыванием, по-прежнему препятствует широкому внедрению, особенно на развивающихся рынках, где бюджетные ограничения ограничивают инвестиции в передовую инфраструктуру связи.
Как сегментируется рынок клетчатки РФ
Рынок сегментирован на основе модулей, полосы частот, вертикали, диапазона частот, размера организации и применения.
• Модули
На базе модулей рынок RF over Fiber сегментирован на приемопередатчики, оптические усилители, антенны, оптические переключатели, оптические кабели и другие. Сегмент приемопередатчиков доминировал на крупнейшей доле рынка в 2025 году, что обусловлено его центральной ролью в преобразовании радиочастотных сигналов в оптические сигналы и обеспечении эффективной передачи на большие расстояния. Их широкое внедрение в телекоммуникационные и спутниковые системы связи поддерживает стабильный спрос из-за высоких требований к надежности и целостности сигнала. Увеличение использования в сетях 5G еще больше усиливает внедрение. Гибкость интеграции с существующей оптоволоконной инфраструктурой повышает предпочтения операторов. Сильный спрос на высокопроизводительное преобразование сигнала продолжает удерживать лидирующие позиции.
Ожидается, что в сегменте оптических коммутаторов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущими требованиями к реконфигурируемости сети в современных системах связи. Эти компоненты обеспечивают динамическую маршрутизацию радиочастотных сигналов по оптическим сетям, повышая операционную эффективность и масштабируемость. Растущее развертывание в центрах обработки данных и системах оборонной связи ускоряет их внедрение. Растущая потребность в управлении сигналами с низкой задержкой и высокой пропускной способностью поддерживает расширение. Достижения в области фотонной интеграции и автоматизированного управления сетью еще больше повышают потенциал роста.
• Частотный диапазон
На основе полосы частот рынок RF over Fiber сегментирован на L Band, S Band, Ka Band, C Band, K Band, X Band и Ku Band. Сегмент C Band доминировал на крупнейшей доле рынка в 2025 году, чему способствовало его широкое использование в спутниковой связи, вещательных услугах и передаче сигналов на большие расстояния. Его благоприятный баланс между полосой пропускания и атмосферным затуханием делает его очень надежным для непрерывных линий связи. Налаженная инфраструктура телекоммуникационных и спутниковых операторов усиливает устойчивый спрос. Широко распространенная совместимость с существующими радиочастотными системами поддерживает его доминирующее положение. Высокое внедрение как в коммерческих, так и в государственных сетях связи еще больше укрепляет лидерство на рынке.
Ожидается, что в сегменте Ka Band будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на высокопроизводительную спутниковую связь и широкополосную связь. Его способность поддерживать более высокие скорости передачи данных позволяет использовать передовые приложения в системах обратной связи 5G и аэрокосмической связи. Растущее развертывание спутниковых группировок следующего поколения ускоряет их использование. Растущая потребность в каналах связи с высокой пропускной способностью и низкой задержкой поддерживает расширение. Непрерывные достижения в области спутниковых технологий и эффективности спектра еще больше способствуют внедрению.
• Вертикальный
На основе вертикали рынок РФ над волокном сегментирован на гражданский и военный. Гражданский сегмент доминировал на крупнейшей доле рынка в 2025 году, чему способствовало широкое развертывание телекоммуникационной, вещательной и широкополосной инфраструктуры. Расширение проектов городской связи и рост трафика данных способствуют активному внедрению в гражданские сети связи. Интеграция радиочастотного волокна в сети 5G повышает производительность и масштабируемость. Экономичная передача сигнала на большие расстояния поддерживает крупномасштабное развертывание. Растущая зависимость от высокоскоростной инфраструктуры цифровой связи усиливает ее доминирование.
Ожидается, что военный сегмент будет иметь самые высокие темпы роста с 2026 по 2033 год, что обусловлено увеличением программ модернизации обороны и требований к безопасной связи. РЧ над волоконными системами обеспечивают высокий иммунитет к электромагнитным помехам, что делает их пригодными для критически важных операций. Рост инвестиций в системы радиолокации, наблюдения и радиоэлектронной борьбы ускоряет их внедрение. Спрос на безопасные каналы связи с высокой пропускной способностью и низкой задержкой поддерживает расширение. Непрерывные обновления в архитектуре оборонных коммуникаций еще больше укрепляют перспективы роста.
• Частотный диапазон
На основе диапазона частот рынок RF over Fiber сегментирован на менее чем 30 ГГц, от 30 ГГц до 40 ГГц, от 40 ГГц до 50 ГГц и более 50 ГГц. Сегмент с частотой менее 30 ГГц доминировал на рынке в 2025 году, что обусловлено его широким использованием в обычных спутниковых коммуникациях и наземных сетях. Созданная инфраструктура и совместимость с устаревшими системами поддерживают сильное развертывание. Надежная передача сигнала на большие расстояния усиливает его предпочтения. Эффективность затрат и стабильная производительность способствуют устойчивому спросу. Широкое внедрение телекоммуникационных и вещательных приложений укрепляет ее лидерство.
Ожидается, что в сегменте с частотой более 50 ГГц будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на высокопроизводительные системы связи mmWave. Увеличение развертывания в передовых сетях 5G и оборонительных радиолокационных системах ускоряет использование. Высокочастотные полосы обеспечивают сверхбыструю передачу данных и повышенную эффективность полосы пропускания. Растущая потребность в связи с низкой задержкой в приложениях с интенсивной передачей данных поддерживает расширение. Технологические достижения в области высокочастотной фотоники способствуют дальнейшему внедрению.
• По размеру организации
Исходя из размера организации, рынок RF over Fiber сегментирован на крупные организации, организации среднего и малого масштаба. Крупномасштабный сегмент организации доминировал на крупнейшей доле рынка в 2025 году, чему способствовали обширные инвестиции в телекоммуникационную инфраструктуру, спутниковые сети и системы оборонной связи. Эти организации отдают приоритет высокопроизводительным и масштабируемым решениям для передачи сигналов. Сильный финансовый потенциал позволяет масштабно развертывать РЧ над оптоволоконными системами. Интеграция в существующие глобальные коммуникационные сети усиливает спрос. Постоянное обновление сетевой инфраструктуры поддерживает лидерство в сегменте.
Ожидается, что в сегменте малых организаций будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные повышением доступности и доступности компактных радиочастотных волоконных решений. Растущее распространение среди региональных телекоммуникационных провайдеров и частных сетевых операторов поддерживает расширение. Растущий спрос на экономичное высокоскоростное подключение ускоряет развертывание. Упрощенная установка и техническое обслуживание повышают доступность для небольших предприятий. Расширение инициатив в области цифровой инфраструктуры способствует дальнейшему внедрению.
• Подача заявки
На основе применения рынок RF over Fiber сегментирован на телекоммуникации, вещание, навигацию, радар и широкополосную связь. Сегмент телекоммуникаций доминировал на рынке с наибольшей долей доходов около 40% в 2025 году, чему способствовало быстрое расширение высокоскоростной интернет-инфраструктуры и развертывание сети 5G. RF over fiber обеспечивает эффективную передачу сигнала на большие расстояния с минимальными потерями, что делает его очень подходящим для операторов связи. Рост глобального потребления данных усиливает постоянные инвестиции в модернизацию сети. Сильная интеграция с оптоволоконными магистральными системами поддерживает масштабируемость. Растущий спрос на бесшовную связь обеспечивает устойчивое доминирование.
Ожидается, что в сегменте широкополосной связи будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на высокоскоростной доступ в Интернет среди жилых и корпоративных пользователей. Расширение сетей «волокно-в-дома» и «волокно-в-дома» ускоряет внедрение. Технология радиочастотного оптоволокна повышает качество сигнала и эффективность сети в широкополосном распределении. Растущая цифровизация и удаленное подключение требуют поддержки быстрого развертывания. Постоянное развитие инфраструктуры на развивающихся рынках еще больше усиливает темпы роста.
В каком регионе самая большая доля РФ на рынке клетчатки
- Северная Америка доминировала на рынке оптоволокна с самой большой долей доходов в 38,30% в 2025 году, что обусловлено высоким спросом на инфраструктуру связи с высокой пропускной способностью, быстрым развертыванием 5G и широким внедрением передовых систем обороны и спутниковой связи.
- Регион выигрывает от раннего внедрения радиочастотных технологий в телекоммуникациях и военных приложениях, чему способствуют постоянные инвестиции в модернизацию широкополосной и оптической сетевой инфраструктуры.
- Растущая интеграция волоконной радиочастотной передачи в центрах обработки данных и системах аэрокосмической связи еще больше укрепляет региональное доминирование наряду с присутствием ведущих поставщиков технологий и высокими расходами на НИОКР.
U.S. RF Over Fiber Market Insight (недоступная ссылка)
В 2025 году на рынке оптоволокна США была зафиксирована самая большая доля доходов в Северной Америке, чему способствовало крупномасштабное развертывание сетей 5G, передовых радиолокационных систем и инфраструктуры спутниковой связи. Сильные программы модернизации обороны страны и растущий спрос на высокочастотную передачу сигналов с низким уровнем потерь являются основными факторами роста. Кроме того, растущие инвестиции в межсоединения центров обработки данных и расширение широкополосной связи ускоряют внедрение в коммерческом и государственном секторах, укрепляя позиции США в качестве ключевого фактора регионального роста.
Европейская Федерация Over Fiber Market Insight
Ожидается, что европейский рынок RF по оптоволокну будет расширяться на устойчивой CAGR в течение прогнозируемого периода, что обусловлено растущим спросом на высокоскоростные сети связи и модернизацией систем оборонной связи. Сильная нормативная направленность на улучшение цифровой инфраструктуры и безопасных каналов связи способствует внедрению в телекоммуникационной и аэрокосмической промышленности. В регионе также наблюдается растущее развертывание волоконно-оптических радиочастотных систем в интеллектуальных сетях транспорта и промышленной автоматизации, что способствует общему расширению рынка.
Великобритания RF Over Fiber Market Insight
Ожидается, что в течение прогнозируемого периода рынок радиочастотных волокон в Великобритании будет расти при заметном CAGR, что обусловлено расширением развертывания 5G, ростом требований к спутниковой связи и увеличением инвестиций в оборонные коммуникационные технологии. Спрос на системы передачи с низкой задержкой и высокой пропускной способностью поддерживает внедрение среди операторов связи и государственных сетей. Кроме того, постоянные инициативы по цифровой трансформации и модернизации национальной широкополосной инфраструктуры способствуют устойчивому росту рынка.
Германия: обзор рынка волокон
Ожидается, что в течение прогнозируемого периода рынок RF в Германии будет расширяться на значительном CAGR, чему способствуют сильная промышленная автоматизация, передовые производственные потребности в связи и растущие инвестиции в оборонную электронику. Внимание страны к высокоточным, безопасным и свободным от помех системам связи ускоряет внедрение в аэрокосмической и промышленной отраслях. Интеграция радиочастотных волоконных решений в интеллектуальные заводы и исследовательскую инфраструктуру еще больше укрепляет рост рынка в Германии.
Азиатско-тихоокеанская Россия: обзор рынка волокон
Азиатско-тихоокеанский рынок радиочастотного волокна будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено быстрым развертыванием 5G, расширением сетей спутниковой связи и увеличением спроса на высокоскоростную широкополосную инфраструктуру. Растущая цифровизация, урбанизация и правительственные проекты «умных городов» ускоряют внедрение в телекоммуникационный и оборонный секторы. Регион также становится крупным производственным центром для оптических и радиочастотных компонентов, повышая доступность и масштабируемость.
Япония: обзор рынка волокон
Японский рынок радиочастотного волокна набирает обороты из-за высокого спроса на передовые системы связи, высокоскоростную связь и интеграцию радиочастотного волокна в аэрокосмической и оборонной промышленности. Внимание страны к сверхнадежной связи с низкой задержкой для 5G и будущих сетей 6G способствует внедрению. Кроме того, акцент Японии на устойчивой к стихийным бедствиям коммуникационной инфраструктуре способствует дальнейшему развертыванию критически важных систем общественной безопасности.
Китайская RF проанализировала рынок клетчатки
Китайский рынок оптоволокна составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало массовое расширение инфраструктуры 5G, быстрая урбанизация и сильная государственная поддержка развития умных городов. Доминирование Китая в производстве телекоммуникационного оборудования и увеличение развертывания спутниковых и радиолокационных систем связи являются ключевыми факторами роста. Кроме того, масштабные инвестиции в центры обработки данных и расширение широкополосной связи еще больше укрепляют лидерство на рынке в регионе.
Какие компании являются ведущими на рынке клетчатки РФ
РФ над оптоволоконной промышленностью в первую очередь возглавляют устоявшиеся компании, в том числе:
- Broadcom (США)
- EMCORE Corporation (США)
- Корпорация APIC (США)
- Optical Zonu Corp (США)
- Gooch & Housego PLC (Великобритания)
- ViaLite Communications (Великобритания)
- Global Invacom (Сингапур)
- HUBER+SUHNER (Швейцария)
- Гленэйр (США)
- SEIKOH GIKEN CO., LTD.
- II-VI Incorporated (США)
- DEV Systemtechnik GmbH (Германия)
- Octane Wireless (США)
- Syntonics LLC (США)
- Intelibs, Inc. (США)
- ETL Systems Ltd (Великобритания)
- Narda-MITEQ (США)
- RFOptic Ltd. (Израиль)
- Microwave Photonic Systems, Inc. (США)
Каковы последние события на рынке клетчатки РФ
- В июне 2024 года корпорация NEC разработала экономически эффективную систему радиоизлучения с использованием 1-битного метода передачи волокна, что значительно укрепило рынок радиочастотного излучения за счет снижения сложности системы и снижения затрат на развертывание сетей следующего поколения. Это нововведение обеспечивает стабильную связь на миллиметровых волнах для приложений 5G и 6G, решая ключевые проблемы, связанные с деградацией высокочастотных сигналов и расходами на инфраструктуру. Позволяя передавать высокочастотные аналоговые сигналы через упрощенный процесс преобразования электрической и оптической энергии, решение поддерживает более эффективные и масштабируемые сетевые архитектуры. Это также облегчает компактное развертывание распределенных антенных блоков, улучшая гибкость для операторов связи в плотных городских и высокопроизводительных средах.
- В марте 2024 года CommScope расширила свои возможности по производству волоконно-оптических соединений, чтобы удовлетворить растущий спрос на решения, соответствующие требованиям Build America Buy America, что положительно повлияло на рынок RF через улучшение производственных мощностей и устойчивости цепочки поставок. Это расширение направлено на ускорение доступности высокопроизводительных продуктов связи, используемых в проектах широкополосной и телекоммуникационной инфраструктуры. Инициатива повышает эффективность развертывания за счет поддержки более быстрых процессов установки и сокращения сроков развертывания сети, особенно в сельских программах расширения широкополосной связи. Это также укрепляет способность компании поддерживать крупномасштабные усилия по модернизации инфраструктуры, обусловленные поддерживаемыми правительством инициативами в области цифровой связи.
- В 2024 году EMCORE расширила свой портфель радиочастотных модулей в ответ на растущий спрос со стороны операторов связи на более высокую плотность оптической передачи и улучшенную производительность сети. Эта разработка укрепляет рынок радиочастотного волокна, обеспечивая более компактные и эффективные централизованные развертывания RAN, которые имеют решающее значение для современной инфраструктуры 5G. Усовершенствованные модули направлены на улучшение целостности сигнала, снижение шума и поддержку более высокой пропускной способности данных по оптическим каналам связи. Кроме того, компактная конструкция облегчает интеграцию в существующие телекоммуникационные системы, помогая операторам оптимизировать использование пространства и улучшить общую масштабируемость сети.
- В декабре 2023 года RFOptic получила заказ от многонациональной телекоммуникационной компании, базирующейся в ЕС, на двунаправленную радиочастотную частоту 4 ГГц по волоконным подсистемам, что отражает растущее внедрение передовых решений RFoF в высокопроизводительных телекоммуникационных сетях. Эта разработка поддерживает рынок радиочастотного волокна, демонстрируя высокий коммерческий спрос на надежные технологии передачи сигналов на большие расстояния с низким уровнем потерь в средах 5G. Подсистема повышает эффективность двунаправленной связи, обеспечивая стабильную целостность сигнала в распределенных сетевых архитектурах. В нем также подчеркивается растущая зависимость от технологии RFoF для повышения гибкости сети и сокращения задержки в крупномасштабных развертываниях телекоммуникационных сетей.
- В октябре 2023 года корпорация Optical Zonu запустила ZONUConnect 3.0, укрепив рынок радиочастотного волокна за счет внедрения передовой транспортной системы, предназначенной для распределенных антенных систем и многоотраслевых базовых приемопередающих станций. Это решение повышает эффективность передачи сигнала на большие расстояния от 300 футов до 16 миль, обеспечивая лучшее покрытие как в городских, так и в корпоративных условиях. Система повышает надежность сети, поддерживая бесшовную интеграцию инфраструктуры DAS и BTS, уменьшая потери сигнала и улучшая общее качество связи. Это также способствует более гибкому проектированию сети, позволяя операторам расширять охват без значительных капитальных ремонтов инфраструктуры.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











