



Сегментация рынка глобальных роботизированных реабилитационных и экзоскелетных устройств по типу продукта (экзоскелеты, реабилитационные роботы (неносимые), роботизированные протезы), конечности (верхняя конечность, нижняя конечность, полное тело), мобильность (стационарная / фиксированная, мобильная / носимая), технология (мощная (активная), пассивная (без питания), применение (реабилитация инсульта, реабилитация спинного мозга, неврологические расстройства, ортопедическая реабилитация, вспомогательная мобильность), конечный пользователь (больницы и реабилитационные центры, медицинские учреждения, научно-исследовательские и академические институты, военные и оборонные), система управления (EMG-основа, сенсор-основа, ИИ / машинное обучение), компонент (акутаторы, датчики, системы управления и программное обеспечение, электроснабжение), возрастная группа пациентов (педиатрическая, взрослая, гериатрическая), канал распределения (прямые продажи, дистрибьюторы) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка роботизированных реабилитационных и экзоскелетных устройств и темпы роста
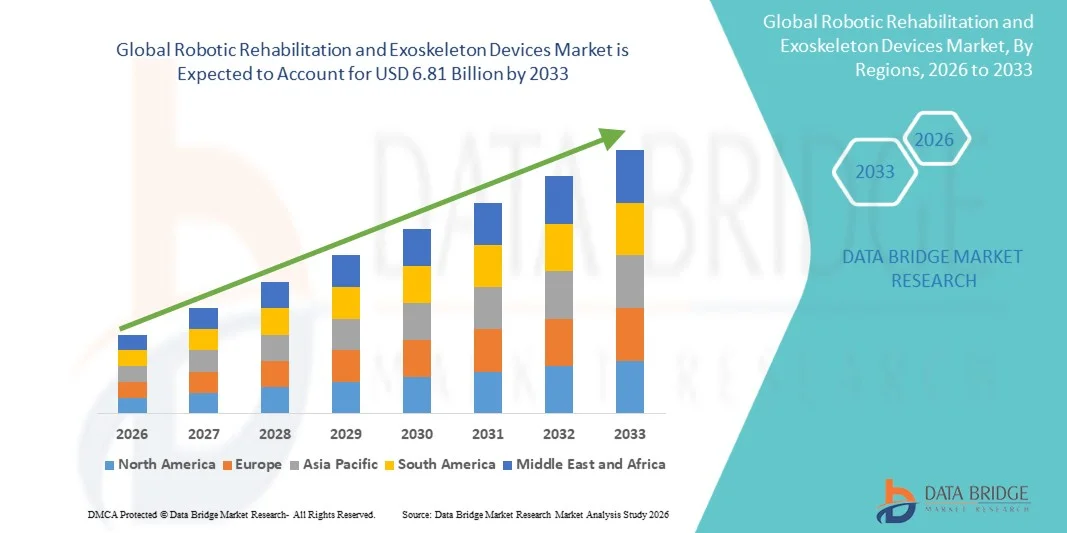
- Согласно анализу Data Bridge Market Research, рынок роботизированных реабилитационных и экзоскелетных устройств был оценен как лучший.2,18 млрд долларов в 2025 годуи, по прогнозам, достигнет$6,81 млрд. к 2033 годуРастущий в aCAGR 15,30% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный ростом глобальной заболеваемости инсультом и травмой спинного мозга, растущими клиническими доказательствами, подтверждающими результаты реабилитации с помощью роботов по сравнению с обычными заболеваниями.физиотерапияи все более широкое внедрение носимых экзоскелетных устройств как для клинической реабилитации, так и для вспомогательных мобильных приложений.
- Растущее стареющее население и связанный с этим рост неврологических и ортопедических условий, ограничивающих мобильность, в сочетании с растущим акцентом поставщиков медицинских услуг на стандартизированных, измеримых протоколах реабилитации, заставляют больницы и реабилитационные центры инвестировать в роботизированные реабилитационные платформы, способные проводить последовательные сеансы терапии, основанные на данных. Растущая поддержка страхования и возмещения расходов на роботизированную терапию на отдельных рынках еще больше ускоряет клиническое внедрение.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $2,18 млрд
- Ожидаемая рыночная стоимость (2033): $6,81 млрд
- Прогноз CAGR (2026–2033): 15,30%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка роботизированной реабилитации и экзоскелетных устройств
- Северная Америка доминировала на мировом рынке роботизированных реабилитационных и экзоскелетных устройств с самой большой долей выручки в 38,64% в 2025 году, чему способствовала развитая инфраструктура реабилитационного здравоохранения и сильная поддержка возмещения расходов на роботизированную терапию.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 17,8% с 2026 по 2033 год, что обусловлено ростом заболеваемости инсультом, расширением инфраструктуры реабилитационного здравоохранения и ростом производственных мощностей по производству экзоскелетов в Японии, Китае и Южной Корее.
- Сегмент экзоскелетов возглавил рынок с долей 54,72% в 2025 году, чему способствовало растущее внедрение носимых роботизированных устройств для обучения походке и поддержки функциональной мобильности.
- Сегмент конечностей нижних конечностей является самой быстрорастущей категорией конечностей, которая, по прогнозам, зарегистрирует CAGR в 17,1%, что отражает растущий спрос на экзоскелеты для реабилитации и мобильности среди пациентов с инсультом и травмами спинного мозга.
- Сегмент применения для реабилитации после инсульта доминировал в категории применения с долей выручки 41,83% в 2025 году, во главе с высокой глобальной заболеваемостью инсультом и сильными клиническими доказательствами, поддерживающими роботизированную терапию верхних и нижних конечностей.
- Сегмент конечных пользователей больниц и реабилитационных центров составил 62,47% рынка в 2025 году, что является предпочтительным для структурированного клинического надзора и интеграции с комплексными путями реабилитации.
- Сегмент систем управления на основе ИИ/машинного обучения является самой быстрорастущей категорией управления с CAGR 18,4%, что обусловлено растущим внедрением алгоритмов адаптивной терапии, которые персонализируют интенсивность реабилитации для индивидуального прогресса пациента.
Сфера охвата и роботизированная реабилитация и сегментация рынка экзоскелетных устройств
|
Атрибуты |
Роботизированная реабилитация и экзоскелетные устройства — ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке роботизированной реабилитации и экзоскелетных устройств
- Производители устройств все чаще интегрируют адаптивные алгоритмы управления, управляемые ИИ, способные регулировать уровни сопротивления терапии и помощи в режиме реального времени на основе индивидуальных моделей движения пациента и прогресса восстановления.
- Например, в апреле 2025 года Ekso Bionics запустила обновленную платформу экзоскелета, включающую адаптивные алгоритмы помощи при ходьбе на основе ИИ, предлагая реабилитационным клиницистам улучшенную персонализацию терапии для пациентов с инсультом и травмами спинного мозга.
- Растущее внедрение легких, мягких конструкций экзоскелетов позволяет расширить клиническое и домашнее использование за счет снижения веса устройства и повышения комфорта пользователя по сравнению с предыдущими поколениями жесткого экзоскелета.
- Производители все чаще расширяют возможности дистанционного мониторинга и телереабилитации в рамках роботизированных реабилитационных платформ, позволяя врачам отслеживать прогресс пациентов и корректировать протоколы терапии за пределами традиционных клинических условий.
- Например, в январе 2025 года «Хокома» представила расширенный модуль телереабилитации для своей платформы «Локомат», позволяющий клиницистам удаленно контролировать и корректировать параметры обучения походке для пациентов, проходящих расширенные программы реабилитации.
- По мере того, как медицинские работники продолжают уделять приоритетное внимание измеримым, персонализированным и масштабируемым результатам реабилитации, ожидается, что внедрение технологий роботизированной реабилитации и экзоскелета ускорится, усиливая их роль в качестве стандартного компонента современных неврологических и ортопедических путей реабилитации.
Каковы основные драйверы рынка роботизированной реабилитации и экзоскелетных устройств
- Растущая глобальная заболеваемость инсультом, травмами спинного мозга и неврологическими расстройствами в сочетании с растущими клиническими данными, подтверждающими результаты реабилитации с помощью роботов, значительно увеличила спрос на передовые роботизированные реабилитационные платформы.
- Например, в марте 2025 года ReWalk Robotics расширила свои производственные мощности в Израиле, чтобы удовлетворить растущий спрос со стороны реабилитационных центров и клиентов по уходу за домом в Северной Америке и Европе.
- Больницы и реабилитационные центры все чаще включают роботизированные реабилитационные устройства в стандартные протоколы терапии для проведения последовательных, высокоинтенсивных и измеримых реабилитационных сеансов, которые уменьшают физическую нагрузку врача по сравнению с мануальной терапией.
- Например, в октябре 2024 года Hyundai Motor Company объявила об инвестициях в дополнительные мощности по разработке медицинского экзоскелета для поддержки растущего спроса на реабилитационные и вспомогательные мобильные приложения.
- Поскольку системы здравоохранения все чаще отдают приоритет стандартизированным протоколам реабилитации, ориентированным на результат, для управления растущими неврологическими и ортопедическими группами пациентов, роботизированные реабилитационные и экзоскелетные устройства останутся незаменимыми в клинической реабилитации, вспомогательной мобильности и приложениях по уходу на дому во всем мире.
Какие факторы препятствуют росту рынка роботизированной реабилитации и экзоскелетных устройств
- Роботизированные реабилитационные и экзоскелетные устройства требуют значительных капиталовложений для медицинских учреждений, включая приобретение оборудования, подготовку врачей, внедрение и текущее обслуживание. Эти расходы создают существенный финансовый барьер для небольших реабилитационных центров и поставщиков, работающих в условиях ограниченных бюджетов здравоохранения.
- Высокие капитальные затраты в сочетании с ограниченным и непоследовательным покрытием возмещения могут ограничить принятие и доступ пациентов к роботизированной реабилитации, особенно на рынках, где такие технологии не охватываются в качестве отдельной возмещаемой услуги.
- Например, в апреле 2025 года Ekso Bionics сообщила о продолжающихся проблемах с возмещением расходов на экзоскелет Ekso Indego Personal в рамках системы Medicare в США. Компания получила возмещение по своему второму иску CMS в апреле 2025 года, в то время как другие претензии остались в рамках апелляционного процесса. Компания также временно приостановила продажу устройств поставщикам прочного медицинского оборудования для возмещения CMS при уточнении процесса возмещения.
- Сочетание высоких расходов на приобретение и техническое обслуживание, требований к обучению врачей и неопределенности в отношении возмещения продолжает сдерживать более широкое внедрение, особенно среди небольших медицинских учреждений и на чувствительных к цене рынках. Эти барьеры могут замедлить проникновение на рынок за пределы хорошо финансируемых больниц, академических учреждений и специализированных реабилитационных центров, несмотря на растущий спрос на технологии роботизированной реабилитации.
Как сегментируется рынок роботизированной реабилитации и экзоскелетных устройств
Рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на основе типа продукта, конечности, мобильности, технологии, приложения, конечного пользователя, системы управления, компонента, возрастной группы пациента и канала распределения.
- Тип продукта
На основе типа продукта глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на экзоскелеты, реабилитационные роботы.роботизированные протезыСегмент экзоскелетов доминировал на рынке с долей 54,72% в 2025 году, благодаря растущему внедрению носимых роботизированных устройств для обучения походке и поддержки функциональной мобильности. Эти устройства обеспечивают прямую реабилитацию и мобильность, что делает их предпочтительным выбором как в клинических, так и в домашних условиях.
Сегмент реабилитационных роботов (неносимых), по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 16,2% с 2026 по 2033 год, что обусловлено растущим внедрением стационарных платформ высокоинтенсивной терапии среди реабилитационных центров, стремящихся обеспечить структурированные, повторяемые программы терапии верхних и нижних конечностей. Достижения в стандартизации протокола роботизированной терапии в сочетании с растущими клиническими данными, подтверждающими результаты, ускоряют расширение сегмента.
- По крайней мере
На основе конечностей глобальный рынок роботизированной реабилитации и экзоскелетных устройств сегментирован на верхнюю конечность, нижнюю конечность и полное тело. Сегмент нижних конечностей возглавил рынок с долей 48,63% в 2025 году, чему способствовал высокий спрос на реабилитационные устройства для ходьбы и подвижности среди пациентов с инсультом и травмами спинного мозга, требующих восстановления функции ходьбы.
Ожидается, что сегмент нижних конечностей также будет испытывать самый быстрый рост на уровне CAGR 17,1% с 2026 по 2033 год, что обусловлено продолжающимся расширением применения экзоскелета для тренировки походки как в клинической реабилитации, так и в приложениях ассистивной мобильности.
- По мобильности
На основе мобильности глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на стационарные/фиксированные и мобильные/носимые. Стационарный сегмент доминировал на рынке с долей 56,84% в 2025 году из-за его широкого распространения в больницах и реабилитационных центрах, требующих структурированных, контролируемых сеансов терапии высокой интенсивности. Широкая интеграция стационарных роботизированных реабилитационных платформ в протоколы клинической терапии стимулирует высокий спрос на эту категорию мобильности.
Ожидается, что в сегменте мобильных / носимых устройств будет наблюдаться самый быстрый CAGR в 17,6% с 2026 по 2033 год, что обусловлено растущим спросом на портативные устройства экзоскелета, поддерживающие как клиническое обучение походке, так и приложения для вспомогательной мобильности. Производители все чаще разрабатывают легкие носимые системы с батарейным питанием. Кроме того, растущий акцент на расширении реабилитационной терапии за пределы клинических условий в домашних условиях еще больше ускоряет принятие этой категории мобильности.
- По технологии
На основе технологий глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на силовые (активные) и пассивные (без питания). Активный сегмент доминировал на рынке с долей 78,43% в 2025 году из-за его важной роли в предоставлении активной, моторизованной помощи пациентам со значительными нарушениями мобильности, требующими значительной реабилитации или вспомогательной поддержки. Кроме того, растущее внимание к измеримым, регулируемым возможностям интенсивной терапии также поддерживает сильное внедрение технологии экзоскелета и робота-реабилитационного робота.
Ожидается, что пассивный сегмент (без питания) будет наблюдать устойчивый CAGR в 9,8% с 2026 по 2033 год. Этот рост подпитывается постоянным спросом на более дешевые вспомогательные устройства с механической помощью среди пациентов с более мягкими нарушениями мобильности или в условиях ограниченных затрат в здравоохранении. Производители используют пассивную поддержку для проведения экономически эффективной, доступной реабилитации и мобильности. Кроме того, интеграция пассивных устройств в протоколы реабилитации на ранних стадиях поддерживает постоянный спрос на сегменты.
- С помощью приложения
На основе применения глобальный рынок роботизированной реабилитации и экзоскелетных устройств сегментирован на реабилитацию инсульта, реабилитацию травм спинного мозга, неврологические расстройства, ортопедическую реабилитацию и ассистивную мобильность. Сегмент реабилитации от инсульта доминировал на рынке с долей 41,83% в 2025 году из-за его критической роли в решении проблемы высокой глобальной заболеваемости инсультом, растущего спроса на стандартизированные протоколы терапии верхних и нижних конечностей и растущей интеграции со структурированными путями реабилитации. Высокое принятие обусловлено растущей потребностью в измеримых результатах функционального восстановления, интеграции с программами клинической реабилитации и расширенной терапии вовлечения пациентов. Кроме того, растущие инвестиции больниц и реабилитационных центров в улучшение результатов лечения инсульта укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте реабилитации от травм спинного мозга будет наблюдаться самый быстрый CAGR в 17,4% с 2026 по 2033 год, что обусловлено растущим клиническим внедрением экзоскелетного обучения походке для пациентов с травмой спинного мозга, стремящихся восстановить или сохранить функцию мобильности. Растущие клинические данные, подтверждающие реабилитацию на основе экзоскелета для этой популяции пациентов, еще больше ускоряют расширение рынка в этом сегменте.
- Конечный пользователь
На основе конечного пользователя глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на больницы и реабилитационные центры, учреждения по уходу за домом, исследовательские и академические институты, а также военные и оборонные учреждения. Сегмент больниц и реабилитационных центров доминировал на рынке с долей 62,47% в 2025 году из-за его решающей роли в обеспечении структурированного клинического надзора, комплексных путей реабилитации и доступа к обученному клиническому персоналу, способному работать с роботизированным реабилитационным оборудованием. Кроме того, установленный потенциал инвестиций в клиническую инфраструктуру, широкая интеграция реабилитационных программ и обширные требования к пропускной способности пациентов способствуют дальнейшему внедрению роботизированных реабилитационных платформ среди больниц и реабилитационных центров, в то время как сильные сети клинической поддержки поставщиков улучшают доступность, надежность и доверие, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте настроек для ухода на дому самый быстрый CAGR составит 18,6% с 2026 по 2033 год, что обусловлено увеличением доступности легких, упрощенных экзоскелетных устройств, предназначенных для контролируемого или независимого домашнего использования после первоначальной клинической реабилитации. Производители используют упрощенные интерфейсы устройств и возможности удаленного мониторинга для повышения доступности ухода на дому, обеспечения дальнейшей реабилитации после клинической выписки и поддержки долгосрочного обслуживания функциональной мобильности, тем самым ускоряя внедрение в растущий сегмент реабилитации на дому.
- Система управления
На основе системы управления глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на основе EMG, сенсоров и ИИ / машинного обучения. Сегмент, основанный на датчиках, доминировал на рынке с долей 46,72% в 2025 году из-за его широкого распространения на платформах экзоскелетов и реабилитационных роботов текущего поколения, использующих датчики движения, силы и положения для доставки терапии. Широкая интеграция систем управления на основе датчиков на установленных платформах реабилитации стимулирует высокий спрос на эту категорию систем управления.
Ожидается, что в сегменте обучения на основе ИИ / машин будет наблюдаться самый быстрый CAGR в 18,4% с 2026 по 2033 год, что обусловлено растущим внедрением алгоритмов адаптивной терапии, способных персонализировать интенсивность реабилитации и прогрессирование к индивидуальным схемам восстановления пациентов. Производители все чаще интегрируют модели машинного обучения в архитектуру управления устройствами. Кроме того, все большее внимание уделяется персонализированным протоколам реабилитации, оптимизированным для конкретных результатов, что еще больше ускоряет принятие этой категории систем контроля.
- Компонент
На основе компонента глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован в исполнительные механизмы.сенсоры,Системы управления и программное обеспечение, а также энергоснабжение. Сегмент приводов доминировал на рынке с долей 38,64% в 2025 году из-за его критической роли в создании механической силы, необходимой для совместной помощи при движении и сопротивления на платформах экзоскелетов и роботов-реабилитаторов. Кроме того, существующая инфраструктура производства приводов, широкое знакомство с поставщиками и обширная оптимизация производственных затрат способствуют дальнейшему внедрению передовых технологий приводов на глобальных платформах устройств реабилитации.
Ожидается, что в сегменте систем управления и программного обеспечения будет наблюдаться самый быстрый CAGR в 17,9% с 2026 по 2033 год, что обусловлено растущей сложностью алгоритмов персонализации терапии и программных платформ удаленного мониторинга, интегрированных в роботизированные реабилитационные устройства. Производители используют передовую разработку программного обеспечения для улучшения настройки терапии, обеспечения отслеживания результатов на основе данных и поддержки непрерывного улучшения производительности устройств, тем самым ускоряя внедрение на платформах реабилитации следующего поколения.
- Возрастная группа пациентов
На основе возрастной группы пациентов глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на детский, взрослый и гериатрический. Сегмент взрослых доминировал на рынке с долей 51,36% в 2025 году из-за его предпочтения среди крупнейшей популяции пациентов, испытывающих инсульт, травмы спинного мозга и ортопедические состояния, требующие роботизированной реабилитационной терапии. Кроме того, налаженная разработка клинических протоколов, широкая стандартизация размера устройства и обширные данные о результатах лечения способствуют дальнейшему внедрению роботизированных реабилитационных устройств среди взрослых пациентов, в то время как сильные клинические данные повышают доверие врачей, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что в гериатрическом сегменте будет наблюдаться самый быстрый CAGR в 17,2% с 2026 по 2033 год, что обусловлено увеличением глобального старения населения и связанным с этим ростом инсульта, ортопедических и ограничивающих мобильность состояний среди пожилых пациентов. Поставщики медицинских услуг все чаще включают роботизированные реабилитационные устройства в протоколы гериатрической помощи для поддержки восстановления функциональной мобильности и снижения риска падения, тем самым ускоряя принятие в растущей популяции пожилых пациентов.
- Дистрибьюторский канал
На базе канала дистрибуции глобальный рынок роботизированных реабилитационных и экзоскелетных устройств сегментирован на прямые продажи и дистрибьюторов. Сегмент прямых продаж доминировал на рынке с долей 68,72% в 2025 году из-за его важной роли в обеспечении тесного сотрудничества между производителями устройств и больницами или реабилитационными центрами, требующими обширного обучения врачей, поддержки установки и постоянного технического обслуживания. Кроме того, установленные долгосрочные соглашения об обслуживании, прямые отношения клинической поддержки и интегрированные программы обучения способствуют дальнейшему внедрению устройств с прямым исходным кодом среди институциональных покупателей, в то время как сильные сети поддержки производителей улучшают доступность, надежность и доверие, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте дистрибьюторов самый быстрый CAGR составит 15,9% с 2026 по 2033 год, что обусловлено растущим спросом со стороны небольших реабилитационных клиник и поставщиков медицинских услуг на развивающихся рынках на доступные, поддерживаемые на региональном уровне источники устройств. Дистрибьюторы предлагают масштабируемые, экономически эффективные решения для небольших институциональных покупателей, предоставляя региональную техническую поддержку, услуги по установке и локализованные возможности обучения, повышая общую доступность рынка в различных медицинских учреждениях.
В каком регионе находится наибольшая доля рынка робототехники и экзоскелетов
- Северная Америка доминировала на рынке роботизированных реабилитационных и экзоскелетных устройств и составила наибольшую долю дохода в 38,64% в 2025 году, чему способствовала развитая инфраструктура реабилитационной медицины, сильная поддержка возмещения расходов на роботизированную терапию и присутствие известных производителей устройств.
- Регион также выигрывает от обширной клинической исследовательской деятельности, поддерживающей эффективность роботизированной реабилитации, широкого внедрения технологии персонализации терапии на основе ИИ и растущего использования роботизированных реабилитационных устройств в больницах, домашних условиях и исследовательских приложениях. Усиливающееся внимание к стандартизированным протоколам реабилитации, ориентированным на конкретные результаты, продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Роботизированная реабилитация и анализ рынка экзоскелетных устройств США
Рынок роботизированных реабилитационных и экзоскелетных устройств в США неуклонно растет, что обусловлено высоким уровнем заболеваемости инсультом и травмами спинного мозга, расширением поддержки возмещения расходов на роботизированную реабилитационную терапию и растущим внедрением платформ адаптивной терапии на основе ИИ среди ведущих реабилитационных центров. Растущее внедрение легких экзоскелетных устройств в клинических и домашних условиях значительно повышает спрос на рынке. Кроме того, растущие инвестиции в исследования и разработки в области реабилитационной робототехники, расширение сотрудничества между производителями устройств и академическими медицинскими центрами и быстрые инновации в продуктах позиционируют Соединенные Штаты как ведущий мировой рынок роботизированных реабилитационных и экзоскелетных устройств.
Канадская роботизированная реабилитация и анализ рынка экзоскелетных устройств
Рынок роботизированной реабилитации и экзоскелетов в Канаде быстро расширяется, что обусловлено старением населения, ростом числа случаев инсульта и травм спинного мозга и прогрессивной интеграцией здравоохранения в провинции. Мощные устройства нижних конечностей доминируют в клинических условиях для переподготовки походки. Рост еще больше ускоряется благодаря персонализированной терапии, основанной на ИИ, обратной связи с датчиками в реальном времени и расширяющемуся переходу к портативной нейрореабилитации на дому. Тем не менее, скорость принятия по-прежнему ограничена высокими капитальными затратами, ограниченным общественным охватом и строгими нормативными путями в провинциях.
Азиатско-Тихоокеанская робототехническая реабилитация и анализ рынка экзоскелетных устройств
Рынок роботизированной реабилитации и экзоскелетов в Азиатско-Тихоокеанском регионе является самым быстрорастущим в мире, что обусловлено быстрым старением населения, высокой заболеваемостью инсультом и расширением инфраструктуры здравоохранения. Китай лидирует по региональным доходам, в то время как Япония и Южная Корея стимулируют раннее коммерческое внедрение. Тренеры походки нижних конечностей доминируют в клинических условиях, но интеграция ИИ, биологическая обратная связь и портативная домашняя телереабилитация быстро расширяются. Основными проблемами, связанными с принятием решений, по-прежнему остаются высокие расходы на оборудование и фрагментированные региональные механизмы возмещения расходов.
Японская роботизированная реабилитация и анализ рынка экзоскелетных устройств
Японский рынок роботизированных реабилитационных и экзоскелетных устройств быстро расширяется благодаря быстрому старению населения страны, сильным производственным возможностям отечественной робототехники и увеличению государственной поддержки развития вспомогательной и реабилитационной робототехники. Реабилитационные центры и учреждения по уходу за престарелыми все чаще интегрируют экзоскелеты и роботизированные реабилитационные устройства в стандартные протоколы ухода. Постоянные достижения в области отечественных технологий робототехники и растущая государственная поддержка решений в области здравоохранения для пожилых людей способствуют дальнейшему росту рынка в Японии.
Китайская роботизированная реабилитация и анализ рынка экзоскелетных устройств
Китайский рынок роботизированной реабилитации и экзоскелетных устройств быстро расширяется, чему способствует рост заболеваемости инсультом, рост инвестиций в инфраструктуру здравоохранения и увеличение производственных мощностей отечественной робототехники. Больницы и реабилитационные центры все чаще интегрируют роботизированные реабилитационные платформы в стандартизированные программы терапии. Непрерывное расширение внутренней инфраструктуры производства устройств и растущая государственная поддержка развития индустрии медицинской робототехники способствуют дальнейшему росту рынка в Китае.
Какие ведущие компании на рынке роботизированной реабилитации и экзоскелетных устройств
Индустрия роботизированных реабилитационных и экзоскелетных устройств в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Ekso Bionics Holdings, Inc.(США)
- ReWalk Robotics Ltd.(Израиль)
- CYBERDYNE Inc.(Япония)
- Hocoma AG(Швейцария)
- Myomo, Inc.(США)
- Bionik Laboratories Corp. (США)
- Rex Bionics Ltd. (Новая Зеландия)
- Hyundai Motor Company (Южная Корея)
- Honda Motor Co., Ltd. (Япония)
- Toyota Motor Corporation (Япония)
- Panasonic Corporation (Япония)
- DIH Technology Ltd (Motek Medical) (Нидерланды)
- Фурье Интеллект (Сингапур)
- Wandercraft SAS (Франция)
- B-Temia Inc. (Канада)
- US Bionics, Inc. (SuitX) (США)
- German Bionic Systems GmbH (Германия)
- Ottobock SE & Co. KGaA (Германия)
- Корпорация Parker Hannifin (США)
- Restorative Therapies, Inc. (США)
- AlterG, Inc. (США)
- Tyromotion GmbH (Австрия)
- Reha Technology AG (Швейцария)
- Bioxtreme Ltd. (Израиль)
- Aretech LLC (США)
- Gogoa Mobility Robots (Испания)
Каковы последние разработки на рынке роботизированной реабилитации и экзоскелетных устройств
- В сентябре 2025 года Ekso Bionics запустила модернизированную экзоскелетную платформу для нижних конечностей, включающую усовершенствованную технологию адаптации к походке на основе ИИ, укрепляя свои позиции на рынке реабилитации после инсульта и травм спинного мозга.
- В феврале 2025 года ReWalk Robotics расширила производственные мощности экзоскелетов в Израиле, чтобы поддержать растущий спрос со стороны реабилитационных центров и клиентов по уходу за домом в Северной Америке и Европе.
- В ноябре 2025 года CYBERDYNE представила обновленную экзоскелетную платформу HAL, включающую улучшенные биоэлектрические датчики обнаружения сигналов, улучшающие реагирование на терапию для пациентов с серьезными нарушениями мобильности. Эта разработка укрепляет позиции CYBERDYNE на рынке неврологической реабилитации, предлагая врачам улучшенную точность в калибровке терапии.
- В октябре 2024 года компания Hocoma расширила свою линейку реабилитационных роботов Lokomat в Европе, включив дополнительные конфигурации педиатрического размера, улучшив доступность для молодых пациентов.
- В июне 2023 года Паркер Ханнифин сотрудничал с реабилитационным исследовательским институтом для совместной разработки алгоритмов управления экзоскелетом Indego следующего поколения, сочетая свой опыт в области робототехники с возможностями клинических исследований реабилитации института для поддержки улучшенных результатов лечения пациентов.
- В марте 2023 года Myomo получила нормативное разрешение на расширенную конфигурацию экзоскелета верхней конечности, предназначенную для пациентов с детским инсультом и неврологическими травмами, что позволило компании расширить доступ к реабилитации с помощью роботов для молодых пациентов, ранее не обслуживаемых устройствами взрослого размера.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











