


Global Satcom on the Move Market Segmentation, By Platform (Land, Airborne, and Maritime), By Frequency Band (Ku Band, Ka Band, X Band, L Band, C Band и другие), By Component (Hardware, Software, and Services), By Application (Command & Control (C2), Intelligence, Surveillance & Reconnaissance (ISR), Situational Awareance & Navigation Support, Disaster Response, Remote Operations & Asset Monitoring, and Commercial Mobility & In-Transit Connectivity), By End User (Government & Defense, Commercial Enterprises, and Emergency Response Agencies) Отраслевые тенденции и прогноз до 2033 года
Каков размер и обзор рынка Satcom on the Move
По данным Data Bridge Market Research Analysis Компания Satcom On The Move Market была оценена в...37,56 млрд долларов в 2025 годуи, по прогнозам, достигнет73,20 млрд долларов к 2033 годуРастущий в aCAGR 8,70% с 2026 по 2033 годНа рынке наблюдается сильный рост, обусловленный растущим спросом на бесперебойную высокоскоростную связь на движущихся платформах, быстрым расширением сетей оборонной связи и растущим внедрением спутниковых широкополосных услуг в коммерческом транспорте и морском секторе.
Растущая потребность в передаче данных в режиме реального времени в оборонных операциях, авиации и военно-морском флоте в значительной степени стимулирует принятие решений на ходу. Кроме того, увеличение развертывания подключенных транспортных средств, автономных систем и транспортных платформ с поддержкой IoT еще больше ускоряет спрос на надежные системы спутниковой связи, способные поддерживать бесперебойную связь в удаленных и мобильных средах.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):37,56 млрд долларов
- Ожидаемая рыночная стоимость (2033):$ 73,20 млрд.
- Прогноз CAGR (2026–2033):8.70%
- Ведущий регион в 2025 году:Северная Америка
- Самый быстрорастущий регион:Азиатско-Тихоокеанский регион
Ключевые тенденции рынка и перспективы
- Северная Америка доминировала на рынке спутниковой связи с наибольшей долей доходов в 39,8% в 2025 году, чему способствовали сильные программы модернизации оборонной связи, широкое внедрение передовых решений для спутниковой мобильности и широкое развертывание на авиационных, морских и наземных военных платформах.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые быстрым расширением программ модернизации обороны, растущей морской торговой деятельностью и растущим внедрением связанных авиационных систем в таких странах, как Китай, Япония и Индия.
- Сегмент Land занимал самую большую долю рынка в размере около 41,6% в 2025 году, чему способствовало увеличение развертывания систем спутниковой связи в военных транспортных средствах, коммерческих логистических парках и подключенных автономных транспортных системах. Растущий спрос на навигацию в режиме реального времени, координацию флота и безопасную оборонную связь еще больше усиливает внедрение наземных мобильных платформ. Растущая интеграция терминалов спутниковой связи в бронетехнику, системы общественного транспорта и автопарки дальнего следования также поддерживает доминирование сегмента. Увеличение оцифровки транспортных сетей и растущая потребность в бесперебойной связи в отдаленных районах еще больше повышают спрос.
- Согласно прогнозам, морской сегмент продемонстрирует самый быстрый рост на уровне CAGR в 9,4% с 2026 по 2033 год, что обусловлено расширением глобальной судоходной деятельности, увеличением спроса на мониторинг судов в режиме реального времени и растущим внедрением связанных морских и автономных морских технологий. Растущая зависимость от спутниковой связи для оптимизации маршрутов, отслеживания грузов и морских операций ускоряет расширение сегмента. Расширение морской деятельности по разведке нефти и газа и расширение глобальных торговых маршрутов еще больше усиливают принятие. Растущий спрос на услуги связи и высокоскоростной интернет на море также способствует росту.
- Сегмент Ku Band имел самую большую долю доходов на рынке в размере около 34,2% в 2025 году, что обусловлено широким использованием авиационной связи, морской связи и спутниковых услуг вещания из-за его сбалансированной производительности и глобальной доступности. Он предлагает надежную эффективность пропускной способности и умеренную устойчивость к погодным условиям, что делает его пригодным для мобильных приложений. Растущее внедрение развлекательных систем в полете и морской широкополосной связи еще больше способствует доминированию. Его зрелая инфраструктура и экономическая эффективность также способствуют проникновению на рынок.
- Сегмент Ka Band, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 11,2% с 2026 по 2033 год, что обусловлено растущим спросом на услуги спутниковой связи с высокой пропускной способностью, особенно в широкополосных приложениях, таких как связь в полете и передача оборонных данных. Расширение спутниковых сетей LEO и HTS еще больше ускоряет их внедрение. Растущая потребность в сверхскоростной передаче данных в автономных системах и приложениях наблюдения в режиме реального времени также способствует росту спроса. Увеличение инвестиций в спутниковые группировки следующего поколения укрепляет долгосрочные перспективы роста.
- Сегмент аппаратного обеспечения в 2025 году имел наибольшую долю выручки на рынке, примерно 56,9%, что обусловлено высоким спросом на антенны, терминалы и спутниковые модемы, используемые на платформах обороны, авиации и морской мобильности. Расширение развертывания прочных и компактных мобильных терминалов способствует дальнейшему росту. Непрерывные инновации в фазированных антенных системах повышают производительность движущихся платформ. Растущая потребность в легком, высокоэффективном аппаратном обеспечении связи также стимулирует принятие.
- Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост на уровне 10,6% с 2026 по 2033 год, что обусловлено растущим внедрением управляемых услуг спутниковой связи, сетевой интеграции и решений по техническому обслуживанию среди корпоративных и государственных пользователей. Организации все чаще используют аутсорсинг управления подключением для повышения эффективности и снижения операционной сложности. Растущий спрос на модели подключения на основе подписки еще больше увеличивает доходы от услуг. Расширение глобальных поставщиков спутниковых услуг также ускоряет рост сегмента.
- Сегмент Command & Control (C2) занимал самую большую долю рынка в 27,8% в 2025 году, чему способствовали сильные программы модернизации обороны и растущая потребность в безопасных системах связи на поле боя. Это позволяет принимать решения и координировать действия в режиме реального времени в распределенных военных подразделениях. Растущая геополитическая напряженность и программы оцифровки обороны еще больше поддерживают спрос. Расширение использования мобильных командных центров также усиливает внедрение.
- Сегмент коммерческой мобильности и подключения к транспорту, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 10,9% с 2026 по 2033 год, что обусловлено растущим спросом на широкополосную связь в авиационных, морских и связанных транспортных системах. Увеличение пассажирского спроса на бесперебойный доступ в Интернет является основным фактором роста. Расширение интеллектуальных систем логистики и управления автопарком способствует дальнейшему внедрению. Растущая зависимость от облачных корпоративных операций во время транзита ускоряет спрос.
- Сегмент «Правительство и оборона» занимал самую большую долю рынка в 52,3% в 2025 году за счет увеличения программ модернизации обороны, модернизации связи на поле боя и безопасного развертывания мобильной спутниковой сети. Значительные бюджетные ассигнования на военную коммуникационную инфраструктуру способствуют дальнейшему росту. Растущая потребность в зашифрованных и устойчивых системах связи также способствует внедрению. Интеграция мультидоменных операций на сухопутных, воздушных и морских платформах усиливает доминирование сегмента.
- Сегмент коммерческих предприятий, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 9,8% с 2026 по 2033 год, что обусловлено растущим внедрением спутниковой связи в авиации, морской логистике и связанных транспортных экосистемах. Расширение цифровой трансформации в различных отраслях промышленности увеличивает зависимость от непрерывной связи. Рост логистических решений с поддержкой IoT и интеллектуальных мобильных решений еще больше поддерживает спрос. Растущий спрос на глобальный охват в удаленных бизнес-операциях также ускоряет внедрение.
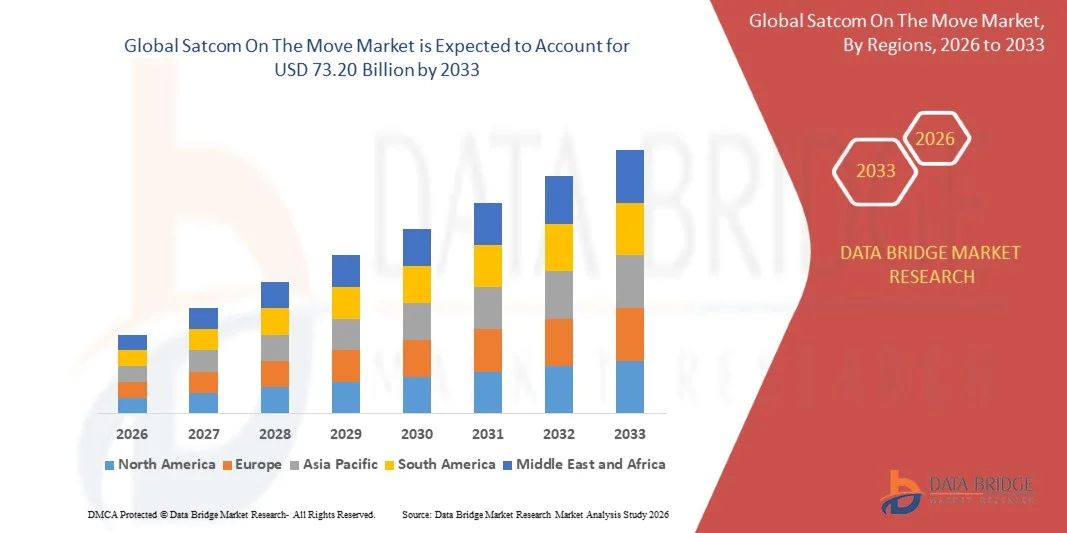
Сфера охвата и Satcom в сегментации рынка
|
Атрибуты |
Satcom в движении ключевые рыночные идеи |
|
Сегменты покрыты |
•ПлатформаНаземные, воздушные и морские •По частотной полосеKu Band, Ka Band, X Band, L Band, C Band и другие •Компонент: Аппаратные средства, программное обеспечение и услуги •С помощью приложенияКомандование и управление (C2), разведка, наблюдение и разведка (ISR), ситуационная осведомленность и навигационная поддержка, реагирование на стихийные бедствия, удаленные операции и мониторинг активов, а также коммерческая мобильность и связь в транзите •Конечный пользовательПравительство и оборона, коммерческие предприятия и агентства реагирования на чрезвычайные ситуации |
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке Satcom в движении
Тенденция: рост высокоскоростной мобильной связи и многоорбитальных систем спутниковой связи
Растущий спрос на бесперебойную широкополосную связь на движущихся платформах в секторах обороны, авиации, морского и наземного транспорта. Традиционные системы связи сталкиваются с ограничениями в охвате, задержке и надежности, что приводит к переходу к передовым решениям на ходу, которые интегрируют спутниковые сети GEO, MEO и LEO для обеспечения непрерывного подключения в режиме реального времени в удаленных и мобильных средах.
В современных оборонных операциях вооруженные силы все чаще развертывают терминалы спутниковой связи в бронетехнике, морских судах и бортовых платформах, например, программы НАТО и Министерства обороны США, объединяющие многоорбитальные системы спутниковой связи для связи на поле боя, чтобы обеспечить безопасную связь командования и управления и обмен разведданными в режиме реального времени между распределенными подразделениями. В коммерческой авиации авиакомпании расширяют услуги связи в полете для поддержки спроса на широкополосную связь для пассажиров и обмена оперативными данными, повышая эффективность полетов и качество обслуживания клиентов благодаря непрерывной спутниковой связи.
Быстрое расширение связанных морских флотов и автономных систем судоходства также увеличивает спрос на надежные системы спутниковой связи, способные поддерживать навигацию, мониторинг грузов и управление флотом в режиме реального времени на глобальных морских маршрутах. Кроме того, службы реагирования на чрезвычайные ситуации и агентства по борьбе со стихийными бедствиями продолжают полагаться на мобильные системы спутниковой связи для бесперебойной связи в отдаленных или поврежденных инфраструктурой регионах, например, во время крупномасштабных операций по ликвидации наводнений и землетрясений в Азиатско-Тихоокеанском регионе и Северной Америке. Растущая валидация отрасли до 2025 года, включающая в себя терминалы спутниковой связи на основе НОО, показала снижение задержки почти на 40-60% по сравнению с традиционными системами только на ГЭО в условиях эксплуатации в открытом море.
Satcom в динамике рынка
Ключевой драйвер рынка: растущий спрос на бесшовные соединения в сетях обороны, авиации и морской мобильности
Отрасли промышленности и правительственные учреждения во всем мире сталкиваются с растущими оперативными потребностями в связи в режиме реального времени, что обусловлено модернизацией систем обороны, расширением глобальных авиационных сетей и ростом международной морской торговли. Высокоскоростная, безопасная и бесперебойная передача данных становится критически важной для критически важных операций, координации флота и обслуживания пассажиров.
Организации обороны все чаще используют передовые системы спутниковой связи для поддержки мобильных командных центров, беспилотных систем и тактических транспортных средств. Например, программы военной модернизации США и аналогичные инициативы в Европе расширяют использование терминалов SATCOM в боевых условиях для обеспечения устойчивой связи в оспариваемых условиях.
Аналогичным образом, авиационный сектор интегрирует спутниковые широкополосные решения для повышения возможностей развлечений в полете, оперативного мониторинга и прогнозного обслуживания. Морские отрасли также внедряют системы спутниковой связи для отслеживания судов, оптимизации маршрутов и мониторинга грузов в режиме реального времени, особенно на дальних морских путях в Атлантическом и Тихом океанах, что усиливает глобальный спрос на надежную мобильную спутниковую связь.
Ключевое ограничение / проблема: высокие затраты на развертывание и ограничения задержки сигнала в сложных средах
Системы Satcom на ходу требуют значительных капиталовложений в спутниковые терминалы, антенные системы и услуги подключения на основе подписки, создавая проблемы доступности для малых и средних операторов. Высокие затраты на инфраструктуру и сложные требования к установке ограничивают принятие в чувствительных к затратам сегментах коммерческого транспорта и логистики.
Кроме того, нарушение сигнала в плотных городских условиях, туннелях и экстремальных погодных условиях может повлиять на надежность подключения, особенно для высокоскоростных мобильных платформ. Проблемы с задержкой в системах на основе GEO также снижают производительность для приложений реального времени, таких как автономная навигация и высокочастотные торговые коммуникации.
Рыночные исследования показывают, что затраты на установку и интеграцию спутниковых терминалов могут составлять значительную часть общих расходов на связь с воздушным флотом, особенно в авиации и обороне, что подчеркивает необходимость оптимизации затрат и спутниковых групп следующего поколения с низкой задержкой.
Ключевые возможности рынка: расширение созвездий НОО и связанных с ними экосистем мобильности
Современные транспортные системы, оборонные платформы и сети промышленной мобильности все чаще требуют решений спутниковой связи с высокой пропускной способностью и низкой задержкой для поддержки инициатив по обмену данными в режиме реального времени и цифровой трансформации. Традиционные спутниковые системы дополняются быстро расширяющимися созвездиями LEO, которые значительно улучшают охват и производительность для мобильных пользователей.
Телекоммуникационные и спутниковые операторы все чаще инвестируют в сети на основе НОО, например, глобальные группировки, такие как Starlink и OneWeb, расширяя охват морских, авиационных и удаленных промышленных операций, обеспечивая высокоскоростную связь в ранее недостаточно обслуживаемых регионах. В коммерческих перевозках подключенные грузовики и логистические парки внедряют решения для оптимизации маршрутов, отслеживания автопарка и прогнозного обслуживания.
Кроме того, достижения в области технологии фазированных антенн, оптимизации сети на основе ИИ и гибридной интеграции наземных спутников повышают эффективность системы и снижают операционную сложность. Масштабные программы развертывания 2025 года в морском и авиационном секторах в Северной Америке и Европе сообщили об улучшении доступности связи, превышающем 95-99% на трансокеанских маршрутах с использованием многоорбитальных спутниковых архитектур.
Как сегментируется рынок Satcom в движении
Рынок сегментирован на основе платформы, полосы частот, компонента, приложения и конечного пользователя.
- ByПлатформа
На основе платформы, сатком на движущемся рынке сегментируется на сухопутный, воздушно-десантный и морской. Сегмент Land занимал самую большую долю рынка в размере около 41,6% в 2025 году, чему способствовало увеличение развертывания систем спутниковой связи в военных транспортных средствах, коммерческих логистических парках и подключенных автономных транспортных системах. Растущий спрос на навигацию в режиме реального времени, координацию флота и безопасную оборонную связь еще больше усиливает внедрение наземных мобильных платформ. Растущая интеграция терминалов спутниковой связи в бронетехнику, системы общественного транспорта и автопарки дальнего следования также поддерживает доминирование сегмента. Увеличение оцифровки транспортных сетей и растущая потребность в бесперебойной связи в отдаленных районах еще больше повышают спрос.
Согласно прогнозам, морской сегмент продемонстрирует самый быстрый рост на уровне CAGR в 9,4% с 2026 по 2033 год, что обусловлено расширением глобальной судоходной деятельности, увеличением спроса на мониторинг судов в режиме реального времени и растущим внедрением связанных морских и автономных морских технологий. Растущая зависимость от спутниковой связи для оптимизации маршрутов, отслеживания грузов и морских операций ускоряет расширение сегмента. Расширение морской деятельности по разведке нефти и газа и расширение глобальных торговых маршрутов еще больше усиливают принятие. Растущий спрос на услуги связи и высокоскоростной интернет на море также способствует росту.
- По частотной полосе
На основе полосы частот рынок сегментирован на Ku Band, Ka Band, X Band, L Band, C Band и другие. Сегмент Ku Band имел самую большую долю доходов на рынке в размере около 34,2% в 2025 году, что обусловлено широким использованием авиационной связи, морской связи и спутниковых услуг вещания из-за его сбалансированной производительности и глобальной доступности. Он предлагает надежную эффективность пропускной способности и умеренную устойчивость к погодным условиям, что делает его пригодным для мобильных приложений. Растущее внедрение развлекательных систем в полете и морской широкополосной связи еще больше способствует доминированию. Его зрелая инфраструктура и экономическая эффективность также способствуют проникновению на рынок.
Сегмент Ka Band, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 11,2% с 2026 по 2033 год, что обусловлено растущим спросом на услуги спутниковой связи с высокой пропускной способностью, особенно в широкополосных приложениях, таких как связь в полете и передача оборонных данных. Расширение спутниковых сетей LEO и HTS еще больше ускоряет их внедрение. Растущая потребность в сверхскоростной передаче данных в автономных системах и приложениях наблюдения в режиме реального времени также способствует росту спроса. Увеличение инвестиций в спутниковые группировки следующего поколения укрепляет долгосрочные перспективы роста.
- Компонент
На основе компонента рынок сегментирован на аппаратное обеспечение, программное обеспечение и услуги. Сегмент аппаратного обеспечения в 2025 году имел наибольшую долю выручки на рынке, примерно 56,9%, что обусловлено высоким спросом на антенны, терминалы и спутниковые модемы, используемые на платформах обороны, авиации и морской мобильности. Расширение развертывания прочных и компактных мобильных терминалов способствует дальнейшему росту. Непрерывные инновации в фазированных антенных системах повышают производительность движущихся платформ. Растущая потребность в легком, высокоэффективном аппаратном обеспечении связи также стимулирует принятие.
Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост на уровне 10,6% с 2026 по 2033 год, что обусловлено растущим внедрением управляемых услуг спутниковой связи, сетевой интеграции и решений по техническому обслуживанию среди корпоративных и государственных пользователей. Организации все чаще используют аутсорсинг управления подключением для повышения эффективности и снижения операционной сложности. Растущий спрос на модели подключения на основе подписки еще больше увеличивает доходы от услуг. Расширение глобальных поставщиков спутниковых услуг также ускоряет рост сегмента.
- С помощью приложения
На основе применения рынок сегментирован на командно-контрольную (C2), разведку, наблюдение и разведку (ISR), ситуационную осведомленность и навигационную поддержку, реагирование на стихийные бедствия, удаленные операции и мониторинг активов и коммерческую мобильность и связь в транзите. Сегмент Command & Control (C2) занимал самую большую долю рынка в 27,8% в 2025 году, чему способствовали сильные программы модернизации обороны и растущая потребность в безопасных системах связи на поле боя. Это позволяет принимать решения и координировать действия в режиме реального времени в распределенных военных подразделениях. Растущая геополитическая напряженность и программы оцифровки обороны еще больше поддерживают спрос. Расширение использования мобильных командных центров также усиливает внедрение.
Сегмент коммерческой мобильности и подключения к транспорту, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 10,9% с 2026 по 2033 год, что обусловлено растущим спросом на широкополосную связь в авиационных, морских и связанных транспортных системах. Увеличение пассажирского спроса на бесперебойный доступ в Интернет является основным фактором роста. Расширение интеллектуальных систем логистики и управления автопарком способствует дальнейшему внедрению. Растущая зависимость от облачных корпоративных операций во время транзита ускоряет спрос.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на правительственные и оборонные, коммерческие предприятия и агентства по реагированию на чрезвычайные ситуации. Сегмент «Правительство и оборона» занимал самую большую долю рынка в 52,3% в 2025 году за счет увеличения программ модернизации обороны, модернизации связи на поле боя и безопасного развертывания мобильной спутниковой сети. Значительные бюджетные ассигнования на военную коммуникационную инфраструктуру способствуют дальнейшему росту. Растущая потребность в зашифрованных и устойчивых системах связи также способствует внедрению. Интеграция мультидоменных операций на сухопутных, воздушных и морских платформах усиливает доминирование сегмента.
Сегмент коммерческих предприятий, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 9,8% с 2026 по 2033 год, что обусловлено растущим внедрением спутниковой связи в авиации, морской логистике и связанных транспортных экосистемах. Расширение цифровой трансформации в различных отраслях промышленности увеличивает зависимость от непрерывной связи. Рост логистических решений с поддержкой IoT и интеллектуальных мобильных решений еще больше поддерживает спрос. Растущий спрос на глобальный охват в удаленных бизнес-операциях также ускоряет внедрение.
В каком регионе самая большая доля Satcom на рынке
Северная Америка Satcom на рынке Insight
Северная Америка доминировала на рынке спутниковой связи с наибольшей долей доходов в 39,8% в 2025 году, чему способствовали сильные программы модернизации оборонной связи, широкое внедрение передовых решений для спутниковой мобильности и широкое развертывание на авиационных, морских и наземных военных платформах. Регион выигрывает от раннего внедрения спутниковых созвездий LEO, развитой инфраструктуры связи и сильных инвестиций в безопасные мобильные широкополосные системы. Растущий спрос на связь в реальном времени в оборонных операциях, коммерческой авиации и логистических флотах еще больше усиливает рост рынка в США и Канаде.
Американский Satcom в движении рынка Insight
Американская спутниковая связь на рынке перемещения захватила самую большую долю дохода в 2025 году в Северной Америке, обусловленную крупномасштабными модернизациями оборонной связи, быстрым внедрением многоорбитальных спутниковых сетей и сильной интеграцией мобильных спутниковых систем в военных транспортных средствах, самолетах и военно-морском флоте. Растущий спрос на безопасную связь на поле боя, передачу ISR в режиме реального времени и подключенные оборонные платформы способствует дальнейшему расширению рынка. Кроме того, увеличение развертывания услуг связи в полете и связанных морских операций укрепляет позиции США на рынке.
Европа Satcom в движении рынка
Ожидается, что европейский сатком на движущемся рынке будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, в основном за счет растущих инициатив по модернизации обороны, расширения связи с коммерческой авиацией и увеличения инвестиций в инфраструктуру морской связи. Регион сосредоточен на укреплении безопасных трансграничных систем связи и улучшении спутниковых мобильных решений для транспорта и реагирования на чрезвычайные ситуации. Растущее внедрение услуг связи на основе LEO и государственных спутниковых программ еще больше ускоряет расширение рынка.
Британский Satcom в Move Market Insight
Ожидается, что британский спутниковый коммутатор на движущемся рынке будет наблюдать сильный рост с 2026 по 2033 год, обусловленный увеличением модернизации оборонной связи, ростом спроса на связь в полете и расширением морских спутниковых систем связи. Сильный аэрокосмический и оборонный сектор страны активно интегрирует передовые решения для безопасной и устойчивой мобильной связи. Кроме того, растущее внедрение подключенных транспортных систем и интеллектуальных логистических сетей способствует дальнейшему росту рынка.
Немецкая Satcom в обзоре рынка
Ожидается, что немецкий сатком на рынке будет наблюдать устойчивый рост с 2026 по 2033 год, чему будет способствовать увеличение инвестиций в системы оборонной связи, решения для промышленной мобильности и приложения для морской связи. Упор на технологические инновации и безопасную инфраструктуру связи способствует внедрению как в государственном, так и в коммерческом секторах. Растущее использование спутниковой связи в логистических флотах и транспортных сетях также способствует расширению рынка.
Азиатско-тихоокеанский Satcom в обзоре рынка
Ожидается, что Азиатско-тихоокеанский сатком на движущемся рынке будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые быстрым расширением программ модернизации обороны, растущей морской торговой деятельностью и растущим внедрением связанных авиационных систем в таких странах, как Китай, Япония и Индия. В регионе наблюдается высокий спрос на мобильную спутниковую связь в секторах транспорта, логистики и реагирования на чрезвычайные ситуации. Правительственные инициативы по развитию цифровой связи и умной транспортной инфраструктуры еще больше ускоряют рост рынка.
Японский Satcom в обзоре рынка
Ожидается, что с 2026 по 2033 год рынок спутниковой связи в Японии будет значительно расти за счет внедрения передовых коммуникационных технологий в оборонных системах, морских операциях и коммерческой авиации. Акцент страны на высокотехнологичных решениях для мобильности и устойчивой к стихийным бедствиям коммуникационной инфраструктуре стимулирует спрос на надежную спутниковую связь. Интеграция спутниковых систем с автономным транспортом и платформами с поддержкой IoT еще больше способствует расширению рынка.
Китайская Satcom в обзоре рынка
Китайская спутниковая связь на рынке перевозок составила наибольшую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым расширением сетей связи в области обороны, сильным ростом морской логистики и увеличением развертывания спутниковой связи в коммерческих транспортных системах. Ориентация страны на создание передовых спутниковых созвездий и инфраструктуры умной мобильности значительно стимулирует освоение рынка. Растущий спрос на связь в реальном времени в авиации, судоходстве и оборонных приложениях еще больше укрепляет позиции Китая на рынке.
Лучшие компании на рынке Satcom on the Move
Отрасль Satcom On The Move в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Группа компаний Thales(Франция)
•L3Harris Technologies, Inc.(США)
•Collins Aerospace — компания Raytheon Technologies(США)
•Компания Honeywell Aerospace(США)
Cobham Satcom (Великобритания)
• SES S.A. (Люксембург)
Intelsat (США)
Eutelsat Group (Франция)
Hughes Network Systems (США)
Inmarsat Global Limited (Великобритания)
Airbus Defence and Space (Франция)
Гилатские спутниковые сети (Израиль)
Kratos Defense & Security Solutions (США)
KVH Industries, Inc. (США)
Последние события в Satcom на рынке
- В октябре 2025 года OneWeb представила легкий переносной терминал спутниковой антенны весом 9 кг в качестве разработки, направленной на укрепление тактической связи на поле боя для сил обороны. Решение предназначено для обеспечения высокоскоростной связи с низкой задержкой до 195 Мбит/с с использованием спутниковой группировки LEO. Ожидается, что это повысит мобильность, быстрое развертывание и безопасную связь для военнослужащих, работающих в отдаленных и враждебных условиях. Инновация усиливает внедрение портативных решений для саткомов и повышает конкурентное давление на рынке оборонной связи за счет продвижения миниатюрных технологий терминалов LEO.
- В сентябре 2025 года Orbit Communication Systems запустила терминал MPT30Ka Satcom On-The-Move в качестве инновационного продукта, предназначенного для компактных военных транспортных средств и морских приложений развертывания. Терминал поддерживает многоорбитальное соединение в сетях GEO, MEO, HEO и LEO, обеспечивая бесперебойную связь в различных операционных средах. Ожидается, что он улучшит гибкость миссии, повысит надежность данных и поддержит операции управления в режиме реального времени. Разработка усиливает спрос на интероперабельные многоорбитальные спутниковые системы и ускоряет модернизацию оборонной инфраструктуры мобильной связи.
- В июле 2025 года Station Satcom вступила в стратегическое партнерство с Eutelsat в качестве инициативы по сотрудничеству для интеграции спутниковых услуг OneWeb LEO в портфолио морских коммуникаций. Эта разработка ориентирована на предоставление гибридных решений спутниковой связи для глобального судоходства и морских операций. Ожидается, что он улучшит широкополосное покрытие океанских маршрутов, повысит эффективность отслеживания судов и поддержит системы управления флотом в режиме реального времени. Партнерство способствует ускорению внедрения морской связи на основе LEO и укрепляет предложения гибридных услуг спутниковой связи на мировом рынке.
- В июле 2024 года французское агентство по оборонным закупкам заключило контракт с Thales в качестве инициативы по закупкам 30 наземных терминалов SATCOM Syracuse IV в рамках программы развертывания бронетранспортеров Neptune. Системы предназначены для расширения безопасных узлов связи на поле боя для французской армии. Ожидается, что развертывание улучшит тактическую координацию, улучшит обмен данными в режиме реального времени и укрепит оперативную устойчивость в миссиях обороны. Эта разработка усиливает спрос на передовую военную спутниковую инфраструктуру и поддерживает модернизацию европейских систем связи для обороны.
- В мае 2024 года Airbus провел демонстрацию технологии в качестве инициативы по развитию, демонстрирующей спутниковую связь с низкой задержкой с использованием созвездия LEO OneWeb на движущемся транспортном средстве в Финляндии. Испытание подтвердило стабильную связь для государственных и корпоративных пользователей, работающих в отдаленных и ограниченных инфраструктурой регионах. Ожидается, что это повысит доверие к решениям мобильности на основе LEO и поддержит более широкое внедрение в приложениях для защиты и реагирования на чрезвычайные ситуации. Демонстрация усиливает валидацию рынка для следующего поколения спутниковых технологий и ускоряет интеграцию сетей LEO в экосистемы мобильной связи.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











