


Глобальный сегмент рынка однорежимных оптических приемопередатчиков по форм-фактору (SFF & SFP, SFP + & SFP28, QSFP + & QSFP28 и QSFP-DD & OSFP), скорости передачи данных (до 25G, 25G до 100G, 200G до 400G и 800G и выше), расстояния (до 2 км, 2 км до 40 км и выше 40 км), приложения (центры данных и облако, кластеры AI & HPC, Telecom & 5G и Enterprise & Others) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка однорежимных оптических трансиверов и темпы роста
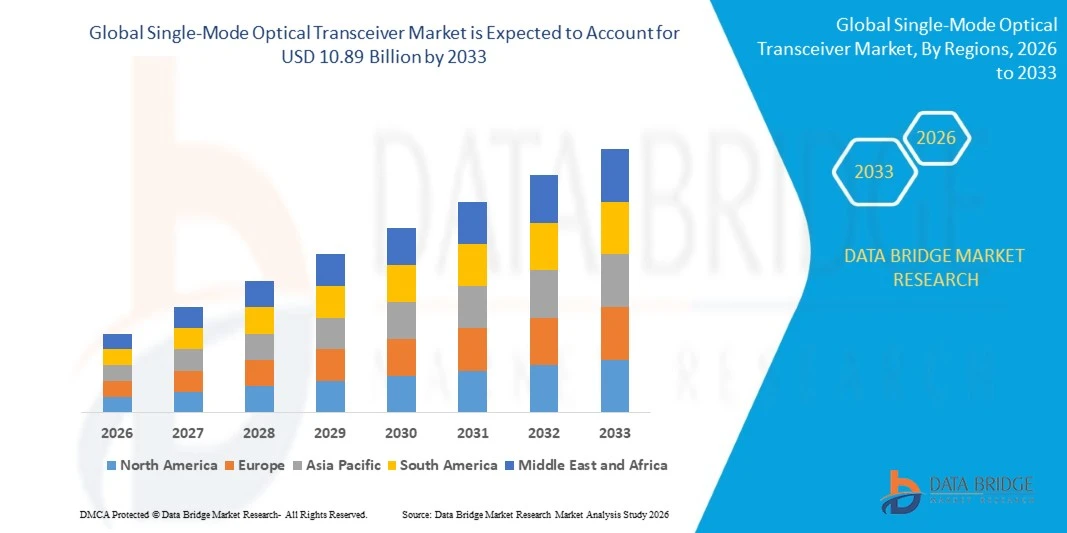
- Согласно анализу Data Bridge Market Research, рынок однорежимных оптических приемопередатчиков был оценен как один из самых популярных.5,08 млрд долларов в 2025 годуи, по прогнозам, достигнет10,89 млрд долларов к 2033 годуРастущий в aCAGR 10.00% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим спросом на высокоскоростную связь, увеличением строительства центров обработки данных ИИ и облаков и расширением обновлений до сетей 5G, оптоволокна и метро.
- Растущий сдвиг в сторону линий 400G, 800G и 1,6T, кремниевой фотоники и энергоэффективной подключаемой оптики в сочетании с растущим спросом на более длительный охват и более низкую задержку поддерживают принятие на рынке. Однорежимные приемопередатчики применяются через межсоединения центров обработки данных, телекоммуникационную магистраль, сети кампуса и кластеры ИИ, предлагая операторам большую пропускную способность и охват через однорежимные оптические приемопередатчики, оптические приемопередатчики и модули кремниевой фотоники, которые преобразуют электрические сигналы в свет.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $5,08 млрд.
- Ожидаемая рыночная стоимость (2033): 10,89 млрд долларов США
- Прогноз CAGR (2026–2033): 10,00%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка однорежимных оптических трансиверов
- Азиатско-Тихоокеанский регион доминировал на рынке однорежимных оптических приемопередатчиков с самой большой долей выручки в 38,10% в 2025 году, чему способствовало крупное производство оптических модулей в Китае, сильные инвестиции в телекоммуникационные сети и растущая пропускная способность центров обработки данных.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 12,20% с 2026 по 2033 год, чему способствуют гипермасштабное расширение центров обработки данных ИИ, крупные инвестиции в облако и спрос на оптику 800G и 1,6T.
- Сегмент SFP+ и SFP28 возглавил рынок с долей 31,80% в 2025 году, что обусловлено широкой установленной базой, низкой стоимостью и широким использованием в корпоративных сетях, доступе и телекоммуникационных сетях.
- QSFP-DD и OSFP являются наиболее быстро растущими форм-факторами, прогнозируемыми для регистрации CAGR в 16,40%, что отражает растущий спрос на высокоплотные ссылки 400G, 800G и 1,6T в кластерах ИИ.
- Сегмент 25G-100G доминировал в категории скорости передачи данных с долей дохода 41,50% в 2025 году, во главе с крупными развертываниями в центрах обработки данных, мобильных магистральных и корпоративных сетях.
- На долю дата-центров и облачных вычислений в 2025 году приходилось 46,30% рынка, что было предпочтительнее для крупных коммутационных портов, каналов с коротким и средним доступом и частых обновлений.
- Сегмент кластеров AI & HPC является самым быстрорастущим приложением с CAGR 19,40%, обусловленным сетями GPU, масштабируемыми тканями и рекордным спросом на оптику 800G.
Сфера охвата и сегментация рынка однорежимных оптических приемопередатчиков
|
Атрибуты |
Однорежимный оптический трансивер Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке однорежимных оптических трансиверов
- Однорежимные оптические приемопередатчики все чаще поднимаются по скоростной лестнице с 400G до 800G и 1,6T, используя кремниевую фотонику, передовые лазеры и комбинированные подходы для снижения мощности и стоимости за бит.
- Например, в сентябре 2026 года Coherent расширила свой портфель подключаемых оптических систем для поддержки высокопроизводительных 800G ZR / ZR +. Ссылки на дата-центры
- Кремниевая фотоника набирает обороты, поскольку производители модулей используют фотонные интегральные схемы для уменьшения количества компонентов, повышения производительности и снижения энергопотребления в высокообъемных приемопередатчиках центров обработки данных.
- Гипермасштаберы и производители модулей все чаще сотрудничают, поскольку покупатели сравнивают модули по мощности на бит, надежности, совместимости, безопасности поставок и способности масштабировать производство для развертывания ИИ.
- Например, в марте 2026 года OpenLight объявила о своих первых заказах на производство лазерных интегральных схем 800G и 1,6T.
- Поскольку кластеры ИИ, линии 1.6T и 3.2T, кремниевая фотоника и совместно упакованная оптика продолжают развиваться, ожидается, что однорежимные оптические приемопередатчики расширятся за пределы подключаемых модулей в интегрированные сверхплотные межсоединения.
Каковы основные драйверы рынка однорежимных оптических трансиверов
- Быстрый рост обучения ИИ и кластеров выводов значительно увеличил спрос на оптические связи, которые перемещают огромные объемы данных между серверами, коммутаторами и стойками с низкой задержкой.
- Например, в марте 2026 года Marvell расширила свой портфель оптических DSP емкостью 1,6 Т для повышения производительности, энергоэффективности и надежности оптической линии связи.
- Hyperscalers, телекоммуникационные операторы, предприятия и исследовательские сети используют однорежимные приемопередатчики для поддержки более высокой пропускной способности, более длительного охвата, меньшей мощности на бит и более гибких сетевых конструкций.
- Например, в августе 2026 года, согласно финансовым результатам Lumentum за 2026 финансовый год, компания сообщила о чистой выручке в размере 3,01 миллиарда долларов США и заявила, что по мере роста вычислительных нагрузок ИИ архитекторы центров обработки данных обращаются к оптическим каналам в качестве основного средства связи и важности оптики в крупных кластерах.
- Благодаря тому, что гипермасштаберы берут на себя многолетние инвестиции в инфраструктуру ИИ и модернизируют волоконные сети, однорежимные оптические приемопередатчики могут получить более широкую квалификацию, объемные заказы и долгосрочные соглашения о поставках.
Какие факторы препятствуют росту рынка однорежимных оптических трансиверов
- Однорежимные трансиверы сталкиваются с интенсивной ценовой конкуренцией и быстрыми технологическими изменениями, которые сжимают маржу и быстро устаревают старые продукты, особенно для поставщиков с ограниченным масштабом.
- Например, в марте 2026 года Taclink запустила однорежимный оптический приемопередатчик OSFP DR8 объемом 1,6 Т, предназначенный для передачи на расстояния до 500 метров.
- Эта динамика цен может снизить маржу для небольших поставщиков, в то время как большие потребности в капитале для лазеров, фотонных чипов и испытательного оборудования могут ограничить возможность инвестировать в новые поколения.
- Ограничения на поставку фосфатных лазеров индия и усовершенствованной упаковки, торговые ограничения на высокоскоростную оптику и строгие квалификационные циклы с гипермасштаберами еще больше ограничивают рост, требуя от поставщиков инвестиций в мощности, диверсифицированный поиск и длительные программы проверки, которые могут увеличить затраты.
- Сочетание ценовой конкуренции, капиталоемкости, ограничений предложения и торговых и квалификационных рисков может сдерживать рост среди мелких поставщиков и чувствительных к затратам покупателей.
Как сегментируется рынок однорежимных оптических трансиверов
Рынок однорежимных оптических приемопередатчиков сегментирован на основе форм-фактора, скорости передачи данных, расстояния и применения.
- По форме фактор
На основе форм-фактора рынок однорежимных оптических приемопередатчиков сегментирован на SFF & SFP, SFP + & SFP28, QSFP + & QSFP28 и QSFP-DD & OSFP. Сегмент SFP+ и SFP28 доминировал на рынке с долей 31,80% в 2025 году, чему способствовали его широкая установленная база, низкая стоимость и широкое использование в корпоративных, доступных и телекоммуникационных сетях. Эти модули поддерживают соединения 10G и 25G по одномодовому волокну. Они компактны, горячо подключаемы и совместимы с большим диапазоном коммутаторов и маршрутизаторов. Установленные соглашения с несколькими источниками облегчают их получение от многих поставщиков. Устойчивое повышение скорости и большой спрос на замену продолжают укреплять лидерство сегмента. Поставщики также предлагают версии с промышленной температурой и расширенным охватом для более суровых условий.
Сегмент QSFP-DD & OSFP, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 16,40% с 2026 по 2033 год, что обусловлено растущим спросом на высокоплотные ссылки 400G, 800G и 1,6T в кластерах ИИ. Эти форм-факторы поддерживают больше полос на модуль и более высокую плотность поверхности. Производители коммутаторов разрабатывают платформы для гипермасштабных сетей. Достижения в области теплового дизайна и энергоэффективности улучшают практичность. Стоимость, тепло и совместимость остаются важными факторами. Поставщики также разрабатывают варианты жидкостного охлаждения и малой мощности для плотного развертывания.
- По данным Data Rate
На основе скорости передачи данных рынок однорежимных оптических приемопередатчиков сегментирован до 25G, 25G до 100G, 200G до 400G и 800G и выше. Сегмент 25G-100G доминировал на рынке с долей 41,50% в 2025 году, чему способствовали крупные развертывания в центрах обработки данных, мобильных магистральных и корпоративных сетях. Эти скорости обеспечивают сильный баланс стоимости, мощности и пропускной способности. Многие существующие сети по-прежнему используют 100G в качестве основного строительного блока. Зрелые цепочки поставок сохраняют цены конкурентоспособными. Продолжающееся использование в телекоммуникациях и модернизации предприятий продолжает укреплять лидерство сегмента. Производители также предлагают варианты для более длительного охвата и различных температурных диапазонов для удовлетворения многих потребностей сети.
Сегмент 800G и выше, по прогнозам, зарегистрирует самый быстрый рост на CAGR 18,20% с 2026 по 2033 год, чему способствуют кластерные сети AI, более высокий радикс коммутаторов и растущая пропускная способность на сервер. Гипермасштаберы быстро переходят на 800G, а 1.6T начинает поставляться. Кремниевая фотоника и передовые EML помогают контролировать мощность. Производители модулей расширяют возможности для этих продуктов. Потребление энергии, доходность и стоимость остаются важными соображениями. Клиенты также подталкивают поставщиков к более быстрой квалификации и стабильному поставке лазеров и чипов для водителей.
- На расстоянии
На основе расстояния рынок однорежимных оптических приемопередатчиков сегментирован до 2 км, от 2 км до 40 км и выше 40 км. До 2-километровый сегмент доминировал на рынке с долей 55,30% в 2025 году, чему способствовали большие объемы связей между центрами обработки данных и между ними. Однорежимное волокно поддерживает более высокие скорости и большую длину, чем многорежимное. Кластеры ИИ кампусного масштаба все чаще используют один режим для охвата и защиты в будущем. Такие стандарты, как оптика DR и FR, служат для этих ссылок. Установившаяся практика развертывания продолжает укреплять лидерство этого сегмента. Растущее использование параллельной однорежимной оптики также помогает поддерживать высокие скорости при низких затратах.
Сегмент от 2 км до 40 км, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 10,60% с 2026 по 2033 год, поддерживаемый сетями метро, межсетевыми центрами обработки данных и транспортом 5G. Операторы модернизируют сети доступа и агрегации с помощью высокоскоростной оптики. Распределенные кампусы центров обработки данных нуждаются в соединениях на несколько километров. Когерентные и прямые варианты обнаружения предлагают различные затраты и достигают компромиссов. Мощность, дисперсия и стоимость остаются важными факторами проектирования. Рост краевых центров обработки данных и облачных рампов также добавляет связи в ареале метро.
- С помощью приложения
На основе применения рынок однорежимных оптических приемопередатчиков сегментирован на центры обработки данных и облака, кластеры AI & HPC, телекоммуникации и 5G, а также предприятия и другие. Сегмент центров обработки данных и облачных вычислений доминировал на рынке с долей 46,30% в 2025 году, чему способствовали огромные объемы коммутационных портов, короткие и средние линии связи и частые обновления. Облачные провайдеры развертывают большое количество приемопередатчиков через слои листьев, позвоночника и межсоединений. Стандартизированные конструкции и объемные закупки поддерживают стабильные объемы. Тесные отношения между производителями модулей и гипермасштаберами продолжают укреплять лидерство в этом сегменте. Сильный спрос на циклы обновления также помогает поставщикам поддерживать стабильные объемы в разных поколениях продуктов.
Сегмент кластеров AI & HPC, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 19,40% с 2026 по 2033 год, что обусловлено сетями GPU, масштабируемыми тканями и рекордным спросом на оптику 800G. Тренировочные кластеры требуют очень высокой пропускной способности и низкой задержки между ускорителями. Операторы используют оптические линии связи по меди по мере увеличения скорости. Совместно упакованная и почти упакованная оптика появляется для будущих систем. Мощность, надежность и доступность поставок остаются ключевыми соображениями. Операторы также запускают большие пилотные кластеры для проверки новой оптики перед более широким развертыванием.
В каком регионе находится наибольшая доля рынка однорежимных оптических трансиверов
- Азиатско-Тихоокеанский регион доминировал на рынке однорежимных оптических приемопередатчиков с самой большой долей выручки в 38,10% в 2025 году, чему способствовало крупное производство оптических модулей в Китае, сильные инвестиции в телекоммуникационные сети и растущая пропускная способность центров обработки данных.
- Регион также выигрывает от большой концентрации производителей оптических компонентов и модулей, значительных инвестиций в оптоволоконные сети и сети 5G и быстрого роста центров обработки данных в облаке и искусственном интеллекте. Растущий внутренний спрос и экспортный потенциал продолжают укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке. Сильная государственная поддержка полупроводниковой и телекоммуникационной промышленности также способствует росту местных мощностей.
Японский однорежимный оптический трансивер Market Insight
Японский рынок однорежимных оптических приемопередатчиков демонстрирует устойчивый рост благодаря сильной экспертизе оптических компонентов, передовым телекоммуникационным сетям и высоким ожиданиям качества. Отечественные поставщики и перевозчики все чаще используют высокоскоростные и согласованные модули. Кроме того, высокий спрос на надежность, компактные конструкции и исследования фотоники следующего поколения также способствуют росту рынка в Японии. Тесное сотрудничество между поставщиками и перевозчиками также способствует долгосрочному обновлению сети.
Китайский однорежимный оптический трансивер Market Insight
Китайский рынок однорежимных оптических приемопередатчиков быстро растет, чему способствуют крупные отечественные производители модулей, обширные сети 5G и оптоволоконные сети и значительные инвестиции в вычисления ИИ. Рост производства модулей 400G и 800G значительно повышает спрос на рынке. Кроме того, вертикально интегрированные поставщики, преимущества по стоимости и сильный экспорт позиционируют Китай как ключевой растущий рынок в Азиатско-Тихоокеанском регионе. Сильная государственная поддержка компьютерной и оптической промышленности также помогает поставщикам быстро масштабироваться.
Однорежимный оптический приемопередатчик Европы Market Insight
Рынок однорежимных оптических приемопередатчиков в Европе переживает сильный рост, обусловленный расширением центров обработки данных, развертыванием 5G, облачными вычислениями и растущим спросом на высокоскоростную передачу данных на большие расстояния. Инвестиции в оптоволоконную инфраструктуру и модернизацию сетей ускоряют внедрение телекоммуникаций и корпоративных приложений. Германия, Великобритания и Франция представляют ключевые региональные рынки. Новые технологии 400G и 800G, энергоэффективные конструкции и передовые оптические компоненты создают новые возможности, несмотря на ограничения цепочки поставок и ценовое давление.
Однорежимный оптический приемопередатчик Market Insight
Британский рынок однорежимных оптических приемопередатчиков переживает устойчивый рост, поддерживаемый развертыванием сети полного волокна, растущей пропускной способностью центров обработки данных и сильными исследованиями в области фотоники. Перевозчики и облачные операторы все чаще используют высокоскоростную оптику. Кроме того, активные стартапы, университетские исследования и спрос на безопасные сети поддерживают более широкое внедрение однорежимных приемопередатчиков в Великобритании. Сильное развитие центров обработки данных на юге Англии также поддерживает спрос на высокоскоростную оптику.
Однорежимный оптический приемопередатчик Insight Market
Рынок однорежимных оптических приемопередатчиков в Германии неуклонно расширяется благодаря сильной промышленной базе страны, растущим инвестициям в центры обработки данных и широкому внедрению волокон. Перевозчики, предприятия и исследовательские сети все чаще используют высокоскоростную однорежимную оптику. Непрерывные инновации в фотонике, сильные инженерные возможности и сосредоточенность Германии на надежности и энергоэффективности способствуют дальнейшему росту рынка в стране. Высокий спрос со стороны Франкфурта и других центров обработки данных также поддерживает объемы приемопередатчиков.
Какие компании занимают ведущие позиции на рынке однорежимных оптических трансиверов
Индустрия однорежимных оптических приемопередатчиков в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Когерентный корпус.(США)
- Lumentum Holdings Inc.(США)
- Broadcom Inc.(США)
- Accelink Technologies Co., Ltd.(Китай)
- Zhongji Innolight Co., Ltd.(Китай)
- Cisco Systems, Inc. (США)
- Sumitomo Electric Industries, Ltd. (Япония)
- Fujitsu Optical Components Limited, Япония
- Mitsubishi Electric Corporation (Япония)
- Eoptolink Technology Inc., Ltd. (Китай)
- Фабринет (Таиланд)
- Marvell Technology, Inc. (США)
- Ciena Corporation (США)
- Nokia Corporation (Финляндия)
- Huawei Technologies Co., Ltd. (Китай)
- Источник фотоника, Inc. (США)
- Applied Optoelectronics, Inc. (США)
- NEC Corporation (Япония)
- Hisense Broadband Multimedia Technologies Co., Ltd. (Китай)
- Furukawa Electric Co., Ltd. (Япония)
Каковы последние разработки на рынке однорежимных оптических трансиверов
- В сентябре 2026 года Credo представила оптические приемопередатчики 1.6T ZeroFlap с кремниевой фотоникой и диагностикой в реальном времени для сетей ИИ.
- В сентябре 2026 года Coherent расширила портфолио подключаемых систем оптической линии для поддержки высокопроизводительных линий 800G ZR / ZR + AI.
- В августе 2026 года Lumentum сообщила о чистом доходе в 2026 финансовом году в размере 3,01 миллиарда долларов США и заявила, что ее бизнес облачных модулей продвигает внедрение 1.6T. Компания подчеркнула, что рабочие нагрузки ИИ подталкивают архитекторов центров обработки данных к оптическим связям в качестве основного средства подключения. Компания также указала на высокий спрос на фосфатные лазеры индия.
- В марте 2026 года Marvell расширила свой портфель оптических DSP емкостью 1,6 Т для повышения производительности, энергоэффективности и надежности оптической линии связи.
- В марте 2026 года OpenLight объявила о своих первых заказах на серийное производство лазерных интегральных микросхем 800G и 1.6T.
- В марте 2026 года Taclink запустила однорежимный оптический приемопередатчик OSFP DR8 объемом 1,6 Т, предназначенный для передачи на расстояния до 500 метров.
- В сентябре 2026 года компания Semtech представила усилители трансимпеданса FiberEdge для оптических межсоединений 1,6T и повысила энергоэффективность 800G.
- В апреле 2025 года Jabil запустила 1,6T OSFP-трансиверы с использованием кремниевой фотоники Intel, поддерживающие параллельное однорежимное волокно.
- В марте 2025 года Broadcom представила 3-нм Sian3 и 5-нм Sian2M DSP-решения, предназначенные для оптических приемопередатчиков 800G и 1,6T.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











