



Глобальный рынок компрессионного абсцесса спинного мозга: сегментация по типу (поясничный стеноз позвоночника, шейный стеноз и центральный стеноз), диагностике (физическое обследование и визуализация), типу лечения (хирургическое и нехирургическое лечение), конечным пользователям (больницы и клиники, физиотерапевтические и ортопедические центры) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка сжатия спинного мозга и темпы роста
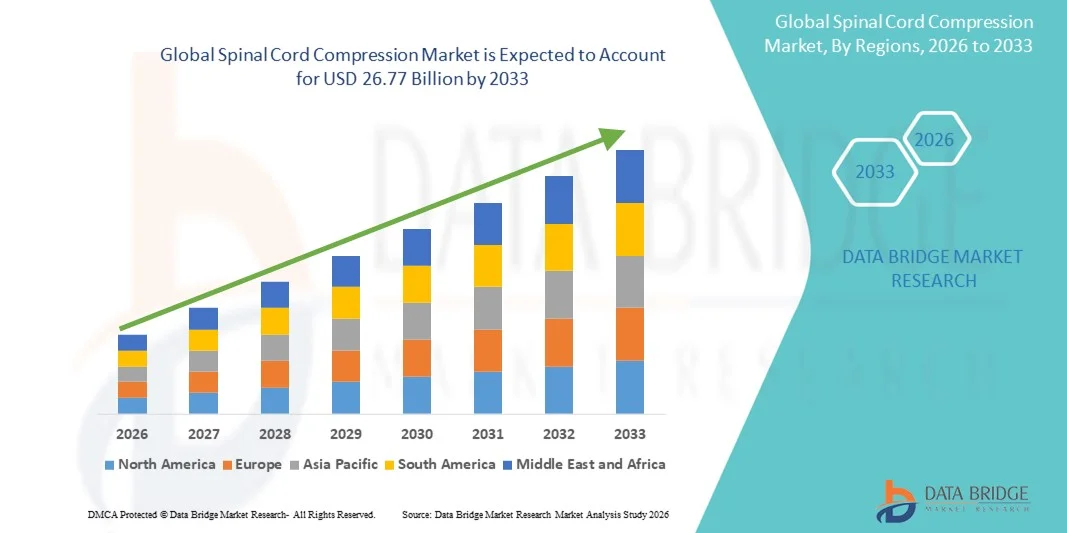
- Согласно анализу Data Bridge Market Research, размер мирового рынка сжатия спинного мозга был оценен как14,76 млрд долларов в 2025 годуОжидается, что он достигнет$26,77 млрд к 2033 году, вCAGR 7,73%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью заболеваний позвоночника, метастатических видов рака, травматических травм и дегенеративных состояний, а также достижениями в области диагностической визуализации, минимально инвазивной хирургии позвоночника и целевых терапевтических вмешательств.
- Кроме того, повышение осведомленности о ранней диагностике, растущее внедрение передовых хирургических методов и лучевой терапии, а также рост расходов на здравоохранение позиционируют управление сжатием спинного мозга как критический компонент современной неврологической и онкологической помощи, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка сжатия спинного мозга
- Сжатие спинного мозга, неврологическое состояние, возникающее в результате сужения или обструкции позвоночного канала из-за дегенеративных изменений, травмы или патологических наростов, является серьезной клинической проблемой из-за его влияния на мобильность, сенсорную функцию и общее качество жизни.
- Растущий спрос на диагностику и лечение компрессии спинного мозга в первую очередь обусловлен растущей распространенностью поясничных и шейных заболеваний позвоночника, старением населения, малоподвижным образом жизни и улучшением осведомленности о раннем вмешательстве для предотвращения долгосрочных неврологических осложнений.
- Северная Америка доминировала на рынке компрессии спинного мозга с самой большой долей дохода в 39,4% в 2025 году, поддерживаемой передовой доступностью диагностической визуализации, высоким внедрением хирургических и нехирургических методов лечения и сильной инфраструктурой здравоохранения в больницах и специализированных клиниках.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке компрессии спинного мозга в течение прогнозируемого периода из-за растущего пожилого населения, роста заболеваемости стенозом позвоночника, расширения доступа к диагностике на основе изображений и увеличения инвестиций в ортопедические и неврологические учреждения по уходу.
- Сегмент стеноза поясничного отдела позвоночника доминировал на рынке компрессии спинного мозга с долей рынка 46,8% в 2025 году, что обусловлено его высокой распространенностью среди стареющего населения, широко распространенной диагностикой с помощью методов визуализации и более высокими объемами лечения в больницах, клиниках, физиотерапии и ортопедических центрах.
Область охвата и сегментация рынка сжатия спинного мозга
|
Атрибуты |
Спинальный корд Compression Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке сжатия спинного мозга
Достижения в области визуализации и минимально инвазивного лечения
- Значительной и ускоряющейся тенденцией на мировом рынке компрессии спинного мозга является растущее внедрение передовых технологий визуализации и минимально инвазивных методов лечения, позволяющих более раннюю диагностику, точную локализацию компрессии и улучшение результатов лечения пациентов в неврологических и ортопедических учреждениях.
- Например, высокое разрешениеМРТСистемы визуализации КТ все чаще используются в больницах и специализированных клиниках для точной идентификации поясничного, шейного и центрального стеноза, что позволяет клиницистам более эффективно адаптировать стратегии лечения.
- Технологические достижения в минимально инвазивных процедурах декомпрессии позвоночника уменьшают хирургическую травму, сокращают пребывание в больнице и минимизируют послеоперационные осложнения. Например, изображения на основе спинальных вмешательств и эндоскопических методов декомпрессии набирают тягу для лечения сжатия спинного мозга с повышенной точностью.
- Интеграция передовой визуализации с системами планирования лечения облегчает скоординированное принятие решений между неврологами, ортопедическими хирургами и физиотерапевтами, обеспечивая более упорядоченный и ориентированный на пациента путь ухода.
- Эта тенденция к точной диагностике и менее инвазивным методам лечения меняет клинические стандарты управления сжатием спинного мозга. Следовательно, медицинские работники все чаще стандартизируют минимально инвазивные подходы в протоколах лечения.
- Спрос на точные диагностические инструменты и минимально инвазивные варианты лечения неуклонно растет в больницах, клиниках, физиотерапевтических и ортопедических центрах, поскольку системы здравоохранения отдают приоритет более быстрому восстановлению и улучшению качества жизни пациентов.
- Растущая интеграция цифровых медицинских платформ для обзора изображений, планирования лечения и мониторинга реабилитации еще больше повышает непрерывность ухода в управлении сжатием спинного мозга.
Динамика рынка сжатия спинного мозга
водитель
Рост распространенности заболеваний позвоночника и старение населения
- Растущая распространенность заболеваний позвоночника в сочетании с быстро стареющим глобальным населением является основным фактором, стимулирующим спрос на услуги по диагностике и лечению компрессии спинного мозга.
- Например, системы здравоохранения во всем мире сообщают о более высоких частотах стеноза поясничного отдела позвоночника и стеноза шейки матки среди пожилых пациентов, что приводит к более широкому использованию диагностики на основе визуализации и как хирургических, так и нехирургических вмешательств.
- По мере того, как возрастные дегенеративные изменения, остеопороз и дегенерация диска становятся все более распространенными, необходимость своевременного управления сжатием спинного мозга усиливается в больницах и специализированных клиниках.
- Кроме того, повышение осведомленности о ранней диагностике и вмешательстве побуждает пациентов обращаться за медицинской помощью раньше, снижая риск постоянного неврологического повреждения.
- Расширение доступности вариантов лечения, включая нехирургическую терапию и реабилитационные услуги, способствует дальнейшему росту рынка за счет удовлетворения более широкого спектра потребностей пациентов.
- Растущее бремя заболеваний позвоночника в сочетании с улучшенным доступом к медицинским услугам значительно стимулирует внедрение решений для диагностики и лечения компрессии спинного мозга во всем мире.
- Увеличение расходов на здравоохранение и правительственные инициативы по укреплению инфраструктуры ортопедической и неврологической помощи еще больше ускоряют рост рынка.
- Растущее число подготовленных специалистов по позвоночнику и междисциплинарных групп по уходу улучшает доступность лечения и поддерживает более высокие показатели диагностики и лечения.
Сдержанность/вызов
Высокая стоимость лечения и ограниченный доступ в развивающихся регионах
- Высокие затраты, связанные с передовой визуализацией, хирургическим лечением и длительной реабилитацией, представляют собой серьезную проблему для широкого внедрения решений для управления сжатием спинного мозга.
- Например, расходы на диагностику на основе МРТ и хирургические процедуры декомпрессии могут быть непомерными для пациентов в регионах с низким и средним уровнем дохода, что ограничивает своевременный доступ к медицинской помощи.
- Потребность в специализированной инфраструктуре, квалифицированных хирургах и многопрофильных группах по уходу еще больше увеличивает затраты на лечение и создает различия между развитыми и развивающимися системами здравоохранения.
- Кроме того, ограниченная осведомленность и задержка диагностики в некоторых регионах могут привести к прогрессированию заболевания, осложнению лечения и увеличению общих расходов на здравоохранение.
- Хотя варианты нехирургического лечения и физиотерапия предлагают экономически эффективные альтернативы, непоследовательная политика возмещения и ограниченная доступность могут препятствовать их принятию.
- Преодоление этих проблем за счет улучшения финансирования здравоохранения, расширения доступа к диагностическим средствам и повышенного внимания к раннему скринингу будет иметь решающее значение для поддержания долгосрочного роста рынка.
- Нехватка современных средств визуализации и специалистов по позвоночнику в сельских и недостаточно обслуживаемых районах продолжает ограничивать проникновение на рынок.
- Вариабельность в руководящих принципах лечения и структурах возмещения по регионам дополнительно усложняет стандартизированное принятие решений по управлению сжатием спинного мозга.
Как сегментируется рынок сжатия спинного мозга
Рынок сегментирован на основе типа, диагностики, типа лечения и конечного пользователя.
- По типу
На основе типа глобальный рынок компрессии спинного мозга сегментирован на поясничный стеноз позвоночника, стеноз шейки матки и центральный стеноз. Сегмент стеноза поясничного отдела позвоночника доминировал на рынке с самой большой долей дохода 46,8% в 2025 году, что обусловлено его высокой распространенностью среди стареющего населения и лиц с дегенеративными заболеваниями позвоночника. Ламбарный стеноз позвоночника обычно связан с возрастной дегенерацией позвоночника, что делает его одной из наиболее часто диагностируемых форм сжатия спинного мозга. Широкое использование методов визуализации, таких как МРТ, улучшило показатели обнаружения, что еще больше поддерживает доминирование сегмента. Кроме того, более высокие объемы лечения в больницах и ортопедических центрах способствуют устойчивому росту доходов. Наличие как хирургических, так и нехирургических вариантов лечения также улучшает управление пациентами и рост сегмента.
Ожидается, что сегмент стеноза шейки матки будет самым быстрорастущим в течение прогнозируемого периода, что обусловлено ростом случаев, связанных с плохой осанкой, сидячим образом жизни и увеличением времени на экране. Сжатие шейного отдела спинного мозга часто сопровождается тяжелыми неврологическими симптомами, что приводит к более раннему клиническому вмешательству. Растущее осознание рисков, связанных с необработанной компрессией шейки матки, ускоряет спрос на диагностику и лечение. Достижения в минимально инвазивных процедурах шейного отдела позвоночника еще больше поддерживают рост. Улучшение доступа к специализированной неврологической помощи также повышает эффективность лечения. Вместе эти факторы позиционируют стеноз шейки матки как быстро расширяющийся подсегмент.
- По диагнозу
На основе диагностики рынок сегментирован на физическое обследование и визуализацию. Сегмент визуализации доминировал на рынке в 2025 году, благодаря своей важной роли в точном определении местоположения и тяжести сжатия спинного мозга. Передовые методы визуализации, такие какМРТКТ широко используются в качестве стандартных диагностических инструментов в больницах и специализированных клиниках. Изображение обеспечивает детальную визуализацию спинальных структур, что позволяет точно планировать лечение. Растущая доступность систем визуализации с высоким разрешением еще больше укрепила этот сегмент. Кроме того, визуализация необходима для мониторинга прогрессирования заболевания и результатов после лечения. Эти факторы в совокупности поддерживают доминирующее положение сегмента визуализации.
Ожидается, что сегмент физического обследования будет расти самыми быстрыми темпами в течение прогнозируемого периода, что подтверждается его ролью в качестве диагностического подхода первой линии. Ранние неврологические оценки помогают клиницистам выявить симптомы, которые требуют дальнейшей оценки изображений. Растущая осведомленность о ранней диагностике и улучшенная подготовка медицинских работников все больше полагаются на структурированные физические обследования. В условиях ограниченных ресурсов физическое обследование остается экономически эффективным методом диагностики. Его интеграция со стандартизированными клиническими рекомендациями еще больше усиливает его принятие. По мере расширения доступа к здравоохранению ожидается устойчивый рост этого сегмента.
- Тип лечения
На основе типа лечения рынок сегментирован на хирургическое лечение и нехирургическое лечение. Сегмент хирургического лечения доминировал на рынке в 2025 году, что было обусловлено его эффективностью в облегчении тяжелой компрессии спинного мозга и предотвращении постоянного неврологического повреждения. Хирургические процедуры декомпрессии обычно рекомендуются для прогрессирующих или прогрессирующих случаев. Технологические достижения в хирургии позвоночника улучшили показатели успеха и сократили время восстановления. Больницы со специализированными отделами позвоночника продолжают выполнять большие объемы хирургических вмешательств. Сильные клинические результаты дополнительно поддерживают предпочтение врача хирургическим решениям. Эти факторы способствуют лидирующей позиции сегмента на рынке.
Сегмент нехирургического лечения, как ожидается, будет самым быстрорастущим в течение прогнозируемого периода, чему будет способствовать растущее предпочтение консервативного лечения на ранних стадиях. Нехирургические подходы, такие как физиотерапия, лекарства и изменения образа жизни, набирают обороты из-за снижения риска и экономической эффективности. Растущий акцент на управление болью и функциональную реабилитацию расширяет усыновление. Пациенты все чаще выбирают неинвазивную терапию, прежде чем рассматривать операцию. Улучшенные протоколы физиотерапии и программы реабилитации способствуют дальнейшему росту. Этот сдвиг в сторону консервативной помощи ускоряет расширение сегмента.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы и клиники, а также физиотерапевтические и ортопедические центры. Сегмент больниц и клиник доминировал на рынке в 2025 году благодаря наличию передовой диагностической инфраструктуры и специализированных медицинских специалистов. Больницы служат основными центрами диагностики на основе визуализации, хирургического лечения и многопрофильной помощи. Более высокий приток пациентов для тяжелых и острых случаев поддерживает сильный вклад в доход. Наличие неврологических и ортопедических отделений еще больше укрепляет этот сегмент. Больницы также играют ключевую роль в управлении сложными случаями компрессии спинного мозга. Эти факторы в совокупности приводят к доминированию сегмента.
Ожидается, что сегмент физиотерапевтических и ортопедических центров будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено растущим спросом на реабилитацию и нехирургическое управление. Повышение внимания к долгосрочному восстановлению и улучшению мобильности способствует посещению этих центров пациентами. Ортопедические центры расширяют свои сервисные предложения, включая комплексный уход за позвоночником. Растущее понимание роли физиотерапии в облегчении боли и функциональном восстановлении поддерживает принятие. Эффективность затрат по сравнению с больничной помощью еще больше повышает привлекательность. По мере расширения моделей амбулаторной помощи этот сегмент готов к быстрому росту.
В каком регионе находится самая большая доля рынка сжатия спинного мозга
- Северная Америка доминировала на рынке компрессии спинного мозга с самой большой долей дохода в 39,4% в 2025 году, поддерживаемой передовой доступностью диагностической визуализации, высоким внедрением хирургических и нехирургических методов лечения и сильной инфраструктурой здравоохранения в больницах и специализированных клиниках.
- Пациенты и поставщики медицинских услуг в регионе уделяют значительное внимание ранней диагностике, доступу к передовым методам визуализации и доступности как хирургических, так и нехирургических вариантов лечения в больницах и специализированных клиниках.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, благоприятными рамками возмещения и сильным присутствием специализированных центров позвоночника и обученных медицинских работников, позиционируя управление сжатием спинного мозга как критический компонент передовых медицинских услуг.
Американский рынок сжатия спинного мозга Insight
Рынок сжатия спинного мозга в США занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено высокой распространенностью дегенеративных заболеваний позвоночника, метастатических раковых заболеваний и травматических травм позвоночника. Пациенты и врачи все чаще отдают приоритет ранней диагностике и своевременному вмешательству для предотвращения постоянного неврологического повреждения. Широкая доступность передовых технологий визуализации и специализированных центров по уходу за позвоночником также способствует росту рынка. Кроме того, сильное покрытие возмещения и высокие расходы на здравоохранение продолжают стимулировать спрос на хирургические и нехирургические варианты лечения в больницах и специализированных клиниках.
Европейский рынок сжатия спинного мозга Insight
Европейский рынок компрессии спинного мозга, по прогнозам, будет расширяться на стабильном уровне CAGR в течение прогнозируемого периода, в основном за счет старения населения и роста заболеваемости стенозом позвоночника и дегенеративными заболеваниями позвоночника. Все большее внимание уделяется ранней диагностике и стандартизированным рекомендациям по лечению. Рост развитой инфраструктуры визуализации и минимально инвазивных процедур позвоночника также способствует расширению рынка. В регионе наблюдается растущий спрос на лечение в больницах, реабилитационных центрах и ортопедических клиниках при поддержке хорошо зарекомендовавших себя систем общественного здравоохранения.
Британский рынок сжатия спинного мозга Insight
Ожидается, что рынок компрессии спинного мозга в Великобритании будет расти при заметном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о здоровье позвоночника и увеличением диагностики возрастных заболеваний позвоночника. Растущее бремя поясничного и шейного стеноза способствует более широкому использованию методов диагностики на основе визуализации и междисциплинарного лечения. Расширение услуг ортопедической и неврологической помощи в рамках Национальной службы здравоохранения поддерживает рост рынка. Кроме того, улучшение доступа к физиотерапевтическим и реабилитационным услугам способствует улучшению долгосрочного лечения пациентов.
Немецкий рынок сжатия спинного мозга Insight
Ожидается, что в течение прогнозируемого периода рынок сжатия спинного мозга в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения и широкое внедрение передовых диагностических технологий. Акцент Германии на точную медицину и раннее вмешательство поддерживает своевременную идентификацию и лечение компрессии спинного мозга. Наличие специализированных центров позвоночника и обученных ортопедических хирургов повышает доступность лечения. Кроме того, растущее предпочтение минимально инвазивных хирургических методов и структурированных реабилитационных программ способствует устойчивому росту рынка.
Азиатско-Тихоокеанский рынок сжатия спинного мозга Insight
Рынок компрессии спинного мозга в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрым старением населения, ростом заболеваемости заболеваниями позвоночника и улучшением доступа к медицинским услугам. Повышение осведомленности о здоровье позвоночника и расширение доступности диагностики изображений ускоряют темпы диагностики. Государственные инвестиции в инфраструктуру здравоохранения в таких странах, как Китай, Япония и Индия, также способствуют расширению рынка. Кроме того, растущее внедрение нехирургического лечения и реабилитационных услуг расширяет охват пациентов по всему региону.
Японский рынок сжатия спинного мозга Insight
Японский рынок компрессии спинного мозга набирает обороты из-за быстро стареющего населения страны и высокой распространенности дегенеративных заболеваний позвоночника. Япония уделяет большое внимание ранней диагностике и профилактическому здравоохранению, стимулируя использование передовых методов визуализации. Интеграция хирургических и нехирургических методов лечения поддерживает комплексное лечение пациентов. Кроме того, растущий спрос на услуги по реабилитации и физиотерапии повышает долгосрочные результаты для пациентов с компрессией спинного мозга как в больницах, так и в амбулаторных условиях.
Индийский рынок сжатия спинного мозга Insight
Индийский рынок компрессии спинного мозга составил значительную долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется повышением осведомленности о нарушениях позвоночника, расширением доступа к здравоохранению и расширением диагностических возможностей. Быстрая урбанизация и изменения образа жизни способствуют более высокой частоте заболеваний позвоночника, таких как поясничный и шейный стеноз. Растущее число многопрофильных больниц и ортопедических центров улучшает доступность лечения. Кроме того, все более широкое внедрение экономически эффективных нехирургических методов лечения и физиотерапевтических услуг способствует более широкому росту рынка в городских и полугородских регионах.
Доля рынка Spinal Cord Compression
Индустрия сжатия спинного мозга в основном возглавляется хорошо известными компаниями, в том числе:
- Медтроник(Ирландия)
- Страйкер(США)
- Циммер Биомет(США)
- DePuy SynthesСША)
- Globus Medical (США)
- NuVasive, Inc. (США)
- Orthofix Medical Inc. (США)
- MicroPort Scientific Corporation (Китай)
- K2M, Inc. (США)
- Alphatec Spine, Inc. (США)
- Paradigm Spine (США)
- Vertos Medical Inc. (США)
- Vertiflex Inc. (США)
- Бостонская научная корпорация (США)
- B. Braun SE (Германия)
- RTI Surgical Holdings, Inc. (США)
- SpineGuard (Франция)
- Ekso Bionics Holdings Inc. (США)
- Spineart (Швейцария)
- SeaSpine Holdings Corporation (США)
Каковы последние события на мировом рынке сжатия спинного мозга
- В сентябре 2025 года информационно-пропагандистские и просветительские усилия по травмам спинного мозга расширились во всем мире благодаря таким событиям, как «Ралли инвалидов 2025» в Триши, укрепив общественное внимание к профилактике ИПП, доступу к реабилитации и улучшению качества жизни людей, пострадавших от сжатия и травмы спинного мозга. Хотя такие инициативы не являются клиническим лечением, они способствуют пониманию общественностью и поддержке исследовательских и медицинских инфраструктур, которые приносят пользу пациентам с ТСМ.
- В июле 2025 года несколько реабилитационных центров сообщили, что ранние результаты исследования ARC-EX Up-LIFT показали значительные функциональные улучшения в силе рук и рук у людей с травмами шейного отдела спинного мозга, усиливая клиническое воздействие терапии и поддерживая более широкое внедрение неинвазивной стимуляции в рамках реабилитационной помощи. Этот отчет подчеркивает устойчивые клинические преимущества электрической стимуляции за пределами первоначальных результатов.
- В июле 2025 года индийские медицинские центры все чаще применяли эндоскопические и навигационные малоинвазивные методы декомпрессии позвоночника, сокращая время госпитализации, процедурные травмы и периоды восстановления для пациентов по сравнению с традиционными подходами открытой хирургии. Эти реальные достижения в хирургической практике отражают более широкие тенденции к более безопасным, менее инвазивным вмешательствам в позвоночник.
- В марте 2025 года Cellino и Matricelf объявили о глобальном сотрудничестве по масштабированию персонализированных индуцированных плюрипотентных стволовых клеток (iPSC) на основе лечения травм спинного мозга, сочетая автоматизированную технологию производства Nebula iPSC Cellino с подходом к регенеративной тканевой инженерии Matricelf для создания функциональных нейронных тканей, которые могут проложить путь для будущих клинических применений. Это партнерство нацелено на масштабируемую регенеративную терапию для пациентов с ТСМ, потенциально меняя парадигмы лечения в сторону персонализированной медицины.
- В мае 2024 года ONWARD Medical опубликовала результаты своего глобального исследования Up-LIFT неинвазивной спинальной стимулирующей терапии ARC-EX в Nature Medicine, показав значительное улучшение прочности верхних конечностей, сенсорной функции и качества жизни людей с хронической травмой шейного отдела спинного мозга, отметив один из самых многообещающих клинических достижений в неинвазивном лечении SCI. Эти результаты продемонстрировали значительное увеличение силы и функции намного выше реабилитации, подчеркивая потенциал электрической стимуляции спинного мозга для улучшения функциональных результатов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











