



Сегментация рынка глобальных спинальных насосов, продукт (незапланированный насос с непрерывным потоком, имплантируемый насос с болюсным - переменным потоком) Применение (управление спастичностью, управление болью, незлокачественная боль, злокачественная боль), конечный пользователь (больницы, ASC, клиники, центры долгосрочного ухода, центры альтернативного ухода) - отраслевые тенденции и прогноз до 2033 года
Каков размер и обзор рынка спинальных насосов
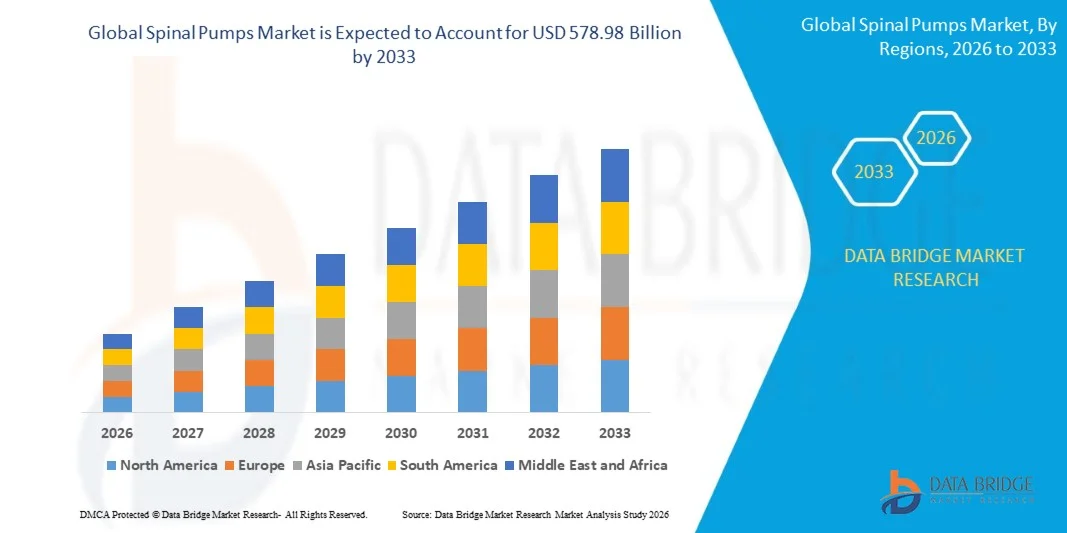
Согласно анализу исследования рынка моста данных, рынок спинальных насосов был оценен как360,53 млрд долларов США в 2025 годуи, по прогнозам, достигнет578,98 млрд долларов США к 2033 годуРастущий в aCAGR 6,10% с 2026 по 2033 годРынок испытывает постоянный рост, обусловленный растущей распространенностью хронических болевых состояний, растущим спросом на целевую терапию доставки лекарств, достижениями в технологиях имплантируемых медицинских устройств и расширением применения в лечении боли и неврологических расстройств.
Растущее бремя таких состояний, как боль, связанная с раком, спастичность и хронические неврологические расстройства, в сочетании с растущим предпочтением минимально инвазивных и долгосрочных решений для лечения боли, побуждает поставщиков медицинских услуг внедрять передовые системы спинномозговых насосов. Имплантируемые насосы для доставки лекарств улучшают результаты лечения пациентов, позволяя точно вводить лекарства непосредственно в спинномозговую жидкость, уменьшая системные побочные эффекты и повышая терапевтическую эффективность. Постоянные достижения в программируемых инфузионных насосах, технологиях доставки лекарств и возможностях удаленного мониторинга еще больше ускоряют внедрение в больницах, центрах управления болью и специализированных клиниках.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 360,53 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $578,98 млрд
- Прогноз CAGR (2026–2033): 6,10%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка спинальных насосов
- Северная Америка доминировала на рынке спинальных насосов с самой большой долей дохода в 42,1% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой распространенностью хронической боли и неврологических расстройств, сильным внедрением имплантируемых систем доставки лекарств и присутствием ведущих производителей медицинских устройств. Регион выигрывает от благоприятной политики возмещения, растущего использования внутрикалиберных методов лечения, растущего гериатрического населения и растущего спроса на целевые решения для лечения боли. Расширение инвестиций в минимально инвазивные технологии нейромодуляции и передовые центры управления болью еще больше укрепляют лидирующие позиции Северной Америки на мировом рынке.
- Сегмент Имплантируемый насос с непрерывным потоком доминировал на рынке с долей 63,8% в 2025 году, благодаря его широкому распространению для долгосрочной внутрикалиберной доставки лекарств у пациентов, страдающих хронической болью, спастичностью и неврологическими расстройствами.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 8,9% с 2026 по 2033 год, чему способствует увеличение распространенности хронических болевых расстройств, улучшение доступа к передовым медицинским услугам, рост расходов на здравоохранение и растущее внедрение имплантируемых медицинских устройств в таких странах, как Китай, Индия, Япония и Южная Корея. Расширение специализированных клиник по обезболиванию, повышение осведомленности о нейромодуляционной терапии и повышение доступности квалифицированных медицинских работников ускоряют рост регионального рынка.
- Сегмент Intrathecal Drug Delivery является самым быстрорастущим сегментом применения, который, по прогнозам, будет регистрировать CAGR в 9,2% с 2026 по 2033 год, что отражает растущий спрос на целевую доставку лекарств у пациентов, страдающих от боли при раке, хронической нейропатической боли и тяжелой спастичности. Растущее предпочтение локализованного введения лекарств, снижение воздействия опиоидов и улучшение терапевтических результатов стимулирует принятие подходов к лечению на основе спинального насоса. Достижения в области программируемых насосных технологий и персонализированных стратегий дозирования также способствуют расширению сегмента.
- Сегмент управления хронической болью доминировал в категории приложений с долей дохода 52,7% в 2025 году, во главе с растущим глобальным бременем хронических болевых состояний, включая синдром неудачной операции на спине, нейропатическую боль и боль, связанную с раком. Увеличение стареющего населения, более высокие показатели диагностики болевых расстройств и растущий спрос на альтернативные методы лечения, помимо системных лекарств, стимулируют внедрение спинномозговых насосов. Медицинские работники все чаще используют эти системы для улучшения контроля боли и улучшения качества жизни пациентов.
Сфера охвата и сегментация рынка спинальных насосов
|
Атрибуты |
Spinal Pumps - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка · США. • Канада Мексика Европа · Германия Франция · Великобритания. • Нидерланды • Швейцария Бельгия · Россия • Италия • Испания • Турция · Остальная Европа Азиатско-Тихоокеанский регион • Китай · Япония • Индия · Южная Корея • Сингапур Малайзия • Австралия • Таиланд • Индонезия • Филиппины · остальной Азиатско-Тихоокеанский регион Ближний Восток и Африка · Саудовская Аравия · U.A.E. · Южная Африка Египет Израиль · Ближний Восток и Африка Южная Америка · Бразилия Аргентина · Остальная часть Южной Америки |
|
Ключевые игроки рынка |
Medtronic plc (Ирландия) B. Braun Melsungen AG (Германия) Flowonix Medical Inc. (США) Teleflex Incorporated (США) Codman Neuro (США) Johnson & Johnson MedTech (США) Smiths Medical (США) Tricumed Medizintechnik GmbH (Германия) Halyard Health (США) Avanos Medical (США) Nuvectra Corporation (США) Бостонская научная корпорация (США) Abbott Laboratories (США) Stryker Corporation (США) Zyno Medical (США) Medallion Therapeutics (США) Медицинские устройства PolyMed (США) Terumo Corporation (Япония) Nipro Corporation (Япония) Fresenius Kabi AG (Германия) ICU Medical Inc. (США) Vygon (Франция) Baxter International Inc. (США) LivaNova PLC (Великобритания) Nalu Medical (США) Stimwave Technologies (США) |
|
Рыночные возможности |
Растущее внедрение передовых имплантируемых систем доставки лекарств Интеграция интеллектуальных технологий и возможностей удаленного мониторинга · Расширение применения в лечении боли и неврологических расстройств |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке спинальных насосов
Тенденция: растущее внедрение передовых имплантируемых систем доставки лекарств для лечения хронической боли
Медицинские работники все чаще используют передовыеСпинальные насосы (интратекальные системы доставки лекарств)обеспечить целенаправленную и непрерывную доставку лекарств для пациентов, страдающих хронической болью, болью, связанной с раком, спастичностью и неврологическими расстройствами. В отличие от обычного системного введения лекарств, спинномозговые насосы доставляют лекарства непосредственно в спинномозговую жидкость, что позволяет улучшить контроль боли, снизить требования к дозировке лекарств и минимизировать системные побочные эффекты. Растущая распространенность хронических болевых состояний в сочетании со старением населения мира ускоряет спрос на долгосрочные имплантируемые решения для лечения боли. Согласно глобальным тенденциям управления болью, хроническая боль затрагивает значительную часть взрослых во всем мире, создавая сильную потребность в передовых терапевтических подходах. Последние достижения в области программируемых насосных технологий, улучшенных систем катетера и персонализированных стратегий дозирования улучшают результаты лечения. Например, растущее внедрение имплантируемых интратекальных насосов в специализированных центрах управления болью подчеркивает переход к индивидуализированным и минимально инвазивным путям лечения.
Динамика рынка спинальных насосов
Ключевой фактор рынка: увеличение распространенности хронических болевых расстройств и растущий спрос на целевую терапию доставки лекарств
Растущее бремя хронических болевых расстройств, неврологических состояний и расстройств, связанных с движением, создает значительный спрос на спинальные насосы во всем мире. Такие состояния, как синдром неудачной операции на спине, сильная нейропатическая боль, боль при раке и спастичность, требуют передовых вариантов лечения, когда обычные методы лечения становятся недостаточными. Системы здравоохранения в Северной Америке, Европе и Азиатско-Тихоокеанском регионе все чаще расширяют доступ к специализированным услугам по лечению боли и технологиям имплантируемой доставки лекарств. Растущее предпочтение локализованной доставки лекарств является основным фактором, поддерживающим рост рынка, поскольку спинномозговые насосы позволяют клиницистам предоставлять контролируемые дозы лекарств непосредственно в область спинного мозга. Например, интратекальная терапия баклофеном стала устоявшимся подходом к лечению тяжелой спастичности, связанной с неврологическими расстройствами, такими как травмы спинного мозга и церебральный паралич. Кроме того, достижения в программируемых насосных системах, возможности удаленного мониторинга и улучшенные конструкции имплантатов повышают надежность лечения и поддерживают более широкое внедрение среди пациентов, нуждающихся в длительной терапии.
Ключевые ограничения: высокая стоимость имплантируемых спинальных насосов и ограниченная доступность на развивающихся рынках
Основной проблемой на рынке спинальных насосов является высокая стоимость, связанная с имплантируемыми устройствами, хирургическими процедурами имплантации и долгосрочными требованиями к обслуживанию. Передовые системы спинномозговых насосов требуют специализированного производства, точной инженерии, клинического опыта и непрерывного последующего ухода, увеличивая общую нагрузку на лечение пациентов и поставщиков медицинских услуг. Кроме того, процедуры имплантации требуют подготовки нейрохирургов, специалистов по обезболиванию и развитой инфраструктуры больниц, что может ограничить доступность в странах с низким и средним уровнем дохода. Ограниченное возмещение расходов на процедуры лечения хронической боли и неравный доступ к специализированным центрам боли остаются ключевыми барьерами для широкого распространения. Требование регулярного пополнения насоса, корректировки программирования и мониторинга дополнительно способствует общим расходам на здравоохранение, ограничивая принятие среди чувствительных к затратам групп пациентов.
Ключевые возможности рынка: интеграция интеллектуальных технологий, персонализированной медицины и минимально инвазивных решений для лечения боли
Интеграция цифровых технологий здравоохранения, интеллектуальных систем имплантатов и персонализированных подходов к лечению предоставляет значительные возможности для роста рынка спинальных насосов. Производители все больше внимания уделяют разработке насосов следующего поколения с улучшенной программируемостью, улучшенной точностью доставки лекарств и возможностями удаленного мониторинга для оптимизации результатов лечения пациентов.
Ожидается, что внедрение искусственного интеллекта, подключенных медицинских платформ и анализа данных улучшит персонализацию лечения, позволяя клиницистам более эффективно контролировать реакцию пациентов и корректировать параметры терапии. Например, разрабатываются новые интеллектуальные системы доставки лекарств для поддержки оптимизации лечения в режиме реального времени и улучшения долгосрочного лечения хронических заболеваний. Кроме того, увеличение инвестиций в здравоохранение, расширение специализированных обезболивающих клиник и растущее внедрение минимально инвазивных методов лечения в Азиатско-Тихоокеанском регионе, Латинской Америке и на Ближнем Востоке, как ожидается, создадут новые рыночные возможности для передовых технологий спинномозговых насосов.
Как сегментируется рынок спинальных насосов
Рынок спинальных насосов сегментирован на основе продукта, приложения, конечного пользователя и канала распределения.
- По продукту
На основе продукта рынок спинальных насосов сегментирован в имплантируемый насос с непрерывным потоком и имплантируемый насос с болюс-переменным потоком. TheИмплантируемый насос с непрерывным потоком доминировал на рынке с долей 63,8% в 2025 году.Из-за его широкого распространения для долгосрочной внутрикалиберной доставки лекарств у пациентов, страдающих от хронической боли, спастичности и неврологических расстройств. Эти системы обеспечивают последовательную доставку лекарств, улучшенный терапевтический контроль и снижение зависимости от частых пероральных препаратов. Насосы непрерывного потока широко используются в центрах управления болью, больницах и специализированных клиниках из-за их надежности, программируемых возможностей дозирования и пригодности для пациентов, нуждающихся в стабильном введении лекарств. Растущая распространенность хронических болевых состояний, растущее внедрение интратекальной терапии баклофеном и растущее предпочтение целевых подходов к доставке лекарств поддерживают доминирование сегмента. Кроме того, достижения в миниатюризации насосов, улучшении срока службы батареи и усилении механизмов безопасности еще больше расширяют внедрение на развитых рынках здравоохранения.
TheИмплантируемый насос с сегментом Bolus-Variable Flow, по прогнозам, зарегистрирует самый быстрый рост на CAGR 9,4% с 2026 по 2033 год.Это обусловлено растущим спросом на персонализированную доставку лекарств и гибкие варианты дозирования. Эти системы позволяют клиницистам корректировать схемы высвобождения лекарств в соответствии с требованиями пациентов, что делает их пригодными для сложных болевых состояний и переменных симптомов. Растущее внедрение среди пациентов, нуждающихся в индивидуальных стратегиях борьбы с болью, достижения в программируемой технологии насосов и растущее внимание к подходам к лечению пациентов ускоряют расширение сегмента. Кроме того, ожидается, что интеграция возможностей цифрового мониторинга и улучшенных механизмов управления будет способствовать внедрению имплантируемых насосов с переменным потоком.
- С помощью приложения
На основе применения рынок спинальных насосов подразделяется на управление спастичностью, управление болью, незлокачественную боль и злокачественную боль. TheСегмент управления болью доминировал на рынке с долей 57,6% в 2025 году., поддерживаемый растущей распространенностью хронических болевых расстройств, нейропатических болевых состояний и синдрома неудачной операции на спине во всем мире. Спинальные насосы все более предпочтительны для пациентов, которые не достигают адекватного облегчения от обычных лекарств, обеспечивая целевую доставку лекарств с более низким системным воздействием. Растущее бремя хронической боли среди стареющего населения, растущее внедрение минимально инвазивных методов лечения и увеличение доступности специализированных центров управления болью стимулируют рост сегмента. Медицинские работники все чаще используют интратекальные системы доставки лекарств для улучшения контроля боли, улучшения качества жизни пациентов и снижения опиоидной зависимости. Непрерывные достижения в технологии насосов и улучшенные клинические результаты еще больше усиливают внедрение спинальных насосов в приложения для управления болью.
TheОжидается, что сегмент Spasticity Management продемонстрирует самый быстрый рост на уровне CAGR в 9,1% с 2026 по 2033 год., обусловленный увеличением случаев неврологических расстройств, таких как травмы спинного мозга, рассеянный склероз, церебральный паралич и спастичность, связанная с инсультом. Интратекальная терапия баклофеном, проводимая через спинальные насосы, стала важным вариантом лечения для пациентов с тяжелой мышечной жесткостью и нарушениями движения. Растущая осведомленность среди медицинских работников о передовых подходах к управлению спастичностью, расширении доступа к реабилитационным услугам и улучшении инфраструктуры неврологической помощи способствуют расширению сегмента. Кроме того, растущее внедрение программируемых насосных систем для индивидуальной коррекции терапии еще больше ускоряет рост в этом сегменте применения.
- конечным пользователем
На базе конечного пользователя рынок спинальных насосов подразделяется на больницы, амбулаторные хирургические центры (ASC), клиники, центры долгосрочного ухода и альтернативные центры ухода. TheСегмент больниц доминировал на рынке с долей 52,9% в 2025 году.Благодаря наличию передовой хирургической инфраструктуры, специализированных отделов управления болью и обученных медицинских работников, способных выполнять процедуры имплантации. Больницы остаются основной установкой для имплантации спинального насоса, оценки состояния пациента, начала терапии и долгосрочного мониторинга. Растущее число пациентов с хронической болью, расширение междисциплинарных программ лечения боли и растущее внедрение передовых имплантируемых систем доставки лекарств поддерживают доминирование больницы. Кроме того, сотрудничество между больницами и производителями медицинских устройств для обучения и клинического применения улучшает доступность терапии спинальным насосом.
TheОжидается, что сегмент амбулаторных хирургических центров (ASC) будет наблюдать самый быстрый CAGR в 9,6% с 2026 по 2033 год.Это обусловлено растущим сдвигом в сторону амбулаторных и минимально инвазивных процедур. ASC предлагают экономически эффективные условия лечения, более короткое время восстановления пациента и улучшенную процедурную эффективность, что делает их все более привлекательными для процедур имплантации спинального насоса. Растущее внедрение амбулаторных моделей управления болью, достижения в области хирургических методов и растущие инициативы по оптимизации затрат на здравоохранение ускоряют внедрение ASC. Кроме того, ожидается, что увеличение доступности специализированного оборудования и подготовленных специалистов в амбулаторных условиях будет способствовать дальнейшему росту сегмента в течение прогнозируемого периода.
В каком регионе находится наибольшая доля рынка спинальных насосов
Северная Америка доминировала на рынке спинальных насосов и составляла наибольшую долю доходов.42,1% в 2025 годуПри поддержке развитой инфраструктуры здравоохранения, высокой распространенности хронической боли и неврологических расстройств, сильного внедрения имплантируемых систем доставки лекарств и присутствия ведущих производителей медицинских устройств. Регион выигрывает от благоприятной политики возмещения, растущего использования внутрикалиберных методов лечения, растущего гериатрического населения и растущего спроса на целевые решения для лечения боли. Расширение инвестиций в минимально инвазивные технологии нейромодуляции, передовые центры управления болью и инновационные имплантируемые насосные системы еще больше укрепляют лидирующие позиции Северной Америки на мировом рынке.
Американский рынок спинальных насосов Insight
Рынок спинальных насосов в США демонстрирует сильный рост из-за растущей распространенности хронических болевых состояний, боли, связанной с раком, и спастических расстройств, а также растущего внедрения передовых методов лечения внутрикожной доставки лекарств. Зрелая экосистема здравоохранения страны, сильное присутствие компаний-производителей медицинских устройств и наличие специализированных центров управления болью стимулируют спрос на имплантируемые системы спинномозговых насосов. Кроме того, растущее предпочтение целенаправленным подходам к доставке лекарств, достижения в программируемых насосных технологиях и усиление внимания к снижению опиоидной зависимости ускоряют внедрение спинальных насосов в больницах и специализированных клиниках.
Европейский рынок спинальных насосов Insight
Европейский рынок спинальных насосов по-прежнему вносит значительный вклад в глобальный доход, что обусловлено растущим спросом на передовые решения для лечения боли, расширением инфраструктуры неврологической помощи и растущим внедрением имплантируемых технологий доставки лекарств. Страны региона инвестируют в современные медицинские учреждения и минимально инвазивные подходы к лечению для улучшения лечения хронической боли и спастических состояний. Кроме того, рост гериатрической популяции, увеличение распространенности неврологических расстройств и постоянные инновации в программируемых имплантируемых насосах поддерживают расширение рынка по всей Европе.
Британский рынок спинальных насосов Insight
Рынок спинальных насосов Великобритании переживает устойчивый рост, поддерживаемый растущим спросом на передовые методы лечения хронической боли и растущим внедрением систем доставки интратекальных лекарств в специализированных медицинских учреждениях. Растущие инвестиции в клиники боли, неврологические учреждения и минимально инвазивные варианты лечения способствуют развитию рынка. Кроме того, повышение осведомленности среди медицинских работников о целевой доставке лекарств и достижениях в технологии имплантируемых насосов улучшают доступ пациентов к терапии спинальным насосом в Великобритании.
Немецкий рынок спинальных насосов Insight
Рынок спинальных насосов Германии неуклонно расширяется благодаря передовой инфраструктуре здравоохранения страны, сильной индустрии медицинских устройств и растущему акценту на инновационные решения для лечения боли. Больницы и специализированные центры лечения боли все чаще используют имплантируемые спинальные насосы для лечения тяжелых хронических болей и спастических расстройств. Постоянные достижения в области технологий доставки лекарств, увеличение расходов на здравоохранение и сильный акцент на минимально инвазивных процедурах способствуют дальнейшему росту рынка в Германии.
Азиатско-Тихоокеанский рынок спинальных насосов Insight
Ожидается, что рынок спинальных насосов в Азиатско-Тихоокеанском регионе будет быстро расти.CAGR 8,9% с 2026 по 2033 годПодпитываемый растущей распространенностью хронических болевых расстройств, улучшением доступа к передовым медицинским услугам, ростом расходов на здравоохранение и растущим внедрением имплантируемых медицинских устройств в таких странах, как Китай, Индия, Япония и Южная Корея. Расширение специализированных клиник по обезболиванию, повышение осведомленности о нейромодуляционной терапии и повышение доступности квалифицированных медицинских работников ускоряют рост регионального рынка. Кроме того, растущие инициативы по модернизации здравоохранения и более широкое внедрение минимально инвазивных методов лечения создают новые возможности для производителей спинномозговых насосов по всему региону.
Японский рынок спинальных насосов Insight
Японский рынок спинальных насосов демонстрирует устойчивый рост из-за растущего спроса на передовые методы лечения боли, старение населения и увеличение распространенности неврологических и хронических болевых состояний. Медицинские работники все чаще внедряют имплантируемые системы доставки лекарств для улучшения результатов лечения и повышения качества жизни пациентов. Кроме того, сильная экосистема медицинских технологий Японии, сосредоточенность на минимально инвазивных процедурах и постоянное развитие передовых решений в области здравоохранения поддерживают внедрение спинномозговых насосов в больницах и специализированных учреждениях.
Китайский рынок спинальных насосов Insight
Китайский рынок спинальных насосов быстро растет, что обусловлено увеличением бремени хронических болевых расстройств, расширением инфраструктуры здравоохранения и ростом инвестиций в передовые медицинские технологии. Растущая осведомленность о имплантируемых системах доставки лекарств, увеличение числа специализированных центров лечения боли и улучшение доступа к неврологической помощи повышают спрос на рынке. Кроме того, правительственные инициативы, направленные на модернизацию здравоохранения, увеличение внедрения минимально инвазивных методов лечения и повышение доступности передовых медицинских устройств, позиционируют Китай как один из самых быстрорастущих рынков для спинальных насосов во всем мире.
Каковы основные компании на рынке спинальных насосов
Индустрия спинальных насосов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic plc (Ирландия)
- B. Braun Melsungen AG (Германия)
- Flowonix Medical Inc. (США)
- Teleflex Incorporated (США)
- Codman Neuro (США)
- Johnson & Johnson MedTech (США)
- Smiths Medical (США)
- Tricumed Medizintechnik GmbH (Германия)
- Halyard Health (США)
- Avanos Medical (США)
- Nuvectra Corporation (США)
- Бостонская научная корпорация (США)
- Abbott Laboratories (США)
- Stryker Corporation (США)
- Zyno Medical (США)
- Медальон Терапевтика (США)
- Медицинские устройства PolyMed (США)
- Terumo Corporation (Япония)
- Nipro Corporation (Япония)
- Fresenius Kabi AG (Германия)
- ICU Medical Inc. (США)
- Вигон (Франция)
- Baxter International Inc. (США)
- LivaNova PLC (Великобритания)
- Nalu Medical (США)
- Stimwave Technologies (США)
Каковы последние события на рынке спинальных насосов
- В марте 2021 года Medtronic, ведущая медицинская технологическая компания, объявила о расширении своих возможностей Intrathecal Drug Delivery System SynchroMed II за счет непрерывного клинического внедрения и технологических достижений для лечения хронической боли и спастичности. Система SynchroMed II предназначена для доставки целевой интратекальной терапии пациентам, нуждающимся в длительной доставке лекарств, что снижает системное воздействие лекарств по сравнению с традиционными подходами лечения. Продолжающаяся разработка и внедрение имплантируемых систем доставки лекарств способствовали росту рынка спинномозговых насосов за счет улучшения вариантов лечения пациентов с тяжелой болью и неврологическими расстройствами.
- В сентябре 2021 года Flowonix Medical Inc., специалист в области имплантируемых систем доставки лекарств, объявила о продолжении глобального внедрения своей системы интратекальной инфузии Prometra® II для целевых приложений доставки лекарств. Система Prometra® II использует программируемую имплантируемую технологию насоса, предназначенную для точной доставки лекарств в таких условиях, как хроническая боль и спастичность. Этот прогресс подчеркнул растущий спрос на программируемые технологии спинномозгового насоса, которые обеспечивают контролируемое дозирование, улучшение управления пациентами и снижение зависимости от пероральных препаратов.
- В январе 2022 года Medtronic объявила об обновлениях, связанных с портфелем инфузионных систем SynchroMedTM II, уделяя особое внимание улучшению мониторинга пациентов, управления терапией и долгосрочным результатам лечения пациентов с интратекальной терапией. Компания продолжила интеграцию передовых возможностей программирования и решений клинической поддержки для повышения эффективности имплантируемых насосов, используемых в лечении боли и спастической терапии. Эти события способствовали росту рынка, поощряя внедрение передовых имплантируемых инфузионных систем среди поставщиков медицинских услуг.
- В июне 2022 года Flowonix Medical Inc. объявила о достижениях в своей программируемой интратекальной инфузионной технологии Prometra, направленной на улучшение точности доставки лекарств для пациентов с хронической болью и спастичностью. Насосные системы компании предназначены для обеспечения контролируемого введения лекарств непосредственно во внутрикальцевое пространство, помогая клиницистам оптимизировать управление терапией. Такие инновации способствовали более широкому внедрению имплантируемых насосов, поскольку системы здравоохранения перешли на целевые и персонализированные подходы к лечению.
- В феврале 2023 года компания Medtronic подчеркнула продолжающиеся достижения в области нейромодуляции и технологий доставки лекарств, в том числе ее интратекальной насосной платформы SynchroMedTM II, для решения сложных неврологических состояний и лечения хронической боли. Компания сосредоточилась на улучшении персонализации лечения с помощью программируемых систем и расширенных возможностей мониторинга терапии. Эти события отражают более широкую отраслевую тенденцию к минимально инвазивным долгосрочным имплантируемым решениям для пациентов, нуждающихся в непрерывной доставке лекарств.
- В мае 2023 года Flowonix Medical Inc. расширила осведомленность и клиническое использование своей интратекальной инфузионной системы Prometra® II, поддерживая врачей в управлении тяжелой хронической болью и спастичностью посредством целенаправленной доставки лекарств. Программируемая инфузионная технология системы позволяет клиницистам регулировать параметры терапии на основе реакции пациента, поддерживая улучшенную гибкость лечения. Растущее внедрение таких систем усилило спрос на передовые решения для спинномозговых насосов в области управления болью и реабилитации.
- В октябре 2023 года Medtronic объявила о продолжающихся инновациях в области имплантируемой доставки лекарств и нейромодуляции, укрепив свой акцент на улучшении результатов для пациентов, страдающих от хронической боли и двигательных расстройств. Технологии спинномозгового насоса компании продолжали использоваться для интратекальной терапии баклофеном и управления болью, поддерживая расширение имплантируемой инфузионной терапии во всем мире. Эти достижения способствовали росту рынка за счет повышения осведомленности среди медицинских работников о целевых подходах к доставке лекарств.
- В апреле 2024 года Flowonix Medical Inc. объявила о продолжении разработки и коммерциализации своей системы интратекальной инфузии Prometra II, подчеркнув свою роль в предоставлении программируемых интратекальных методов лечения хронической боли и спастичности. Система обеспечивает контролируемую доставку лекарств с помощью технологии имплантированного насоса, что позволяет персонализировать корректировки лечения. Этот прогресс поддерживает растущее предпочтение имплантируемых насосов, которые улучшают терапевтическую точность и качество жизни пациентов.
- В августе 2024 года Medtronic объявила об обновлении своего портфеля технологий лечения боли и доставки лекарств, включая постоянную поддержку SynchroMedTM. II интратекальные насосные системы, используемые при лечении хронической боли и спастичности. Компания сосредоточилась на улучшении клинических рабочих процессов, управлении терапией и результатах лечения пациентов с помощью передовых имплантируемых технологий. Эти инициативы согласуются с растущим спросом на долгосрочные целевые решения для лечения неврологических и болевых расстройств.
- В январе 2025 года Medtronic продолжила укреплять свой портфель нейромодуляции и имплантируемых лекарств, поддерживая передовые решения для интратекальной терапии пациентов с хронической болью и тяжелой спастичностью. Технология SynchroMedTM оставалась важной платформой для непрерывной доставки лекарств, позволяя поставщикам медицинских услуг управлять сложными условиями с помощью программируемых имплантируемых систем. Это развитие отражает продолжающиеся инновации в технологиях спинального насоса, ориентированных на повышение безопасности, точности и ухода за пациентами.
- В марте 2025 года Flowonix Medical Inc. продолжила продвигать внедрение своей системы интратекальной инфузии Prometra II, поддерживая использование программируемых спинальных насосов для адресной терапии при хронической боли и спастическом лечении. Развитие технологии подчеркнуло важность настраиваемых показателей инфузии, снижения системного воздействия лекарств и улучшения контроля терапии. Продолжающееся расширение технологий имплантируемых насосов способствовало росту рынка в больницах, больницах и специализированных центрах по уходу.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











