



Сегментация мирового рынка спортивных технологий по технологиям (устройства, «умные» стадионы, киберспорт и спортивная аналитика), видам спорта (футбол, бейсбол, баскетбол, хоккей, американский футбол/регби, теннис, крикет, гольф, киберспорт и другие), конечным пользователям (спортивные ассоциации, клубы и лиги) — тенденции отрасли и прогноз до 2032 года
Каков размер и темпы роста рынка спортивных технологий
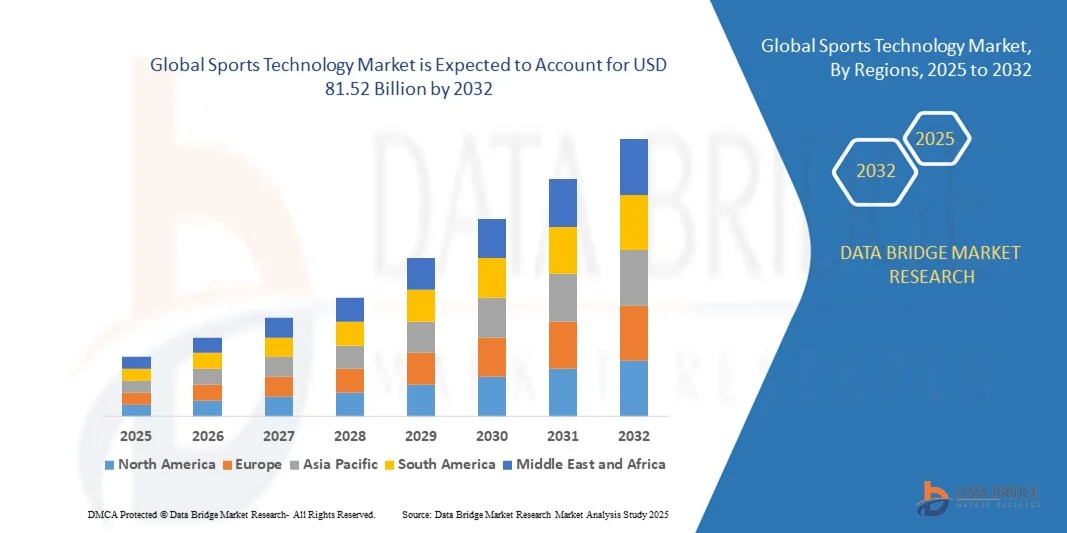
- Согласно анализу Data Bridge Market Research, размер мирового рынка спортивных технологий был оценен как19,08 млрд долларов в 2024 годуОжидается, что он достигнет81,52 млрд долларов США к 2032 году, вCAGR 19,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовой аналитики, носимых устройств и цифровых платформ, которые повышают производительность спортсменов, вовлеченность болельщиков и операционную эффективность.
- Растущие инвестиции спортивных организаций и технологических компаний еще больше ускоряют инновации в таких областях, как виртуальная реальность, коучинговые инструменты на основе ИИ и мониторинг производительности в режиме реального времени.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2024):$19,08 млрд.
- Ожидаемая рыночная стоимость (2032):$81,52 млрд.
- Прогноз CAGR (2025-2032):19.90%
Каковы основные тенденции рынка спортивных технологий
- Рынок спортивных технологий переживает устойчивый рост, поскольку команды, лиги и организации все больше полагаются на цифровую трансформацию для повышения конкурентоспособности и взаимодействия с болельщиками. Интеграция ИИ, IoT и облачных решений упрощает обучение, профилактику травматизма и вещание, меняя то, как играют и потребляют спорт.
- Стратегические партнерские отношения между поставщиками технологий и спортивными ассоциациями способствуют быстрой разработке и внедрению продуктов, обеспечивая более широкую доступность. Поскольку как профессиональные, так и низовые виды спорта охватывают инновации, рынок позиционируется для устойчивого роста с возможностями, охватывающими повышение производительности, развлечения и оперативное управление.
- Северная Америка доминировала на рынке спортивных технологий с самой большой долей дохода 38,5% в 2024 году, чему способствовало сильное внедрение передовых цифровых решений, широкая популярность профессиональных лиг и растущие инвестиции в аналитику данных и захватывающий опыт поклонников.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на мировом рынке спортивных технологий, обусловленные урбанизацией, ростом располагаемых доходов, правительственными инициативами, поддерживающими цифровизацию спорта, и растущим интересом как к традиционным видам спорта, так и к киберспорту в таких странах, как Китай, Япония и Индия.
- Сегмент Sports Analytics занимал самую большую долю рынка в 2024 году, чему способствовало растущее принятие данных, ориентированных на производительность игроков, предотвращение травм и принятие тактических решений. Аналитические платформы все чаще интегрируются с ИИ и машинным обучением, что делает их жизненно важными инструментами для команд и лиг.
Сфера охвата и сегментация рынка спортивных технологий
|
Атрибуты |
Спортивные технологии Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы тенденции рынка спортивных технологий
Интеграция носимых устройств и аналитика в реальном времени
- Растущее внедрение носимых устройств в спорте революционизирует отслеживание производительности, предлагая данные в реальном времени о здоровье игрока, выносливости и биомеханике. Эти идеи позволяют тренерам и спортсменам вносить точные корректировки, основанные на данных, повышая эффективность тренировок, сокращая время восстановления и снижая риск травм.
- Спрос на передовые аналитические платформы ускоряется, позволяя командам использовать большие данные для оценки игроков, тактических стратегий и прогнозного моделирования. Способность обрабатывать огромные наборы данных за считанные секунды обеспечивает действенную информацию, оптимизацию производительности и создание измеримых преимуществ во время конкурентной игры.
- Доступность носимых технологий и мобильных приложений делает эти решения все более популярными среди спортсменов-любителей, любителей фитнеса и полупрофессиональных игроков. Преодолевая барьеры стоимости и доступности, эти устройства демократизируют спортивные технологии, позволяя расширить участие и улучшить результаты обучения.
- Например, в 2023 году несколько европейских футбольных клубов сообщили об улучшении результатов профилактики травм после развертывания носимых трекеров с искусственным интеллектом. Эти трекеры детально проанализировали движения игроков, обнаружили ранние признаки усталости и предложили корректировки рабочей нагрузки, которые значительно снизили долгосрочные расходы на здравоохранение.
- В то время как носимые устройства и аналитика ускоряют рост, их долгосрочное влияние зависит от постоянных инноваций, доступности и беспрепятственной интеграции в существующие спортивные экосистемы. Компании также должны уделять приоритетное внимание надежной безопасности данных и удобным для пользователя проектам, чтобы завоевать доверие и обеспечить широкое распространение на различных рынках.
Динамика рынка спортивных технологий
водитель
Растущий спрос на расширенное взаимодействие с поклонниками и захватывающий опыт
- Растущий акцент на опыте фанатов подталкивает организации к внедрению таких технологий, как платформы дополненной реальности (AR), виртуальной реальности (VR) и ИИ. Эти решения обеспечивают захватывающий опыт, заставляя фанатов чувствовать себя ближе к действию, одновременно повышая посещаемость живых и виртуальных стадионов.
- Спортивные франшизы признают финансовый потенциал привлечения поклонников через цифровые платформы, от многоугольной прямой трансляции до игрового опыта. Предоставляя интерактивный контент, они повышают лояльность к бренду, продлевают время просмотра и укрепляют коммерческие партнерские отношения между средствами массовой информации и товарными каналами.
- Партнерские отношения между поставщиками технологий и спортивными организациями создают новые модели доходов, сочетая инновации со спонсорством, мерчандайзингом и монетизацией контента. Этот совместный подход гарантирует, что поклонники получают выгоду от привлечения опыта, в то время как организации диверсифицировают потоки доходов.
- Например, в 2022 году НБА запустила расширенные возможности просмотра игр VR, предлагая поклонникам захватывающие впечатления от своих домов. Эта инициатива способствовала привлечению аудитории, увеличению цифровых подписок и увеличению продаж товаров, подчеркивая коммерческую ценность захватывающих спортивных технологий.
- В то время как технологии привлечения поклонников способствуют росту, обеспечение доступности, доступности и надежной связи имеет важное значение для глобальной масштабируемости. Широкое внедрение будет зависеть от преодоления цифрового разрыва и предоставления инклюзивного опыта, который обслуживает как развитые, так и развивающиеся рынки.
Сдержанность/вызов
Высокая стоимость внедрения и неравный доступ к технологиям
- Высокая стоимость передовых спортивных технологий, таких как системы захвата движения, аналитика, основанная на искусственном интеллекте, и инструменты для погружения фанатов, остается барьером для небольших клубов, новых лиг и недофинансируемых спортивных организаций. Этим организациям часто не хватает финансовых ресурсов, что замедляет внедрение и увеличивает технологический разрыв.
- Ограниченная инфраструктура и нехватка квалифицированного персонала в развивающихся регионах еще больше ограничивают широкое распространение. Без доступа к учебным программам или технической экспертизе многие организации изо всех сил пытаются поддерживать или полностью использовать сложные спортивные технологии, что приводит к неэффективности.
- Неравный доступ к технологиям создает растущий разрыв между более богатыми франшизами и небольшими местными командами. Это неравенство не только ограничивает развитие игроков на развивающихся рынках, но и влияет на глобальную конкурентоспособность и общее расширение рынка.
- Например, в 2023 году любительские лиги по всей Латинской Америке сообщили о трудностях в принятии решений для отслеживания производительности в реальном времени. Высокая стоимость оборудования и отсутствие технических знаний предотвращали широкое использование, вынуждая полагаться на традиционные методы обучения, которые ограничивали потенциал игрока.
- В то время как спортивные технологии продолжают развиваться, решение проблем доступности остается критически важным для устойчивого роста. Заинтересованные стороны рынка должны сосредоточиться на разработке масштабируемых, экономически эффективных инструментов и создании глобальных партнерств, обеспечивающих инклюзивное участие на всех уровнях спорта.
Рынок спортивных технологий
Рынок сегментирован на основе технологий, спорта и конечного потребителя.
- По технологии
На основе технологий рынок спортивных технологий сегментирован на Device, Smart Stadium, Esports и Sports Analytics. Сегмент Sports Analytics занимал самую большую долю рынка в 2024 году, чему способствовало растущее принятие данных, ориентированных на производительность игроков, предотвращение травм и принятие тактических решений. Аналитические платформы все чаще интегрируются с ИИ и машинным обучением, что делает их жизненно важными инструментами для команд и лиг.
Ожидается, что в сегменте Smart Stadium будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствуют инвестиции в цифровую инфраструктуру, связь и захватывающие технологии. Умные стадионы улучшают впечатления поклонников благодаря AR / VR, мобильным билетам и функциям взаимодействия в реальном времени, создавая новые возможности для получения дохода для спортивных организаций.
- Спортивный
На основе спорта рынок сегментирован на футбол, бейсбол, баскетбол, хоккей на льду, американский футбол / регби, теннис, крикет, гольф, киберспорт и другие. Сегмент футбола составил самую большую долю дохода в 2024 году, благодаря своей глобальной популярности и широкому распространению технологий, таких как носимые трекеры, системы VAR и аналитика производительности в профессиональных лигах.
Ожидается, что в сегменте киберспорта будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, поддерживаемые увеличением глобальной аудитории, спонсорскими сделками и монетизацией игровых платформ. Достижения в области потоковых технологий и рост инвестиций со стороны игровых компаний и спортивных франшиз еще больше ускоряют этот рост.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на Спортивную ассоциацию, Клуб и Лигу. Сегмент лиги доминировал на рынке в 2024 году, поскольку профессиональные лиги вкладывают значительные средства в передовые технологии для привлечения фанатов, улучшения трансляции и развития игроков. Их крупномасштабные бюджеты и партнерские отношения с поставщиками технологий укрепляют это лидерство.
Ожидается, что в сегменте спортивной ассоциации будут наблюдаться самые высокие темпы роста с 2025 по 2032 год, что обусловлено их растущим вниманием к стандартизации внедрения технологий в турнирах и учебных программах. Ассоциации играют важную роль в продвижении справедливости, безопасности и производительности за счет регулируемого использования спортивных технологий.
Региональный анализ рынка спортивных технологий
- Северная Америка доминировала на рынке спортивных технологий с самой большой долей дохода 38,5% в 2024 году, чему способствовало сильное внедрение передовых цифровых решений, широкая популярность профессиональных лиг и растущие инвестиции в аналитику данных и захватывающий опыт поклонников.
- Потребители и организации в регионе быстро внедряют носимые устройства, платформы для отслеживания производительности и технологии AR / VR для улучшения результатов спортсменов и привлечения аудитории.
- Созданная в регионе спортивная инфраструктура, высокая покупательная способность и постоянные инновации поставщиков технологий делают Северную Америку мировым лидером в интеграции технологий в спорт.
Американский рынок спортивных технологий Insight
Американский рынок спортивных технологий занял самую большую долю дохода в 2024 году в Северной Америке, чему способствовало доминирование крупных лиг, таких как NFL, NBA и MLB, которые в значительной степени инвестируют в аналитику в реальном времени, умные стадионы и цифровые платформы привлечения поклонников. Растущая популярность фэнтези-спорта, киберспорта и отслеживания производительности на основе ИИ еще больше подпитывает расширение рынка. Кроме того, партнерские отношения между технологическими компаниями и спортивными организациями устанавливают новые стандарты для иммерсивного просмотра и принятия решений на основе данных.
Европейский рынок спортивных технологий Insight
Ожидается, что на европейском рынке спортивных технологий будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные сильной спортивной культурой региона и жестким акцентом на безопасность игроков и оптимизацию производительности. Европейские футбольные клубы являются ведущими пользователями носимых устройств, аналитики и технологий стадионов, обеспечивая как развитие игроков, так и улучшение зрительского опыта. С ростом цифровизации спортивных организаций в регионе также наблюдается быстрое расширение киберспортивных и потоковых платформ, что делает технологии краеугольным камнем своей спортивной экосистемы.
Британский рынок спортивных технологий Insight
Ожидается, что на рынке спортивных технологий Великобритании будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущий спрос на передовые аналитические и иммерсивные инструменты для привлечения поклонников в футболе, регби и крикете. Давняя спортивная традиция страны в сочетании с сильными инвестициями в умные стадионы и цифровое вещание способствует принятию. Интеграция ИИ, VR и носимых технологий еще больше расширяет программы обучения игроков и улучшает просмотр как на стадионах, так и на цифровых платформах.
Немецкий рынок спортивных технологий Insight
Ожидается, что на рынке спортивных технологий Германии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему будет способствовать акцент страны на инновации, устойчивость и цифровую трансформацию в спорте. Немецкие футбольные клубы являются пионерами в области анализа производительности на основе данных и технологий оздоровления игроков. В стране также наблюдается быстрое внедрение киберспортивных платформ и умной инфраструктуры на аренах, что соответствует потребительскому спросу на подключенный, безопасный и технологический опыт.
Азиатско-Тихоокеанский рынок спортивных технологий Insight
Ожидается, что на рынке спортивных технологий Азиатско-Тихоокеанского региона будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные быстрой урбанизацией, ростом располагаемых доходов и сильными правительственными инициативами, поддерживающими цифровую трансформацию. Такие страны, как Китай, Япония и Индия, находятся на переднем крае внедрения, используя носимые устройства, киберспортивные платформы и интеллектуальные стадионные технологии. Растущий интерес региона как к традиционным видам спорта, так и к киберспорту в сочетании с местными производственными возможностями расширяет доступность.
Японский рынок спортивных технологий Insight
Ожидается, что на рынке спортивных технологий Японии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, подкрепленные высокотехнологичной культурой страны, инициативами «умного города» и растущим спросом на связанные спортивные экосистемы. Носимые устройства, устройства с поддержкой IoT и иммерсивные тренировочные платформы широко используются профессиональными командами и спортсменами. Кроме того, киберспорт становится основным сегментом, а государственная поддержка и частные инвестиции ускоряют рост. Старение населения страны также поощряет использование спортивных технологий для мониторинга здоровья и фитнеса, что способствует дальнейшему внедрению.
Китайский рынок спортивных технологий Insight
Китайский рынок спортивных технологий занимал самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовала быстрая цифровизация, сильное стремление правительства к умной инфраструктуре и растущая популярность как традиционных видов спорта, так и киберспорта. Доступные носимые устройства, интеллектуальные развертывания стадионов и мобильные платформы привлечения поклонников расширяют распространение в потребительских сегментах. Растущий средний класс Китая в сочетании с отечественными технологическими гигантами, входящими в спортивный сектор, еще больше укрепляет свои позиции в качестве ведущего центра инноваций в области спортивных технологий.
Какие компании являются ведущими на рынке спортивных технологий
Индустрией спортивных технологий в первую очередь руководят хорошо зарекомендовавшие себя компании, в том числе:
- Fitbit LLC(США)
- IBM(США)
- Telefonaktiebolaget LM Ericsson(Швеция)
- Cisco Systems, Inc.(США)
- Фуджитсу(Япония)
- SAP SE (Германия)
- Oracle (США)
- LG Electronics (Южная Корея)
- Самсун (Южная Корея)
- Apple Inc. (США)
- Garmin Ltd. (США)
- SONY INDIA (Индия)
- Panasonic Corporation (Япония)
- Catapult (Австралия)
- NEC Corporation (Япония)
- SHARP CORPORATION (Япония)
- Modern Times Group (Швеция)
- Activision Publishing, Inc. (США)
- Tencent Holdings Ltd. (Китай)
- CJ CHEILJEDANG CORP.
- HCL Technologies Limited (Индия)
Каковы последние достижения на мировом рынке спортивных технологий
- В январе 2023 года Panasonic Connect North America, подразделение Panasonic Corporation, представило следующее поколение своей платформы KAIROS с запуском мэйнфреймов KC200 и KC2000 наряду с модернизацией программного обеспечения. Эта разработка расширяет масштабируемость, поддерживает более крупные и сложные производства и укрепляет позиции Panasonic на рынке профессионального вещания, предлагая передовую гибкость производственным командам.
- В ноябре 2022 года Sportradar запустила Sportradar Virtual Stadium, платформу взаимодействия с искусственным интеллектом и машинным обучением во время чемпионата мира по футболу в Катаре. Инструмент позволяет букмекерам улучшить взаимодействие с игроками, улучшить опыт клиентов и укрепить связи. Это нововведение подчеркивает роль Sportradar в преобразовании спортивных ставок в более интерактивную и социально привлекательную экосистему.
- В ноябре 2022 года Catapult представила решение для анализа производительности бейсбола с расширенным алгоритмом для анализа действий на качели, подачу и бросание. Решение предназначено для смягчения травматизма и ускорения принятия решений путем предоставления подробной биомеханической информации. Это укрепляет присутствие Catapult в технологии отслеживания производительности и поддерживает растущий спрос на безопасность игроков и оптимизированную производительность в спорте.
- В октябре 2021 года Hudl выпустила последнюю версию Hudl Sportscode, представив улучшенное создание диаграмм непосредственно в Code Windows, связанных с видеоматериалами. Это обновление упрощает процесс отчетности для тренеров, аналитиков и игроков, обеспечивая более эффективную оценку производительности. Разработка расширяет аналитическую экосистему Hudl и усиливает ее важность в качестве ключевого поставщика передовых решений для спортивных результатов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











