


Глобальная техническая сегментация рынка керамики по материалам (оксидная керамика, неоксидная керамика и другие), продукту (монолитическая керамика, керамические матричные композиты, керамические покрытия и другие), применению (электронное оборудование, поддержка катализаторов, электронные устройства, запчасти для ношения, детали двигателя, фильтры, биоцерамика и другие), конечному пользователю (электроника и электроника, автомобильное, машинное, экологическое, медицинское и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка технической керамики и темпы роста
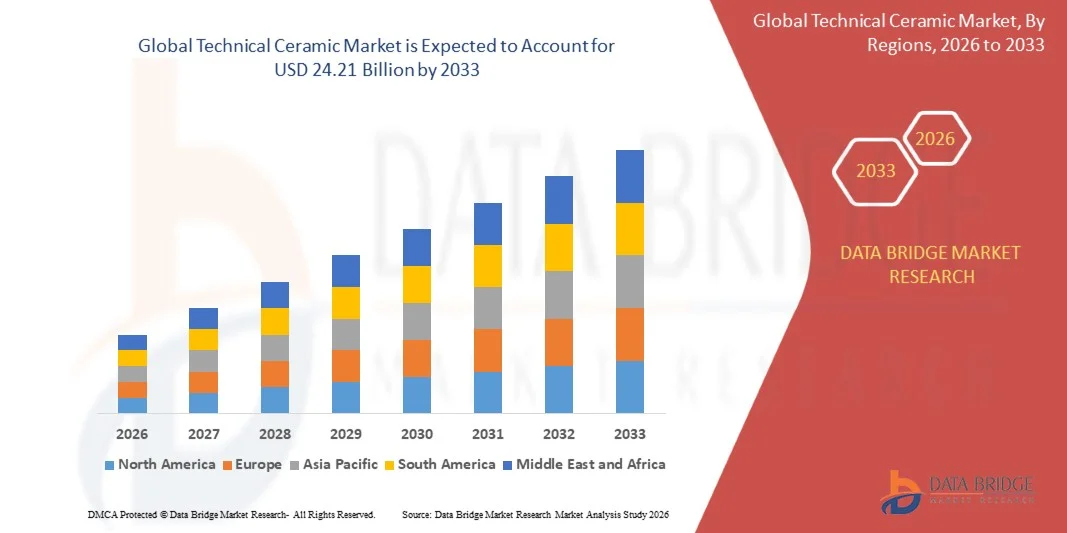
- Согласно анализу Data Bridge Market Research, рынок технической керамики был оценен как самый дорогой.13,43 млрд долларов в 2025 годуи, по прогнозам, достигнет24,21 млрд долларов к 2033 годуРастущий в aCAGR 7,64% с 2026 по 2033 год.
- Рынок испытывает последовательный рост, обусловленный растущим спросом на высокопроизводительные материалы в области электроники, автомобильной, медицинской, полупроводниковой промышленности и промышленного оборудования, поддерживаемый превосходными тепловыми, износостойкими и электрическими изоляционными свойствами керамики по сравнению с металлами и пластмассами.
- Растущее внедрение керамических компонентов в электромобилях, полупроводниковом оборудовании и медицинских имплантатах в сочетании с растущей миниатюризацией электронных устройств поддерживает внедрение на рынке. ТехническийкерамикаМатериалы применяются по всемукерамические подложкиносить детали, биокерамику иполупроводниковая упаковка, предлагая большую термическую стабильность, долговечность и надежность в сложных рабочих условиях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 13,43 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 24,21 млрд долларов США
- Прогноз CAGR (2026–2033): 7,64%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы технического рынка керамики
- Азиатско-Тихоокеанский регион доминировал на рынке технической керамики с самой большой долей выручки в 41,85% в 2025 году, поддерживаемой крупными базами по производству электроники и полупроводников, расширением производства электромобилей и сильным присутствием поставщиков керамических компонентов в Китае, Японии и Южной Корее.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 9,12% с 2026 по 2033 год, чему способствуют внутренние инвестиции в полупроводники, аэрокосмический и оборонный спрос и расширение производства медицинских устройств.
- Сегмент оксидной керамики возглавил рынок с долей 58,74% в 2025 году, что обусловлено широким использованием глинозема и циркония в электронике, медицине и промышленности.
- Неоксидная керамика является самым быстрорастущим типом материала, по прогнозам, регистрирует CAGR в 9,35%, что отражает растущий спрос на карбид кремния и нитрид кремния в силовой электронике и электромобилях.
- Сегмент монолитной керамики доминировал в категории продуктов с долей дохода 66,20% в 2025 году, чему способствовало широкое использование субстратов, изоляторов, подшипников и износостойких компонентов.
- На долю электронных устройств в 2025 году пришлось 31,45% рынка, чему способствовал спрос на керамические подложки, конденсаторы и пакеты в 5G, вычислительной и силовой электронике.
- Сегмент биокерамики является самой быстрорастущей категорией применения с CAGR 9,60%, что обусловлено увеличением использования цирконии и глинозема в суставных заменах и зубных имплантатах.
Сфера охвата и техническая сегментация рынка керамики
|
Атрибуты |
Технический анализ рынка керамических ключей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке технической керамики
- Техническая керамика все чаще переходит от обычных прессованных и спеченных форм к высокоточным, аддитивным и прикладным компонентам, сочетающим материалы высокой чистоты, более жесткие допуски и цифровые методы производства для полупроводниковых, электрических транспортных средств и медицинских приложений.
- Например, в декабре 2024 года, согласно Международному журналу минералов, металлургии и материалов, исследователи опубликовали критический обзор прямого лазерного аддитивного производства керамики, охватывающий Al2O3, ZrO2, SiC и связанные с ними системы и подчеркивая способность формировать керамику без пресс-форм и клеев за один шаг, отражая растущий импульс после аддитивного производства высокопроизводительной керамики.
- Спрос на карбид кремния, нитрид кремния и другую неоксидную керамику растет, поскольку силовая электроника, электрические трансмиссии и оборудование для обработки полупроводников требуют материалов, которые выдерживают экстремальное тепло, воздействие плазмы и износ.
- Медицинские и стоматологические приложения становятся важной областью роста, поскольку циркония и биоцерамика глинозема сочетают биосовместимость с длительным сроком службы в компонентах замены суставов, имплантата и хирургического устройства.
- Например, в июле 2025 года, по данным Американского керамического общества (ACerS), Kyocera Fineceramics Europe представила процесс аддитивного производства компонентов карбида кремния, инфильтрированного кремнием, на своей площадке в Селбе в Германии, демонстрируя коммерческое внедрение 3D-печати для сложных технических керамических деталей.
- Поскольку аддитивное производство, внедрение неоксидных материалов и разработка конкретных приложений продолжают развиваться, ожидается, что техническая керамика выйдет за рамки обычных изоляторов и износа деталей в силовую электронику, энергетические системы и медицинские устройства.
Каковы основные драйверы рынка технической керамики
- Быстрое расширение производства полупроводников, производства электромобилей и электроники 5G увеличивает спрос на керамические компоненты, которые обеспечивают термическую стабильность, электрическую изоляцию и устойчивость к износу и коррозии.
- Например, в мае 2025 года, по данным Международного энергетического агентства (МЭА), глобальные продажи электромобилей превысили 17 миллионов в 2024 году и, как ожидается, превысят 20 миллионов в 2025 году, поддерживая спрос на керамические подложки, подшипники и компоненты терморегулирования, используемые в электрических трансмиссиях и силовой электронике.
- Производители полупроводникового оборудования, поставщики автомобилей, компании по производству медицинских изделий и промышленные производители все чаще заменяют металлы и полимеры технической керамикой, чтобы улучшить срок службы компонентов, уменьшить загрязнение и выдержать более суровые условия эксплуатации.
- Например, в июле 2025 года, по прогнозам SEMI, мировые продажи полупроводникового производственного оборудования достигнут рекордных 125,5 млрд долларов США в 2025 году, что на 7,4% больше, чем в прошлом году, поддерживая спрос на компоненты керамических камер, детали для обработки пластин и изоляторы, используемые в производственном оборудовании.
- Благодаря электрификации, передовой электронике и точному здравоохранению, техническая керамика позиционируется в качестве материалов для нескольких быстрорастущих отраслей.
Какие факторы препятствуют росту рынка технической керамики
- Техническая керамика требует порошков высокой чистоты, высокотемпературного спекания и точной отделки, что увеличивает затраты на производство и потребление энергии по сравнению с металлами и полимерами.
- Например, в июне 2024 года, согласно Additive Manufacturing Frontiers, обзор керамической аддитивной промышленности сообщил, что деформация, растрескивание и значительная усадка во время высокотемпературного спекания продолжают ограничивать точность формы и контроль производительности, ограничивая более широкое внедрение 3D-печатных керамических компонентов.
- Хрупкость керамики, сложность обработки спеченных деталей и необходимость в герметичных допусках размеров могут повысить скорость лома и удлинить время свинца, особенно для сложных геометрий.
- Энергоемкие печи и воздействие цен на углерод также повышают стоимость, особенно для производителей, работающих в регионах с высокими ценами на энергию и ужесточением правил выбросов.
- Например, в декабре 2025 года, согласно Cerame-Unie, кумулятивная оценка затрат, представленная на Европейских днях керамики в Брюсселе, показала, что высокие затраты на энергию, цены на CO2 и нормативное бремя усиливают давление на керамический сектор с потенциальными последствиями для уровня производства и занятости в Европе.
- Сочетание высоких производственных затрат, энергетической зависимости и сложности обработки может ограничить принятие среди чувствительных к затратам пользователей, особенно там, где обычные металлы и полимеры уже удовлетворяют требованиям производительности.
Как сегментируется рынок технической керамики
Рынок технической керамики сегментирован на основе материала, продукта, применения и конечного пользователя.
- По материалам
На основе материала рынок технической керамики сегментирован на оксидную керамику, неоксидную керамику и другие. Сегмент оксидной керамики доминировал на рынке с долей 58,74% в 2025 году, чему способствовало широкое использование глинозема, циркония и титанатной керамики в электронике, медицине и промышленности. Оксидная керамика предлагает сильную электрическую изоляцию, химическую стабильность и преимущества по стоимости по сравнению со многими неоксидными альтернативами. Они широко используются в субстратах, изоляторах, изнашивающих частях и имплантатах. Зрелые производственные процессы и широкая доступность поставщиков еще больше усиливают спрос. Установленная квалификация в регулируемых медицинских и электронных целях также поддерживает дальнейшее принятие.
Сегмент неоксидной керамики, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,35% с 2026 по 2033 год, что обусловлено растущим спросом на карбид кремния, нитрид кремния и нитрид алюминия в силовой электронике, электромобилях и полупроводниковом оборудовании. Эти материалы обеспечивают высокую теплопроводность, прочность и устойчивость к экстремальным температурам и плазме. Нитрид кремния все чаще используется в подшипниках и подложках для электрических трансмиссий, в то время как карбид кремния поддерживает обработку пластин и высокотемпературные компоненты. Достижения в области спекания и аддитивного производства расширяют доступные геометрии. Растущие инвестиции в силовые полупроводники и электрифицированную мобильность создают дополнительный спрос.
- По продукту
На основе продукта рынок технической керамики сегментирован на монолитную керамику, керамические матричные композиты, керамические покрытия и другие. Сегмент монолитной керамики доминировал на рынке с долей 66,20% в 2025 году, чему способствовало широкое использование субстратов, изоляторов, уплотнений, подшипников и износостойких компонентов. Однофазные керамические корпуса могут быть изготовлены в больших объемах с согласованными свойствами, что делает их пригодными для электроники и промышленного оборудования. Их высокая твердость, диэлектрическая прочность и химическая устойчивость поддерживают широкое внедрение. Налаженные цепочки поставок и хорошо понятные маршруты обработки продолжают укреплять сегмент.
Сегмент керамических матричных композитов, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 10,18% с 2026 по 2033 год, что обусловлено растущим спросом на легкие, устойчивые к повреждениям материалы в аэрокосмической, оборонной и энергетической сферах. Волоконно-армированная керамика может работать при температурах за пределами многих металлических сплавов при одновременном снижении веса. Их использование в компонентах турбин, системах тепловой защиты и тормозных системах расширяется. Прогресс в производстве волокон и методах инфильтрации матриц улучшает производительность и согласованность. Рост инвестиций в высокотемпературные двигатели и технологии производства электроэнергии создает дополнительные возможности.
- С помощью приложения
На основе применения рынок технической керамики сегментирован на электрооборудование, катализаторные опоры, электронные устройства, износ деталей, детали двигателя, фильтры, биокерамику и другие. Сегмент электронных устройств доминировал в категории приложений с долей 31,45% в 2025 году, чему способствовал спрос на керамические подложки, конденсаторы, упаковки и изоляторы в оборудовании 5G, вычислительной и силовой электронике. Керамика обеспечивает стабильное диэлектрическое поведение и эффективное рассеивание тепла в миниатюрных высокочастотных устройствах. Продолжающийся рост подключенных устройств и электрифицированных систем увеличивает объемы компонентов. Требования к полупроводниковой упаковке для надежности и термоконтроля дополнительно поддерживают спрос.
Сегмент биокерамики, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 9,60% с 2026 по 2033 год, что обусловлено увеличением использования цирконии и глинозема в замене суставов, зубных имплантатов и костных трансплантатов. Биокерамика сочетает в себе биосовместимость с высокой износостойкостью и длительным сроком службы. Старение населения и увеличение выборных ортопедических и стоматологических процедур увеличивают объемы имплантатов. Производители расширяют специализированные мощности по производству медицинской керамики для удовлетворения устойчивого спроса. Улучшения в прочности материала и отделке поверхности еще больше усиливают клиническое принятие и принятие хирургом.
- конечным пользователем
На базе конечного пользователя рынок технической керамики сегментирован на электрическую и электронную, автомобильную, машинную, экологическую, медицинскую и другие. Сегмент электротехники и электроники доминировал в категории конечных пользователей с долей 37,92% в 2025 году, чему способствовало широкое использование керамики в субстратах, изоляторах, конденсаторах и полупроводниковом технологическом оборудовании. Производители электроники полагаются на керамику для управления температурой, электрической изоляции и стабильности размеров. Рост инфраструктуры данных, коммуникационного оборудования и систем преобразования энергии увеличивает потребление. Продолжающиеся инвестиции в производство полупроводников создают дополнительный спрос на керамические компоненты высокой чистоты.
Медицинский сегмент, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,84% с 2026 по 2033 год, что обусловлено растущим спросом на керамические имплантаты, хирургические компоненты и детали диагностического оборудования. Медицинские работники используют материалы, которые обеспечивают биосовместимость, низкий износ и долговечность. Расширение доступа к ортопедической и стоматологической помощи в странах с развивающейся экономикой расширяет базу пациентов. Производители инвестируют в производство чистых помещений и системы качества, необходимые для регулируемых медицинских продуктов. Спрос на долговечные имплантаты, которые сокращают процедуры пересмотра, также поддерживает внедрение на развитых рынках.
В каком регионе самая большая доля рынка технической керамики
- Азиатско-Тихоокеанский регион доминировал на рынке технической керамики с самой большой долей выручки в 41,85% в 2025 году, поддерживаемой крупными базами по производству электроники и полупроводников, расширением производства электромобилей и сильным присутствием поставщиков керамических компонентов.
- Регион также выигрывает от государственной поддержки передовых производств, экономически эффективных производственных возможностей и растущих инвестиций в инфраструктуру здравоохранения. Расширение использования технической керамики в силовой электронике, полупроводниковом оборудовании, медицинских имплантатах и промышленном оборудовании продолжает укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке.
Китайский технический керамический рынок
Китайский рынок технической керамики быстро растет благодаря крупномасштабному производству электроники, крупнейшему в мире рынку электромобилей и расширению инвестиций в полупроводники и возобновляемые источники энергии. Отечественные производители наращивают выпуск глинозема, карбида кремния и компонентов нитрида кремния для подложек, подшипников и промышленного оборудования. Государственная поддержка передовых материалов, мощных цепочек поставок и конкурентоспособных производственных затрат позиционирует Китай как крупнейший национальный вклад в региональный спрос и ключевой центр производства керамических компонентов.
Североамериканский технический керамический рынок
Ожидается, что на рынке технической керамики в Северной Америке будет наблюдаться самый быстрый рост, обусловленный инвестициями в отечественное производство полупроводников, аэрокосмические и оборонные программы и производство медицинских устройств. Корректировка производства электроники и растущий спрос на высокопроизводительные материалы в чистых источниках энергии увеличивают местное потребление. Сильная исследовательская база региона и присутствие известных производителей керамики поддерживают инновации в области современной керамики, включая керамические матричные композиты и компоненты аддитивного производства.
Технический анализ рынка керамики США
Рынок технической керамики в США демонстрирует сильный рост благодаря растущим инвестициям в производство полупроводников, оборонным и аэрокосмическим требованиям и расширению производства медицинских устройств. Керамические компоненты все чаще используются в оборудовании для обработки пластин, броневых системах, турбинных компонентах и ортопедических имплантатах. Растущее внимание к устойчивости цепочки поставок и отечественному производству передовых материалов побуждает производителей расширять мощности, в то время как финансирование исследований высокотемпературной и легкой керамики поддерживает дальнейшее внедрение.
Японский технический керамический рынок
Японский рынок технической керамики демонстрирует устойчивый рост благодаря лидерству страны в области тонкой керамики, электронных компонентов и полупроводниковых материалов. Ведущие производители инвестируют в новые производственные мощности для полупроводниковых керамических компонентов и упаковок. Сильный спрос на точность, чистоту и надежность со стороны электронных, автомобильных и промышленных клиентов, наряду с продолжающимися инновациями в таких материалах, как нитрид кремния, способствует росту рынка в Японии.
Немецкий технический керамический рынок
Немецкий рынок технической керамики неуклонно расширяется благодаря сильной автомобильной, машиностроительной и медицинской промышленности страны. Немецкие производители производят передовую керамику для имплантатов бедра, датчиков, насосов и промышленных компонентов и расширяют производственные мощности медицинской керамики. Акцент на энергоэффективное производство, точное машиностроение и экспортоориентированную промышленность, а также спрос на электрическую мобильность и силовую электронику способствуют дальнейшему росту рынка в стране.
Технический анализ рынка керамики
Британский рынок технической керамики переживает устойчивый рост, поддерживаемый спросом со стороны аэрокосмической, оборонной, энергетической и медицинской промышленности. Созданные передовые компании по производству материалов поставляют пьезоэлектрическую, структурную и термическую керамику промышленным и научным клиентам. Растущий интерес к аддитивному производству, ядерным и экологически чистым энергетическим компонентам и высокотемпературным материалам способствует более широкому внедрению технической керамики, хотя более высокие затраты на энергию остаются важным фактором для отечественных производителей.
Какие компании занимают лидирующие позиции на рынке технической керамики
Техническая керамическая промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- CoorsTek, Inc. (США)
- CeramTec GmbH (Германия)
- Kyocera Corporation (Япония)
- Morgan Advanced Materials (Великобритания)
- Сен-Гобен (Франция)
- Niterra Co., Ltd. (Япония)
- 3M (США)
- McDanel Advanced Ceramic Technologies (США)
- Rauschert GmbH (Германия)
- STC Superior Technical Ceramics (США)
- Elan Technology (США)
- OC Oerlikon Management AG (Швейцария)
- Mingrui Ceramic (Китай)
- DuPont (США)
- HOPE Microelectronics CO Ltd. (Япония)
- Honeywell International Inc. (США)
- Shin-Etsu Chemical Co., Ltd.
- Albemarle Corporation (США)
- Materion Corporation (США)
- Прикладная керамика (США)
Каковы последние достижения на рынке технической керамики
- В августе 2025 года Niterra Co., Ltd. объявила о создании Niterra Materials после ее приобретения Toshiba Materials Co., Ltd., которое было согласовано в ноябре 2024 года примерно на 948,15 млн долларов США. Интеграция предназначена для расширения инвестиций в передовые материалы, особенно компоненты нитрида кремния для приложений электронной мобильности, такие как керамические шарики для подшипников электрических трансмиссий и подложки для рассеивания тепла для силовых полупроводников.
- В январе 2025 года Kyocera инвестировала 5 миллионов евро в TactoTek, разработчика технологии структурной электроники в форме, что ознаменовало стратегическое партнерство между компаниями. Kyocera планирует включить свои пьезокерамические приводы HAPTIVITY в интерфейсы человек-машина на основе структурной электроники, создавая более тонкие и легкие тактильные решения обратной связи.
- В августе 2024 года корпорация Kyocera провела новаторскую церемонию для нового завода в Исахая, префектура Нагасаки, Япония, предназначенного для производства тонких керамических компонентов для полупроводниковых приложений и полупроводниковых пакетов. К концу марта 2028 года компания планирует инвестировать около 429,82 миллиона долларов, а производство планируется начать в 2026 году.
- В сентябре 2023 года CeramTec провела новаторскую церемонию для нового здания по производству медицинских технологий на своем заводе в Марктредвиц в Германии, сославшись на устойчивый высокий спрос на передовую керамику для медицинского применения. Первая фаза строительства охватывает около 11 000 м2, строительство планируется завершить и полностью ввести в эксплуатацию к 2026 году.
- В июле 2022 года CoorsTek объявила, что ее совет директоров одобрил план капитальных затрат на расширение своего бизнеса по производству полупроводниковой керамики в Японии, добавив производственные возможности на существующих объектах в Огуни, префектура Ямагата и Каватана, префектура Нагасаки, с запуском дополнительной мощности, запланированной на 2024 год.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ТЕХНИЧЕСКОЙ КЕРАМИКИ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА ТЕХНИЧЕСКОЙ КЕРАМИКИ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 ОХВАЧЕННЫЕ РЫНКИ
2.5 ГЕОГРАФИЧЕСКИЙ ОХВАТ
2,6 ГОДА, РАССМОТРЕННЫХ ДЛЯ ИССЛЕДОВАНИЯ
2.7 МЕТОДОЛОГИЯ ИССЛЕДОВАНИЯ
2.8 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.9 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.1 ПЕРВИЧНЫЕ ИНТЕРВЬЮ С КЛЮЧЕВЫМИ ЛИДЕРАМИ МНЕНИЙ
2.11 СЕТКА РЫНОЧНОЙ ПОЗИЦИИ DBMR
2.12 СЕТКА ПОКРЫТИЯ РЫНОЧНЫХ ПРИЛОЖЕНИЙ
2.13 МАТРИЦА ВЫЗОВА РЫНКА DBMR
2.14 ИМПОРТ И ЭКСПОРТ ДАННЫХ
2.15 ВТОРИЧНЫЕ ИСТОЧНИКИ
2.16 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ: ОБЗОР ИССЛЕДОВАНИЯ
2.17 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ПРОИЗВОДСТВА И ПОТРЕБЛЕНИЯ
5.2 СЦЕНАРИЙ ИМПОРТА-ЭКСПОРТА
5.3 АНАЛИЗ ЦЕНОВЫХ ТЕНДЕНЦИЙ
5.4 ТЕХНОЛОГИЧЕСКИЙ ПРОГРЕСС ПРОИЗВОДИТЕЛЕЙ
5.5 ПЯТЬ СИЛ ПОРТЕРА
5.6 КРИТЕРИИ ВЫБОРА ПОСТАВЩИКА
5.7 АНАЛИЗ ПЕСТЕЛЯ
5.8 СФЕРА РЕГУЛИРОВАНИЯ
6 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
6.1 ОБЗОР
6.2 СЦЕНАРИЙ ЛОГИСТИЧЕСКИХ ЗАТРАТ
6.3 ЗНАЧЕНИЕ ПОСТАВЩИКОВ ЛОГИСТИЧЕСКИХ УСЛУГ
7 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ ПО МАТЕРИАЛАМ
7.1 ОБЗОР
7.2 ОКСИДНАЯ КЕРАМИКА
7.2.1 АЛЮМИНИЙ
7.2.1.1. ОКСИД АЛЮМИНИЯ
7.2.1.2.СИЛИКАТ АЛЮМИНИЯ
7.2.2 ОКСИД ЦИРКОНИЯ
7.2.3 ТИТАНАТ АЛЮМИНИЯ
7.2.4 СМЕШАННАЯ/ДИСПЕРСНАЯ КЕРАМИКА
7.2.5 ПЬЕЗОКЕРАМИКА
7.2.6 СИЛИКАТНАЯ КЕРАМИКА
7.3 НЕОКСИДНАЯ КЕРАМИКА
7.3.1 НИТРИД АЛЮМИНИЯ (ALN)
7.3.2 КАРБИД КРЕМНИЯ
7.3.3 НИТРИД КРЕМНИЯ (SI3N4)
7.3.4 СИАЛОНЫ
7.3.5 КАРБИД БОРА
7.3.6 НИТРИД БОРА
7.3.7 ФУНКЦИОНАЛЬНАЯ КЕРАМИКА/ПЬЕЗОКЕРАМИКА
8 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ, ПО ПРОДУКТУ
8.1 ОБЗОР
8.2 МОНОЛИТНАЯ КЕРАМИКА
8.3 КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
8.4 КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
8.5 ДРУГОЕ
9 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ, ПО ТИПУ ПРОДУКЦИИ
9.1 ОБЗОР
9.2 ЭЛЕКТРОННЫЙ
9.3 ИЗНОСОСТОЙКИЙ
9.4 ВЫСОКАЯ ТЕМПЕРАТУРА
9.5 ДРУГОЕ
10 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ ПО ОБЛАСТИ ПРИМЕНЕНИЯ
10.1 ОБЗОР
10.2 ЭЛЕКТРООБОРУДОВАНИЕ
10.3 НОСИТЕЛИ КАТАЛИЗАТОРОВ
10.4 ЭЛЕКТРОННЫЕ УСТРОЙСТВА
10.5 ИЗНАШИВАЕМЫЕ ДЕТАЛИ
10.6 ДЕТАЛИ ДВИГАТЕЛЯ
10.7 ФИЛЬТРЫ
10.8 БИОКЕРАМИКА
10.9 НАСОС
10.9.1 НАСОСЫ, ПО ОТРАСЛЯМ
10.9.1.1 СЕЛЬСКОЕ ХОЗЯЙСТВО
10.9.1.2 СТРОИТЕЛЬСТВО И СТРОИТЕЛЬНЫЕ УСЛУГИ
10.9.1.3 ВОДА И СТОЧНЫЕ ВОДЫ
10.9.1.4.ГЕНЕРАЦИЯ ЭЛЕКТРОЭНЕРГИИ
10.9.1.5 НЕФТЬ И ГАЗ
10.9.1.6 ДРУГИЕ
10.1 ДРУГОЕ
11 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ ПО КОНЕЧНОМУ ИСПОЛЬЗОВАНИЮ
11.1 ОБЗОР
11.2 ЭЛЕКТРИЧЕСТВО И ЭЛЕКТРОНИКА
11.2.1 ЭЛЕКТРИЧЕСТВО И ЭЛЕКТРОНИКА, ПО ТИПУ ПРОДУКЦИИ
11.2.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.2.1.2. КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.2.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.2.1.4 ДРУГИЕ
11.3 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ
11.3.1 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ, ПО ТИПУ ПРОДУКЦИИ
11.3.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.3.1.2.КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.3.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.3.1.4 ДРУГИЕ
11.4 МАШИНОСТРОЕНИЕ
11.4.1 МАШИНЫ, ПО ТИПУ ПРОДУКЦИИ
11.4.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.4.1.2.КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.4.1.3 КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.4.1.4 ДРУГИЕ
11.5 ЭКОЛОГИЧЕСКИЕ
11.5.1 ЭКОЛОГИЧЕСКИЕ, ПО ТИПУ ПРОДУКЦИИ
11.5.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.5.1.2.КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.5.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.5.1.4 ДРУГИЕ
11.6 ТРАНСПОРТИРОВКА
11.6.1 ТРАНСПОРТИРОВКА ПО ТИПУ ПРОДУКЦИИ
11.6.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.6.1.2. КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.6.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.6.1.4 ДРУГИЕ
11.7 МЕДИЦИНА
11.7.1 МЕДИЦИНСКИЕ ПРЕПАРАТЫ, ПО ТИПУ ПРОДУКЦИИ
11.7.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.7.1.2.КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.7.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.7.1.4 ДРУГИЕ
11.8 ОБОРОНА И БЕЗОПАСНОСТЬ
11.8.1 ОБОРОНА И БЕЗОПАСНОСТЬ, ПО ТИПУ ПРОДУКЦИИ
11.8.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.8.1.2.КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.8.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.8.1.4 ДРУГИЕ
11.9 ХИМИЧЕСКИЙ
11.9.1 ХИМИЧЕСКАЯ ПРОДУКЦИЯ ПО ТИПУ ПРОДУКТА
11.9.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.9.1.2. КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.9.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.9.1.4 ДРУГИЕ
11.1 ДРУГОЕ
11.10.1 ДРУГИЕ, ПО ТИПУ ПРОДУКТА
11.10.1.1. МОНОЛИТНАЯ КЕРАМИКА
11.10.1.2.КОМПОЗИТЫ С КЕРАМИЧЕСКОЙ МАТРИЧКОЙ
11.10.1.3.КЕРАМИЧЕСКИЕ ПОКРЫТИЯ
11.10.1.4 ДРУГИЕ
12 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ ПО ГЕОГРАФИИ
Мировой рынок технической керамики (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
12.1 СЕВЕРНАЯ АМЕРИКА
12.1.1 США
12.1.2 КАНАДА
12.1.3 МЕКСИКА
12.2 ЕВРОПА
12.2.1 ГЕРМАНИЯ
12.2.2 Великобритания
12.2.3 ИТАЛИЯ
12.2.4 ФРАНЦИЯ
12.2.5 ИСПАНИЯ
12.2.6 ШВЕЙЦАРИЯ
12.2.7 РОССИЯ
12.2.8 ТУРЦИЯ
12.2.9 БЕЛЬГИЯ
12.2.10 НИДЕРЛАНДЫ
12.2.11 ЛЮКСЕМБУРГ
12.2.12 ОСТАЛЬНАЯ ЕВРОПА
12.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
12.3.1 ЯПОНИЯ
12.3.2 КИТАЙ
12.3.3 ЮЖНАЯ КОРЕЯ
12.3.4 ИНДИЯ
12.3.5 СИНГАПУР
12.3.6 ТАИЛАНД
12.3.7 ИНДОНЕЗИЯ
12.3.8 МАЛАЙЗИЯ
12.3.9 ФИЛИППИНЫ
12.3.10 АВСТРАЛИЯ И НОВАЯ ЗЕЛАНДИЯ
12.3.11 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
12.4 ЮЖНАЯ АМЕРИКА
12.4.1 БРАЗИЛИЯ
12.4.2 АРГЕНТИНА
12.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
12.5 БЛИЖНИЙ ВОСТОК И АФРИКА
12.5.1 ЮЖНАЯ АФРИКА
12.5.2 ЕГИПЕТ
12.5.3 САУДОВСКАЯ АРАВИЯ
12.5.4 ОБЪЕДИНЕННЫЕ АРАБСКИЕ ЭМИРАТЫ
12.5.5 ИЗРАИЛЬ
12.5.6 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АМЕРИКИ
13 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ, ЛАНДШАФТ КОМПАНИИ
13.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
13.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
13.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
13.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
13.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
13.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
13.7 РАСШИРЕНИЯ
13.8 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
14 SWOT-АНАЛИЗ И АНАЛИЗ РЫНКА DATABRIDGE
15 МИРОВОЙ РЫНОК ТЕХНИЧЕСКОЙ КЕРАМИКИ – ПРОФИЛЬ КОМПАНИИ
15.1 МАРУВА КО., ЛТД.
15.1.1 ОБЗОР КОМПАНИИ
15.1.2 АНАЛИЗ ДОХОДОВ
15.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.1.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.2 КОРПОРАЦИЯ CTS
15.2.1 ОБЗОР КОМПАНИИ
15.2.2 АНАЛИЗ ДОХОДОВ
15.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.2.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.3 COORSTEK INC
15.3.1 ОБЗОР КОМПАНИИ
15.3.2 АНАЛИЗ ДОХОДОВ
15.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.3.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.4 КЕРАМТЕК ГМБХ
15.4.1 ОБЗОР КОМПАНИИ
15.4.2 АНАЛИЗ ДОХОДОВ
15.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.4.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.5 КОРПОРАЦИЯ KYOCERA
15.5.1 ОБЗОР КОМПАНИИ
15.5.2 АНАЛИЗ ДОХОДОВ
15.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.5.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.6 МАТЕРИАЛЫ MORGAN ADVANCED
15.6.1 ОБЗОР КОМПАНИИ
15.6.2 АНАЛИЗ ДОХОДОВ
15.6.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.6.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.7 СЕН-ГОБЕН
15.7.1 ОБЗОР КОМПАНИИ
15.7.2 АНАЛИЗ ДОХОДОВ
15.7.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.7.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.8 NGK SPARK PLUG CO., LTD.
15.8.1 ОБЗОР КОМПАНИИ
15.8.2 АНАЛИЗ ДОХОДОВ
15.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.8.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.9 3M
15.9.1 ОБЗОР КОМПАНИИ
15.9.2 АНАЛИЗ ДОХОДОВ
15.9.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.9.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.1 ПЕРЕДОВЫЕ КЕРАМИЧЕСКИЕ ТЕХНОЛОГИИ MCDANEL
15.10.1 ОБЗОР КОМПАНИИ
15.10.2 АНАЛИЗ ДОХОДОВ
15.10.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.10.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.11 РАУШЕРТ ГМБХ
15.11.1 ОБЗОР КОМПАНИИ
15.11.2 АНАЛИЗ ДОХОДОВ
15.11.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.11.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.12 STC ВЫСШАЯ ТЕХНИЧЕСКАЯ КЕРАМИКА
15.12.1 ОБЗОР КОМПАНИИ
15.12.2 АНАЛИЗ ДОХОДОВ
15.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.12.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.13 ТЕХНОЛОГИЯ ELAN
15.13.1 ОБЗОР КОМПАНИИ
15.13.2 АНАЛИЗ ДОХОДОВ
15.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.13.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.14 ТЕХНИЧЕСКАЯ КЕРАМИКА
15.14.1 ОБЗОР КОМПАНИИ
15.14.2 АНАЛИЗ ДОХОДОВ
15.14.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.14.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.15 ORTECH ADVANCED КЕРАМИКА
15.15.1 ОБЗОР КОМПАНИИ
15.15.2 АНАЛИЗ ДОХОДОВ
15.15.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.15.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.16 ДЮПОН
15.16.1 ОБЗОР КОМПАНИИ
15.16.2 АНАЛИЗ ДОХОДОВ
15.16.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.16.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.17 MURATA MANUFACTURING CO., LTD
15.17.1 ОБЗОР КОМПАНИИ
15.17.2 АНАЛИЗ ДОХОДОВ
15.17.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.17.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.18 ДЖЕНЕРАЛ ЭЛЕКТРИК
15.18.1 ОБЗОР КОМПАНИИ
15.18.2 АНАЛИЗ ДОХОДОВ
15.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.18.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.19 МОМЕНТАЛЬНЫЙ
15.19.1 ОБЗОР КОМПАНИИ
15.19.2 АНАЛИЗ ДОХОДОВ
15.19.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.19.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.2 КОРПОРАЦИЯ ПАЛЛ
15.20.1 ОБЗОР КОМПАНИИ
15.20.2 АНАЛИЗ ДОХОДОВ
15.20.3 АССОРТИМЕНТ ПРОДУКЦИИ
15.20.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
15.21 КОРПОРАЦИЯ АЛЬБЕМАРЛ
15.21.1 ОБЗОР КОМПАНИИ
15.21.2 АНАЛИЗ ДОХОДОВ
15.21.3 ПОРТФЕЛЬ ПРОДУКЦИИ
15.21.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
*ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
16 ЗАКЛЮЧЕНИЕ
17 АНКЕТА
18 СВЯЗАННЫХ ОТЧЕТОВ
19 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











