


Сегментация мирового рынка тонких и сверхтонких пленок по методам покрытия (газообразное состояние, состояние растворов и расплавленное или полурасплавленное состояние), типу (тонкое и сверхтонкое), методу осаждения (физическое осаждение и химическое осаждение), применению (электроника и полупроводник, возобновляемая энергия, здравоохранение и биомедицинские приложения, автомобильные, аэрокосмические и оборонные и другие) - тенденции и прогноз на 2033 год
Каковы размеры и темпы роста рынка тонких и ультратонких фильмов
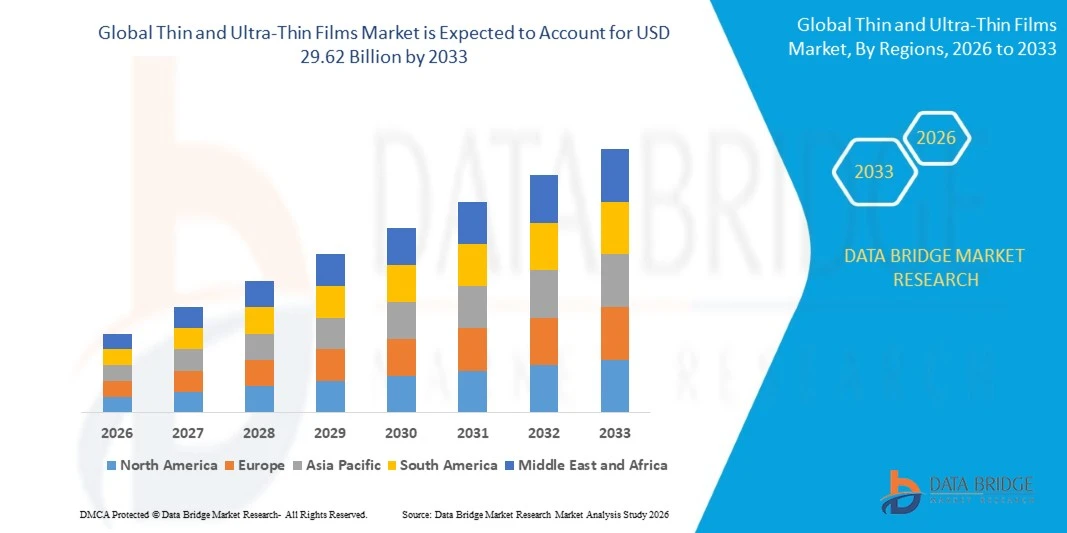
- Согласно анализу Data Bridge Market Research, рынок тонких и ультратонких пленок был оценен как лучший.9,42 млрд долларов в 2025 годуи, по прогнозам, достигнет29,62 млрд долларов к 2033 годуРастущий в aCAGR 15,40% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на миниатюрные электронные компоненты, быстрыми достижениями в технологиях тонкопленочного осаждения и расширением применения полупроводников, солнечных панелей, медицинских устройств и автомобильной электроники.
- Растущее внедрение гибкой электроники во всем мире в сочетании с растущими инвестициями в возобновляемые источники энергии и передовое производство полупроводников побуждает производителей разрабатывать высокопроизводительные тонкие и ультратонкие пленки. Технологии физического осаждения паров и химического осаждения паров поддерживают производство однородных, прочных и точно спроектированных покрытий, предлагая улучшенные электрические характеристики, энергоэффективность и использование материалов в различных отраслях промышленности.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 9,42 млрд.
- Ожидаемая рыночная стоимость (2033): 29,62 млрд долларов США
- Прогноз CAGR (2026–2033): 15,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные тенденции рынка тонких и ультратонких фильмов
- Северная Америка доминировала на рынке тонких и ультратонких пленок с самой большой долей дохода в 36,5% в 2025 году, чему способствовала развитая инфраструктура производства полупроводников, сильные инвестиции в исследования и разработки и растущий спрос на высокопроизводительные электронные материалы.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 16,4% с 2026 по 2033 год, чему способствуют расширение производства полупроводников, быстрая индустриализация, увеличение инвестиций в солнечную энергию и рост спроса на электронику в Китае, Японии, Южной Корее и Индии.
- Сегмент газообразного состояния возглавил рынок с долей 45,2% в 2025 году, что обусловлено широким использованием процессов покрытия на основе пара в производстве полупроводников, оптических покрытий и передовых электронных компонентов.
- Состояние решений является самым быстрорастущим типом методов нанесения покрытий, прогнозируемым для регистрации CAGR в 18,7%, что отражает рост спроса на экономически эффективные методы нанесения покрытий и масштабируемые производственные процессы.
- Тонкий сегмент доминировал в категории типов с долей дохода 60,0% в 2025 году, во главе с его обширными применениями в полупроводниках, потребительской электронике, оптических компонентах и системах возобновляемых источников энергии.
- Физическое осаждение составило 36,2% доли рынка в 2025 году, что предпочтительнее из-за его широкого использования в производстве полупроводников, оптических покрытий и промышленных обработок поверхности.
- Сегмент медицинских и биомедицинских приложений является самой быстрорастущей категорией приложений с CAGR 13,8%, что обусловлено растущим спросом на биосовместимые покрытия, имплантируемую электронику, диагностические устройства и передовые медицинские технологии.
Сегментация рынка тонких и сверхтонких фильмов
|
Атрибуты |
Тонкие и ультратонкие фильмы - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке тонких и ультратонких фильмов
- Растущее внедрение ультратонких и функциональных покрытий трансформирует электронную промышленность, позволяя создавать более мелкие, легкие и энергоэффективные устройства для производства полупроводников, гибких дисплеев и носимых технологий.
- Например, в мае 2025 года Samsung Electronics объявила об исследованиях с Лабораторией прикладной физики Джона Хопкинса на наноинженерных тонкопленочных термоэлектрических материалах для твердотельного охлаждения следующего поколения, подчеркнув растущее использование передовых тонких пленок в энергоэффективных электронных технологиях.
- Передовые технологии осаждения позволяют производителям разрабатывать однородные пленки с улучшенными электрическими, оптическими и механическими свойствами.
- Производители полупроводников все чаще применяют методы осаждения атомного слоя (ALD) и другие методы точного покрытия для производства наноразмерных пленок для современных чипов и электронных компонентов следующего поколения.
- Например, в феврале 2025 года ULVAC, Inc. анонсировала систему осаждения лития, предназначенную для производства высококачественных ультратонких литиевых пленок, поддерживающую разработку батарей следующего поколения и передовых технологий хранения энергии.
- Поскольку спрос на компактную электронику, высокопроизводительные полупроводники и гибкие дисплеи продолжает расти, ожидается, что инновации в области точного осаждения и тонкопленочной инженерии усилят роль тонких и ультратонких пленок в передовых производственных отраслях.
Каковы основные драйверы рынка тонких и ультратонких фильмов
- Быстрое развитие полупроводникового производства и миниатюрных электронных устройств значительно увеличило спрос на тонкие и ультратонкие пленки, которые обеспечивают точные электрические, оптические и защитные свойства в компонентах следующего поколения.
- Например, в мае 2024 года Министерство энергетики США объявило о выборе в рамках своей программы финансирования в размере 44 миллионов долларов США для продвижения тонкопленочных фотоэлектрических технологий, включая теллурид кадмия и тандемные солнечные элементы на основе перовскита, поддерживая повышение эффективности производства, доступности и внутреннего производства.
- Производители электроники интегрируют передовые тонкопленочные материалы в гибкие дисплеи, датчики, интегральные схемы и оптические компоненты для повышения производительности устройства и обеспечения компактных конструкций изделий.
- Например, в январе 2024 года Национальная лаборатория возобновляемых источников энергии (NREL) объявила о выделении 1,8 миллиона долларов США на финансирование семи проектов по улучшению тонкопленочных солнечных элементов из теллурида кадмия, уделяя особое внимание более высокой эффективности преобразования, улучшенным свойствам материалов и более низким производственным затратам.
- С ростом спроса на небольшие электронные устройства, эффективные солнечные технологии и передовые полупроводниковые компоненты тонкие и ультратонкие пленки, как ожидается, останутся важными материалами для инноваций в электронике и энергетике.
Какие факторы препятствуют росту рынка тонких и ультратонких фильмов
- Тонкое и ультратонкое производство пленки требует специализированного оборудования для осаждения, точного контроля процесса и расширенной характеристики материала, увеличивая капитальные вложения и сложность производства для производителей.
- Например, в июле 2024 года Национальная лаборатория возобновляемых источников энергии США (NREL) сообщила об исследованиях долговечности перовскитных солнечных элементов, идентифицируя стабильность и деградацию под воздействием солнечного света на открытом воздухе в качестве ключевых проблем, ограничивающих широкое распространение фотоэлектрических технологий тонкопленочных фотоэлементов.
- Эти проблемы могут ограничить распространение среди мелких производителей и новых разработчиков технологий, особенно когда трудно достичь стабильного качества пленки, крупномасштабного производства и экономически эффективного производства.
- Поддержание однородной толщины, минимизация дефектов и обеспечение надежной производительности на больших производственных площадях остаются критическими техническими проблемами для передовых тонкопленочных приложений.
- Например, в июне 2022 года Министерство энергетики США (DOE) выделило барьеры коммерциализации для перовскитных солнечных элементов, включая долгосрочную долговечность, более низкую эффективность в устройствах большей площади и масштабируемость производства, демонстрируя технические и производственные проблемы, стоящие перед передовыми технологиями тонкопленочных фотоэлементов.
- Высокие затраты на специализированное оборудование, оптимизацию материалов и обеспечение качества в сочетании с трудностями масштабирования передовых процессов осаждения по-прежнему препятствуют широкому внедрению. Устранение этих барьеров будет иметь важное значение для повышения эффективности производства и расширения коммерческого использования тонких и ультратонких пленок в электронике, полупроводниках и возобновляемых источниках энергии.
Как сегментируется рынок тонких и ультратонких фильмов
Рынок тонких и ультратонких пленок сегментирован на основе методов покрытия, типа, метода осаждения и применения.
- По способам покрытия
На основе методов нанесения покрытий рынок тонких и ультратонких пленок сегментирован на газообразное состояние, состояние растворов и расплавленное или полурасплавленное состояние. Сегмент газообразного состояния доминировал на рынке с долей в 45,2% в 2025 году, чему способствовало широкое использование процессов покрытия на основе паров в производстве полупроводников, оптических покрытий и передовых электронных компонентов. Эти методы позволяют точно контролировать толщину пленки, состав и однородность. Они широко используются для производства интегральных схем, защитных покрытий и высокопроизводительных функциональных слоев. Их совместимость с передовыми методами осаждения поддерживает производство наноразмерных пленок для сложных применений. Постоянные улучшения в оборудовании для контроля процесса и осаждения еще больше повышают качество покрытия.
Ожидается, что в сегменте решений будет наблюдаться самый быстрый рост на уровне 18,7% в течение прогнозируемого периода, что обусловлено растущим спросом на экономически эффективные методы покрытия и масштабируемые производственные процессы. Методы на основе раствора, включая спиновое покрытие, окунательное покрытие и распыляющее покрытие, позволяют осаждать функциональные материалы на разных подложках. Эти методы особенно полезны в печатной электронике, гибких дисплеях и новых фотоэлектрических технологиях. Их относительно простые требования к оборудованию могут снизить первоначальные инвестиции по сравнению с некоторыми вакуумными процессами. Достижения в формулировках материалов улучшают однородность покрытия и функциональные характеристики. Растущие исследования перовскитных солнечных элементов и гибких электронных материалов еще больше способствуют внедрению. Ожидается, что продолжающаяся разработка масштабируемых методов обработки решений расширит их промышленное применение.
- По типу
По типу рынок тонких и ультратонких пленок подразделяется на тонкие пленки и ультратонкие пленки. Сегмент тонких пленок доминировал на рынке с долей 60,0% в 2025 году, благодаря широкому применению в полупроводниках, потребительской электронике, оптических компонентах и системах возобновляемой энергии. Тонкие пленки обеспечивают функциональные электрические, оптические, химические и защитные свойства без добавления значительного веса или массы к продуктам. Они широко используются в интегральных схемах, дисплейных панелях, фотоэлектрических элементах и промышленных поверхностных покрытиях. Налаженные производственные процессы поддерживают их крупномасштабное коммерческое производство. Постоянный спрос на электронные компоненты и энергоэффективные технологии усиливает их внедрение.
Ожидается, что сегмент ультратонких пленок продемонстрирует самый быстрый рост на уровне 13,0% в течение прогнозируемого периода, что обусловлено растущим спросом на миниатюрные электронные устройства и передовые материальные структуры. Эти пленки позволяют производителям разрабатывать компоненты с чрезвычайно малыми размерами при сохранении определенных электрических, оптических и механических свойств. Они становятся все более актуальными для гибкой электроники, передовых полупроводниковых устройств, датчиков и специализированных биомедицинских приложений. Достижения в осаждении атомного слоя и другие методы точного изготовления улучшают контроль толщины на наноуровне. Растущий интерес к компактным носимым устройствам и электронным архитектурам следующего поколения создает дополнительный спрос. Достижения в области материаловедения также помогают улучшить однородность и функциональность пленки.
- Метод депозиционирования
На основе метода осаждения рынок тонких и ультратонких пленок сегментирован на физическое осаждение и химическое осаждение. Сегмент физического осаждения доминировал на рынке с долей 36,2% в 2025 году, чему способствовало его широкое использование в производстве полупроводников, оптических покрытий и промышленных поверхностей. Методы физического осаждения паров, включая распыление и испарение, обеспечивают контролируемое осаждение металлов и других функциональных материалов. Эти процессы широко используются в производстве дисплеев, полупроводниковых приборов, защитных покрытий и солнечных технологий. Их универсальность позволяет производителям осаждать ряд металлических и керамических материалов. Улучшения в оборудовании для осаждения повышают однородность покрытия и эффективность процесса.
Ожидается, что в течение прогнозируемого периода сегмент химического осаждения вырастет примерно на 12,5%, что обусловлено растущим спросом на конформные покрытия и высококачественные пленки в передовых производственных приложениях. Химическое осаждение паров поддерживает производство однородных слоев на сложных поверхностях и сложных структурах. Этот метод широко используется в производстве полупроводников, оптических покрытий и передовых электронных компонентов. Улучшения в химии прекурсоров и контроле процессов повышают качество пленки и эффективность производства. Его способность производить специализированные функциональные материалы поддерживает внедрение в высокопроизводительные устройства. Растущий спрос на сложные полупроводниковые архитектуры еще больше повышает актуальность технологии.
- С помощью приложения
На основе применения рынок тонких и ультратонких пленок сегментирован на электронику и полупроводники, возобновляемые источники энергии, здравоохранение и биомедицинские приложения, автомобильное, аэрокосмическое и оборонное и другие. Сегмент электроники и полупроводников доминировал на рынке с долей 42,5% в 2025 году, что обусловлено широким использованием тонких пленок в интегральных схемах, микропроцессорах, датчиках, панелях дисплея и электронных компонентах. Эти материалы обеспечивают необходимые электрические, оптические и защитные свойства, необходимые для современных электронных устройств. Производители полупроводников используют тонкие пленки для создания проводящих слоев, диэлектрических барьеров и функциональных покрытий в сложных микросхемах. Увеличение спроса на более мелкие, быстрые и энергоэффективные электронные продукты поддерживает рост сегмента. Достижения в области производства полупроводников и электронной упаковки еще больше увеличивают потребность в точном осаждении пленки.
Сегмент медицинских и биомедицинских приложений, как ожидается, продемонстрирует самый быстрый рост на уровне 13,8% в течение прогнозируемого периода, что обусловлено растущим спросом на биосовместимые покрытия, имплантируемую электронику, диагностические устройства и передовые медицинские технологии. Тонкие и ультратонкие пленки могут улучшить поверхностные свойства медицинских имплантатов и специализированных инструментов. Они также исследуются для биосенсоров, носимых устройств мониторинга и диагностических платформ. Достижения в области наноматериалов и методов точного осаждения позволяют разрабатывать функциональные покрытия с улучшенной производительностью. Растущий спрос на малоинвазивные медицинские технологии создает дополнительные возможности для тонкопленочных приложений. Исследования антимикробных и биосовместимых поверхностей также поддерживают инновации.
В каком регионе самая большая доля рынка тонких и ультратонких фильмов
- Северная Америка доминировала на рынке тонких и ультратонких пленок с самой большой долей дохода в 36,5% в 2025 году, чему способствовала развитая инфраструктура производства полупроводников, сильные инвестиции в исследования и разработки и растущий спрос на высокопроизводительные электронные материалы.
- Регион также выигрывает от присутствия известных полупроводниковых компаний, увеличения инвестиций в передовые производственные технологии и роста спроса на тонкопленочные приложения для электроники, здравоохранения, аэрокосмической промышленности и возобновляемых источников энергии. Продолжающиеся инновации в наноразмерных материалах, методах точного осаждения и полупроводниковых устройствах следующего поколения укрепляют позиции Северной Америки на мировом рынке.
Американский рынок тонких и ультратонких фильмов Insight
Американский рынок тонких и ультратонких пленок демонстрирует сильный рост благодаря растущим инвестициям в производство полупроводников, передовую электронику и технологии возобновляемых источников энергии. Созданная в стране полупроводниковая экосистема, наряду с растущим внедрением передовых методов осаждения и высокопроизводительных покрытий, стимулирует спрос на электронику, здравоохранение, аэрокосмическую и автомобильную промышленность. Кроме того, растущий акцент на отечественном производстве полупроводников, миниатюрных электронных устройств и материалов следующего поколения ускоряет внедрение тонкопленочных материалов в промышленных и исследовательских приложениях.
Азиатско-Тихоокеанский тонкий и ультратонкий рынок фильмов
Ожидается, что рынок тонких и ультратонких пленок в Азиатско-Тихоокеанском регионе будет быстро расти за счет расширения производства полупроводников, увеличения производства электроники и увеличения инвестиций в возобновляемые источники энергии в таких странах, как Китай, Япония, Южная Корея и Индия. Растущий спрос на потребительскую электронику, передовые технологии отображения и тонкопленочные фотоэлектрические материалы поддерживает расширение регионального рынка. Кроме того, растущее присутствие производителей электроники, предприятий по производству полупроводников и передовых исследовательских центров материалов ускоряет внедрение в промышленное и коммерческое применение.
Японский тонкий и ультратонкий рынок фильмов
Японский рынок тонких и ультратонких пленок демонстрирует устойчивый рост благодаря растущим инвестициям в полупроводниковые технологии, передовые материалы и точное производство. Производители электроники, автомобильные компании и научно-исследовательские институты все чаще применяют тонкопленочные технологии для датчиков, оптических покрытий, полупроводниковых компонентов и специализированных электронных устройств. Более того, растущая интеграция передовых методов осаждения и акцент страны на высокоэффективных материалах и производственных инновациях еще больше способствуют росту рынка.
Китайский тонкий и ультратонкий рынок фильмов
Китайский рынок тонких и ультратонких пленок быстро растет, что обусловлено расширением производства полупроводников, увеличением спроса на потребительскую электронику и ростом инвестиций в технологии возобновляемых источников энергии. Растущее внедрение передовых тонкопленочных материалов в производстве дисплеев, фотоэлектрических элементов и электронных компонентов значительно повышает спрос на рынке. Кроме того, правительственные инициативы, поддерживающие отечественное производство полупроводников, увеличение расходов на исследования и разработки, а также быстрые технологические достижения укрепляют позиции Китая в мировой индустрии тонкой и ультратонкой пленки.
Тонкий и ультратонкий рынок фильмов в Великобритании
Британский рынок тонких и ультратонких пленок переживает устойчивый рост, поддерживаемый растущим внедрением передовых материалов в полупроводниковых исследованиях, технологиях здравоохранения, возобновляемых источниках энергии и оптических приложениях. Инвестиции в исследования в области нанотехнологий и специализированные процессы нанесения покрытий способствуют развитию рынка. Кроме того, интеграция методов точного осаждения и растущий спрос на энергоэффективные электронные компоненты улучшают производительность тонкопленочной пленки и расширяют приложения, позиционируя Великобританию как важный рынок исследований и инноваций в мировой индустрии тонкой и ультратонкой пленки.
Немецкий тонкий и ультратонкий рынок фильмов
Рынок тонких и ультратонких пленок Германии неуклонно расширяется благодаря сильной промышленной производственной базе страны, передовым инженерным возможностям и растущему внедрению материалов следующего поколения. Автопроизводители, поставщики полупроводников и промышленные технологические компании все чаще используют тонкие пленки для электронных компонентов, защитных покрытий, оптических систем и энергетических приложений. Постоянные достижения в области технологий осаждения, материаловедения и точного производства, наряду с сильными инвестициями в промышленные инновации и возобновляемые источники энергии, способствуют дальнейшему росту рынка в Германии.
Какие лучшие компании на рынке тонких и ультратонких фильмов
Индустрия тонких и ультратонких фильмов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Toray Industries, Inc.(Япония)
- DuPont de Nemours, Inc.(США)
- 3М(США)
- Корпорация Nitto Denko(Япония)
- KANEKA CORPORATION(Япония)
- Sumitomo Bakelite Co., Ltd. (Япония)
- Корпорация FUJIFILM (Япония)
- AGC Inc. (Япония)
- TEIJIN LIMITED (Япония)
- Mitsubishi Chemical Group Corporation (Япония)
- Kolon Industries, Inc. (Южная Корея)
- SKC Co., Ltd. (Южная Корея)
- Корпорация UBE (Япония)
- Toppan Holdings Inc. (Япония)
- Toyobo Co., Ltd. (Япония)
- LINTEC Corporation (Япония)
- Materion Corporation (США)
- Linde plc (Великобритания)
- ULVAC, Inc. (Япония)
- Thin Film Materials (США)
Каковы последние события на рынке тонких и ультратонких фильмов
- В июне 2025 года Soitec объявила о стратегическом сотрудничестве с Powerchip Semiconductor Manufacturing Corporation (PSMC), чтобы продемонстрировать передовую трехмерную укладку чипов с использованием технологии Transistor Layer Transfer (TLT). Технология позволяет передавать ультратонкие полупроводниковые слои от 5 нанометров до 1 микрометра на целевые пластины. Это нововведение предназначено для поддержки более компактных, мощных и энергоэффективных чипов для устройств искусственного интеллекта, смартфонов и автомобильной электроники.
- В феврале 2025 года ULVAC, Inc. объявила о разработке своей системы осаждения лития EWL-030, предназначенной для производства высококачественных ультратонких литиевых пленок на металлической фольге в условиях вакуума. Система минимизирует примеси и окисление, улучшая использование литиевого материала по сравнению с обычными методами прокатки. Разработанная для батарей следующего поколения, технология предназначена для поддержки литий-металлических анодов и разработки твердотельных батарей.
- В ноябре 2024 года PI Advanced Materials объявила об успешном производстве нерастянутой полиимидной пленки толщиной всего 4 микрометра. Разработка последовала за коммерциализацией компании 5-микрометровой пленки и продемонстрировала прогресс в производстве ультратонких полимеров. Гибкость пленки, термостойкость и механическая прочность делают ее подходящей для легкой электроники, гибких дисплеев, смартфонов и носимых устройств. Компания также определила дальнейшее развитие более тонких пленок в рамках своей инновационной дорожной карты.
- В августе 2022 года Министерство энергетики США объявило о создании Консорциума ускорителей теллурида кадмия при поддержке 20 миллионов долларов США для продвижения технологий тонкопленочных солнечных технологий теллурида кадмия. Консорциум, возглавляемый Университетом Толедо, объединил научно-исследовательские учреждения и участников отрасли для повышения эффективности фотоэлектрической энергии, снижения производственных затрат и укрепления внутренних цепочек поставок. Его исследовательская программа была направлена на улучшение производительности солнечных элементов и более конкурентоспособные производственные процессы. Эта инициатива подчеркнула важность совместных исследований и правительства.
- В ноябре 2021 года исследователи из Национальной лаборатории возобновляемых источников энергии (NREL) и сотрудничающих учреждений сообщили об улучшении эффективности и стабильности перовскитных солнечных элементов путем объединения двумерных и трехмерных слоев перовскита. Модифицированная ячейка показала только 10% снижение эффективности после 1000 часов непрерывной работы по сравнению с 43% снижением контрольной выборки. Полученные результаты предлагают многообещающий подход к решению проблемы деградации материалов, что является серьезной проблемой для тонкопленочных фотоэлектрических технологий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











