


Сегментация мирового рынка тонкопленочных покрытий по материалу покрытия (керамика и металл), процессу осаждения (процесс физического осаждения и процесс химического осаждения), типу покрытия (антибликовые покрытия, инфракрасные покрытия, видимые покрытия, ультрафиолетовые покрытия (УФ), фильтрующие покрытия, проводящие покрытия и другие), конечным пользователям (электроника, медицинское оборудование, военная и оборонная промышленность, упаковка, аэрокосмическая промышленность, автомобилестроение и другие) — отраслевые тенденции и прогноз до 2032 года
Каковы размеры тонких пленочных покрытий и темпы роста
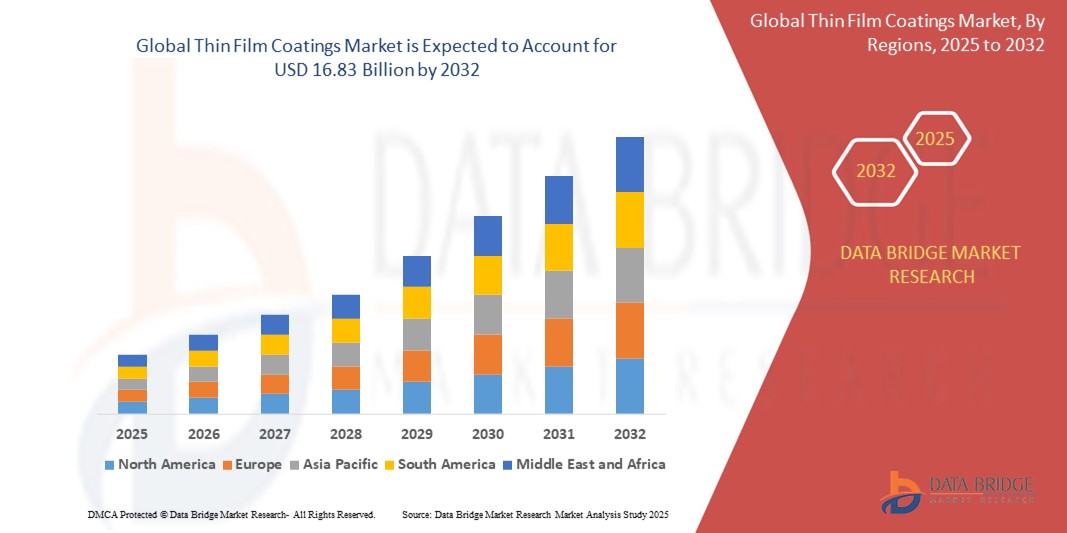
- Согласно анализу Data Bridge Market Research, размер мирового рынка тонкопленочных покрытий был оценен в13,82 млрд долларов в 2024 годуОжидается, что он достигнет$16,83 млрд к 2032 году, вCAGR 2,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на передовые технологии.электронныйустройства и растущее внедрение технологий солнечной энергии
- Тонкие пленочные покрытия широко используются в полупроводниках, дисплеях и оптических устройствах. Поскольку потребительская электроника продолжает развиваться с меньшими, быстрыми и более энергоэффективными компонентами, спрос на высокопроизводительные решения для покрытия ускоряется.
- Тонкие пленочные покрытия необходимы для повышения эффективности и долговечности фотоэлектрических элементов. По мере того, как правительства и отрасли во всем мире переходят на возобновляемые источники энергии, особенно солнечную энергию, потребность в технологиях тонкой пленки продолжает расти.
Каковы основные выводы тонких пленочных покрытий
- Текущий рынок тонкопленочных покрытий неуклонно растет из-за растущего спроса на усовершенствованные электронные устройства, которые требуют компактных, прочных и эффективных компонентов без ущерба для производительности.
- Производители все больше полагаются на тонкопленочные покрытия для улучшения оптических, электрических и защитных свойств таких устройств, как смартфоны, умные часы, планшеты, датчики и панели отображения.
- Северная Америка доминирует на рынке тонкопленочных покрытий с самой большой долей дохода 25,05% в 2024 году, что обусловлено сильным присутствием передовых производственных секторов, таких как электроника, аэрокосмическая промышленность и автомобилестроение, которые широко используют тонкопленочные покрытия для повышения производительности и долговечности.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке тонкопленочных покрытий, что обусловлено растущей урбанизацией, ростом располагаемых доходов и технологическими достижениями в странах.
- Сегмент керамики доминирует на рынке с предполагаемой долей около 57% в 2024 году, что объясняется его превосходной твердостью, химической стабильностью и термостойкостью, которые делают его предпочтительным для применения в электронной, аэрокосмической и автомобильной промышленности.
Область охвата и тонкая сегментация рынка пленочных покрытий
|
Атрибуты |
Тонкие пленочные покрытия ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Какова ключевая тенденция в тонких пленочных покрытиях
Растущее значение тонких пленочных покрытий в электронике
- Рынок тонкопленочных покрытий неуклонно растет, в основном за счет увеличения спроса в электронной промышленности.
- Электронные устройства требуют покрытий, которые улучшают долговечность, оптическую четкость и электрические характеристики для лучшего пользовательского опыта.
- Достижения в процессах нанесения покрытий сделали тонкопленочные покрытия более эффективными и адаптируемыми к новым электронным приложениям.
- Ожидания потребителей в отношении высококачественных экранов и более долговечных гаджетов побуждают производителей использовать более качественные покрытия.
- Устойчивые и экологически чистые решения для покрытий привлекают внимание, поскольку отрасли стремятся снизить воздействие на окружающую среду.
- Например, производители смартфонов вкладывают значительные средства в тонкопленочные покрытия, чтобы повысить устойчивость экрана к царапинам и уменьшить блики, удовлетворяя потребности высококонкурентного рынка.
- В заключение, непрерывная эволюция электронных устройств и растущие потребительские потребности гарантируют, что тонкопленочные покрытия останутся необходимыми для инноваций и улучшения качества продукции в этом секторе.
Тонкие пленочные покрытия динамика рынка
водитель
«Увеличение спроса на улучшенную производительность устройств»
- Увеличение спроса на повышенную долговечность и производительность в электронных устройствах стимулирует рост рынка тонкопленочных покрытий, поскольку производители сосредоточены на улучшении устойчивости к царапинам, уменьшении бликов и оптической четкости для таких продуктов, как смартфоны и планшеты.
- Например, запуск складных смартфонов Samsung ускорил потребность в гибких тонких пленочных покрытиях, которые поддерживают целостность покрытия, несмотря на повторяющиеся изгибы и складывания.
- Миниатюризация электронных компонентов требует точного контроля электрических и тепловых свойств, которые обеспечивают тонкопленочные покрытия, обеспечивая надежность устройства во все более компактных гаджетах.
- Проводящие покрытия имеют решающее значение для улучшения сенсорной чувствительности и более быстрого времени отклика, как видно из растущего внедрения передовых технологий сенсорного экрана на носимых устройствах, таких как Apple Watch и Fitbit.
- Спрос на рынке выходит за рамки потребительской электроники, причем такие сектора, как медицинские устройства и автомобильная электроника, используют тонкопленочные покрытия для повышения производительности и соответствия строгим стандартам качества.
- В заключение, растущие ожидания потребителей в отношении премиальных, долговечных и многофункциональных электронных устройств продолжают продвигать рынок тонкопленочных покрытий в различных отраслях промышленности.
Сдержанность/вызов
«Высокие производственные затраты и сложные производственные процессы»
- Высокие производственные затраты представляют собой серьезную проблему на рынке тонкопленочных покрытий из-за необходимости передовых методов осаждения, таких как физическое осаждение пара и химическое осаждение пара, которые требуют дорогостоящего оборудования и квалифицированной рабочей силы.
- Малые и средние производители сталкиваются с препятствиями для входа из-за значительных капиталовложений и строгого контроля процессов, необходимых для производства высококачественных покрытий.
- Обеспечение однородной толщины покрытия на больших или сложных поверхностях технически сложно, что приводит к неэффективности, увеличению скорости отторжения и более длительным производственным циклам, которые повышают эксплуатационные расходы.
- Некоторые материалы для покрытия требуют строгих условий окружающей среды во время производства для предотвращения дефектов и загрязнения, что еще больше увеличивает стоимость и сложность производства.
- Например, в автомобильном и упаковочном секторах, где прибыль невелика, более высокие затраты на тонкопленочные покрытия по сравнению с традиционными покрытиями ограничивают их более широкое применение, несмотря на потенциальные преимущества производительности.
- В заключение, без достижений, которые снижают производственные затраты и упрощают процессы, сложность и затраты на производство тонкопленочных покрытий будут продолжать сдерживать рост рынка, особенно в отраслях, чувствительных к затратам.
Как сегментируются тонкие пленочные покрытия
Рынок сегментирован на основе материала покрытия, типа покрытия, ультрафиолетовых покрытий и конечного пользователя.
• Покрытие материала
На основе материала покрытия рынок тонкопленочных покрытий сегментирован на керамические и металлические. Сегмент керамики доминирует на рынке с предполагаемой долей около 57% в 2024 году, что объясняется его превосходной твердостью, химической стабильностью и термостойкостью, которые делают его предпочтительным для применения в электронике, аэрокосмической и автомобильной промышленности. Керамические покрытия обеспечивают превосходную защиту от износа и коррозии, способствуя их широкому распространению.
Ожидается, что металлический сегмент продемонстрирует самый быстрый рост в течение прогнозируемого периода с совокупным годовым темпом роста около 6,8%. Увеличение использования металлических покрытий, таких как алюминий и титан, в гибкой электронике, датчиках и медицинских устройствах стимулирует этот рост благодаря их превосходной электропроводности и механическим свойствам.
• Процесс депозиционирования
Рынок, основанный на процессе осаждения, делится на физическое осаждение и химическое осаждение. Процесс физического осаждения занимает самую большую долю рынка, примерно 62% в 2024 году, благодаря установленным методам, таким как распыление и испарение, которые обеспечивают однородные высококачественные покрытия, широко используемые в оптике и электронике.
Сегмент процессов химического осаждения, как ожидается, зафиксирует самый быстрый рост, который, по оценкам, составит 7% CAGR с 2025 по 2032 год. Достижения в области химического осаждения паров и осаждения атомного слоя позволяют лучше контролировать толщину и состав пленки, что делает их необходимыми в полупроводниковой и биомедицинской промышленности.
• По типу покрытия
Среди типов покрытий антибликовые покрытия лидируют на рынке с долей около 31% в 2024 году из-за их широкого применения в технологиях отображения, солнечных панелях и очках, где минимизация бликов и улучшение передачи света имеют решающее значение.
Проводящие покрытия, по прогнозам, будут иметь самые быстрые темпы роста, оцениваемые в более чем 7% CAGR, что обусловлено всплеском сенсорных устройств и гибкой электроники, которые требуют надежных электрических характеристик и долговечности.
• Конечные пользователи
На базе конечных пользователей электроника доминирует с долей рынка в 42% в 2024 году, чему способствует широкое использование полупроводников, дисплеев и датчиков в потребительском и промышленном секторах.
Сегмент медицинских устройств, по прогнозам, будет самым быстрорастущим, с CAGR около 8%, чему способствует растущий спрос на биосовместимые и противомикробные покрытия на имплантатах и диагностические инструменты для повышения безопасности и долговечности.
В каком регионе самая большая доля сегментированных тонких пленочных покрытий
- Северная Америка доминирует на рынке тонкопленочных покрытий с самой большой долей дохода 25,05% в 2024 году, что обусловлено сильным присутствием передовых производственных секторов, таких как электроника, аэрокосмическая промышленность и автомобилестроение, которые широко используют тонкопленочные покрытия для повышения производительности и долговечности.
- Высокие инвестиции в НИОКР и технологические инновации в области материаловедения и нанотехнологий, поддерживающие разработку передовых решений для покрытий
- Надежный спрос со стороны отрасли здравоохранения, особенно на медицинские устройства и оптические покрытия, поддерживается строгими стандартами качества и соблюдением нормативных требований.
Американский тонкий фильм Coatings Market Insight
Американский рынок тонких пленочных покрытий занял самую большую долю дохода в 81% в 2024 году в Северной Америке, чему способствовало быстрое поглощение подключенных устройств и растущая тенденция домашней автоматизации. Потребители все чаще отдают приоритет повышению безопасности дома с помощью интеллектуальных систем входа без ключа. Растущее предпочтение интеллектуальных домашних настроек DIY в сочетании с устойчивым спросом на голосовые системы и интеграцию мобильных приложений еще больше стимулирует индустрию тонких пленочных покрытий. Более того, растущая интеграция технологий умного дома, таких как Alexa, Google Assistant и Apple HomeKit, значительно способствует расширению рынка.
Европейский рынок тонких пленочных покрытий Insight
В течение прогнозируемого периода рынок тонких пленочных покрытий в Европе, по прогнозам, будет расширяться при существенном CAGR, в первую очередь благодаря строгим правилам безопасности и растущей потребности в усилении безопасности в домах и офисах. Рост урбанизации в сочетании со спросом на подключенные устройства способствует принятию тонких пленочных покрытий. Европейские потребители также заинтересованы в удобстве и энергоэффективности этих устройств. Регион переживает значительный рост в жилых, коммерческих и многосемейных жилищных приложениях, а тонкие пленочные покрытия включаются как в новые конструкции, так и в проекты реконструкции.
Великобритания. Тонкие пленочные покрытия Market Insight
Великобритания. Ожидается, что в течение прогнозируемого периода рынок тонких пленочных покрытий будет расти с заметным CAGR, что обусловлено растущей тенденцией домашней автоматизации и стремлением к повышенной безопасности и удобству. Кроме того, опасения по поводу кражи со взломом и безопасности побуждают как домовладельцев, так и предприятия выбирать решения для входа без ключа. Ожидается, что использование подключенных устройств в Великобритании наряду с надежной инфраструктурой электронной коммерции и розничной торговли будет продолжать стимулировать рост рынка.
Германия Тонкие пленки Покрытие рынок Insight
Ожидается, что в течение прогнозируемого периода рынок тонких пленочных покрытий Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о цифровой безопасности и спросе на технологически продвинутые экологически сознательные решения. Хорошо развитая инфраструктура Германии в сочетании с ее акцентом на инновации и устойчивость способствует принятию тонких пленочных покрытий, особенно в жилых и коммерческих зданиях. Интеграция тонких пленочных покрытий с системами домашней автоматизации также становится все более распространенной, при этом предпочтение отдается безопасным, ориентированным на конфиденциальность решениям, соответствующим ожиданиям местных потребителей.
Азиатско-Тихоокеанский рынок тонких пленочных покрытий Insight
Азиатско-тихоокеанский рынок тонких пленочных покрытий будет расти на самом быстром CAGR 24% в течение прогнозируемого периода 2025-2032 годов, что обусловлено растущей урбанизацией, ростом располагаемых доходов и технологическими достижениями в таких странах, как Китай, Япония и Индия. Растущая склонность региона к умным домам, поддерживаемая правительственными инициативами, способствующими цифровизации, стимулирует принятие тонких пленочных покрытий. Кроме того, поскольку APAC становится производственным центром для компонентов и систем тонких пленочных покрытий, доступность тонких пленочных покрытий расширяется до более широкой потребительской базы.
Японский тонкий пленочный рынок Insight
Японский рынок тонких пленочных покрытий набирает обороты благодаря высокотехнологичной культуре страны, быстрой урбанизации и спросу на удобство. Японский рынок уделяет большое внимание безопасности, а принятие тонких пленочных покрытий обусловлено увеличением числа умных домов и подключенных зданий. Интеграция тонких пленочных покрытий с другими устройствами IoT, такими как домашние камеры безопасности и системы освещения, способствует росту. Кроме того, стареющее население Японии, вероятно, будет стимулировать спрос на более простые в использовании решения для безопасного доступа как в жилом, так и в коммерческом секторах.
Китайский тонкий пленочный рынок Insight
Китайский рынок тонких пленочных покрытий составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2024 году, что объясняется растущим средним классом страны, быстрой урбанизацией и высокими темпами технологического внедрения. Китай является одним из крупнейших рынков для умных домашних устройств, а тонкие пленочные покрытия становятся все более популярными в жилых, коммерческих и арендных объектах. Стремление к умным городам и доступность доступных вариантов тонких пленочных покрытий наряду с сильными отечественными производителями являются ключевыми факторами, стимулирующими рынок в Китае.
Какие лучшие компании в тонких пленочных покрытиях
Индустрия тонкопленочных покрытий в основном возглавляется хорошо известными компаниями, в том числе:
- Материальная корпорация (США)
- IDEX Optical Technologies (США)
- Reynard Corporation (США)
- OC Oerlikon Management AG (Швейцария)
- ULVAC-PHI, INCORPORATED (Япония)
- EP LABORATORIES, INC.
- THINFILMS, INC. (США)
- MPP Micro Point Pro (США)
- IHI HAUZER TECHNO COATING B.V. (Нидерланды)
- CVD Equipment Corporation (США)
- Shin-Etsu Chemical Co., Ltd.
- LAM RESEARCH CORPORATION (США)
- DuPont (США)
- Зейсс (Германия)
- PPG Industries, Inc. (США)
- Nippon Sheet Glass Co., Ltd (Япония)
Каковы последние разработки в тонких пленочных покрытиях
-
В апреле 2022 года JX Nippon Mining & Metals приобрела земли в Меса, штат Аризона, на сумму 29 миллионов долларов США, чтобы создать стратегический плацдарм в США, увеличив свое присутствие и оперативные возможности в регионе.
- В январе 2022 года Umicore объединила свои предприятия по производству тонкопленочной и гальванической продукции в единое подразделение, сосредоточившись на передовых технологиях вакуумного осаждения и гальванического покрытия для предоставления высококачественных решений.
- В январе 2022 года Umicore перенесла свои предложения по гальваническому покрытию и тонкопленочной пленке под свой портфель осаждений металлов, ориентируясь на расширенные приложения в различных отраслях для привлечения новых сегментов клиентов.
- В ноябре 2020 года Edmund Optics приобрела Quality Thin Films Inc., пополнив свой портфель передовыми оптическими компонентами с надежными лазерными кристаллическими покрытиями, охватывающими от ультрафиолетовых до инфракрасных длин волн.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











