


Глобальный рынок синдрома Титце, по лечению (нестероидные противовоспалительные препараты (НПВП), кортикостероиды, анальгетики, физиотерапия, другие), диагностике (электрокардиограмма, МРТ, биопсия, УЗИ, рентген грудной клетки, КТ, другие), симптомам (скованность, кашель, чихание, слабость, онемение, спазм, другие), дозировке (таблетки, инъекции, другие), способу введения (перорально, внутривенно), конечным пользователям (клиника, больница, другие), каналу сбыта (больничная аптека, розничная аптека, интернет-аптека), стране (США, Канада, Мексика, Бразилия, Аргентина, Перу, остальные страны Южной Америки, Германия, Франция, Великобритания, Нидерланды, Швейцария, Бельгия, Россия, Италия, Испания, Турция, Венгрия, Литва, Австрия, Ирландия, Норвегия, Польша, остальные страны Европы, Китай, Япония, Индия, Южная Корея, Сингапур, Малайзия, Австралия, Таиланд, Индонезия, Филиппины, Вьетнам, остальные страны Азиатско-Тихоокеанского региона, Саудовская Аравия, ОАЭ, Египет, Израиль, Кувейт, Южная Африка, остальные страны Ближнего Востока и Африки). Тенденции развития отрасли и прогноз до 2028 года.
Каков размер рынка синдрома Титце и темпы роста
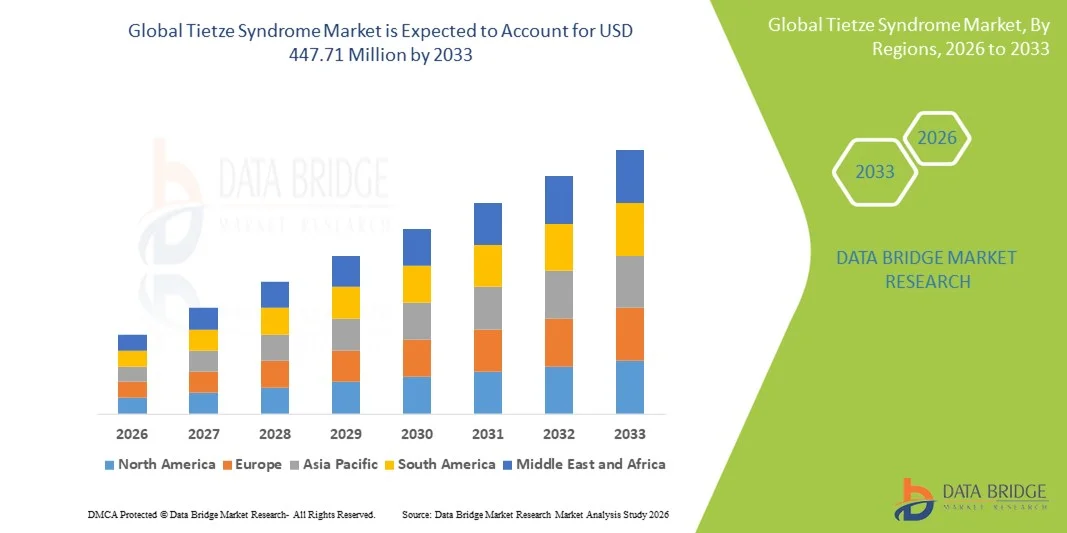
- Мировой объем рынка синдрома Титце был оценен в340,00 млн долларов США в 2025 годуОжидается, что он достигнет$447,71 млн к 2033 году, вCAGR 3,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается повышением осведомленности, улучшением диагностических методов и ростом распространенности.скелетно-мышечныйи нарушения грудной клетки, что приводит к лучшей идентификации и лечению случаев синдрома Титце
- Кроме того, растущий спрос на эффективное управление и варианты симптоматического облегчения, включая обезболивающие методы лечения, физиотерапию и минимально инвазивные процедуры, устанавливает структурированные пути лечения в качестве стандарта ухода. Эти сходящиеся факторы ускоряют принятие решений для лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):USD 340,00 млн.
- Ожидаемая рыночная стоимость (2033):$447,71 млн.
- Прогноз CAGR (2026-2033):3.50%
Каковы основные выводы рынка синдрома Титце
- Синдром Титце, редкое скелетно-мышечное расстройство, характеризующееся болезненным отеком хряща, все чаще признается поставщиками медицинских услуг из-за достижений в диагностической визуализации и растущей осведомленности среди пациентов, что делает своевременную диагностику и эффективное управление критическими как в амбулаторных, так и в больничных условиях.
- Растущий спрос на решения для лечения в первую очередь подпитывается повышением осведомленности о нарушениях грудной клетки, улучшением диагностических возможностей и растущим вниманием к ориентированному на пациента уходу за облегчением боли и функциональным восстановлением.
- Северная Америка доминировала на рынке синдрома Титце с самой большой долей дохода в 43% в 2025 году, что обусловлено высокими расходами на здравоохранение, передовой диагностической инфраструктурой и сильным принятием как консервативных, так и интервенционных вариантов лечения, особенно в США, где возросшие кампании по повышению осведомленности и клинические рекомендации улучшили показатели диагностики.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке синдрома Титце в течение прогнозируемого периода благодаря расширению доступа к здравоохранению, повышению осведомленности врачей и повышению доступности минимально инвазивных и поддерживающих методов лечения.
- Сегмент нестероидных противовоспалительных препаратов (НПВП) доминировал на рынке синдрома Титце с долей рынка 45,6% в 2025 году, что обусловлено его широким использованием для облегчения симптомов, установленной эффективностью и простотой введения как в амбулаторных, так и в клинических условиях.
Область охвата и сегментация рынка синдрома Титце
|
Атрибуты |
Синдром Титце ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке синдрома Титце
Достижения в области диагностической визуализации и раннего выявления
- Значительной и ускоряющейся тенденцией на мировом рынке синдрома Титце является растущее использование передовых диагностических методов, таких как МРТ, ультразвук и КТ, что позволяет ранее и более точно идентифицировать костное воспаление хряща.
- Например, больницы все чаще используют МРТ с высоким разрешением, чтобы дифференцировать синдром Титце от других заболеваний грудной клетки, уменьшая ошибочный диагноз и ненужные методы лечения.
- Интеграция диагностической визуализации с электронными медицинскими записями (EHR) позволяет клиницистам отслеживать прогресс пациентов, отслеживать результаты лечения и оптимизировать планы ухода, улучшая общее управление пациентами.
- Расширенные информационно-пропагандистские кампании среди врачей и пациентов способствуют проведению ранних консультаций, обеспечению своевременного начала терапии и снижению риска хронической боли или осложнений.
- Принятие алгоритмов визуализации и машинного обучения с помощью ИИ для распознавания образов при аномалиях грудной клетки улучшает диагностическую точность и эффективность рабочего процесса
- Растущее сотрудничество между диагностическими центрами и фармацевтическими компаниями способствует внедрению комплексных решений по уходу, сочетающих раннее выявление с эффективными терапевтическими вмешательствами.
- Эта тенденция к более точной, основанной на данных диагностике меняет ожидания врачей и пациентов в отношении качества медицинской помощи. Следовательно, диагностические центры и больницы инвестируют в визуализацию и обучение с помощью ИИ для повышения точности и эффективности.
- Спрос на передовые, минимально инвазивные диагностические решения быстро растет как в амбулаторных, так и в больничных условиях, поскольку поставщики медицинских услуг стремятся улучшить результаты лечения пациентов и снизить долгосрочные управленческие расходы.
Динамика рынка синдрома Титце
водитель
Повышение осведомленности и растущий спрос на эффективное управление
- Растущая осведомленность о синдроме Титце среди медицинских работников и пациентов в сочетании с растущей распространенностью нарушений опорно-двигательного аппарата грудной клетки является значительным фактором роста рынка.
- Например, в марте 2025 года ведущие больницы в Северной Америке запустили программы повышения осведомленности, направленные на раннюю диагностику болевых синдромов грудной клетки, чтобы снизить показатели неправильной диагностики.
- Поскольку пациенты и врачи ищут эффективное облегчение симптомов и функциональное восстановление, спрос на НПВП, кортикостероиды, физиотерапию и минимально инвазивные вмешательства продолжает расти.
- Кроме того, все более широкое внедрение структурированных протоколов и руководящих принципов лечения в клиниках и больницах делает комплексный уход более стандартизированным и доступным.
- Удобство амбулаторного лечения в сочетании с доступностью удобных для пользователя вариантов лечения и телемедицинских наблюдений стимулирует внедрение терапии синдрома Титце как в клинических, так и в больничных условиях.
- Расширение охвата медицинским страхованием диагностических процедур и методов лечения расширяет доступ пациентов к медицинской помощи, что еще больше подпитывает спрос на рынке.
- Растущие инвестиции в исследования и разработки новых терапевтических и вспомогательных решений по уходу позволяют улучшить результаты лечения пациентов и стимулируют расширение рынка.
- Растущее сотрудничество между больницами, исследовательскими центрами и физиотерапевтическими клиниками облегчает интегрированные программы управления пациентами, стимулируя принятие решений по лечению во всем мире.
Сдержанность/вызов
Ограниченные эпидемиологические данные и вопросы стандартизации лечения
- Редкость синдрома Титце и ограниченные данные о распространенности населения представляют собой серьезную проблему для точного определения размера рынка и планирования лечения.
- Например, неправильный диагноз как костохондрит или другие нарушения грудной клетки может отсрочить начало терапии, влияя на результаты лечения пациентов и уверенность врача в протоколах лечения.
- Устранение этих пробелов в знаниях с помощью медицинского образования, клинических исследований и улучшенных систем отчетности имеет важное значение для роста рынка и доверия пациентов.
- Кроме того, изменчивость подходов к лечению в разных регионах, включая непоследовательное использование НПВП, кортикостероидов и физиотерапии, ограничивает создание стандартизированных путей ухода.
- Недостаток осведомленности среди врачей общей практики и ограниченное обучение пациентов могут привести к недооценке и задержке вмешательства, что препятствует росту рынка.
- Нормативные барьеры и различные политики возмещения расходов на здравоохранение в разных регионах ограничивают широкое внедрение передовых диагностических инструментов и методов лечения.
- Преодоление этих проблем с помощью информационно-пропагандистских кампаний, стандартизированных руководящих принципов лечения и более эффективных эпидемиологических исследований будет иметь решающее значение для устойчивого роста и принятия эффективных методов лечения.
- Интеграция решений телемедицины и дистанционного мониторинга сталкивается с операционными барьерами, ограничивающими масштабируемость современных подходов к управлению пациентами.
Как сегментируется рынок синдрома Титце
Рынок сегментирован на основе лечения, диагностики, симптомов, дозировки, пути введения, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок синдрома Титце сегментирован на нестероидные противовоспалительные препараты (НПВП), кортикостероиды, анальгетики, физиотерапию и другие. Сегмент НПВП доминировал на рынке с самой большой долей дохода в 45,6% в 2025 году, что обусловлено его эффективностью в снижении воспаления и облегчении боли в грудной клетке. НПВП широко назначаются из-за быстрого симптоматического облегчения и доступности в устной и инъекционной формах. Врачи предпочитают НПВП для первоначального лечения из-за установленных профилей безопасности и простоты введения в амбулаторных условиях. Высокая приверженность пациентов и экономическая эффективность усиливают их доминирование. НПВП часто сочетаются с физиотерапией для улучшения результатов восстановления. Их широкое распространение в больницах, клиниках и аптеках укрепляет стабильность рынка.
Ожидается, что в сегменте физиотерапии будет наблюдаться самый быстрый рост на 18,5% с 2026 по 2033 год, чему способствует повышение осведомленности о подходах к нефармакологическому лечению. Физиотерапия помогает уменьшить рецидив, улучшить мобильность и дополнить медицинское лечение, особенно для пациентов, ищущих целостную помощь. Больницы и клиники все чаще принимают структурированные программы реабилитации. Услуги телефизиотерапии в развитых регионах расширяют доступ и удобство для пациентов. Растущие исследования, подчеркивающие долгосрочные преимущества физиотерапии, способствуют усыновлению. Предпочтение пациентов безрецептурным вмешательствам способствует быстрому росту.
- По диагнозу
На основе диагностики рынок сегментирован на электрокардиограмму, МРТ, биопсию, ультразвук, рентген грудной клетки, КТ и другие. Сегмент МРТ доминировал на рынке с долей 38,7% в 2025 году из-за высокой точности обнаружения костного воспаления хряща и дифференциации синдрома Титце от других заболеваний грудной клетки. МРТ широко используется в больницах и диагностических центрах, поскольку она неинвазивна. Это позволяет точно планировать лечение и уменьшает потребность в поисковых процедурах. МРТ поддерживает продольный мониторинг пациента. Инвестиции в передовые средства визуализации усиливают его доминирование. Принятие МРТ обусловлено предпочтением врача для надежных результатов диагностики.
Ожидается, что в сегменте ультразвука будет наблюдаться самый быстрый рост на 20,2% с 2026 по 2033 год из-за его экономической эффективности, портативности и возможностей визуализации в режиме реального времени. Ультразвук все чаще используется в амбулаторных и клинических условиях. Клиницисты признают его полезность для раннего выявления и мониторинга воспаления. Портативные ультразвуковые устройства позволяют проводить диагностику в месте оказания медицинской помощи. Учебные программы все чаще внедряются среди медицинских работников. Повышение осведомленности пациентов о неинвазивной диагностике способствует росту.
- По симптомам
На основании симптомов рынок сегментируется на жесткость, кашель, чихание, слабость, онемение, спазм и другие. Сегмент жесткости доминировал на рынке с долей 41,3% в 2025 году, поскольку жесткость грудной клетки является наиболее распространенным симптомом, побуждающим пациентов обращаться за консультацией. Ранняя идентификация позволяет своевременно проводить НПВП или физиотерапевтическое лечение. Программы осведомленности подчеркивают жесткость как ключевой симптом. Клиники и больницы используют жесткость в качестве раннего диагностического показателя. Признание жесткости улучшает результаты пациента. Рекомендации врача рекомендуют контролировать жесткость во время наблюдения.
Ожидается, что в сегменте спазма будет наблюдаться самый быстрый темп роста в 19,0% с 2026 по 2033 год из-за растущего признания мышечных спазмов как осложнения, требующего целенаправленного управления. Больницы используют подходы комбинированной терапии для эффективного управления спазмами. Физиотерапия интегрирована для предотвращения рецидивов. Обучение пациентов подчеркивает сообщения о эпизодах спазма. Растущие исследования подчеркивают влияние спазма на качество жизни. Спазм-ориентированная терапия набирает клиническую и рыночную популярность.
- С помощью дозировки
На основе дозировки рынок сегментируется на таблетки, инъекции и другие. Сегмент планшетов доминировал на рынке с долей 52,5% в 2025 году, поскольку пероральные препараты остаются удобными и широко назначаются для НПВС и анальгетиков. Таблетки позволяют самостоятельно принимать в домашних условиях и поддерживают долгосрочное лечение симптомов. Они являются экономически эффективными и улучшают соответствие пациентов. Врачи предпочитают таблетки для лечения на ранней стадии. Больничные аптеки широко раздают таблетки. Знакомство и удобство пациентов поддерживают их лидерство на рынке.
Ожидается, что в сегменте инъекций будет наблюдаться самый быстрый темп роста в 17,8% с 2026 по 2033 год, обусловленный кортикостероидами и другими инъекционными методами лечения в больницах. Инъекционное лечение обеспечивает быстрое облегчение тяжелых случаев. Минимально инвазивные методы инъекций улучшают прием пациентов. Больницы предпочитают инъекции для лечения острой боли. Рост поддерживается целевыми методами доставки. Обучение пациентов усиливает приверженность инъекционной терапии. Более широкое применение в клиниках дополняет использование в больницах.
- По маршруту администрации
На основе пути введения рынок сегментирован на пероральный и внутривенный. Оральный сегмент доминировал на рынке с долей 55,0% в 2025 году благодаря удобству, приверженности пациентов и амбулаторной совместимости. Пероральные НПВП и анальгетики широко используются как для острого, так и для хронического лечения. Врачи назначают пероральные препараты для пациентов ранней стадии. Больничные аптеки обеспечивают доступность. Оральная терапия снижает частое посещение больницы. Высокие требования пациентов усиливают доминирование. Предпочтение пациента самостоятельному лечению поддерживает стабильность рынка.
Ожидается, что в период с 2026 по 2033 год в сегменте внутривенного введения будет наблюдаться самый быстрый рост на 16,5% из-за увеличения использования кортикостероидов и анальгетиков в больницах. IV терапия обеспечивает быстрое облегчение симптомов для тяжелых случаев. Улучшенные методы внутривенного введения повышают безопасность и эффективность. Больницы принимают IV терапию для стационарной помощи. Мониторинг пациентов обеспечивает лучшие результаты. Предпочтение врача быстродействующим вмешательствам способствует росту. Больницы инвестируют в инфраструктуру для удовлетворения растущего спроса.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент госпиталя доминировал на рынке с долей 48,2% в 2025 году, благодаря наличию передовой диагностики, многопрофильных команд и стационарных учреждений. Больницы обеспечивают комплексное управление, включая визуализацию, терапию и последующие наблюдения. Специализированные клиники заболеваний грудной клетки поддерживают доминирование больницы. Врачи предпочитают больницы для сложных случаев. Больницы интегрируют диагностику и лечение в одном месте. Страховое покрытие увеличивает использование больниц. Инвестиции больниц в обучение и оборудование укрепляют лидерство на рынке.
Ожидается, что в сегменте клиники будет наблюдаться самый быстрый рост на 20,0% с 2026 по 2033 год, чему способствуют растущие амбулаторные консультации и внедрение телемедицины. Клиники обеспечивают удобный доступ к НПВП, физиотерапии и последующим наблюдениям. Ранняя диагностика стимулирует посещение пациентов. Телемедицинские программы расширяют охват. Клиники ориентированы на экономически эффективный уход. Предпочтение пациентов местным клиникам способствует усыновлению. Растущая инфраструктура клиник поддерживает более высокую пропускную способность пациентов. Растущая инфраструктура и инициативы по повышению осведомленности поддерживают более высокую пропускную способность пациентов и внедрение управления на базе клиник.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент Hospital Pharmacy доминировал на рынке с долей 50,5% в 2025 году, поскольку рецепты часто выдаются непосредственно в больницах. Больничные аптеки обеспечивают комплексный уход, обеспечивая лечение наряду с диагностикой. Они улучшают приверженность, выравнивая лекарства с последующими наблюдениями. Больницы поддерживают постоянный запас НПВП, кортикостероидов и других методов лечения. Врачи полагаются на аптеки для своевременного доступа. Удобство пациента и доверие укрепляют доминирование. Сети больничных аптек расширяют охват во многих регионах.
Ожидается, что в сегменте онлайн-аптек самые быстрые темпы роста составят 22,3% с 2026 по 2033 год, что обусловлено ростом популярности электронной аптеки и удобством доставки на дом. Онлайн-платформы предоставляют рекомендации по дозировке и пополнения на основе подписки. Осведомленность об управлении хронической болью поддерживает онлайн-покупки. Интеграция телемедицины способствует использованию электронной аптеки. Пациенты экономят время и улучшают приверженность. Наибольший рост наблюдается в развитых регионах с высокой цифровой грамотностью. Увеличение нормативной поддержки и заказов на основе приложений способствуют дальнейшему принятию.
Региональный анализ рынка синдрома Титце
- Северная Америка доминировала на рынке синдрома Титце с самой большой долей дохода в 43% в 2025 году, что обусловлено высокими расходами на здравоохранение, передовой диагностической инфраструктурой и сильным принятием как консервативных, так и интервенционных вариантов лечения.
- Пациенты и поставщики медицинских услуг в регионе отдают приоритет ранней диагностике и эффективному управлению, используя передовые технологии визуализации, такие как МРТ, КТ и ультразвук для точного обнаружения и мониторинга.
- Это широкое распространение также поддерживается технологически развитой экосистемой здравоохранения, наличием специализированных клиник и растущими инвестициями в программы обучения пациентов, что делает Северную Америку ключевым рынком для диагностики и лечения синдрома Титце.
Индекс рынка синдрома Титце в США
Рынок синдрома Титце в США занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовало повышение осведомленности о нарушениях грудной клетки и развитой инфраструктуре здравоохранения. Пациенты и клиницисты все чаще отдают приоритет ранней диагностике с помощью МРТ, КТ и ультразвуковой визуализации. Растущее предпочтение амбулаторного и клинического управления в сочетании с растущим внедрением физиотерапии и минимально инвазивных методов лечения еще больше продвигает рынок. Кроме того, увеличение страхового покрытия и возмещения расходов на диагностику и терапию значительно облегчает доступ пациентов. Телемедицинские инициативы и программы обучения пациентов также способствуют расширению рынка. США продолжают лидировать в регионе благодаря высоким расходам на здравоохранение и технологическому прогрессу в клинической практике.
Европейское исследование рынка синдрома Титце
Прогнозируется, что рынок синдрома Титце в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет передовых диагностических возможностей и повышения осведомленности о нарушениях опорно-двигательного аппарата. Растущая урбанизация и рост располагаемых доходов способствуют внедрению решений в больницах и клиниках. Европейские пациенты и врачи стремятся к удобству и эффективности комплексных подходов к управлению, включая НПВП, кортикостероиды и физиотерапию. Рынок демонстрирует рост как в амбулаторных клиниках, так и в больницах, уделяя особое внимание ранней диагностике. Правительственные инициативы в области здравоохранения, направленные на повышение осведомленности и обучение условиям грудной клетки, поддерживают усыновление. В регионе также наблюдается рост специализированных программ реабилитации, которые дополняют фармакологическое лечение.
Британское исследование рынка синдрома Титце
Великобритания. Ожидается, что в течение прогнозируемого периода рынок синдрома Титце будет расти с заметным CAGR, что обусловлено растущим признанием нарушений грудной клетки и спросом на эффективное управление. Опасения по поводу неправильного диагноза и хронической боли мотивируют пациентов искать раннее вмешательство в клиниках и больницах. Надежная инфраструктура здравоохранения и телемедицинские инициативы страны расширяют доступ пациентов к диагностике и лечению. Расширение использования МРТ и ультразвука в рутинных оценках также поддерживает рост рынка. Акцент Великобритании на кампании по обучению пациентов и повышению осведомленности, как ожидается, продолжит стимулировать расширение рынка. Интеграция нефармакологических методов лечения, таких как физиотерапия, также способствует усыновлению.
Германия Tietze Syndrome Market Insight
Ожидается, что в течение прогнозируемого периода рынок синдрома Титце в Германии будет расширяться на значительном CAGR, чему способствуют хорошо развитая система здравоохранения и передовые диагностические учреждения страны. Растущая осведомленность о нарушениях грудной клетки и ранних вариантах лечения способствует принятию в больницах и клиниках. В Германии особое внимание уделяется инновациям в медицинской визуализации, что позволяет точно дифференцировать ее от других заболеваний опорно-двигательного аппарата. Пациенты все чаще предпочитают минимально инвазивные методы лечения в сочетании с физиотерапией для длительного выздоровления. Государственные программы поддержки образования пациентов и профилактической помощи способствуют проникновению на рынок. Интеграция комплексных протоколов управления обеспечивает лучшие результаты, что способствует дальнейшему внедрению как в жилых, так и в клинических условиях.
Азиатско-тихоокеанский синдром Титце
Азиатско-тихоокеанский рынок синдрома Титце будет расти на самом быстром CAGR 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом осведомленности в области здравоохранения, урбанизацией и расширением инфраструктуры больниц в таких странах, как Китай, Япония и Индия. Растущая склонность региона к ранней диагностике и своевременному лечению усиливает внедрение передовых методов визуализации и терапии. Правительственные инициативы по расширению доступа к здравоохранению и телемедицине способствуют расширению рынка. Растущее число амбулаторий и физиотерапевтических центров улучшает доступность лечения. Доступность и растущая осведомленность о неинвазивных методах управления способствуют принятию. Растущие инвестиции APAC в здравоохранение и модернизация объектов способствуют дальнейшему росту рынка.
Япония Tietze Syndrome Market Insight
Рынок синдрома Титце в Японии набирает обороты благодаря высокой осведомленности о здоровье опорно-двигательного аппарата и спросу на удобные решения для лечения. Быстрая урбанизация и старение населения увеличивают потребность в ранней диагностике и эффективном лечении симптомов. Интеграция МРТ, ультразвука и телемедицины в клиническую практику усиливает мониторинг пациентов. Больницы и клиники все чаще предоставляют комбинированные варианты терапии, включая НПВП, кортикостероиды и физиотерапию. Кампании по обучению пациентов и инициативы по профилактической помощи способствуют дальнейшему усыновлению. Ожидается, что спрос на удобные и доступные методы лечения будет продолжать стимулировать рост рынка в жилых и клинических условиях.
Индия Tietze Syndrome Market Insight
Рынок синдрома Титце в Индии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом осведомленности в области здравоохранения, быстрой урбанизацией и расширением инфраструктуры больниц и клиник. Растущий средний класс Индии и растущий доступ к диагностическим технологиям, таким как МРТ и ультразвук, способствуют ранней диагностике. Стремление к амбулаторному лечению, внедрению телемедицины и доступным вариантам лечения поддерживает рост рынка. Программы физиотерапии и поддерживающей терапии становятся широко доступными, улучшая результаты лечения пациентов. Отечественные поставщики медицинских услуг и правительственные инициативы по повышению осведомленности являются ключевыми факторами, способствующими развитию рынка. Повышение доступности лекарств и диагностических услуг еще больше повышает уровень усыновления пациентов.
Какие компании являются ведущими на рынке синдрома Титце
Индустрия синдрома Титце в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc.(США)
- Merck & Co., Inc. (США)
- GSK plc(Великобритания)
- Эбботт (США)
- F. Hoffmann La Roche Ltd (Швейцария)
- Bayer AG (Германия)
- Компания Novartis AG(Швейцария)
- Санофи(Франция)
- AstraZeneca (Великобритания)
- Эли Лилли и компания,(США)
- Johnson & Johnson Services, Inc. (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- AbbVie Inc. (США)
- Amgen Inc. (США)
- Boehringer Ingelheim International GmbH. (Германия)
- Biogen (США)
- UCB S.A. (Бельгия)
- Люпин (Индия)
Каковы последние события на мировом рынке синдрома Титце
- В апреле 2025 года в отчете о случае «Маленькая известная причина боли в груди: отчет о случае синдрома Титце» была представлена 38-летняя пациентка с болью в груди и отеком передней грудной клетки, несмотря на нормальные лабораторные значения и после исключения других причин. Авторы подчеркнули, что синдром Титце остается актуальным диагнозом, даже когда стандартные тесты являются нормальными, подчеркивая необходимость клинической бдительности и осведомленности среди врачей, чтобы избежать неправильного диагноза.
- В августе 2023 года в исследовании под названием «Посттравматический синдром Титце как несчастный случай на производстве: исследование в отчете о случае» был описан 35-летний работник, у которого развился синдром Титце после двух эпизодов профессиональной травмы грудной клетки. Chest-CT выявил остеолиз на пораженном хрящевом стыке. Этот отчет бросает вызов предположению, что Титце всегда идиопатический, он показывает, что повторная травма может вызвать костохондральное воспаление, расширяя этиологическое понимание болезни.
- В апреле 2023 года в другом докладе «Синдром после COVID-19 инфекции Титце у молодого взрослого пациента» был задокументирован 35-летний ранее здоровый мужчина, у которого развился синдром Титце через несколько недель после выздоровления от COVID-19. Его случай подчеркивает, что даже легкие или бессимптомные инфекции COVID-19 могут ускорить развитие Титце, предполагая возможную связь между вирусной инфекцией и началом костного воспаления хряща.
- В июле 2022 года опубликованный отчет о случае «Инфекция синдрома Титце после COVID-19 у взрослого пациента» выявил пациента, развивающего синдром Титце вскоре после бессимптомной инфекции SARS-CoV-2. У пациента наблюдались боли в груди и в спинноклавикулярах; диагноз был подтвержден визуализацией, а противовоспалительное лечение привело к выздоровлению. Этот помеченный синдром после COVID как потенциальный триггер для Tietze, подчеркивая необходимость для клиницистов включать Tietze в дифференциальные диагнозы для боли в груди после COVID.
- В марте 2022 года в отчете о случае под названием «Синдром Титце, представляющий собой энтезит, диагностированный ультразвуком», описан 42-летний мужчина, чей синдром проявился как энтезит стернореберного сустава, диагностированный с помощью ультразвука и МРТ. Это расширяет понимание возможного вовлечения ткани синдрома Титце, показывая, что оно может не ограничиваться отеком хряща, но также включать воспаление связки / вставки сустава.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











