


Глобальная сегментация рынка сверхтонкого стекла по толщине (
Каков размер рынка ультратонкого стекла и темпы роста
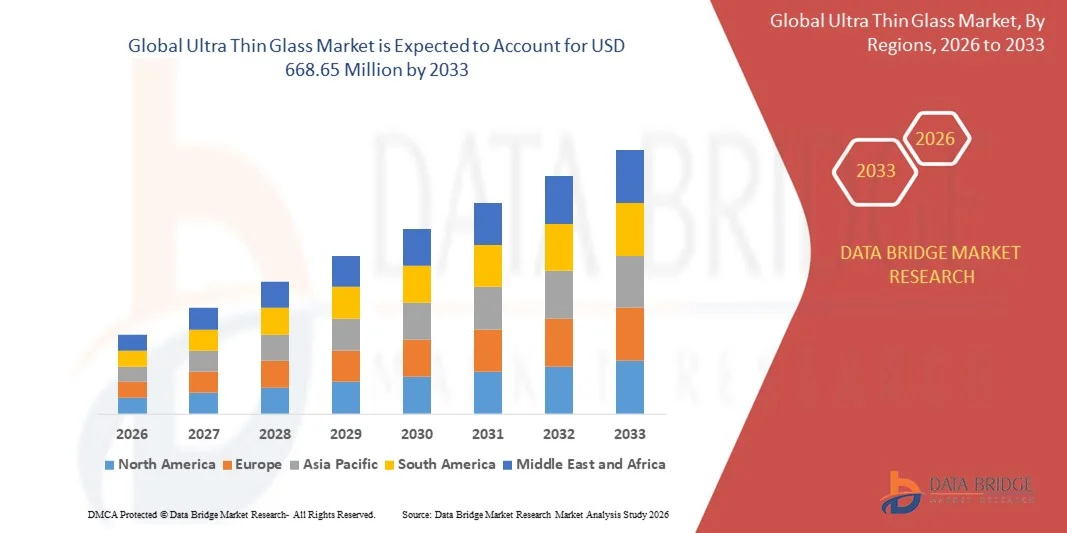
- Согласно анализу Data Bridge Market Research, глобальный размер рынка ультратонкого стекла был оценен как465,18 млн долларов США в 2025 годуОжидается, что он достигнет668,65 млн долларов США к 2033 году, вCAGR 4,64%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением ультратонкого стекла в потребительской электронике, поддерживаемым расширением производства смартфонов, носимых устройств, OLED-дисплеев и сенсорных панелей, где производители все чаще полагаются на ультратонкое стекло для его гибкости, устойчивости к царапинам и превосходной оптической четкости.
- Кроме того, растущий спрос со стороны производителей автомобильных, полупроводниковых и солнечных модулей расширяет область применения материала, поскольку отрасли переходят на легкие, долговечные и высокопроизводительные подложки. Эти факторы ускоряют интеграцию ультратонкого стекла в нескольких секторах конечного использования, тем самым усиливая общую экспансию рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$465,18 млн.
- Ожидаемая рыночная стоимость (2033):668,65 млн. долларов США
- Прогноз CAGR (2026–2033):4.64%
Каковы основные выводы рынка ультратонкого стекла
- Ультратонкое стекло, известное своей тонкостью, гибкостью и высокой механической прочностью, становится важным материалом в потребительской электронике следующего поколения и передовых промышленных приложениях благодаря своей способности повышать производительность устройства, уменьшать вес компонентов и поддерживать тенденции миниатюризации.
- Ускоряющийся спрос на ультратонкое стекло в первую очередь обусловлен непрерывными достижениями в технологиях отображения, увеличением потребительских предпочтений в отношении гладких конструкций устройств и расширением использования ультратонких подложек в таких областях, как складные устройства, автомобильные дисплеи и высокоэффективные фотоэлектрические модули.
- Азиатско-Тихоокеанский регион доминирует на рынке ультратонкого стекла с долей 39,4%В 2025 году благодаря сильному производству потребительской электроники, растущему внедрению передовых технологий отображения и широкому присутствию крупных центров обработки стекла
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке ультратонкого стекла в течение прогнозируемого периода из-за растущего внедрения гибких и складных дисплеев, растущего спроса на полупроводники и сильных достижений в медицинских и диагностических технологиях.
- Сегмент 0,1 мм - 0,5 мм доминировал на рынке с долей рынка 44,5% в 2025 году, благодаря оптимальному балансу прочности, гибкости и легкой конструкции, что делает его широко подходящим для бытовой электроники и автомобильных дисплеев. Его совместимость с массовым производством поддерживает экономическую эффективность, а стабильность производительности хорошо согласуется с сенсорными панелями высокого разрешения и современными архитектурами устройств. Эти преимущества укрепили его широкое внедрение во многих отраслях промышленности, обеспечив его лидирующие позиции на рынке.
Сфера охвата и сегментация рынка ультратонкого стекла
|
Атрибуты |
Ультратонкие стеклянные ключи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке ультратонких стекол
Увеличение использования ультратонкого стекла в складной электронике
- Ключевой тенденцией на рынке ультратонкого стекла является ускоренное внедрение ультратонкого, гибкого стекла в складных и электронных устройствах следующего поколения, поддерживаемое растущим спросом на более тонкие, более прочные и устойчивые к царапинам материалы. Этот сдвиг позиционирует ультратонкое стекло как важный компонент в современной бытовой электронике, требующей высокой гибкости и оптической четкости.
- Например, Corning Incorporated поставляет ультратонкие стеклянные решения, разработанные для складных смартфонов и гибких дисплеев, что позволяет производителям достичь улучшенной долговечности и более плавной производительности изгиба. Такие материалы повышают надежность продукции и поддерживают меняющиеся требования к дизайну премиальных электронных устройств.
- Растущее производство складных смартфонов и планшетов усиливает переход рынка к ультратонкому стеклу из-за его превосходной твердости поверхности и устойчивости к деформации во время многократного складывания. Это принятие усиливает актуальность материала в портфелях интеллектуальных устройств следующего поколения.
- Носимые технологии интегрируют ультратонкое стекло для поддержки легких конструкций и высококачественных сенсорных интерфейсов, что приводит к улучшению пользовательского опыта и эстетики устройств. Эти приложения способствуют более широкому переходу к компактным и долговечным компонентам в персональной электронике.
- Производители устройств AR и VR используют ультратонкое стекло для достижения более четкой визуализации и снижения веса устройства, тем самым улучшая эргономику и комфорт пользователя. Эта интеграция обеспечивает последовательные технологические достижения в решениях для погружения дисплеев
- Растущая потребность в высокогибких, но прочных материалах покрытия для бытовой электроники еще больше усиливает включение ультратонкого стекла. Эта тенденция продолжает повышать роль материала в поддержке современных электронных конструкций, которые требуют как производительности, так и устойчивости.
Динамика рынка ультратонкого стекла
водитель
Растущий спрос на легкие и высокопроизводительные электронные компоненты
- Рост рынка обусловлен растущим спросом на легкие, высокопроизводительные материалы, которые поддерживают расширенную функциональность в смартфонах, носимых устройствах и дисплеях с высоким разрешением. Ультратонкое стекло обладает превосходной жесткостью, прозрачностью и барьерными свойствами, что делает его предпочтительным выбором для компактных электронных компонентов.
- Например, AGC Inc. предоставляет ультратонкие стеклянные решения для сенсорных панелей и полупроводниковых приложений, которые требуют высокой термостойкости и точной производительности. Эти материалы повышают эффективность устройства и отвечают требованиям дизайна для более тонкой бытовой электроники.
- Спрос растет в полупроводниковой упаковке и сенсорных приложениях, где ультратонкие подложки обеспечивают более быструю обработку, улучшенную миниатюризацию и лучшую согласованность сигналов. Это требование усиливает внедрение материала в высокопроизводительную электронику.
- Носимая электроника требует прочных, но легких компонентов, а ультратонкое стекло обеспечивает необходимый баланс прочности и тонкости. Это мотивирует производителей включать его в умные носимые устройства следующего поколения.
- Растущие ожидания в отношении передового дизайна устройств и энергоэффективных компонентов еще больше усиливают зависимость рынка от ультратонкого стекла, что способствует последовательному внедрению как существующих, так и новых электронных приложений.
Сдержанность/вызов
Комплексное производство и высокая хрупкость при обработке
- Рынок сталкивается с проблемами из-за очень сложных процессов, связанных с производством ультратонкого стекла, которые требуют высокоточных контролируемых сред, передовых технологий резки и сложных процедур обработки. Эти факторы способствуют повышению затрат и повышению технических барьеров для крупномасштабного производства.
- Например, SCHOTT и Nippon Electric Glass Co., Ltd. используют специализированные процессы плавления, рисования и истончения, которые требуют строгой точности для поддержания однородности материала и механической прочности. Такие подробные процедуры увеличивают сложность производства и увеличивают эксплуатационные расходы.
- Ультратонкое стекло очень хрупко на ранних стадиях обработки, что требует передовых систем обработки, которые добавляют стоимость и сложность. Эта хрупкость ограничивает скорость производства и урожайность
- Обеспечение постоянной механической прочности, гибкости и качества поверхности требует обширных испытаний и специализированного оборудования, что еще больше расширяет сроки производства. Цепочки поставок также сталкиваются с ограничениями из-за потребности в высококвалифицированной рабочей силе и передовых автоматизированных системах для поддержания точности при чрезвычайно низких уровнях толщины.
- Эти проблемы производства и обработки продолжают ограничивать оптимизацию затрат и масштабируемость, что затрудняет для производителей расширение производства без существенных инвестиций.
Как сегментируется рынок ультратонких стекол
Рынок сегментируется на основе толщины, производственного процесса, применения и отрасли конечного использования.
- Толщина
Исходя из толщины, рынок ультратонкого стекла сегментирован на <0,1 мм, 0,1 мм - 0,5 мм и 0,5 мм - 1,0 мм. Сегмент 0,1 мм-0,5 мм доминировал на рынке с наибольшей долей 44,5% в 2025 году благодаря оптимальному балансу прочности, гибкости и легкой конструкции, что делает его широко подходящим для потребительской электроники и автомобильных дисплеев. Его совместимость с массовым производством поддерживает экономическую эффективность, а стабильность производительности хорошо согласуется с сенсорными панелями высокого разрешения и современными архитектурами устройств. Эти преимущества укрепили его широкое внедрение во многих отраслях, обеспечив его лидирующие позиции на рынке.
Ожидается, что в сегменте <0,1 мм будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на ультрагибкие и складные устройства. Его крайняя тонкость обеспечивает превосходную изгибаемость, прозрачность и миниатюризацию, поддерживая передовые OLED-дисплеи и носимую электронику. Растущие инвестиции в производство гибких устройств и микроэлектронных компонентов следующего поколения продолжают ускорять его внедрение.
- Производственный процесс
На основе производственного процесса рынок сегментирован на Float, Fusion и Down-Draw. Сегмент процессов Fusion доминировал на рынке в 2025 году благодаря своей способности производить ультрачистые, однородные стеклянные листы, идеально подходящие для премиальной электроники. Метод исключает механический контакт во время формирования, что приводит к меньшему количеству дефектов поверхности и превосходной оптической четкости, необходимой для дисплеев с высоким разрешением. Стекло Fusion-produced поддерживает передовые OLED, микро-LED панели и полупроводниковые пластины, где точность имеет решающее значение. Процесс также позволяет производить чрезвычайно тонкое стекло без ущерба для гладкости или структурной консистенции. Производители полагаются на этот метод, чтобы соответствовать строгим стандартам производительности, требуемым крупными брендами бытовой электроники.
Ожидается, что сегмент Down-Draw зафиксирует самый быстрый рост с 2026 по 2033 год, что подтверждается его пригодностью для производства очень гибкого, легкого стекла, используемого в складных и подвижных устройствах. Техника обеспечивает жесткий контроль толщины и повышенную прочность края, что делает ее идеальной для новых гибких электронных приложений. Растущее внедрение сгибаемых дисплеев в смартфонах, автомобильных кластерах и носимых устройствах ускоряет спрос на стекло Down-Draw. Его способность производить более тонкие стеклянные листы с улучшенной термостойкостью еще больше усиливает его привлекательность в быстрорастущих отраслях. Производители все больше инвестируют в этот процесс, чтобы удовлетворить растущий спрос на адаптируемые технологии отображения следующего поколения.
- С помощью приложения
На основе применения рынок ультратонкого стекла сегментирован на Semiconductor Substrate, Touch Panel Display, Fingerprint Sensor и другие. Сегмент сенсорных панелей доминировал на рынке в 2025 году из-за растущего спроса на высокопроизводительные смартфоны, планшеты и носимые устройства. Ультратонкое стекло повышает сенсорную отзывчивость, улучшает четкость дисплея и обеспечивает гладкий форм-фактор, совместимый с современными компактными конструкциями устройств. Его устойчивость к царапинам и способность поддерживать гибкие или изогнутые дисплеи повышают его популярность в потребительской электронике премиум-класса. Увеличение производства экраноцентрических устройств, подкрепленное ростом глобальной цифровизации, укрепляет лидерство сегмента. Достижения в области сенсорных технологий и проникновение устройств премиум-класса еще больше поддерживают его большую долю доходов.
Сегмент полупроводниковых субстратов, по прогнозам, станет свидетелем самого быстрого роста с 2026 по 2033 год, обусловленного растущей потребностью в легких, термостабильных материалах в современной упаковке чипов. Ультратонкое стекло обеспечивает отличную стабильность размеров, низкую диэлектрическую постоянную и высокотемпературное сопротивление, что делает его идеальным заменителем традиционных субстратов. Рост поддерживается растущим спросом на миниатюрные чипы, 3D-архитектуры упаковки и межсоединения высокой плотности. Производители полупроводников используют ультратонкое стекло для улучшения целостности сигнала и повышения надежности в высокопроизводительных схемах. Расширение мощностей по производству полупроводников во всем мире еще больше ускоряет внедрение интегральных схем и электронных компонентов следующего поколения.
- Отрасль конечного использования
На основе отрасли конечного использования рынок сегментирован на потребительскую электронику, автомобильную и транспортную, медицинскую и медицинскую помощь и другие. Сегмент потребительской электроники доминировал на рынке в 2025 году благодаря широкому использованию ультратонкого стекла в смартфонах, ноутбуках, планшетах, телевизорах и носимых устройствах. Его исключительная оптическая четкость, легкий характер и совместимость с сенсорными и гибкими технологиями дисплея делают его незаменимым для производителей устройств. Быстрый цикл обновления персональной электроники и растущее проникновение экранов с высоким разрешением и изогнутыми экранами еще больше усиливают спрос. Крупные бренды полагаются на ультратонкое стекло для долговечности, эстетики и производительности устройств премиум-класса. Растущее потребительское предпочтение гладких, портативных и высокофункциональных устройств обеспечивает постоянное лидерство сегмента.
Сегмент Automotive & Transportation, по прогнозам, зафиксирует самый быстрый рост с 2026 по 2033 год, обусловленный всплеском внедрения цифровых кабин пилотов, продвинутыми интерфейсами помощи водителю и интеграцией интеллектуальных дисплеев. Ультратонкое стекло обеспечивает изогнутые информационно-развлекательные системы, кластеры приборов, HUD-дисплеи и сенсорные элементы управления транспортным средством. Автопроизводители выбирают этот материал из-за его высокой устойчивости к царапинам, термостойкости и способности улучшать визуальную четкость в экстремальных условиях. Увеличение производства электрических и подключенных транспортных средств ускоряет использование сложных компонентов дисплея, поддерживаемых ультратонким стеклом. Переход к иммерсивным, экранным автомобильным интерьерам способствует быстрому расширению сегмента.
В каком регионе самая большая доля рынка ультратонких стекол
- Азиатско-Тихоокеанский регион доминировал на рынке ультратонкого стекла с самой большой долей дохода в 39,4% в 2025 году, чему способствовало сильное производство потребительской электроники, растущее внедрение передовых технологий отображения и широкое присутствие крупных центров обработки стекла.
- Экономически эффективные производственные возможности региона, растущие инвестиции в производство гибких дисплеев и быстрое расширение производства полупроводников и сенсорных панелей ускоряют общий рост рынка.
- Наличие квалифицированной рабочей силы, поддерживающие правительственные инициативы и быстрая индустриализация в развивающихся странах способствуют увеличению потребления ультратонкого стекла в электронике, автомобилестроении и медицине.
Китайский рынок ультратонкого стекла
Китай занимал самую большую долю на рынке ультратонкого стекла в Азиатско-Тихоокеанском регионе в 2025 году из-за своего глобального доминирования в производстве потребительской электроники и крупномасштабного производства панелей для дисплеев. Зрелая цепочка поставок страны, государственные инвестиции в OLED, микро-LED и полупроводниковые технологии, а также сильные экспортные возможности значительно поддерживают рост рынка. Рост производства смартфонов, носимых устройств и автомобильных цифровых интерфейсов продолжает укреплять лидирующие позиции Китая.
Ультратонкий рынок стекла в Индии
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, обусловленного расширением производства электроники, ростом операций по сборке смартфонов и увеличением инвестиций в инфраструктуру полупроводниковых и дисплейных панелей. Правительственные инициативы, способствующие отечественному производству, такие как схемы стимулирования производства, стимулируют внедрение передовых материалов, включая ультратонкое стекло. Растущий спрос на медицинские устройства и автомобильные информационно-развлекательные системы способствует быстрому расширению региона.
Ультратонкий стеклянный рынок Европы
Европейский рынок ультратонкого стекла неуклонно расширяется, чему способствует высокий спрос на премиальные технологии отображения, сильные автомобильные инновации и увеличение инвестиций в производство микроэлектроники и медицинских устройств. Регион подчеркивает качество, устойчивость и точность инженерных материалов, стимулируя использование ультратонкого стекла в передовых оптических, диагностических и автомобильных приложениях. Рост также усиливается за счет растущего внедрения интеллектуальных потребительских устройств и высокопроизводительных электронных компонентов.
Германия Ultra Thin Glass Market Insight
Рынок ультратонкого стекла в Германии обусловлен его лидерством в автомобильных инновациях, точной инженерии и производстве электроники высокого класса. Сильные экосистемы исследований и разработок, сотрудничество между научно-исследовательскими институтами и технологическими компаниями и растущая интеграция цифровых дисплеев кабины пилотов поддерживают рост рынка. Спрос также поддерживается достижениями в области медицинского оборудования и расширением применения специализированного стекла в системах промышленной автоматизации.
Великобритания Ultra Thin Glass Market Insight
Рынок Великобритании выигрывает от хорошо зарекомендовавшего себя сектора потребительской электроники, расширения экосистемы медицинских технологий и растущего внедрения передовых интерфейсов отображения в коммерческих и промышленных приложениях. Усилия по укреплению внутренних цепочек поставок электроники и инвестиции в гибкие исследования дисплеев способствуют росту спроса. Повышение активности в области исследований и разработок в фотонике, оптических материалах и диагностических устройствах также поддерживает роль Великобритании в высокоценных инновационных материалах.
Североамериканский рынок ультратонкого стекла
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим внедрением гибких и складных дисплеев, растущим спросом на полупроводники и сильными достижениями в медицинских и диагностических технологиях. Увеличение инвестиций в высокопроизводительную электронику, электромобили и экосистемы интеллектуальных устройств еще больше ускоряет потребность региона в ультратонком стекле. Стратегическое сотрудничество между технологическими фирмами и производителями материалов также способствует долгосрочному расширению рынка.
Ультратонкий стеклянный рынок США Insight
На долю США пришлась наибольшая доля на рынке Северной Америки в 2025 году, чему способствовала сильная производственная база электроники, лидерство в области инноваций в области медицинских устройств и значительные инвестиции в передовые материалы. Акцент страны на высококачественные технологии отображения, разработку полупроводников и цифровизацию автомобилей стимулирует устойчивый спрос на ультратонкое стекло. Присутствие ключевых технологических компаний и надежные возможности НИОКР еще больше укрепляют ведущую роль США в регионе.
Какие компании находятся на рынке ультратонких стекол
Индустрия ультратонкого стекла в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Corning Incorporated(США)
- AGC Inc. (Япония)
- CSG HOLDING CO.,LTD.(Китай)
- SCHOTT (Германия)
- Nippon Electric Glass Co., Ltd. (Япония)
- Taiwan Glass Ind. Corp.(Тайвань)
- GENTEX CORPORATION(США)
- Стекло и покрытия JNS(США)
- Abrisa Technologies (США)
- Emerge Glass (Австралия)
Последние разработки на мировом рынке ультратонкого стекла
- В феврале 2025 года Apple продвинулась к запуску своего первого складного устройства после заключения крупного соглашения о поставках с Lens Technology для ультратонкого стекла (UTG), покрывая 70% своих потребностей, в то время как Corning поставляет сырье. Эта разработка усиливает внедрение UTG в высококачественную складную электронику, сигнализируя о сильном росте спроса на гибкие стеклянные решения, поскольку Apple входит в экосистему складных устройств. Участие таких поставщиков, как UTI, Dowoo Insys и Samsung Display, еще больше ускоряет глобальное расширение цепочки поставок UTG и повышает долгосрочные перспективы роста рынка.
- В ноябре 2024 года Corning Inc. столкнулась с антимонопольным расследованием ЕС в отношении своих эксклюзивных контрактов на дистрибуцию Gorilla Glass, что побудило регулирующие органы запросить официальные уступки. Этот анализ влияет на рынок ультратонкого стекла, увеличивая давление на более открытую конкуренцию поставщиков, потенциально меняя структуру цен, соглашения о поставках и модели распределения. Повышение внимания регулирующих органов может стимулировать новых участников и диверсифицировать варианты поиска в европейском регионе.
- В октябре 2024 года SCHOTT AG объявила о расширении производственных мощностей для своего портфеля гибких ультратонких стекол, чтобы поддержать растущий спрос со стороны производителей складных и подвижных устройств. Это расширение усиливает доступность поставок для OEM-производителей и усиливает роль SCHOTT в масштабировании производства UTG, способствуя ускорению рынка потребительской электроники и новым форматам дисплеев.
- В июне 2024 года AGC Inc. представила усовершенствования своего ассортимента ультратонких стеклянных изделий, направленные на улучшение изгибаемости и оптической однородности для передовых OLED и сенсорных приложений. Этот прогресс увеличивает распространение материалов среди производителей панелей отображения и поддерживает переход к более легким, тонким и энергоэффективным устройствам, усиливая влияние AGC в развивающейся экосистеме UTG.
- В апреле 2024 года Glass Acoustic Innovations Ltd. (GAIT) вступила в сотрудничество с Nippon Electric Glass Co. (NEG) для продвижения ультратонкой стеклянной диафрагмы для высокоточных динамиков, наушников и автомобильных аудиосистем. Это сотрудничество усиливает внедрение ультратонкого стекла в акустических приложениях, позиционируя материал как превосходную альтернативу из-за его жесткости, четкости и характеристик распространения звука. Партнерство способствует проникновению материала на аудиорынок стоимостью 756 миллиардов долларов США и расширяет возможности UTG.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











