


Глобальный рынок унифицированного управления угрозами по устройствам и услугам (устройства, услуги), каналу распространения (прямой, Vars, дистрибьюторы), развертыванию (облачное, локальное), размеру предприятия (крупное предприятие, малое и среднее предприятие), отрасли (банковское дело, финансовые услуги и страхование (BFSI), государственное управление и коммунальные услуги, здравоохранение, розничная торговля, производство, телекоммуникации и ИТ, образование, другие), стране (США, Канада, Мексика, Бразилия, Аргентина, остальные страны Южной Америки, Германия, Италия, Великобритания, Франция, Испания, Нидерланды, Бельгия, Швейцария, Турция, Россия, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, остальные страны Азиатско-Тихоокеанского региона, Саудовская Аравия, ОАЭ, Южная Африка, Египет, Израиль, остальные страны Ближнего Востока и Африки) Тенденции развития отрасли и прогноз до 2028 года
Что такое единый размер и обзор рынка управления угрозами
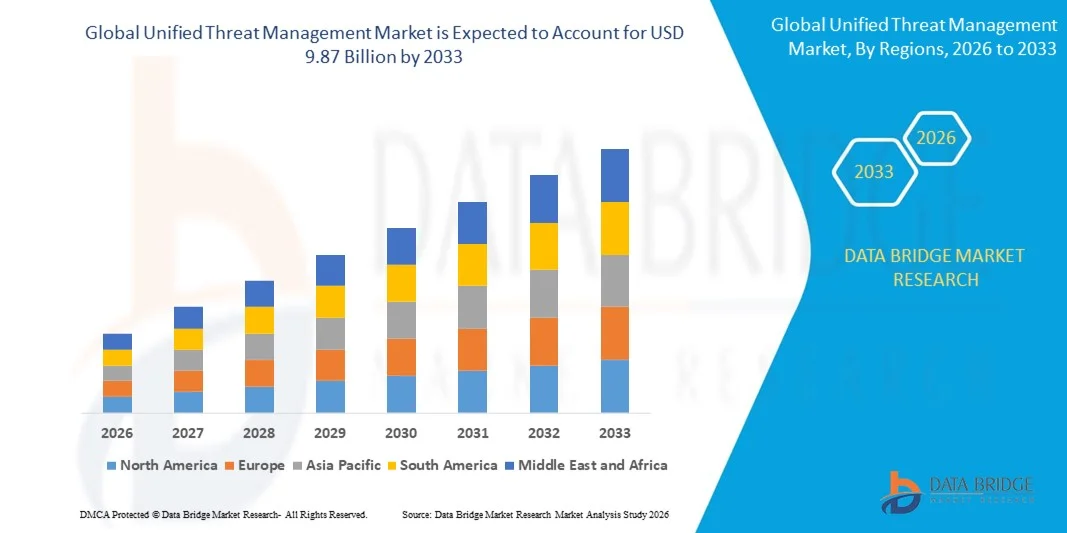
- Анализ рынка Data Bridge Объем мирового рынка унифицированного управления угрозами оценивается как$6,05 млрд. в 2025 годуОжидается, что он достигнет9,87 млрд долларов к 2033 году, вCAGR 6,30%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей потребностью в консолидированных системах кибербезопасности, поскольку предприятия все чаще оцифровывают свои операции в облачных, локальных и гибридных средах. Расширение подключенных сетей и растущее воздействие киберугроз ускоряют внедрение унифицированных платформ, способных управлять несколькими функциями безопасности через единый интерфейс.
- Кроме того, растущий спрос предприятий на упрощенные, масштабируемые и интегрированные решения безопасности создает унифицированное управление угрозами в качестве предпочтительного подхода для защиты сложных ИТ-инфраструктур. Эти факторы способствуют быстрому внедрению унифицированных систем управления угрозами, тем самым значительно укрепляя общую траекторию роста рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $6,05 млрд.
- Ожидаемая рыночная стоимость (2033): 9,87 млрд долларов США
- Прогноз CAGR (2026–2033): 6,30%
Единый анализ рынка управления угрозами
- Унифицированные решения для управления угрозами, предлагающие интегрированный брандмауэр, предотвращение вторжений, антивирус, веб-фильтрацию и возможности разведки угроз, становятся важными компонентами бизнеса.кибербезопасностиСтратегии в разных отраслях. Их способность централизовать операции безопасности, улучшать видимость и снижать сложность управления делает унифицированные системы управления угрозами критически важными для защиты современных цифровых сетей.
- Растущий спрос на унифицированные платформы управления угрозами в первую очередь подпитывается всплеском кибератак, быстрым внедрением облаков и растущей потребностью в автоматизированной защите в режиме реального времени в распределенных ИТ-средах. Организации отдают приоритет унифицированным решениям для оптимизации производительности безопасности при одновременном снижении операционного бремени.
- Северная Америка доминирует на едином рынке управления угрозами с долей в41% в 2025 году из-за роста числа кибератак и более широкого внедрения консолидированных платформ безопасности на предприятиях;
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на едином рынке управления угрозами в течение прогнозируемого периода из-за растущего внедрения цифровых технологий, расширения корпоративных сетей и увеличения развертывания облачных технологий в таких странах, как Китай, Япония и Индия.
- Облачный сегмент доминировал на рынке с долей рынка 58,8% в 2025 году из-за растущего внедрения масштабируемых платформ безопасности, которые поддерживают мониторинг угроз в режиме реального времени в распределенных сетях. Организации предпочитают облачное унифицированное управление угрозами, потому что оно снижает затраты на инфраструктуру и позволяет быстро обновляться от развивающихся киберрисков. Облачные модели поддерживают бесшовную интеграцию с удаленными рабочими средами, усиливая видимость и контроль в нескольких конечных точках. Растущий сдвиг в сторону цифровой трансформации еще больше усиливает доминирование облачного развертывания, поскольку предприятия отдают приоритет гибким и централизованно управляемым системам безопасности.
Сфера охвата и единая сегментация рынка управления угрозами
Атрибуты |
Унифицированное управление угрозами Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке управления угрозами
Растущая интеграция обнаружения угроз с помощью ИИ в унифицированном управлении угрозами
- Значительной тенденцией на рынке унифицированного управления угрозами является растущая интеграция систем обнаружения угроз на основе ИИ, которые повышают точность и скорость выявления сетевых аномалий в корпоративных средах. Эта тенденция усиливает роль ИИ как базового уровня в рамках унифицированных систем управления угрозами, которые требуют постоянного мониторинга и адаптивного анализа безопасности.
- Например, такие компании, как Fortinet, используют встроенные в ИИ унифицированные устройства управления угрозами, которые анализируют модели трафика и с большей точностью определяют возникающие риски. Такие функции, поддерживаемые ИИ, повышают надежность обнаружения и поддерживают непрерывную оценку угроз в сетях, обрабатывающих большие объемы конфиденциальных данных.
- Предприятия все чаще используют унифицированные платформы управления угрозами с поддержкой искусственного интеллекта, поскольку эти решения поддерживают поведенческий анализ в реальном времени и автоматизированный подсчет рисков. Это позиционирование интегрированного ИИ единого управления угрозами как важнейшего компонента для организаций, которые зависят от проактивной идентификации передовых угроз в распределенных ИТ-инфраструктурах.
- Переход к более сложным цифровым экосистемам приводит к большей зависимости от алгоритмов машинного обучения в унифицированных системах управления угрозами для более быстрой оценки потенциальных уязвимостей. Эта тенденция поддерживает улучшенные меры реагирования и помогает предприятиям управлять развивающимися киберрисками с более сильными прогнозными возможностями.
- Многие отрасли отдают приоритет унифицированным инструментам управления угрозами на основе ИИ для поддержки масштабируемой защиты сети, обеспечения интерпретации контекстных угроз и укрепления безопасности в многооблачных средах. Это усиливает внедрение решений, сочетающих автоматизацию и интеллект в единую структуру.
- Рынок переживает устойчивый рост, поскольку аналитика на основе ИИ позволяет более эффективно обрабатывать зашифрованный трафик, уменьшать ложные срабатывания и поддерживать постоянную адаптацию к новым шаблонам атак. Растущее использование ИИ усиливает переход к более умным, прогнозным и более устойчивым унифицированным архитектурам управления угрозами в глобальных организациях.
Унифицированная динамика рынка управления угрозами
водитель
Растущий спрос на централизованные решения для управления безопасностью
- Растущая потребность в централизованном управлении безопасностью в корпоративных сетях способствует более широкому внедрению унифицированных платформ управления угрозами, которые объединяют несколько функций безопасности в единую систему. Эти платформы позволяют упростить надзор и повысить операционную эффективность за счет снижения сложности обработки отдельных инструментов безопасности.
- Например, Cisco предоставляет интегрированные унифицированные решения для управления угрозами, которые объединяют возможности межсетевого экрана, предотвращения вторжений, фильтрации контента и VPN в одном унифицированном интерфейсе. Этот централизованный подход поддерживает более легкую конфигурацию, лучшую видимость и последовательное обеспечение безопасности в широких ИТ-средах.
- Организации все чаще внедряют унифицированные системы управления угрозами для управления растущими киберрисками и упрощения управления безопасностью в удаленных офисах и облачных инфраструктурах. Этот драйвер усиливает спрос на платформы, которые предлагают скоординированные защитные механизмы и единый политический контроль.
- Необходимость сокращения административных нагрузок и повышения скорости реагирования на инциденты в области безопасности побуждает предприятия внедрять консолидированные унифицированные решения по управлению угрозами. Эти системы поддерживают более быстрое принятие решений и уменьшают операционную фрагментацию, предоставляя все необходимые инструменты защиты в одном месте.
- Растущая потребность в масштабируемых и удобных для обслуживания моделях безопасности усиливает этот драйвер, поскольку предприятия ищут интегрированные решения, которые обеспечивают стабильную производительность при растущих нагрузках на сеть. Эта устойчивая зависимость от централизованного управления продолжает влиять на рост рынка в направлении более унифицированных архитектур.
Сдержанность/вызов
Высокая сложность управления многоуровневыми архитектурами безопасности
- Унифицированный рынок управления угрозами сталкивается с проблемами из-за возрастающей сложности управления многоуровневыми архитектурами безопасности, которые объединяют различные средства управления защитой в рамках единой системы. Это создает операционные трудности для организаций, которые должны обеспечить бесперебойную координацию всех компонентов.
- Например, Check Point предлагает комплексные унифицированные архитектуры управления угрозами, которые требуют квалифицированной конфигурации для эффективного согласования правил брандмауэра, обнаружения вторжений и модулей управления контентом. Эти сложные развертывания требуют специализированного опыта и повышают бремя управления для предприятий.
- Обеспечение последовательной работы на всех интегрированных уровнях требует тщательного мониторинга и частой тонкой настройки, что может продлить сроки эксплуатации. Эти требования усиливают административное давление и увеличивают сложность поддержания надежности в сложных развертываниях.
- Проблема усугубляется необходимостью синхронизации различных функций, таких как защита конечных точек, веб-фильтрация и защита сети на одной платформе. Это добавляет сложности в устранение неполадок и влияет на стабильность рабочих процессов безопасности.
- Рынок продолжает сталкиваться с ограничениями, поскольку предприятия изо всех сил пытаются оптимизировать многоуровневые структуры, сохраняя при этом высокую производительность и экономическую эффективность. Эта проблема усиливает потребность в более интуитивно понятных, управляемых автоматизацией унифицированных решениях для управления угрозами, которые уменьшают нагрузку на операционную систему и улучшают общую управляемость системы.
Как сегментируется единый рынок управления угрозами
Рынок сегментирован на основе типа развертывания, размера предприятия и отрасли.
- путем развертывания
На основе развертывания единый рынок управления угрозами подразделяется на облачный и локальный. Облачный сегмент доминировал на рынке с наибольшей долей 58,8% в 2025 году из-за растущего внедрения масштабируемых платформ безопасности, которые поддерживают мониторинг угроз в режиме реального времени в распределенных сетях. Организации предпочитают облачное унифицированное управление угрозами, потому что оно снижает затраты на инфраструктуру и позволяет быстро обновляться от развивающихся киберрисков. Облачные модели поддерживают бесшовную интеграцию с удаленными рабочими средами, усиливая видимость и контроль в нескольких конечных точках. Растущий сдвиг в сторону цифровой трансформации еще больше усиливает доминирование облачного развертывания, поскольку предприятия отдают приоритет гибким и централизованно управляемым системам безопасности.
Ожидается, что в локальном сегменте будет наблюдаться самый быстрый рост с 2026 по 2033 год, поддерживаемый вертикалями со строгими требованиями к управлению данными и высокой чувствительностью к нагрузкам. Предприятия в регулируемых отраслях выбирают локальные унифицированные решения для управления угрозами, чтобы поддерживать полный контроль над данными, инфраструктурой и внутренней политикой безопасности. Эти развертывания обеспечивают снижение воздействия внешних сетей и обеспечивают индивидуальные конфигурации для критически важных систем. Спрос на локализованную инфраструктуру остается высоким среди организаций, уделяющих приоритетное внимание соблюдению, контролю за задержками и мерам по предотвращению внутренних угроз.
- Размер предприятия
Исходя из размера предприятия, единый рынок управления угрозами сегментирован на крупные предприятия и малые и средние предприятия. Крупные предприятия доминировали на рынке в 2025 году благодаря широкому внедрению интегрированных систем безопасности для управления растущими объемами киберугроз. Сложные сетевые среды в нескольких филиалах требуют консолидированных платформ безопасности, которые повышают эффективность работы. Крупные предприятия вкладывают значительные средства в унифицированные решения по управлению угрозами для унификации межсетевого экрана, предотвращения вторжений, фильтрации контента и антивируса в рамках единого интерфейса, обеспечивая улучшенное управление и оптимизированное управление. Высокие бюджеты на кибербезопасность и растущие цифровые нагрузки также поддерживают лидерство сегмента.
Ожидается, что сегмент малого и среднего бизнеса будет наблюдать самый быстрый рост с 2026 по 2033 год, поскольку эти предприятия инвестируют в экономически эффективные системы управления угрозами «все в одном». МСП все чаще отдают предпочтение унифицированным платформам управления угрозами в целях упрощения операций по обеспечению безопасности и преодоления ограниченности ресурсов с помощью централизованных приборных панелей. Облачные унифицированные предложения по управлению угрозами обеспечивают малым и средним предприятиям защиту корпоративного уровня, одновременно снижая потребность в специализированных группах внутренней безопасности. Растущее воздействие кибератак и расширение цифровых следов побуждают МСП внедрять адаптируемые решения, которые поддерживают безопасное расширение бизнеса.
- Отрасль
На основе промышленности единый рынок управления угрозами сегментирован на банковские, финансовые услуги и страхование (BFSI), государственные и коммунальные услуги, здравоохранение, розничную торговлю, производство, телекоммуникации и ИТ, образование и другие. Сегмент BFSI доминировал на рынке в 2025 году, что обусловлено потребностью сектора в постоянном наблюдении за угрозами и сильных механизмах защиты данных. Финансовые учреждения полагаются на унифицированные решения по управлению угрозами для защиты данных транзакций, предотвращения мошенничества и защиты ценных цифровых каналов. Растущее внедрение цифровых банковских услуг усиливает зависимость сектора от унифицированных платформ, которые обеспечивают соблюдение нормативных требований и снижение рисков в режиме реального времени. Приоритет отрасли в отношении защищенных каналов связи еще больше укрепляет ее лидирующие позиции.
В сегменте здравоохранения ожидается самый быстрый рост с 2026 по 2033 год из-за эскалации кибератак на медицинские сети и системы записи пациентов. Поставщики медицинских услуг внедряют унифицированные системы управления угрозами для усиления защиты конечных точек в клинических устройствах и подключенной медицинской инфраструктуре. Растущая оцифровка информации о пациентах требует интегрированных средств контроля безопасности, которые защищают критически важные данные от вымогателей и несанкционированного доступа. Расширение использования телемедицины и взаимосвязанных больничных сетей еще больше ускоряют спрос на централизованные и масштабируемые единые решения по управлению угрозами в медицинских средах.
Региональный анализ рынка единого управления угрозами
- Северная Америка доминировала на едином рынке управления угрозами с самой большой долей доходов в 41% в 2025 году, что обусловлено ростом числа кибератак и более широким внедрением консолидированных платформ безопасности на предприятиях.
- Организации в регионе высоко ценят эффективность, централизованный мониторинг и интегрированную защиту, предлагаемую унифицированными решениями по управлению угрозами в сложных сетевых средах.
- Этот высокий спрос также поддерживается высоким цифровым проникновением, зрелой ИТ-экосистемой и растущим предпочтением унифицированных рамок кибербезопасности, которые повышают видимость и уменьшают сложности управления. Быстрое внедрение облачных сервисов, удаленных рабочих сред и передовых методов анализа угроз продолжает укреплять лидирующие позиции региона в едином ландшафте управления угрозами.
Единый анализ рынка управления угрозами США
Единый рынок управления угрозами в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало быстрое расширение подключенных систем и растущая потребность в многоуровневой защите от угроз. Предприятия отдают приоритет унифицированным платформам управления угрозами для укрепления безопасности данных, поддержания соответствия и предотвращения сложных кибератак, нацеленных на критически важную инфраструктуру и цифровые услуги. Растущее развертывание облачных приложений в сочетании с высоким спросом на консолидированный брандмауэр, предотвращение вторжений и решения для веб-фильтрации еще больше ускоряет внедрение. Кроме того, рост гибридных рабочих моделей и широко распространенная интеграция цифровых средств связи продолжают стимулировать инвестиции в унифицированные решения кибербезопасности на предприятиях США.
Единый европейский рынок управления угрозами
Ожидается, что европейский рынок унифицированного управления угрозами будет расширяться на значительном CAGR в течение прогнозируемого периода, что обусловлено строгими правилами кибербезопасности и растущим вниманием к защите критически важных данных в различных отраслях. Рост инициатив в области цифровой трансформации наряду с внедрением подключенных систем усиливает потребность в интегрированных системах безопасности. Европейские предприятия уделяют большое внимание снижению рисков, выравниванию соответствия и защищенным сетям связи, поддерживая растущую установку унифицированных систем управления угрозами. В регионе наблюдается значительный спрос на корпоративную, государственную и промышленную инфраструктуру, где унифицированные решения интегрируются в новые проекты развертывания и модернизации.
Единый анализ рынка управления угрозами Великобритании
Ожидается, что объединенный рынок управления угрозами в Великобритании будет расти в течение прогнозируемого периода, что обусловлено ростом угроз кибербезопасности и необходимостью централизованной защиты в корпоративных сетях. Обеспокоенность по поводу утечек данных и мошенничества побуждает организации внедрять комплексные унифицированные платформы управления угрозами, которые обеспечивают анализ угроз в режиме реального времени и упрощенный контроль. Сильная цифровая экономика Великобритании, расширение облачной экосистемы и широкое внедрение подключенных бизнес-приложений способствуют дальнейшему расширению рынка. Растущие требования к соблюдению нормативных требований продолжают укреплять зависимость от унифицированных рамок кибербезопасности как в частном, так и в государственном секторах.
Германия: Единый анализ рынка управления угрозами
Ожидается, что в течение прогнозируемого периода единый рынок управления угрозами в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о киберрисках и растущее предпочтение передовых, надежных инфраструктур безопасности. Акцент Германии на цифровизацию промышленности, особенно в производственных и автоматизированных средах, стимулирует высокий спрос на интегрированные унифицированные решения по управлению угрозами. Хорошо зарекомендовавшая себя ИТ-экосистема страны и приверженность безопасным технологиям, ориентированным на конфиденциальность, способствуют установке унифицированных систем безопасности в деловых и государственных учреждениях. Растущее согласование с правилами кибербезопасности ЕС еще больше ускоряет развертывание многоуровневой защиты в критически важных секторах.
Азиатско-тихоокеанский единый рынок управления угрозами
Рынок объединенного управления угрозами в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом цифрового внедрения, расширением корпоративных сетей и увеличением развертывания облаков в таких странах, как Китай, Япония и Индия. Сильный сдвиг региона в сторону умной инфраструктуры и цифровых бизнес-операций ускоряет необходимость консолидированных платформ кибербезопасности. Растущие инвестиции в модернизацию ИТ, наряду с государственными программами цифровизации, усиливают спрос на унифицированные решения по управлению угрозами на предприятиях различных размеров. Доступность экономически эффективных предложений и быстрое внедрение подключенных технологий расширяют единое проникновение в управление угрозами во многих отраслях по всему региону.
Японский рынок унифицированного управления угрозами
Рынок единого управления угрозами в Японии набирает обороты благодаря передовому технологическому ландшафту страны, быстрой оцифровке и сильному акценту на сетевую безопасность. Японские предприятия отдают приоритет унифицированным системам управления угрозами, которые обеспечивают высокую точность, надежность и бесшовную интеграцию в средах с поддержкой IoT. Растущее число подключенных коммерческих зданий, интеллектуальных инфраструктурных проектов и облачных бизнес-приложений способствует росту рынка. Стареющая рабочая сила Японии также ведет к переходу к автоматизированным и упрощенным платформам управления безопасностью, которые обеспечивают безопасный доступ и непрерывность работы в различных секторах.
Китайский рынок унифицированного управления угрозами
На единый рынок управления угрозами в Китае в 2025 году пришлась наибольшая доля доходов в Азиатско-Тихоокеанском регионе, чему способствовали быстро растущая цифровая экономика и широкое внедрение интеллектуальных сетевых систем. Быстро растущая экосистема предприятий Китая в сочетании с сильными правительственными инициативами, способствующими повышению кибербезопасности, ускоряет развертывание унифицированных решений по управлению угрозами. Рост умных городов, промышленной автоматизации и связанных коммерческих сред еще больше усиливает спрос на комплексную защиту. Наличие надежных отечественных производителей технологий и повышенная доступность передовых платформ безопасности продолжают стимулировать рост рынка по всей стране.
Доля рынка унифицированного управления угрозами
Индустрию единого управления угрозами в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Barracuda Networks, Inc. (США)
- Check Point Software Technologies Ltd. (Израиль)
- Cisco(США)
- Dell Inc(США)
- Fortinet, Inc. (США)
- Hewlett-Packard Development Company, L.P.
- Корпорация IBM (США)
- Juniper Networks, Inc. (США)
- Sophos Ltd. (Великобритания)
- WatchGuard Technologies, Inc. (США)
- Huawei Technologies Co., Ltd. (Китай)
- Untangle (США)
- Clavister (Швеция)
- Comodo Security Solutions, Inc. (США)
- Сети Hillstone(Китай)
- Panda Security, S.L.U. (Испания)
- Trustwave Holdings, Inc. (США)
- McAfee, LLC (США)
- Trend Micro Incorporated (Япония)
- DigiCert, Inc. (США)
- Infineon Technologies AG (Германия)
Последние события на мировом рынке унифицированного управления угрозами
- В августе 2024 года Fortinet, Inc. завершила приобретение интегрированной компании по облачной безопасности Lacework, значительно укрепив свои возможности в области облачных технологий и защиты рабочих нагрузок. Эта разработка расширяет портфолио Fortinet по управлению угрозами, объединяя поведенческую аналитику Lacework с обширной структурой безопасности Fortinet. Ожидается, что интеграция ускорит внедрение консолидированных автоматизированных платформ облачной безопасности, что укрепит конкурентные позиции Fortinet в быстро развивающемся едином ландшафте управления угрозами.
- В мае 2024 года Sophos Ltd. заключила дистрибьюторское соглашение с Infinigate для расширения своего присутствия на рынке Великобритании, что позволило расширить доступ к единым предложениям Sophos по управлению угрозами. Это сотрудничество позволяет Sophos использовать сильную канальную сеть Infinigate для проникновения в новые сегменты клиентов и укрепления роста, управляемого партнерами. Ожидается, что расширение присутствия на рынке поддержит растущий спрос на комплексные решения в области кибербезопасности среди средних и крупных предприятий по всей Великобритании.
- В апреле 2024 года Check Point Software Technologies расширила свой единый портфель управления угрозами новыми расширенными возможностями предотвращения угроз, предназначенными для защиты от вымогателей, эксплойтов нулевого дня и атак с поддержкой ИИ. Это обновление обеспечивает более глубокую автоматизацию, интеллект угроз в режиме реального времени и более сильную интеграцию в сетевых и облачных средах. Улучшение позиционирует Check Point как более надежного конкурента в едином пространстве управления угрозами и подпитывает рыночный спрос на унифицированные платформы, предлагающие превосходную прогностическую безопасность.
- В феврале 2024 года Cisco Systems представила обновленные функции мониторинга и управления безопасностью на основе ИИ в своей единой экосистеме управления угрозами. Эти улучшения обеспечивают улучшенную видимость, автоматизированное реагирование и лучшую защиту в гибридных, многооблачных и распределенных ИТ-средах. Расширение интеллектуальных возможностей Cisco повышает привлекательность ее унифицированных решений по управлению угрозами, поддерживая переход предприятий к централизованным системам управления безопасностью.
- В январе 2024 года WatchGuard Technologies запустила обновленные унифицированные устройства управления угрозами Firebox с более высокой вычислительной мощностью, улучшенной профилактикой вторжений и более глубокой интеграцией конечных точек. Эти усовершенствования учитывают растущую потребность в масштабируемых высокопроизводительных системах безопасности для предприятий среднего бизнеса. Обновленная линейка Firebox усиливает роль WatchGuard на едином рынке управления угрозами, предлагая оптимизированную защиту, предназначенную для расширения сетей и модернизации ИТ-инфраструктур.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











