



Сегментация мирового рынка устройств вспомогательного кровообращения по продуктам (устройства вспомогательного кровообращения левого желудочка, устройства вспомогательного кровообращения правого желудочка и бивентрикулярные устройства вспомогательного кровообращения), применению (терапия «мост к трансплантации» (BTT), терапия «целевой стадии», терапия «мост к выздоровлению» (BTR) и терапия «мост к кандидату на трансплантацию» (BTC), конструкции (транскутанные устройства вспомогательного кровообращения и имплантируемые устройства вспомогательного кровообращения), типу (пульсирующий поток и непрерывный поток), возрасту (до 18, 19-36, 40-59, 60-79 и старше 80), конечным пользователям (больницы, учреждения по уходу на дому и другие) — отраслевые тенденции и прогноз до 2033 года.
Каковы размеры рынка желудочковых устройств и темпы роста
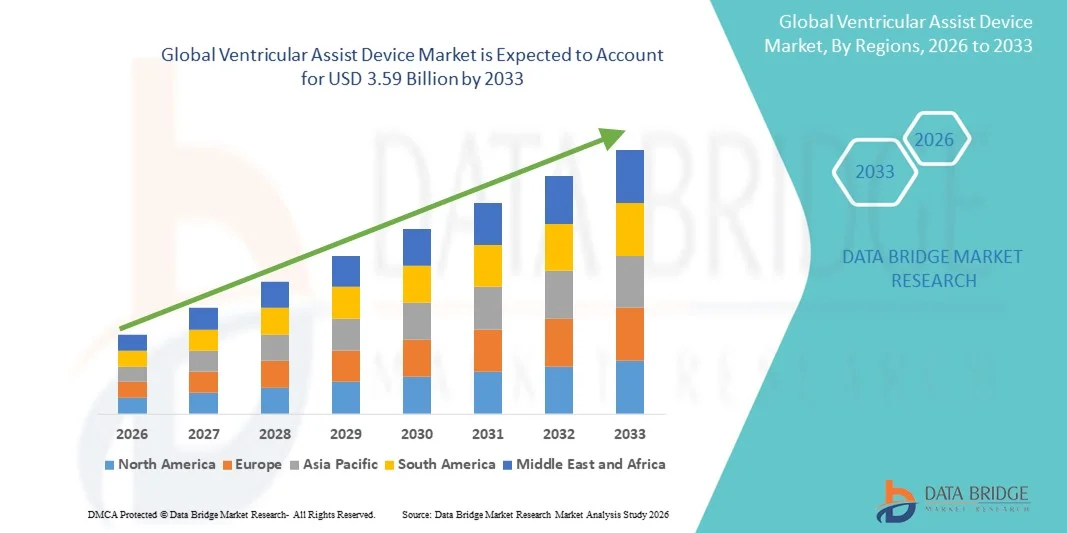
- По данным Data Bridge Market Research Analysis Глобальный объем рынка желудочковых вспомогательных устройств был оценен1,51 млрд долларов в 2025 годуОжидается, что он достигнет3,59 млрд долларов к 2033 году, вCAGR 11,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом распространенностисердечная недостаточностьувеличение числа операций на сердце и достижения в технологиях поддержки механического кровообращения, которые улучшают результаты лечения пациентов и надежность устройства;
- Кроме того, растущая осведомленность клиницистов и пациентов о долгосрочных вариантах лечения сердечной недостаточности на конечной стадии, наряду с расширением политики возмещения в развитых и развивающихся рынках, укрепляет принятие ВАД в качестве критического вмешательства для поддержки сердечной деятельности. Эти сходящиеся факторы ускоряют поглощение желудочковых вспомогательных устройств, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$1.51 млрд.
- Ожидаемая рыночная стоимость (2033)$ 3,59 млрд.
- Прогноз CAGR (2026–2033): 11.40%
Каковы основные выводы рынка желудочковых вспомогательных устройств
- Устройства желудочковой помощи, обеспечивающие механическую поддержку кровообращения для пациентов с прогрессирующей сердечной недостаточностью, становятся все более важными как для пересадки, так и для долгосрочной терапии из-за их способности улучшать сердечный выброс, улучшать качество жизни и снижать риски смертности.
- Растущее внедрение желудочковых вспомогательных устройств в первую очередь обусловлено растущей распространенностью сердечно-сосудистых заболеваний, растущей осведомленностью о передовых методах лечения сердечной недостаточности и технологическими достижениями в миниатюризации устройств, долговечности и биосовместимости.
- Северная Америка доминировала на рынке желудочковых вспомогательных устройств с самой большой долей дохода в 38,7% в 2025 году, чему способствовали высокие расходы на здравоохранение, развитая инфраструктура кардиологической помощи и присутствие ведущих производителей устройств, причем в США наблюдался значительный рост имплантатов VAD, особенно в приложениях для трансплантации и назначения терапии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для помощи желудочков в течение прогнозируемого периода из-за увеличения распространенности сердечно-сосудистых заболеваний, расширения инфраструктуры здравоохранения и роста инвестиций в передовые медицинские технологии.
- Левожелудочковые вспомогательные устройства (LVAD) доминировали в сегменте продуктов рынка желудочковых вспомогательных устройств с долей рынка 51,2% в 2025 году, что обусловлено их широким клиническим внедрением, высокой эффективностью в улучшении результатов лечения пациентов и предпочтением в качестве стандартной терапии для пациентов с тяжелой дисфункцией левого желудочка.
Сфера охвата и сегментация рынка желудочковых вспомогательных устройств
|
Атрибуты |
Вентрикулярное вспомогательное устройство Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы ключевые тенденции на рынке желудочковых вспомогательных устройств
Достижения в полностью имплантируемых и беспроводных VAD
- Значительной и ускоряющейся тенденцией на мировом рынке желудочковых вспомогательных устройств является развитие полностью имплантируемых и беспроводных систем, снижение риска заражения и улучшение мобильности пациентов.
- Например, Abbott HeartMate 3 LVAD имеет беспроводную передачу данных и меньшие имплантируемые компоненты, что позволяет пациентам получить большую свободу и сократить количество посещений больниц.
- Технологические улучшения в датчиках, удаленном мониторинге и долговечности устройств позволяют в режиме реального времени отслеживать производительность устройства и гемодинамику пациента, обеспечивая более точные корректировки терапии.
- Интеграция с телемедицинскими платформами позволяет клиницистам удаленно контролировать пациентов, корректировать параметры терапии и выявлять осложнения раньше, улучшая долгосрочные результаты лечения пациентов.
- Сотрудничество между производителями VAD и цифровыми медицинскими компаниями позволяет прогнозной аналитике на основе ИИ предвидеть неисправности устройств и осложнения у пациентов до их возникновения.
- Увеличение миниатюризации и переносимости компонентов VAD расширяет возможности амбулаторного управления, позволяя пациентам поддерживать более нормальный образ жизни при поддержке.
- Эта тенденция к менее инвазивным, подключенным и ориентированным на пациента решениям VAD переопределяет клинические ожидания и результаты качества жизни пациентов с сердечной недостаточностью.
- Принятие передовых, полностью имплантируемых и беспроводных VAD растет как в приложениях «мост-трансплантация», так и в приложениях целевой терапии, поскольку поставщики медицинских услуг отдают приоритет повышению безопасности, удобства и независимости пациентов.
Динамика рынка желудочковых вспомогательных устройств
водитель
Увеличение распространенности сердечной недостаточности и сердечно-сосудистых заболеваний
- Растущая распространенность распространенной сердечной недостаточности и других сердечно-сосудистых заболеваний является основным фактором, стимулирующим спрос на желудочковые вспомогательные устройства во всем мире.
- Например, в марте 2025 года Medtronic сообщила об увеличении имплантации LVAD из-за растущего числа пациентов с сердечной недостаточностью на конечной стадии, ожидающих трансплантации сердца.
- VAD обеспечивают жизнесберегающую механическую кровеносную поддержку пациентов, не имеющих права на пересадку сердца, или тех, кто ожидает наличия донора, что делает их критическим терапевтическим вмешательством.
- Осведомленность клиницистов и пациентов об улучшении показателей выживаемости и улучшении качества жизни способствует более широкому внедрению VAD в больницах и центрах кардиологической помощи.
- Увеличение поддержки возмещения, улучшение инфраструктуры здравоохранения и расширение специализированных программ сердечной недостаточности способствуют дальнейшему внедрению VAD как на развитых, так и на развивающихся рынках.
- Технологические достижения в области устройств с непрерывным потоком и удаленного мониторинга повышают надежность устройств и управление пациентами, что способствует дальнейшему внедрению
- Растущие инвестиции в клинические исследования и разработки для педиатрических и групп пациентов с высоким риском расширяют доступный пул пациентов для желудочковых вспомогательных устройств.
Сдержанность/вызов
Высокая стоимость и связанные с устройством осложнения
- Высокая первоначальная стоимость желудочковых вспомогательных устройств, наряду с текущим обслуживанием и последующим уходом, остается значительным препятствием для более широкого внедрения, особенно в чувствительных к цене регионах.
- Например, длительная госпитализация и связанные с устройством осложнения, такие как тромбоз или инфекция, заставили некоторых пациентов и поставщиков медицинских услуг проявлять осторожность в отношении имплантации VAD.
- Сложные хирургические процедуры и требования к послеоперационному управлению ограничивают доступность специализированных кардиоцентров, сдерживая рост рынка в регионах с ограниченной инфраструктурой здравоохранения.
- Несмотря на то, что технологические достижения снижают побочные эффекты, проблемы, связанные с долгосрочной надежностью устройства, управлением антикоагулянтной терапией и соблюдением требований пациентов, продолжают бросать вызов принятию.
- Преодоление этих барьеров за счет оптимизации затрат, повышения безопасности устройств, программ клинической подготовки и улучшения послеоперационной поддержки имеет решающее значение для устойчивого роста на рынке желудочковых вспомогательных устройств.
- Ограниченная осведомленность и пробелы в знаниях среди пациентов и лиц, осуществляющих уход, в отношении управления устройствами и профилактики осложнений могут препятствовать темпам усыновления.
- Нормативно-правовые барьеры и строгие процедуры одобрения в некоторых странах могут задержать внедрение новых технологий VAD, что повлияет на общее расширение рынка.
Сфера рынка желудочковых устройств Assist
Рынок сегментирован на основе продукта, приложения, дизайна, типа, возраста и конечных пользователей.
- По продукту
На основе продукта рынок желудочковых вспомогательных устройств (VAD) сегментирован на устройства помощи левым желудочков (LVAD), устройства помощи правым желудочков (RVAD) и устройства помощи бивентрикулярам (BiVAD). Сегмент LVAD доминировал на рынке с самой большой долей выручки в 51,2% в 2025 году, чему способствовало его широкое клиническое внедрение и эффективность в поддержке пациентов с тяжелой дисфункцией левого желудочка. LVAD являются предпочтительными для трансплантации и назначения терапии из-за их доказанных улучшений в выживании и качестве жизни. Больницы и специализированные сердечные центры предпочитают LVAD из-за их совместимости с передовой технологией непрерывного потока, удаленного мониторинга и сильных клинических результатов. Постоянные инвестиции в исследования и разработки ведущих производителей еще больше повысили долговечность, безопасность и комфорт пациента. Знакомство с врачом и установленный послужной список продолжают укреплять доминирование сегмента LVAD.
Ожидается, что в сегменте BiVAD будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за роста случаев бивентрикулярной сердечной недостаточности и сложных сердечных заболеваний. BiVAD обеспечивают одновременную поддержку обоих желудочков, устраняя тяжелую многокамерную сердечную дисфункцию. Например, в марте 2025 года SynCardia сообщила об увеличении применения BiVAD для пациентов с бивентрикулярной недостаточностью на конечной стадии. Технологические инновации, включая миниатюризацию и улучшение биосовместимости, ускоряют рост. Расширение охвата компенсаций и повышение осведомленности среди врачей и пациентов в дальнейшем поддерживают усыновление. Развивающиеся рынки с растущей распространенностью сердечно-сосудистых заболеваний также способствуют быстрому внедрению BiVAD.
- С помощью приложения
На основе применения рынок VAD сегментирован на терапию от моста к трансплантации (BTT), терапию назначения, терапию от моста к восстановлению (BTR) и терапию от моста к кандидатуре (BTC). Сегмент терапии BTT доминировал на рынке в 2025 году из-за его критической роли в поддержке пациентов, ожидающих трансплантации сердца. BTT VAD стабилизируют гемодинамику, улучшают показатели выживаемости и являются предпочтительным выбором в передовых центрах сердечной недостаточности. Больницы отдают приоритет BTT VAD из-за хорошо установленных клинических протоколов и инфраструктуры после имплантации. Системы непрерывного потока LVAD и удаленного мониторинга улучшают управление пациентами, усиливая доминирование. Знакомство с врачом, положительные долгосрочные результаты и сильная послеоперационная поддержка также способствуют лидерству этого сегмента.
Ожидается, что в течение 2026-2033 годов будет наблюдаться самый быстрый CAGR, вызванный пациентами, не имеющими права на трансплантацию сердца. Например, в 2025 году Abbott сообщил о росте числа имплантатов VAD-терапии у пожилых пациентов и пациентов с высоким риском. Технологические улучшения в безопасности устройств, переносимости и удаленном мониторинге способствуют внедрению. Расширение политики возмещения и повышение осведомленности среди врачей и пациентов способствуют дальнейшему росту рынка. Усовершенствованные устройства непрерывного потока и расширенные программы обучения пациентов также способствуют внедрению.
- По дизайну
На основе дизайна рынок сегментирован на чрескожные желудочковые вспомогательные устройства (tVAD) и имплантируемые желудочковые вспомогательные устройства (iVAD). Сегмент iVAD доминировал в 2025 году благодаря полностью имплантируемому дизайну, снижению риска заражения и повышению мобильности пациентов. iVAD обеспечивают долгосрочную поддержку с минимальными внешними компонентами, улучшая комфорт и интеграцию образа жизни. iVAD непрерывного потока обеспечивают высокую эффективность, долговечность и возможности удаленного мониторинга. Сильный прием поддерживается больницами и специализированными сердечными центрами. Предпочтение пациентом менее инвазивных и более удобных решений усиливает доминирование этого сегмента. Непрерывные инновации в технологии имплантируемых устройств обеспечивают улучшенные результаты выживаемости и клиническую надежность.
Ожидается, что в сегменте tVAD будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено более низкой процедурной сложностью и использованием в сценариях временной поддержки. Например, tVAD все чаще используются для терапии от моста до восстановления в случаях острой сердечной недостаточности. Технологические достижения в области безопасности дорожного движения, снижения риска заражения и удаленного мониторинга способствуют быстрому внедрению. Расширение использования на развивающихся рынках и повышение осведомленности среди врачей также поддерживают рост. Технологические достижения, повышающие безопасность трансмиссии, простоту имплантации и мониторинг пациентов, еще больше ускоряют рост.
- По типу
По типу рынок сегментирован на пульсационный поток и непрерывный поток. Устройства непрерывного потока доминировали на рынке в 2025 году с долей 46,5% из-за их меньшего размера, улучшенной эффективности и долгосрочной надежности. Непрерывный поток VAD предпочтительнее для лечения от моста до трансплантации и назначения из-за лучших результатов выживания и снижения осложнений. Расширенная интеграция датчиков и удаленный мониторинг улучшают клиническое управление и приверженность пациентов. Больницы и специализированные центры предпочитают устройства с непрерывным потоком для их долгосрочной производительности. Доверие врачей и доказанные клинические результаты укрепляют их доминирование.
Ожидается, что в период с 2026 по 2033 год самые высокие темпы роста будут наблюдаться в устройствах с импульсивным потоком, особенно у педиатрических пациентов. Например, пульсативные потоки VAD выбираются для детей и пациентов с определенными клиническими требованиями. Технологические улучшения в миниатюризации, долговечности устройств и протоколах безопасности поддерживают рост. Развивающиеся рынки с развивающейся инфраструктурой здравоохранения также предоставляют возможности для внедрения пульсативных потоков. Повышение осведомленности среди врачей и лиц, осуществляющих уход, способствует дальнейшему внедрению в нишевых группах пациентов.
- возраст
Исходя из возраста, рынок сегментирован на ниже 18, 19-36, 40-59, 60-79 и выше 80. Возрастная группа 60-79 лет доминировала на рынке в 2025 году из-за более высокой распространенности сердечной недостаточности и сопутствующих заболеваний. Эта популяция представляет большинство кандидатов на переход к трансплантации и терапию назначения. Клинические результаты и постимплантационная поддержка хорошо документированы, что обеспечивает сильное принятие. Больницы сосредоточены на этой возрастной группе для программ имплантации VAD. Знакомство с врачом и положительные долгосрочные результаты укрепляют лидерство на рынке. Сегмент выигрывает от постоянного совершенствования технологий безопасности устройств и мониторинга.
Ожидается, что возрастная группа ниже 18 лет будет наблюдать самые быстрые темпы роста в течение 2026-2033 годов, чему способствует развитие ВАД, ориентированное на педиатрию, и повышение осведомленности о врожденных и приобретенных сердечных заболеваниях. Например, специализированные миниатюрные устройства обеспечивают более широкое применение в педиатрии. Растущие детские кардиопрограммы, технологические инновации и расширение развивающихся рынков также поддерживают рост. Непрерывные исследования и разработки в педиатрическом дизайне VAD еще больше усиливают внедрение. Достижения в области миниатюрных устройств и специализированных программ педиатрической помощи способствуют росту в этом сегменте.
- конечными пользователями
На основе конечных пользователей рынок сегментирован на больницы, учреждения по уходу на дому и другие. Больницы доминировали на рынке в 2025 году с самой большой долей дохода из-за хирургического опыта, инфраструктуры мониторинга и требований к после имплантации. Основные сердечные центры приводят к принятию пациентов с переходом на трансплантацию и терапию назначения. Больницы обеспечивают комплексную до- и послеоперационную поддержку, обеспечивая более высокую выживаемость пациентов. Клиническая осведомленность и инвестиции в инфраструктуру усиливают доминирование. Сильное сотрудничество между больницами и производителями VAD поддерживает инновации и внедрение.
Ожидается, что домашние учреждения по уходу за детьми станут свидетелями самого быстрого роста с 2026 по 2033 год, обусловленного телемедициной.Дистанционный мониторинг пациентови портативных систем VAD. Например, пациенты все чаще предпочитают выздоровление и длительный уход на дому. Достижения в области портативности устройств, безопасности и систем удаленной поддержки ускоряют внедрение. Расширение программ домашнего здравоохранения на развивающихся рынках способствует дальнейшему росту. Повышение комфорта пациентов и снижение расходов на госпитализацию являются дополнительными факторами, поддерживающими рост сегмента.
Региональный анализ рынка желудочковых устройств
- Северная Америка доминировала на рынке желудочковых вспомогательных устройств с самой большой долей дохода в 38,7% в 2025 году, чему способствовали высокие расходы на здравоохранение, развитая инфраструктура кардиологической помощи и присутствие ведущих производителей устройств, причем в США наблюдался значительный рост имплантатов VAD, особенно в приложениях для трансплантации и назначения терапии.
- Пациенты и поставщики медицинских услуг в регионе отдают приоритет передовым решениям в области кардиологической помощи, включая VAD, из-за их доказанных клинических результатов, надежности и интеграции с платформами непрерывного мониторинга и телемедицины.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, присутствием ключевых производителей VAD и сильным покрытием возмещения, что делает VAD предпочтительным вариантом лечения пациентов с переходом на трансплантацию и терапию назначения.
Американская компания Ventricular Assist Device Market Insight
Рынок желудочковых вспомогательных устройств в США занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала высокая распространенность распространенной сердечной недостаточности и хорошо налаженная инфраструктура здравоохранения. Пациенты и клиницисты все чаще полагаются на VAD для лечения от моста до трансплантации и назначения, что подтверждается доказанными клиническими результатами и долгосрочными преимуществами для выживания. Растущая интеграция устройств с непрерывным потоком, систем удаленного мониторинга и решений телездравоохранения еще больше продвигает рынок. Более того, благоприятная политика возмещения, присутствие ведущих производителей VAD и активная деятельность в области НИОКР вносят значительный вклад в расширение рынка. Тенденция к ориентированному на пациента уходу и программам мониторинга на дому также способствует принятию.
Европейский рынок приборов Ventricular Assist
Европейский рынок желудочковых вспомогательных устройств, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет роста распространенности сердечной недостаточности на конечной стадии и повышения осведомленности о передовых методах лечения сердца. Спрос на механическую поддержку кровообращения в больницах и специализированных сердечных центрах способствует принятию ВАД. Акцент европейских систем здравоохранения на улучшении выживаемости и качества жизни пациентов способствует включению VAD как в приложения «мост-трансплантация», так и в терапевтические приложения. Рынок также поддерживается инициативами по возмещению ущерба и трансграничным клиническим сотрудничеством. Постоянные технологические усовершенствования и сильная экспертиза врача еще больше стимулируют рост.
Великобритания Ventricular Assist Device Market Insight
Ожидается, что рынок желудочковых вспомогательных устройств в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено увеличением числа пациентов с сердечной недостаточностью и растущим спросом на передовые варианты лечения. Больницы и сердечные центры принимают VAD для улучшения результатов лечения пациентов и сокращения времени ожидания трансплантации сердца. Кроме того, растущая осведомленность о безопасности устройств, возможностях удаленного мониторинга и интеграции телемедицины побуждает пациентов и врачей принимать решения VAD. Ожидается, что надежная инфраструктура здравоохранения Великобритании и поддержка медицинских инноваций будут продолжать стимулировать рост рынка. Национальные инициативы, пропагандирующие передовую кардиологическую помощь, еще больше усиливают ее принятие.
Германия Ventricular Assist Device Market Insight
Ожидается, что рынок желудочковых вспомогательных устройств в Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему способствует увеличение распространенности сердечно-сосудистых заболеваний и сильный акцент на технологическом прогрессе в здравоохранении. Больницы и специализированные сердечные центры все чаще принимают VAD из-за их доказанной эффективности в улучшении выживаемости и качества жизни. Фокус Германии на инновациях, безопасности пациентов и постимплантационном уходе способствует использованию передовых технологий непрерывного потока.имплантируемые устройстваКроме того, государственная и частная политика возмещения расходов на здравоохранение поддерживает рост рынка. Информационные кампании и сотрудничество между клиницистами и производителями VAD способствуют дальнейшему внедрению.
Asia-Pacific Ventricular Assist Device Market Insight
Азиатско-тихоокеанский рынок желудочковых вспомогательных устройств будет расти на самом быстром CAGR 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением заболеваемости сердечно-сосудистыми заболеваниями, ростом расходов на здравоохранение и улучшением медицинской инфраструктуры в таких странах, как Китай, Япония и Индия. Растущее внимание региона к передовой кардиологической помощи, правительственным инициативам, поддерживающим управление сердечной недостаточностью, и технологическому внедрению способствуют росту рынка VAD. Кроме того, расширение доступа к больницам со специализированными кардиологическими отделениями и повышение осведомленности среди врачей и пациентов способствуют усыновлению. Развивающиеся центры производства медицинских изделий в APAC повышают доступность и доступность. Увеличение учебных программ для кардиохирургов и систем поддержки после имплантации также способствует росту.
Японская компания Ventricular Assist Device Market Insight
Японский рынок желудочковых вспомогательных устройств набирает обороты благодаря передовой инфраструктуре здравоохранения страны, высокой распространенности сердечно-сосудистых заболеваний и увеличению стареющего населения. Больницы и специализированные сердечные центры все чаще принимают VAD для применения в трансплантации и назначении терапии. Интеграция удаленного мониторинга, решений телемедицины и технологий непрерывного потока способствует росту рынка. Кроме того, растущая осведомленность пациентов о результатах долгосрочной терапии способствует принятию VAD. Акцент Японии на высококачественном здравоохранении и правительственные инициативы, поддерживающие передовые методы лечения сердечно-сосудистых заболеваний, способствуют дальнейшему расширению рынка. Совместные программы исследований и разработок с мировыми производителями VAD также способствуют технологическим инновациям.
Индия Ventricular Assist Device Market Insight
Индийский рынок желудочковых вспомогательных устройств составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом распространенности сердечно-сосудистых заболеваний, расширением инфраструктуры здравоохранения и повышением осведомленности о передовых методах лечения. Больницы и сердечные центры принимают VAD для применения в трансплантации и назначении терапии. Стремление к медицинскому туризму и наличие передовых, экономически эффективных устройств являются ключевыми факторами, способствующими росту рынка. Кроме того, растущий опыт клиницистов, улучшение послеоперационного ухода и правительственные инициативы, поддерживающие сердечно-сосудистое здоровье, способствуют усыновлению. Повышение осведомленности пациентов и отечественное производство устройств также способствуют расширению рынка.
Доля рынка желудочковых устройств Assist
Индустрия желудочковых вспомогательных устройств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Эбботт (США)
- Medtronic (Ирландия)
- Berlin Heart GmbH (Германия)
- Abiomed, Inc. (США)
- CorWave SA (Франция)
- Evaheart, Inc. (Япония)
- ReliantHeart, Inc. (США)
- Jarvik Heart, Inc. (США)
- SynCardia Systems, LLC (США)
- Terumo Corporation (Япония)
- Calon Cardio Technology Ltd. (Великобритания)
- BiVACOR, Inc. (США)
- Cirtec Medical Systems (США)
- FineHeart SA (Швейцария)
- CH Biomedical Inc. (США)
- Leviticus Cardio Ltd. (Великобритания)
- NuPulseCV, Inc. (США)
- Windmill Cardiovascular Systems, Inc. (США)
- CardiacAssist, Inc. (США)
- LivaNova PLC (Великобритания)
Каковы последние события на мировом рынке желудочковых вспомогательных устройств
- В сентябре 2025 года CorWave представила промежуточные результаты своего первого исследования на конференции Общества сердечной недостаточности Америки (HFSA). Первый пациент, получивший LVAS от CorWave, показал улучшенный функциональный статус (в класс NYHA I) до выписки; после 84 дней поддержки пациент перенес успешную трансплантацию сердца без тромба, наблюдаемого при эксплантации.
- В июле 2025 года CorWave объявила о первой в мире имплантации LVAS следующего поколения, системы помощи левому желудочковому аппарату, основанной на прорывной технологии «мембранной мембраны» у пациента в больнице Святого Винсента в Сиднее. В отличие от обычных VAD, этот насос сохраняет естественную пульсативность, а не заменяет ее непрерывным потоком, что является важной технологической вехой в механической поддержке кровообращения.
- В апреле 2025 года CorWave объявила об успешных доклинических результатах: шестимесячные хронические исследования in vivo и 60-дневные хронические имплантаты яйцеклеток не показали отказа устройства или тромбоза, подтверждая безопасность и гемосовместимость волнового мембранного насоса и прокладывая путь для испытаний на людях.
- В марте 2025 года HeartMate 3 LVAS (Abbott) попал под уведомление о безопасности: некоторые подразделения его мобильного энергоблока (MPU) столкнулись с внезапными проблемами производительности, что побудило компанию уведомить больницы и планировать замену.
- В мае 2024 года регулирующий орган США по контролю за продуктами и лекарствами (FDA) выпустил набор имплантатов HeartMate 3 LVAS класса I из-за сообщений об утечке крови или удержании воздуха на границе уплотнения между канюлой притока и апикальной манжетой, что может привести к кровоизлиянию, воздушной эмболии или сердечной недостаточности у пациента.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











