


Сегментация мирового рынка ветеринарных опиоидов по типу (природные опиоиды, полусинтетические опиоиды и синтетические опиоиды), типу животного (домашние животные и сельскохозяйственные животные), способу введения (перорально, инъекционно и трансдермально), классу препарата (морфин, фентанил, бупренорфин, трамадол, гидроморфон и другие), применению (купирование боли, анестезия, подавление кашля и контроль диареи), конечному пользователю (ветеринарные больницы, ветеринарные клиники и научно-исследовательские институты), каналу сбыта (ветеринарные аптеки, розничные аптеки и интернет-аптеки) — тенденции отрасли и прогноз до 2032 года
Каковы размеры и темпы роста ветеринарных опиоидов
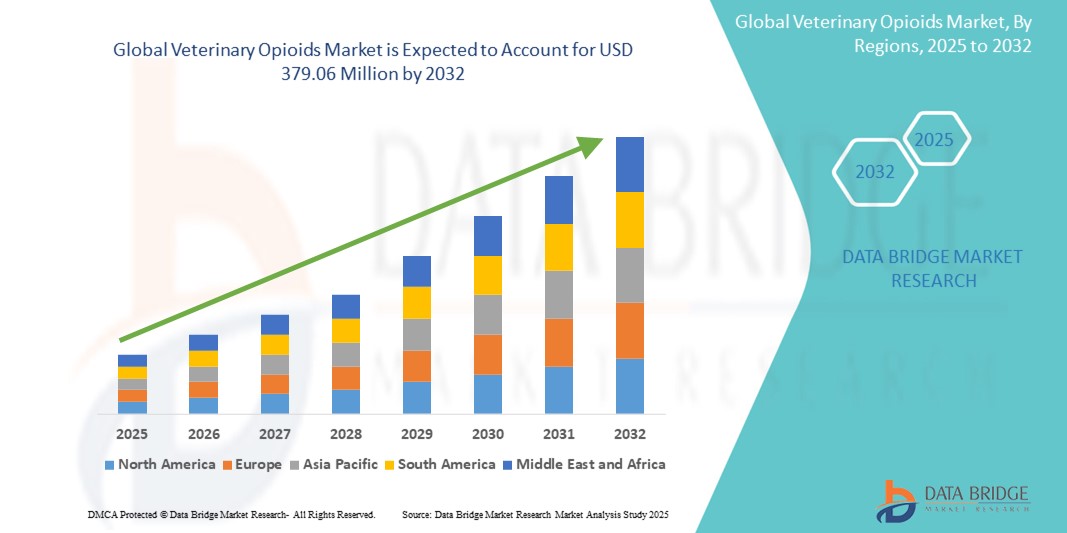
- По данным Data Bridge Market Research Analysis Мировой объем рынка ветеринарных опиоидов был оценен292,04 млн долларов США в 2024 годуОжидается, что он достигнет379,06 млн долларов США к 2032 году, вCAGR 3,31%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим использованием протоколов управления болью в ветеринарной помощи и растущей осведомленностью владельцев домашних животных и ветеринаров о благополучии животных. Это привело к растущему принятию ветеринарных опиоидов для лечения острой и хронической боли у домашних животных в развитых и развивающихся регионах.
- Кроме того, растущая распространенность таких состояний, как остеоартрит, рак и послеоперационная боль у животных, наряду с разработкой новых опиоидных препаратов с улучшенными профилями безопасности, ускоряет поглощение ветеринарных опиоидов. Эти сходящиеся факторы значительно повышают рост отрасли в клинических и домашних ветеринарных условиях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):292,04 млн. долларов США
- Ожидаемая рыночная стоимость (2032):379,06 млн. долларов США
- Прогноз CAGR (2024-2032):3.31%
Каковы основные выводы ветеринарных опиоидов
- Ветеринарные опиоиды, которые имеют решающее значение для лечения боли и обеспечения анестезии у животных, становятся все более важными в современной ветеринарной медицине из-за их эффективности, контролируемого дозирования и растущего спроса на благополучие животных как в уходе за животными, так и в уходе за животными.
- Растущий спрос на ветеринарные опиоиды в первую очередь обусловлен ростом распространенности хронической и послеоперационной боли у животных, увеличением владения домашними животными, увеличением расходов на здравоохранение животных и достижениями в ветеринарных хирургических процедурах.
- Северная Америка доминировала на рынке ветеринарных опиоидов с самой большой долей дохода в 41,3% в 2024 году, чему способствовала хорошо налаженная инфраструктура ветеринарного здравоохранения, более высокая осведомленность о лечении боли у животных и благоприятная нормативная база. США лидируют в регионе с высоким уровнем принятия ветеринарных опиоидных препаратов как в небольших, так и в крупных практиках.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ветеринарных опиоидов в течение прогнозируемого периода с прогнозируемым CAGR 7,9% с 2025 по 2032 год из-за роста расходов на здравоохранение животных, роста поголовья скота и расширения доступа к ветеринарным услугам в развивающихся странах, таких как Китай и Индия.
- Сегмент синтетических опиоидов доминировал на рынке ветеринарных опиоидов с долей рынка 47,6% в 2024 году, что обусловлено широким использованием таких агентов, как фентанил и трамадол, для их эффективности, профиля безопасности и универсальности в различных процедурах на животных.
Сегментация рынка ветеринарных опиоидов
|
Атрибуты |
Ветеринарные опиоиды ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в ветеринарных опиоидах
"Повышение акцента на эффективное управление болью в ветеринарной помощи"
- Значительной и ускоряющейся тенденцией на мировом рынке ветеринарных опиоидов является повышение приоритетности комплексных стратегий лечения боли как у домашних животных, так и у домашних животных. Ветеринары и владельцы домашних животных все больше осознают важность эффективного лечения острой и хронической боли, что приводит к растущему принятию опиоидной терапии.
- Например, обычно используемые опиоиды, такие как бупренорфин, фентанил и трамадол, более широко назначаются при послеоперационном восстановлении и для лечения боли, связанной с раком у домашних животных. Этот сдвиг подпитывается улучшенными диагностическими возможностями и растущей эмпатией к благополучию животных.
- В ветеринарных хирургических процедурах и случаях травм опиоиды остаются золотым стандартом для обеспечения быстрой и эффективной анальгезии. Их способность справляться с умеренной и сильной болью, особенно у мелких животных, таких как кошки и собаки, обеспечивает их постоянный спрос в клиниках и больницах.
- Растущее внимание к мультимодальной анальгезии, сочетающей опиоиды с НПВП и местными анестетиками, также улучшает результаты лечения, еще больше усиливая использование опиоидов в комплексных протоколах ветеринарной помощи.
- Кроме того, регулятивная поддержка в некоторых развитых странах, разрешающая использование опиоидных препаратов под ветеринарным надзором, расширяет возможности лечения и позволяет более персонализированное лечение боли у животных.
- По мере развития ветеринарного сектора спрос на опиоидные решения, разработанные специально для физиологии животных, как ожидается, будет расти, поощряя фармацевтические компании инвестировать в целевые составы и системы доставки, которые обеспечивают безопасность, эффективность и простоту введения.
Динамика рынка ветеринарных опиоидов
водитель
Растущая потребность из-за растущего управления болью в ветеринарной помощи и хирургических вмешательствах
- Растущая распространенность хронической боли, послеоперационных осложнений и травм, связанных с травмами у домашних животных, значительно стимулирует спрос на ветеринарные опиоиды. Эти анальгетики необходимы для эффективного управления болью, улучшения благосостояния животных и обеспечения более быстрого восстановления.
- Например, в апреле 2024 года Zoetis Inc. объявила о расширении своего портфеля средств для лечения боли с помощью усовершенствованной опиоидной композиции, специально предназначенной для послеоперационного использования у собак и кошек. Ожидается, что в течение прогнозируемого периода такие инновации в продуктах и одобрение регулирующих органов будут стимулировать рынок ветеринарных опиоидов.
- По мере увеличения владения домашними животными и повышения осведомленности о здоровье и благополучии животных все больше ветеринарных клиник и больниц принимают протоколы лечения боли, которые включают контролируемое использование опиоидов. Этот сдвиг улучшает результаты лечения и соблюдение среди ветеринарных специалистов.
- Кроме того, растет спрос на опиоиды в животноводстве и уходе за лошадьми, особенно для операций, стоматологических процедур и травм. Эти препараты обеспечивают быстрое и эффективное облегчение, которое необходимо при лечении острых и хронических заболеваний, особенно у работающих или работоспособных животных.
- Кроме того, достижения в форматах доставки лекарств, таких как инъекционные препараты с расширенным высвобождением и трансдермальные пластыри, делают ветеринарные опиоиды более удобными для введения, тем самым способствуя увеличению использования и росту рынка в различных условиях, включая специализированные клиники и мобильные ветеринарные службы.
Сдержанность/вызов
"Строгие правила и риск злоупотребления"
- Глобальный рынок ветеринарных опиоидов сталкивается со значительными проблемами регулирования из-за опасений по поводу злоупотребления опиоидами, утечки и потенциального воздействия на здоровье населения. Поскольку во многих странах эти препараты классифицируются как контролируемые вещества, строгие руководящие принципы регулируют их распределение, хранение и введение.
- Например, усиленный контроль со стороны регулирующих органов, таких как Управление по борьбе с наркотиками США (DEA), сделал более сложным и дорогостоящим приобретение и управление опиоидными запасами для ветеринарных клиник, тем самым выступая в качестве препятствия для широкого распространения.
- Административное бремя ведения учета, программ мониторинга рецептов и обязательных требований к обучению не позволяет некоторым небольшим ветеринарным практикам использовать опиоиды, предпочитая альтернативные методы лечения боли.
- Кроме того, риск зависимости и передозировки у животных, хотя и менее распространенный, по-прежнему требует осторожной дозировки и мониторинга, что ограничивает использование в некритических сценариях.
- Относительно высокая стоимость некоторых фирменных опиоидных препаратов также создает проблемы в чувствительных к цене регионах, особенно в развивающихся странах с ограниченной ветеринарной инфраструктурой и доступом к передовым фармацевтическим препаратам.
- Преодоление этих проблем потребует разработки более безопасных опиоидных альтернатив, повышения квалификации ветеринарных специалистов по ответственному использованию и оптимизации нормативно-правовой базы, которая уравновешивает безопасность с доступностью.
Как сегментируются ветеринарные опиоиды
Рынок сегментирован на основе типа, типа животного, пути введения, класса лекарств, применения, конечного пользователя и канала распространения.
• По типу
По типу рынок ветеринарных опиоидов подразделяется на натуральные опиоиды, полусинтетические опиоиды и синтетические опиоиды. Сегмент синтетических опиоидов доминировал на рынке с долей рынка 47,6% в 2024 году, что обусловлено широким использованием таких агентов, как фентанил и трамадол, для их потенции, профиля безопасности и универсальности в различных процедурах на животных.
Сегмент синтетических опиоидов также, по прогнозам, станет свидетелем самого быстрого CAGR в 6,9% с 2025 по 2032 год, что обусловлено растущим использованием мощных препаратов, таких как фентанил, в условиях критической помощи.
• По типу животных
Исходя из типа животных, рынок ветеринарных опиоидов сегментирован на домашних животных и домашних животных. Сегмент домашних животных-компаньонов составил наибольшую долю в 58,5% в 2024 году из-за увеличения владения домашними животными, увеличения посещений ветеринаров и увеличения расходов на здравоохранение животных.
Сегмент домашних животных, по прогнозам, станет свидетелем самого быстрого CAGR с 2025 по 2032 год, чему способствует повышение осведомленности о благополучии животных и хирургическое лечение боли у пищевых животных.
• По маршруту администрации
На основе пути введения рынок ветеринарных опиоидов сегментирован на пероральный, инъекционный и трансдермальный. Инъекционный сегмент лидировал с долей рынка 61,7% в 2024 году, что объясняется быстрым началом и предпочтительным использованием в чрезвычайных ситуациях и хирургических условиях.
Ожидается, что трансдермальный сегмент зарегистрирует самый быстрый CAGR в 7,2% с 2025 по 2032 год, чему будут способствовать достижения в области лекарственных пластырей и препаратов длительного действия.
• Класс наркотиков
На основе класса препаратов рынок ветеринарных опиоидов сегментирован на морфин, фентанил, бупренорфин, трамадол, гидроморфон и другие. В 2024 году бупренорфин занимал самую большую долю дохода в 28,9% из-за его профиля безопасности, большей продолжительности и общего использования в практике мелких животных.
Ожидается, что фентанил будет расти на самом быстром CAGR 7,5% в течение прогнозируемого периода, что обусловлено спросом на мощные анальгетики в периоперационном уходе.
• Подача заявки
На основе применения рынок ветеринарных опиоидов сегментирован на управление болью, анестезию, подавление кашля и контроль диареи. Сегмент управления болью доминировал с долей 49,4% в 2024 году, поскольку опиоиды являются основной терапией для острой и хронической боли у ветеринарных пациентов.
Анестезия, по прогнозам, будет наблюдать самый быстрый рост с CAGR 6,7% в течение прогнозируемого периода из-за существенного использования опиоидов в до- и послеоперационной помощи.
• Конечный пользователь
На базе конечного потребителя рынок ветеринарных опиоидов сегментирован на ветеринарные больницы, ветеринарные клиники и научно-исследовательские институты. В 2024 году ветеринарные больницы имели самую большую долю дохода в 52,8%, учитывая их инфраструктуру, лицензирование для обработки контролируемых веществ и доступ к передовым методам лечения.
Ожидается, что в течение прогнозируемого периода ветеринарные клиники будут расти с самым быстрым CAGR 5,8%, что обусловлено локализованными амбулаторными услугами и растущим спросом на незначительные процедуры, связанные с использованием опиоидов.
• Распределительный канал
На основе канала распространения рынок ветеринарных опиоидов сегментирован на ветеринарные аптеки, розничные аптеки и онлайн-аптеки. Ветеринарные аптеки лидировали с долей 45,6% в 2024 году, поддерживаемой контролируемым распространением на основе рецептов через лицензированных практиков.
Онлайн-аптеки, как ожидается, зафиксируют самый быстрый CAGR в 8,1% в течение прогнозируемого периода, что обусловлено расширением телемедицины и большим удобством для владельцев домашних животных в доступе к лекарствам.
В каком регионе сосредоточена наибольшая доля ветеринарных опиоидов
- Северная Америка доминировала на рынке ветеринарных опиоидов с самой большой долей дохода 41,3% в 2024 году, что обусловлено высоким владением домашними животными, передовыми системами ветеринарного здравоохранения и широким использованием опиоидов (таких как НПВП, анестетики, опиоиды) для животных-компаньонов и производственных животных.
- США возглавили региональный рост, чему способствовало повышение осведомленности об управлении болью у животных и рост расходов на ветеринарные услуги.
- Потребители и ветеринары в регионе высоко ценят доступность полного спектра обезболивающих препаратов — от НПВП до анестетиков и опиоидов, а также новые методы лечения, такие как моноклональные антитела (например, Librela для собачьего остеоартрита).
Обзор рынка ветеринарных опиоидов США
Американский рынок ветеринарных опиоидов занял самую большую долю дохода в 2024 году в Северной Америке. Это доминирование подпитывается хорошо зарекомендовавшей себя ветеринарной практикой, широким владением домашними животными и благоприятной политикой возмещения. Ожидается, что рынок вырастет на CAGR в 6,4% с 2025 по 2032 год. НПВП возглавляли сегмент, за которым следовали анестетики и опиоиды.
Европейский рынок ветеринарных опиоидов
Ожидается, что в течение прогнозируемого периода рынок ветеринарных опиоидов в Европе будет неуклонно расти на уровне CAGR. Растущий спрос на передовые методы лечения боли у животных, старение домашних животных и растущее осознание благополучия животных являются основными факторами. Ключевые страны, такие как Германия и Великобритания, инвестируют в структурированные системы ветеринарной помощи, что позволяет шире внедрять опиоидную терапию как у домашних животных, так и у сельскохозяйственных животных.
Британский рынок ветеринарных опиоидов
Прогнозируется, что рынок ветеринарных опиоидов в Великобритании будет расти с 2025 по 2032 год при поддержке высокоразвитой ветеринарной инфраструктуры, сильной нормативной базы и растущего спроса на этические стандарты лечения домашних животных. Рост выборных операций и растущее внедрение методов лечения боли в ветеринарных клиниках также поддерживают рост рынка.
Немецкий рынок ветеринарных опиоидов
Рынок ветеринарных опиоидов Германии в 2024 году занимал значительную долю на рынке. Рост обусловлен акцентом страны на законодательство о благополучии животных, инновациями в области ветеринарных фармацевтических исследований и разработок, а также повышенным спросом на послеоперационный уход и лечение хронической боли у животных.
Азиатско-Тихоокеанский рынок ветеринарных опиоидов
Азиатско-Тихоокеанский рынок ветеринарных опиоидов готов зарегистрировать самый быстрый CAGR в 7,9% с 2025 по 2032 год. Рост обусловлен увеличением уровня усыновления домашних животных, повышением осведомленности о ветеринарной медицине и расширением доступа к современным клиническим учреждениям, особенно в Китае и Индии.
Японский рынок ветеринарных опиоидов
Прогнозируется, что японский рынок ветеринарных опиоидов вырастет на уровне CAGR примерно на 6,2% с 2025 по 2032 год. Рынок выигрывает от растущей популяции домашних животных, широкого использования методов лечения боли и модернизированных ветеринарных клиник. Ожидается, что акцент на качественном уходе за стареющими домашними животными и спросе на передовые фармацевтические препараты будет способствовать расширению рынка.
Китайский рынок ветеринарных опиоидов
Китайский рынок ветеринарных опиоидов составил 15% рынка в 2024 году, продемонстрировав быстрый рост использования НПВП и опиоидов. Рынок расширяется за счет урбанизации, увеличения располагаемого дохода и роста ветеринарных больниц. Правительственные инициативы и сильное местное фармацевтическое производство позволяют быстро внедрять эффективные методы лечения боли у животных.
Какие компании являются ведущими в области ветеринарных опиоидов
Индустрия ветеринарных опиоидов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Elanco (США)
- Boehringer Ingelheim International GmbH (Германия)
- Dechra Pharmaceuticals Limited (Великобритания)
- Сева (Франция)
- Vetoquinol S.A. (Франция)
- Chanelle Pharma (Ирландия)
- Вирбак (Франция)
- Zoogen (США)
- Neogen Corporation (США)
- Phoenix Pharmaceuticals, Inc. (США)
- Норбрук (Великобритания)
- Sparhawk Laboratories, Inc. (США)
- Merck & Co., Inc. (США)
- Лилли (США)
- Bimeda Corporate (Ирландия)
Каковы последние изменения в ветеринарных опиоидах
- В апреле 2023 года Zoetis Inc., мировой лидер в области здоровья животных, объявила о запуске препарата для инъекционного бупренорфина с расширенным высвобождением для послеоперационного лечения боли у кошек, что ознаменовало значительный шаг к улучшению контроля боли у домашних животных. Это нововведение повышает соответствие и уменьшает необходимость повторного введения, усиливая приверженность Zoetis к продвижению ветеринарной анальгезии.
- В марте 2023 года Elanco Animal Health Incorporated заключила партнерское соглашение с ветеринарными клиниками по всей территории США для проведения реальных оценок мультимодальных стратегий лечения боли, которые включают использование опиоидов. Инициатива направлена на сбор клинических данных для оптимизации режимов дозирования, улучшения результатов на животных и решения проблем, связанных с контролируемым обращением с веществами в ветеринарных условиях.
- В марте 2023 года компания «Берингер Ингельхайм» представила глобальную информационную кампанию, в которой подчеркивается важность лечения боли у домашних животных, уделяя особое внимание ответственному использованию ветеринарных опиоидов. Эта кампания направлена как на ветеринаров, так и на владельцев домашних животных, способствуя образованию в области распознавания болевых симптомов и преимуществ соответствующей опиоидной терапии.
- В феврале 2023 года Dechra Pharmaceuticals объявила о своих инвестициях в исследования трансдермальных опиоидных систем доставки, направленных на минимизацию стресса у животных во время введения. Исследование проводится в партнерстве с несколькими академическими учреждениями и имеет потенциал для значительного улучшения простоты и безопасности использования опиоидов в ветеринарной помощи.
- В январе 2023 года VetOne, известный поставщик ветеринарной продукции, запустил свою генерическую версию таблеток гидрохлорида трамадола для использования у собак по ветеринарному рецепту. Этот шаг увеличивает доступ на рынок к недорогим опиоидным опиоидам, особенно в практике мелких животных, и подчеркивает растущий спрос на экономически эффективные анальгетические решения в ветеринарии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











