Global Viral Conjunctivitis Market Segmentation, By Medication (Lubricating Eye Drops, Vasoconstrictor, Analgesic & Pain Relief, Antiviral, and Others), Product Type (Eye Drop, Eye Ointment, Liquid Wipes, Gel, and Others), Route of Administration (Oral, Parenteral, Ocular, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy) - Industry Trends and Forecast to 2033
Каков размер и обзор рынка вирусного конъюнктивита
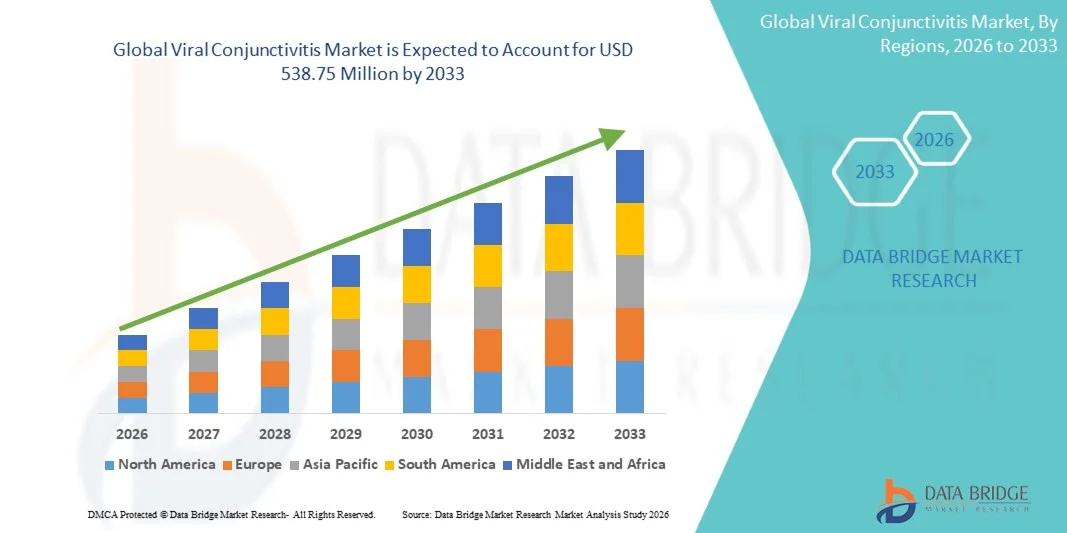
- Анализ рынка Data Bridge Размер мирового рынка вирусных конъюнктивитов был оценен как364,65 млн долларов США в 2025 годуОжидается, что он достигнет538,75 млн долларов США к 2033 году, вCAGR 5.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью случаев вирусного конъюнктивита во всем мире, обусловленной сезонными вспышками, более высокой плотностью населения в городских районах и ростом заболеваемости вирусными глазными инфекциями. Достижения в области диагностических методов и вариантов лечения также способствуют расширению рынка как в клинических, так и в домашних условиях.
- Кроме того, растущий спрос на безопасные, эффективные и простые в применении терапевтические решения позиционирует лечение вирусного конъюнктивита как необходимое вмешательство в офтальмологию и первичную медико-санитарную помощь. Эти сходящиеся факторы ускоряют поглощение решений вирусного конъюнктивита, тем самым значительно стимулируя рост на мировом рынке вирусного конъюнктивита.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD364,65 млн.
- Ожидаемая рыночная стоимость (2033): USD538,75 млн.
- Прогноз CAGR (2026–2033):5.00%
Каковы основные выводы рынка вирусного конъюнктивита
- Лечение вирусного конъюнктивита, включая противовирусные препараты, поддерживающие капли и средства для облегчения симптомов, становится все более важным в современной офтальмологической помощи из-за высокой и часто сезонной заболеваемости вирусными глазными инфекциями во всем мире. Повышенная распространенность опосредованного аденовирусом «розового глаза» и повышенная осведомленность о заразных глазных состояниях вызывают спрос в клинических и амбулаторных условиях.
- Растущий спрос на решения для вирусного конъюнктивита в первую очередь подпитывается растущими инициативами в области общественного здравоохранения, ориентированными на управление глазной инфекцией, улучшение доступа к медицинским услугам и растущее предпочтение пациентов эффективным, целенаправленным терапевтическим вариантам, которые облегчают симптомы и уменьшают передачу.
- Северная Америка доминировала на рынке вирусного конъюнктивита с 33,5% от общего дохода в 2025 году, подкрепленного передовой инфраструктурой здравоохранения, сильной осведомленностью общественности о здоровье и активным принятием лечения. США остаются крупнейшим поставщиком в регионе из-за надежных диагностических возможностей и высоких расходов на здравоохранение в офтальмологических условиях.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в течение прогнозируемого периода, чему будет способствовать расширение услуг по уходу за глазами, увеличение расходов на здравоохранение и большое количество пациентов, ищущих доступные варианты лечения вирусного конъюнктивита.
- Сегмент глаз доминировал на крупнейшей доле рынка в 72% в 2025 году, что обусловлено прямым применением к глазу, быстрым терапевтическим эффектом и предпочтением среди поставщиков медицинских услуг целенаправленному лечению.
Сфера охвата и сегментация рынка вирусного конъюнктивита
Атрибуты |
Вирусный конъюнктивит - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Pfizer(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке вирусного конъюнктивита
"Растущая распространенность вирусных инфекций глаз и растущее общественное сознание"
- Ключевой и ускоряющейся тенденцией на мировом рынке вирусных конъюнктивитов является увеличение распространенности вирусных глазных инфекций, включая аденовирусный и энтеровирусный конъюнктивит, которые продолжают поражать миллионы людей во всем мире, особенно детей и пожилых людей.
- Эта тенденция значительно стимулирует спрос на профилактическую помощь и целевые терапевтические вмешательства.
- Например, доклады ВОЗ указывают на сезонные вспышки аденовирусного конъюнктивита в школах и медицинских учреждениях, побуждая правительства и организации здравоохранения расширять кампании по информированию общественности и улучшать доступность диагностики и лечения.
- Растущая осведомленность пациентов о важности ранней диагностики и своевременного лечения приводит к увеличению числа консультаций с офтальмологами и оптометристами, тем самым расширяя рынок.
- Образовательные инициативы, в которых особое внимание уделяется гигиене и предотвращению передачи вируса в общинах, поощряют упреждающее профилактическое поведение, которое способствует росту рынка.
- Кроме того, повышение грамотности в области здравоохранения и доступа к медицинским услугам как в развитых, так и в развивающихся регионах позволяют пациентам быстро обращаться за медицинской помощью, что повышает спрос на противовирусную терапию и продукты поддерживающей терапии.
Динамика рынка вирусного конъюнктивита
водитель
«Расширение инфраструктуры здравоохранения и доступ к офтальмологическим услугам»
- Расширение инфраструктуры здравоохранения, включая специализированные центры по уходу за глазами, клиники и больничные отделения офтальмологии, является основным фактором для рынка вирусного конъюнктивита.
- Например, в таких странах, как США, Германия и Япония, наблюдается значительное увеличение амбулаторных посещений офтальмологов и программ скрининга, что обеспечивает больший доступ к диагностике и лечению вирусного конъюнктивита.
- Инвестиции в региональные медицинские учреждения в Азиатско-Тихоокеанском регионе и Латинской Америке способствуют более широкому охвату рынка, особенно среди полугородского и сельского населения.
- Все чаще используются услуги телемедицины и онлайн-платформы для консультаций, что позволяет удаленным пациентам получать своевременную помощь, что еще больше способствует росту рынка.
- Растущие расходы на здравоохранение, включая страховое покрытие для амбулаторных посещений и противовирусных рецептов, повышают доступность и увеличивают приверженность пациентов схемам лечения.
Сдержанность/вызов
"Высокая стоимость лечения и ограниченный доступ в развивающихся регионах"
- Несмотря на растущую осведомленность и технологические достижения, высокие затраты на противовирусную терапию и специализированную офтальмологическую помощь могут ограничить принятие, особенно в регионах с низким уровнем дохода. Премиальные методы лечения и диагностические наборы могут оставаться недоступными для больших групп населения.
- Например, дорогостоящие диагностические инструменты на основе ПЦР часто недоступны в отдаленных медицинских учреждениях в некоторых частях Африки и Юго-Восточной Азии, что ограничивает своевременную диагностику и лечение.
- Непоследовательная инфраструктура здравоохранения, ограниченная доступность офтальмологов и отсутствие управления цепочками поставок для чувствительных терапевтических продуктов продолжают препятствовать расширению рынка.
- Нерешительность в отношении вакцин, культурные убеждения и отсутствие осведомленности о профилактической помощи при вирусных инфекциях могут еще больше повлиять на показатели усыновления, даже если медицинские услуги доступны.
- Преодоление этих проблем требует инвестиций в доступное лечение, расширение регионального здравоохранения, информационно-пропагандистские кампании и упорядоченные каналы распространения для обеспечения справедливого доступа к лечению вирусного конъюнктивита во всем мире.
Как сегментируется рынок вирусного конъюнктивита
Рынок сегментирован на основе лекарств, типа продукта, пути введения, конечных пользователей и канала распределения.
• Лекарства
На основе лекарств рынок вирусного конъюнктивита сегментируется на смазочные глазные капли.сосудосуживающий препарат, обезболивающее и обезболивающее, противовирусное и другие. Сегмент смазочных глазных капель доминировал над крупнейшей долей рынка в 39,8% в 2025 году, что обусловлено их широкой доступностью, простотой использования и пригодностью для симптоматического облегчения вирусного конъюнктивита. Больницы, специализированные клиники и поставщики услуг по уходу за домом часто рекомендуют смазочные капли. Высокая приверженность пациента поддерживается удобством и минимальными побочными эффектами. Комбинированные составы повышают соответствие пациентов. Признание бренда и рекомендации врача усиливают принятие. Государственные программы здравоохранения и страхование поощряют использование. Развивающиеся рынки демонстрируют растущее проникновение. Кампании по информированию общественности освещают профилактическую помощь и раннее лечение симптомов. Множественные лекарственные формы повышают универсальность. Непрерывные исследования и разработки улучшают стабильность состава. Распространение через аптеки обеспечивает доступность. Доверие пациентов и рутинное использование поддерживают доминирование на рынке.
Ожидается, что в антивирусном сегменте будет наблюдаться самый быстрый CAGR в 11,6% с 2026 по 2033 год, чему способствуют растущая распространенность вирусного конъюнктивита, технологические достижения в противовирусных препаратах и растущая осведомленность о преимуществах лечения. Больницы и специализированные клиники расширяют использование противовирусных препаратов. Усыновление домашнего ухода растет из-за предпочтений пациентов в удобном лечении. Развивающиеся рынки демонстрируют сильный рост. Рекомендации врачей и цифровые платформы здравоохранения способствуют принятию. Доступность электронной коммерции и онлайн-аптек улучшают доступность. Комбинированная терапия повышает эффективность. Кампании общественного здравоохранения повышают осведомленность. Повышение безопасности и терпимости укрепляет доверие. Страховое покрытие и возмещение поддерживают более быстрое усыновление. Проникновение на рынок ускоряется за счет повышения уровня образования и приверженности пациентов.
• По типу продукции
На основе типа продукта рынок сегментирован на глазные капли, глазную мазь, жидкие салфетки, гель и другие. Сегмент глазных капель доминировал над крупнейшей долей рынка в 46,2% в 2025 году, чему способствовали простота администрирования, быстрое облегчение симптомов и широкая доступность в больницах, специализированных клиниках и учреждениях по уходу на дому. Соответствие пациентов высокое из-за комфорта и удобства. Лояльность к бренду и предпочтение врача усиливают усыновление. Комбинированные капли повышают терапевтическую эффективность. Развивающиеся рынки демонстрируют сильный рост использования глазных капель. Нормативные утверждения обеспечивают безопасность и качество. Маркетинговые кампании улучшают видимость. Цифровые платформы здравоохранения способствуют соблюдению. Розничные и больничные аптеки широко запасаются глазными каплями. Сегменты педиатрических и взрослых пациентов поддерживают использование. Постоянное совершенствование формулировок поддерживает лидерство.
Ожидается, что в сегменте глазных мазей самый быстрый CAGR составит 10,9% с 2026 по 2033 год, что обусловлено растущим спросом на долговечную защиту и благоприятные для соблюдения составы. Больницы, специализированные клиники и поставщики услуг по уходу на дому расширяют процесс усыновления. Развивающиеся рынки демонстрируют растущее поглощение. Рекомендация врача поддерживает использование. Цифровые кампании по информированию о здоровье поощряют приверженность пациентов. Комбинированные мази улучшают эффективность лечения. Удобство и эффективность поддерживают рост. Маркетинговые и видимые кампании повышают осведомленность. Страховое покрытие поддерживает усыновление. Поставка через интернет-аптеки и розничные каналы улучшает доступ. Технологические достижения в области согласованности и поглощения повышают предпочтение. Удовлетворенность пациента усиливает повторное использование.
• По маршруту администрации
На основе пути администрирования рынок сегментирован на устный, парентеральный, глазной и другие. Сегмент глаз доминировал на крупнейшей доле рынка в 72% в 2025 году, что обусловлено прямым применением к глазу, быстрым терапевтическим эффектом и предпочтением среди поставщиков медицинских услуг для целевого лечения. Больницы и специализированные клиники широко применяют глазные продукты. Усыновление на дому поддерживается удобством и безопасностью. Регулирующие одобрения и доверие врачей усиливают доминирование на рынке. Развивающиеся рынки стали свидетелями более широкого внедрения лечения глаз. Комбинированные составы повышают эффективность. Распознавание бренда и кампании по информированию общественности усиливают проникновение. Соответствие пациентов является высоким из-за простоты использования. Распространение через больницы и розничные аптеки обеспечивает доступность. Стабильность и эффективность формулирования стимулируют дальнейшее предпочтение.
Ожидается, что в пероральном сегменте будет наблюдаться самый быстрый CAGR в 9,8% с 2026 по 2033 год, чему способствует растущее использование системных противовирусных препаратов и поддерживающих препаратов для вирусного конъюнктивита. Больницы и специализированные клиники расширяют применение пероральной терапии. Удобство домашнего ухода поощряет предпочтения пациентов. Развивающиеся рынки демонстрируют растущее поглощение. Рекомендации врачей и цифровые платформы повышают осведомленность. Страховое покрытие и возмещение увеличивают усыновление. Комбинированная терапия повышает эффективность. Электронная коммерция улучшает доступность. Безопасность и переносимость приводят к соблюдению. Кампании по обучению пациентов усиливают соблюдение. Проникновение на рынок усиливается глобальными инициативами в области общественного здравоохранения.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на крупнейшей доле рынка в 48% в 2025 году, чему способствовали институциональные программы лечения, терапия под руководством врача и высокая пропускная способность пациентов. Специализированные клиники и поставщики услуг по уходу на дому поддерживают амбулаторное администрирование. Пропагандистские кампании укрепляют процесс усыновления. Регулирующие одобрения и доверие врачей усиливают доминирование. Развивающиеся рынки показывают увеличение стационарного лечения. Признание бренда повышает доверие пациентов. Эффективность цепочки поставок обеспечивает доступность продукта. Цифровое планирование и наблюдение за пациентом улучшают соблюдение. Комбинированная терапия повышает эффективность. Детский и взрослый сегменты способствуют усыновлению. Больницы по-прежнему занимают центральное место в доставке лечения.
Ожидается, что в сегменте услуг по уходу на дому будет наблюдаться самый быстрый CAGR в 12,1% с 2026 по 2033 год, что обусловлено удобством, доступностью онлайн-аптек, поддержкой телемедицины и предпочтением пациентов к домашнему лечению. Больницы и специализированные клиники демонстрируют устойчивый рост. Развивающиеся рынки демонстрируют сильное принятие. Цифровые кампании и рекомендации врачей повышают популярность. Проникновение электронной коммерции улучшает доступность. Комбинированная терапия повышает удобство лечения. Терпение и комфорт укрепляют рост. Маркетинговые кампании усиливают видимость. Без игл и самоуправляемые составы увеличивают предпочтение. Инициативы общественного здравоохранения способствуют уходу на дому. Поставщики услуг по уходу за домом расширяют предложения услуг для удовлетворения растущего спроса.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на 44% рынка в 2025 году, что обусловлено спросом на рецептурные препараты, институциональным складированием и интеграцией в программы лечения в больницах. Специализированные клиники и уход на дому зависят от аптечных запасов больницы. Доверие врачей и одобрение регулирующих органов усиливают доминирование. Развивающиеся рынки демонстрируют сильное принятие больничных аптек. Маркетинговые кампании и программы повышения осведомленности улучшают видимость.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 12,3% с 2026 по 2033 год, что обусловлено проникновением электронной коммерции, доставкой на порог, цифровым маркетингом и удобством. Розничные и больничные аптеки демонстрируют устойчивый рост. Осведомленность потребителей, принятие смартфонов и онлайн-консультации ускоряют принятие. Развивающиеся рынки демонстрируют сильный рост. Удобство и доступность обеспечивают более быстрый рост. Маркетинговые кампании усиливают видимость. Повышение доверия к онлайн-покупкам еще больше стимулирует принятие. Расширение цифровых медицинских платформ способствует долгосрочному росту. Рост подкрепляется предпочтением пациентов к доставке на дом и доступом 24/7.
Региональный анализ рынка вирусного конъюнктивита
- Северная Америка доминировала на рынке вирусных конъюнктивитов с самой большой долей дохода в 33,5% в 2025 году, подкрепленной передовой инфраструктурой здравоохранения, сильной осведомленностью общественности о здоровье и активным внедрением лечения.
- США остаются крупнейшим поставщиком в регионе из-за надежных диагностических возможностей и высоких расходов на здравоохранение в офтальмологических условиях.
- Широкий доступ к специалистам по уходу за глазами, диагностическим лабораториям и аптекам в сочетании с инициативами по обучению пациентов поддерживает широкое внедрение противовирусной терапии и профилактических мер.
Американский рынок вирусного конъюнктивита
Рынок вирусного конъюнктивита в США составил большую часть доходов Северной Америки в 2025 году, чему способствовало широкое клиническое внедрение быстрых диагностических тестов, противовирусных глазных капель и поддерживающей терапии. Страна выигрывает от сильного страхового покрытия для офтальмологических условий, хорошо налаженной амбулаторной помощи и передовых больничных сетей, которые в совокупности обеспечивают раннее выявление и лечение. Повышение осведомленности пациентов об осложнениях нелеченного вирусного конъюнктивита в сочетании с активными кампаниями общественного здравоохранения еще больше стимулирует рост рынка.
Европейский рынок вирусного конъюнктивита
Прогнозируется, что европейский рынок вирусных конъюнктивитов будет расширяться при умеренном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о гигиене глаз и доступе к медицинским услугам. Растущая урбанизация в сочетании с улучшенной диагностической инфраструктурой в таких странах, как Германия, Франция и Италия, способствует своевременному лечению. Инициативы в области общественного здравоохранения и регулярные обследования глаз способствуют ранней диагностике и лечению, особенно в школах и на рабочих местах, способствуя устойчивому росту рынка как в жилых, так и в институциональных учреждениях.
Британский рынок вирусного конъюнктивита
Ожидается, что в течение прогнозируемого периода рынок вирусных конъюнктивитов в Великобритании будет расти при заметном CAGR, чему способствуют усиленные кампании по информированию общественности и профилактические программы по уходу за глазами. Увеличение посещений офтальмологов и оптометристов в сочетании с государственными программами вакцинации и гигиены способствуют раннему выявлению и эффективному управлению. Принятие противовирусных методов лечения и безрецептурных поддерживающих методов лечения продолжает расти, отражая растущий акцент на здоровье глаз и профилактическую помощь.
Немецкий рынок вирусного конъюнктивита
Прогнозируется, что рынок вирусного конъюнктивита в Германии будет неуклонно расти в течение прогнозируемого периода, чему будет способствовать развитая инфраструктура здравоохранения, высокая грамотность пациентов и правительственные инициативы, способствующие профилактическому уходу за глазами. Наличие передовых диагностических лабораторий и больничных сетей позволяет оперативно выявлять и лечить вирусный конъюнктивит. Растущая осведомленность общественности и доступ к противовирусной терапии и вспомогательным лекарствам способствуют расширению проникновения на рынок, особенно среди городского и полугородского населения.
Азиатско-Тихоокеанский рынок вирусного конъюнктивита
Ожидается, что рынок вирусного конъюнктивита в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено расширением услуг по уходу за глазами, увеличением расходов на здравоохранение и большим количеством пациентов, ищущих доступные варианты лечения. Быстрая урбанизация, растущая осведомленность общественности о здоровье глаз и правительственные инициативы, направленные на улучшение инфраструктуры здравоохранения, подпитывают спрос. В таких странах, как Китай, Индия и Япония, наблюдается увеличение посещений больниц, улучшение диагностических возможностей и расширение доступности противовирусных препаратов, что способствует устойчивому росту регионального рынка.
Японский рынок вирусного конъюнктивита
Рынок вирусного конъюнктивита в Японии набирает обороты из-за старения населения страны, высоких стандартов здравоохранения и акцента на профилактическую помощь. Сильная сеть офтальмологов, передовых диагностических учреждений и кампаний по обучению пациентов способствуют раннему выявлению и принятию лечения. Растущий спрос на противовирусные глазные капли и поддерживающую терапию в сочетании с правительственными инициативами по борьбе с вирусными вспышками положительно влияет на расширение рынка.
Китайский рынок вирусного конъюнктивита
Китайский рынок вирусных конъюнктивитов составил самую большую долю в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовали растущая урбанизация, растущее население среднего класса и расширение инфраструктуры здравоохранения. Повышение осведомленности общественности о здоровье глаз в сочетании с улучшением доступа к диагностическим услугам и противовирусной терапии способствует раннему внедрению лечения. Кроме того, государственные программы, направленные на улучшение услуг по уходу за глазами как в городских, так и в сельских районах, способствуют более широкому проникновению на рынок и поддерживают быстрый рост по всему региону.
Доля рынка вирусного конъюнктивита
Индустрию вирусного конъюнктивита в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
•Pfizer(США)
•Новарс(Швейцария)
•Санофи(Франция)
Bausch + Lomb (США)
• GSK (Великобритания)
Johnson & Johnson (США)
Santen Pharmaceutical (Япония)
Лаборатории доктора Редди (Индия)
• Ципла (Индия)
Sun Pharma (Индия)
HRA Pharma (Франция)
Glenmark Pharmaceuticals (Индия)
• Fresenius Kabi (Германия)
• Бейерсдорф (Германия)
Shire Pharmaceuticals (Ирландия)
• Amorepacific Corporation (Южная Корея)
Abbott Laboratories (США)
Hoffmann-La Roche (Швейцария)
• Mylan (США)
Последние события на мировом рынке вирусных конъюнктивитов
- В апреле 2021 года Okogen, Inc. объявила промежуточные результаты анализа клинического испытания фазы 2 RUBY, показывающие, что ее исследуемый противовирусный кандидат ОКГ-0301 был безопасен и продемонстрировал дозозависимый противовирусный эффект у пациентов с острым аденовирусным (вирусным) конъюнктивитом, сообщается в клиническом пресс-релизе и представлено на конференции Ассоциации исследований в области зрения и офтальмологии, отметив ключевой шаг в разработке потенциальной первой в своем классе терапии аденовирусного конъюнктивита.
- В октябре 2023 года Okogen, Inc. инициировала клиническое исследование фазы 2b для OKG-0303, комбинированного лечения с фиксированной дозой, нацеленного как на вирусные, так и на бактериальные формы острого инфекционного конъюнктивита (включая аденовирусный конъюнктивит), с целью удовлетворения широкой неудовлетворенной потребности в терапии инфекционного конъюнктивита.
- В июле 2025 года Starpharma Holdings Ltd. сообщила, что ее клинический дендример SPL7013 (астодример натрия) проявляет мощные противовирусные эффекты против аденовируса - преобладающего вирусного агента при вирусном конъюнктивите - и продвигается путем дальнейшего развития и коммерческих дискуссий в качестве нового кандидата на терапию для лечения вирусного конъюнктивита.
- В апреле 2025 года промежуточные данные, представленные в ходе продолжающихся исследований в трубопроводе препаратов для лечения вирусного конъюнктивита, показали клиническую активность ОКГ-0301 у пациентов с острым аденовирусным конъюнктивитом, и эти данные были выделены на научных форумах, что указывает на продолжающийся прогресс в направлении клинической оценки на более поздней стадии.
- В июне 2025 года iView Therapeutics, Inc. объявила, что первый пациент был дозирован в клиническом испытании фазы 2 (IVIEW-1201-01-AIC), оценивая IVIEW-1201, гелеобразующий офтальмологический раствор для лечения острого аденовирусного конъюнктивита в Индии, что ознаменовало ключевой ввод в региональное клиническое исследование для терапии вирусного конъюнктивита.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.