



Global Virtualization Software Market Segmentation, By Platform (PC Virtualization and Mobile Virtualization), Type (Application Virtualization, Network Virtualization, Hardware Virtualization, Desktop Virtualization, Software-Defined Storage, Server Virtualization, OS Virtualization, and Other Types), Deployment Mode (On-Premieses, Cloud/SaaS-Hosted, and Hybrid), End User (IT and Telecommunications, BFSI, Healthcare and Life Sciences, Manufacturing, Government and Defense, Media and Entertainment, Retail and E-Commerce, Education, and Others) - Industry Trends and Forecast to 2033
Каков размер рынка виртуализации и темпы роста
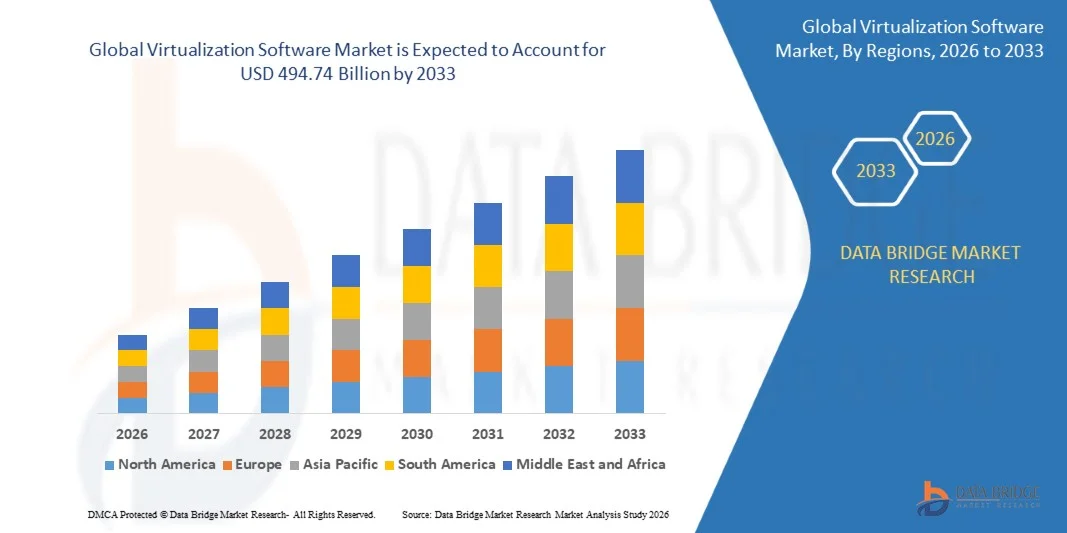
- Согласно анализу Data Bridge Market Research, рынок программного обеспечения для виртуализации был оценен как самый лучший.100,81 млрд долларов США в 2025 годуи, по прогнозам, достигнет$494,74 млрд к 2033 годуРастущий в aCAGR 22,00% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим внедрением облачных услуг, растущим спросом на эффективное использование ИТ-ресурсов, расширением виртуализации корпоративных серверов и растущим развертыванием облачных архитектур и программно-определяемой инфраструктуры.
- Растущая потребность в масштабируемой и гибкой вычислительной инфраструктуре в сочетании с расширением центров обработки данных, гибридных облачных сред и периферийных вычислений заставляют предприятия внедрять программное обеспечение для виртуализации. Серверная и вычислительная виртуализация остается основным компонентом рынка, в то время как гибридные конфигурации и мобильная и конечная виртуализация расширяются, поскольку организации стремятся к большей гибкости инфраструктуры, оптимизации ресурсов и безопасному доступу к виртуализированным рабочим нагрузкам.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 100,81 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $494,74 Миллиард
- Прогноз CAGR (2026–2033): 22,00%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка программного обеспечения виртуализации
- Северная Америка доминировала на рынке программного обеспечения для виртуализации с самой большой долей дохода в 42,42% в 2025 году, поддерживаемой зрелой корпоративной ИТ-инфраструктурой, широким внедрением облачных технологий и сильными инвестициями в центры обработки данных и технологии виртуализации.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 17,26% с 2026 по 2033 год, чему способствуют быстрая цифровая трансформация, расширение облачной инфраструктуры, увеличение инвестиций в центры обработки данных и растущее внедрение виртуализации в Китае, Индии и других развивающихся странах.
- Сегмент виртуализации ПК возглавил рынок с долей 62,46% в 2025 году, чему способствовало широкое внедрение виртуализированных вычислительных сред и серверной инфраструктуры.
- Мобильная виртуализация является самым быстрорастущим типом платформы, прогнозируемым для регистрации CAGR в 16,32%, что отражает рост спроса на безопасные и гибкие вычислительные среды на мобильных устройствах и устройствах конечных точек.
- Сегмент виртуализации серверов доминировал в категории типов с долей выручки 42,72% в 2025 году, чему способствовало широкое развертывание корпоративных центров обработки данных и облачной инфраструктуры.
- На долю On-Premise в 2025 году приходилось 50,54% рынка, предпочитаемого организациями, стремящимися к прямому контролю над инфраструктурой, приложениями и данными.
- Гибридный сегмент является самой быстрорастущей категорией режимов развертывания с CAGR 17,74%, что обусловлено растущим внедрением инфраструктуры гибридного облака.
Сегментация рынка программного обеспечения для отчетов и виртуализации
|
Атрибуты |
Виртуализация программного обеспечения Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке программного обеспечения для виртуализации
- Предприятия все чаще интегрируют программное обеспечение виртуализации с гибридной облачной и облачной инфраструктурой для управления виртуальными машинами и контейнерами через унифицированные платформы, улучшая переносимость рабочей нагрузки, операционную согласованность и гибкость инфраструктуры в средах центров обработки данных, облаков и краев.
- Например, в мае 2025 года Red Hat сообщила, что с начала 2024 года развертывание OpenShift Virtualization увеличилось на 178%, что отражает растущее внедрение на предприятиях платформ, которые сочетают традиционные виртуальные машины с облачными рабочими нагрузками.
- Платформы виртуализации также развиваются для поддержки рабочих нагрузок искусственного интеллекта, причем поставщики интегрируют инфраструктуру ИИ, управление Kubernetes, графические процессоры и возможности частного облака в среды виртуализации для размещения все более требовательных корпоративных приложений.
- Например, в августе 2025 года Broadcom объявила, что VMware Cloud Foundation станет платформой для искусственного интеллекта, а VMware Private AI Services будет интегрирована в Cloud Foundation 9.0 для поддержки безопасных рабочих нагрузок ИИ в средах частного облака.
- Конвергенция технологий виртуализации, Kubernetes и частного облака позволяет организациям управлять виртуальными машинами и контейнерами через общие рамки управления, поддерживая модернизацию рабочей нагрузки и снижая сложность инфраструктуры.
Каковы основные драйверы рынка программного обеспечения виртуализации
- Быстрое расширение сред гибридного облака, частного облака и краевых вычислений увеличивает спрос на программное обеспечение для виртуализации, которое позволяет организациям консолидировать рабочие нагрузки, улучшать использование ресурсов и поддерживать согласованное управление инфраструктурой в распределенных ИТ-средах.
- Например, в апреле 2025 года Red Hat подчеркнула способность OpenShift Virtualization развертывать и управлять виртуальными машинами в гибридных, многооблачных и граничных средах, одновременно запуская виртуальные машины и контейнеры через унифицированную платформу.
- Предприятия также стремятся к большему контролю над затратами на инфраструктуру, безопасностью, суверенитетом данных и размещением рабочей нагрузки, поощряя организации к модернизации сред виртуализации и оценке архитектуры частного облака наряду с развертыванием публичного облака.
- Например, в мае 2025 года глобальный опрос 1800 ИТ-лидеров Broadcom показал, что 53% определили частное облако в качестве своего главного приоритета для развертывания новых рабочих нагрузок в течение следующих трех лет, в то время как 69% рассматривали репатриацию рабочей нагрузки из публичных облаков.
- Поскольку организациям все чаще требуется масштабируемая инфраструктура для традиционных приложений, облачных рабочих нагрузок и ИИ, программное обеспечение виртуализации становится важной основой для консолидации вычислительных ресурсов, повышения мобильности рабочей нагрузки и поддержки современных корпоративных ИТ-стратегий.
Какие факторы влияют на рост рынка виртуализации
- Растущие расходы на лицензирование и подписку на виртуализацию создают финансовые проблемы для предприятий, особенно для организаций с большими виртуальными машинами, которые исторически полагались на постоянное лицензирование и отдельные соглашения об обслуживании.
- Например, в январе 2025 года австрийский облачный провайдер Anexia перевел около 12 000 виртуальных машин с VMware на платформу на базе KVM после сообщения о значительном увеличении затрат на лицензирование VMware и изменениях коммерческих условий после приобретения Broadcom.
- Эти изменяющиеся коммерческие модели могут повысить миграционное давление и побудить клиентов оценивать альтернативные платформы виртуализации, гипервизоры с открытым исходным кодом и интегрированные облачные решения для контроля расходов на инфраструктуру и снижения зависимости от поставщиков.
- Например, в июле 2025 года Telefónica Germany перенесла поддержку своей среды VMware на Spinnaker после сообщения о том, что предлагаемая цена обновления от Broadcom была примерно в пять раз выше, чем ожидалось, что подчеркивает проблемы с затратами, связанные с изменением моделей лицензирования виртуализации.
- Финансовое давление особенно важно для поставщиков услуг и предприятий, работающих в обширных виртуализированных средах, где обязательства по подписке и требования к программному обеспечению могут увеличить общие затраты на владение и усложнить долгосрочное планирование инфраструктуры.
Как сегментируется рынок программного обеспечения виртуализации
Рынок программного обеспечения виртуализации сегментирован на основе платформы, типа, режима развертывания и конечного пользователя.
- Платформа
На базе платформы рынок программного обеспечения виртуализации сегментирован на виртуализацию ПК и мобильную виртуализацию. Сегмент виртуализации ПК доминировал на рынке с долей 62,46% в 2025 году, чему способствовало широкое внедрение виртуализированных вычислительных сред и серверной инфраструктуры. Виртуализация ПК позволяет организациям консолидировать вычислительные ресурсы и улучшить использование существующей аппаратной инфраструктуры. Он широко используется в корпоративных центрах обработки данных, средах частного облака, разработке приложений и операциях тестирования. Растущий спрос на оптимизацию инфраструктуры и централизованное управление ИТ продолжает поддерживать внедрение виртуализации ПК. Сегмент также выигрывает от установленных платформ виртуализации и совместимости с корпоративными вычислительными средами.
Сегмент мобильной виртуализации, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 16,32% в течение прогнозируемого периода, что обусловлено растущим спросом на безопасные и гибкие вычислительные среды для мобильных и конечных устройств. Мобильная виртуализация позволяет организациям создавать изолированные среды для приложений, операционных систем и корпоративных ресурсов на мобильных устройствах. Растущая мобильность предприятий и практика удаленной работы увеличивают спрос на безопасный доступ к корпоративным приложениям. Технология также может поддерживать разделение личной и деловой среды на общих устройствах. Растущее внедрение смартфонов, планшетов и подключенных конечных точек создает дополнительные возможности для мобильной виртуализации.
- По типу
На основе типа рынок программного обеспечения виртуализации подразделяется на виртуализацию приложений, виртуализацию сети, аппаратную виртуализацию, виртуализацию рабочего стола, программно-определяемое хранилище, виртуализацию сервера, виртуализацию ОС и другие типы. Сегмент виртуализации серверов доминировал на рынке с долей 42,72% в 2025 году, чему способствовало широкое развертывание корпоративных центров обработки данных и облачной инфраструктуры. Серверная виртуализация позволяет нескольким виртуальным машинам работать на общих физических вычислительных ресурсах. Организации используют эту технологию для консолидации серверов, улучшения использования ресурсов и упрощения управления инфраструктурой. Это также позволяет обеспечить гибкую рабочую нагрузку и миграцию в виртуальных средах. Расширение центров обработки данных и внедрение облачных технологий продолжают усиливать спрос на виртуализацию серверов.
Сегмент сетевой виртуализации, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 15,96% в течение прогнозируемого периода, чему будет способствовать более широкое внедрение программно-определяемых сетевых и виртуализированных сетевых функций. Сетевая виртуализация позволяет организациям отделять сетевые услуги от выделенного физического оборудования и управлять ресурсами с помощью программного обеспечения. Технология обеспечивает большую гибкость в конфигурации сети, обеспечении и управлении. Увеличение развертывания инфраструктуры 5G и программно-определяемых центров обработки данных создает дополнительный спрос на виртуализированные сети. Растущие развёртывания периферийных вычислений также увеличивают требования к гибкой и программируемой сетевой архитектуре.
- Режим развертывания
На основе режима развертывания рынок программного обеспечения виртуализации сегментирован на локальный, облачный / SaaS-хостинг и гибридный. Сегмент On-premises доминировал на рынке с долей 50,54% в 2025 году при поддержке организаций, стремящихся к прямому контролю над инфраструктурой, приложениями и данными. Виртуализация на месте позволяет предприятиям управлять виртуальными машинами в своих собственных средах центров обработки данных. Он по-прежнему широко используется организациями с установленной инфраструктурой и строгими требованиями безопасности или соответствия. Модель развертывания также обеспечивает больший контроль над размещением рабочей нагрузки, конфигурацией инфраструктуры и внутренней политикой ИТ. Предприятия могут использовать виртуализацию для улучшения использования существующей физической инфраструктуры без полной замены своих центров обработки данных.
Ожидается, что в течение прогнозируемого периода гибридный сегмент будет демонстрировать самый быстрый рост на уровне 17,74%, что обусловлено растущим внедрением инфраструктуры гибридных облаков. Гибридное развертывание позволяет организациям объединять локальные ресурсы с общедоступными и частными облачными средами в соответствии с требованиями к рабочей нагрузке. Предприятия могут сохранять чувствительные или критические рабочие нагрузки в контролируемой инфраструктуре, используя облачные ресурсы для масштабируемости и дополнительной емкости. Этот подход также поддерживает мобильность рабочей нагрузки в различных вычислительных средах. Увеличение миграции облачных вычислений и спрос на гибкое управление инфраструктурой способствуют внедрению гибридной виртуализации.
- Конечный пользователь
На основе конечного пользователя рынок программного обеспечения для виртуализации сегментирован на ИТ и телекоммуникации, BFSI, здравоохранение и науки о жизни, производство, правительство и оборону, средства массовой информации и развлечения, розничную торговлю и электронную коммерцию, образование и другие. Сегмент ИТ и телекоммуникаций доминировал на рынке с долей 28,88% в 2025 году, чему способствовали обширные требования к виртуализации корпоративной инфраструктуры, центров обработки данных и телекоммуникационных сетей. ИТ-организации используют виртуализацию для консолидации серверов, оптимизации вычислительных ресурсов и поддержки облачных рабочих нагрузок. Телекоммуникационные компании все чаще используют виртуализированные сетевые функции для повышения гибкости сети и управления инфраструктурой. Растущее расширение центров обработки данных и внедрение облачных сервисов еще больше укрепляют спрос в этом секторе. Растущее развертывание программно-определяемой инфраструктуры также создает дополнительные приложения для технологий виртуализации.
Сегмент здравоохранения и наук о жизни, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 16,92% в течение прогнозируемого периода, чему будет способствовать растущая цифровизация инфраструктуры здравоохранения и растущее внедрение облачных приложений. Организации здравоохранения используют виртуализацию для улучшения масштабируемости и управления вычислительными ресурсами, поддерживающими рабочие нагрузки цифрового здравоохранения. Виртуализированная инфраструктура может поддерживать клинические приложения, электронные медицинские записи, аналитику, медицинские исследования и удаленные медицинские услуги. Растущие требования к безопасному и надежному доступу к медицинским приложениям способствуют модернизации инфраструктуры. Расширение внедрения облачных и гибридных ИТ-сред создает дополнительные возможности для виртуализации в организациях здравоохранения.
В каком регионе самая большая доля рынка программного обеспечения для виртуализации
- Северная Америка доминировала на рынке программного обеспечения для виртуализации с самой большой долей дохода в 42,42% в 2025 году, поддерживаемой зрелой корпоративной ИТ-инфраструктурой, широким внедрением облачных технологий и сильными инвестициями в центры обработки данных и технологии виртуализации.
- Регион также извлекает выгоду из сильного присутствия провайдеров гипермасштабных облаков, устоявшихся экосистем корпоративных технологий, растущего внедрения гибридных облачных архитектур и продолжающихся инвестиций в модернизацию центров обработки данных. Растущие требования к консолидации инфраструктуры, мобильности рабочей нагрузки, кибербезопасности и эффективному использованию ресурсов продолжают укреплять лидирующие позиции Северной Америки на мировом рынке программного обеспечения для виртуализации.
Американский рынок программного обеспечения для виртуализации Insight
Рынок программного обеспечения для виртуализации в США демонстрирует значительный рост благодаря широкому внедрению облачных вычислений, корпоративных центров обработки данных и инфраструктуры гибридных облаков. Зрелая ИТ-экосистема страны, наряду с сильным присутствием крупных поставщиков виртуализации, облачных и технологических услуг, стимулирует спрос на предприятия, телекоммуникации, BFSI, здравоохранение и государственные приложения. Кроме того, растущие инвестиции в модернизацию центров обработки данных, консолидацию рабочей нагрузки, кибербезопасность и инфраструктуру ИИ ускоряют внедрение виртуализации в организациях.
Азиатско-Тихоокеанский рынок программного обеспечения для виртуализации
Ожидается, что рынок программного обеспечения для виртуализации в Азиатско-Тихоокеанском регионе будет быстро расти за счет увеличения цифровизации, расширения облачной инфраструктуры и роста инвестиций в центры обработки данных в таких странах, как Китай, Индия, Япония и Южная Корея. Растущее внедрение гибридных облачных сред, корпоративных приложений и программно-определяемой инфраструктуры способствует расширению регионального рынка. Кроме того, растущие инициативы по модернизации ИТ, быстрый рост цифровых услуг и расширение телекоммуникационной инфраструктуры ускоряют внедрение виртуализации на предприятиях и в организациях государственного сектора.
Японский рынок виртуализации Insight
Японский рынок программного обеспечения для виртуализации демонстрирует устойчивый рост благодаря растущим инвестициям в облачную инфраструктуру, модернизацию корпоративных ИТ и технологии центров обработки данных. Компании, поставщики телекоммуникационных услуг и правительственные организации все чаще внедряют виртуализацию для улучшения использования инфраструктуры, управления рабочей нагрузкой и операционной гибкости. Более того, растущая интеграция гибридных облачных платформ, периферийных вычислений и передовых технологий управления данными, наряду с акцентом Японии на цифровую трансформацию и устойчивую ИТ-инфраструктуру, еще больше способствует росту рынка.
Рынок программного обеспечения для виртуализации Китая Insight
Рынок программного обеспечения для виртуализации в Китае быстро растет благодаря расширению облачной инфраструктуры, увеличению инвестиций в центры обработки данных и растущей цифровой трансформации предприятий. Растущее внедрение виртуализации облачных вычислений, телекоммуникаций, производства и финансовых услуг значительно повышает спрос на рынке. Кроме того, увеличение инвестиций в отечественные центры обработки данных, программно-определяемую инфраструктуру, вычисления ИИ и гибридные облачные среды поддерживают развертывание виртуализации, позиционируя Китай как важный растущий рынок для программного обеспечения виртуализации.
Великобритания Virtualization Software Market Insight
Рынок программного обеспечения для виртуализации в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением облачных вычислений, гибридной ИТ-инфраструктуры и модернизации корпоративных центров обработки данных. Увеличение инвестиций в масштабируемые и безопасные вычислительные среды способствует росту рынка финансовых услуг, здравоохранения, государственных и телекоммуникационных приложений. Кроме того, растущая интеграция виртуализации с облачными технологиями, решениями для кибербезопасности и программно-определяемой инфраструктурой улучшает использование ресурсов и операционную гибкость, поддерживая Великобританию как важный европейский рынок программного обеспечения для виртуализации.
Немецкий рынок программного обеспечения для виртуализации Insight
Рынок программного обеспечения для виртуализации Германии неуклонно расширяется благодаря сильной промышленной базе страны, передовой ИТ-инфраструктуре предприятия и растущему внедрению облачных и дата-центровых технологий. Производственные компании, финансовые учреждения, поставщики телекоммуникационных услуг и правительственные организации все чаще используют виртуализацию для консолидации рабочей нагрузки, оптимизации инфраструктуры и гибкого управления ИТ. Непрерывные достижения в гибридных облачных платформах, периферийных вычислениях, кибербезопасности и программно-определяемой инфраструктуре, наряду с сильным акцентом Германии на промышленную цифровизацию, еще больше стимулируют рост рынка.
Какие компании являются лидерами на рынке программного обеспечения для виртуализации
Индустрия программного обеспечения для виртуализации в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация Microsoft(США)
- Oracle(США)
- Nutanix, Inc.(США)
- Компания Proxmox Server Solutions GmbH(Австрия)
- Canonical Ltd.(Великобритания)
- Корпорация IBM (США)
- Hewlett Packard Enterprise Development LP (США)
- Lenovo (Гонконг)
- SUSE (Великобритания)
- Virtuozzo International GmbH (Швейцария)
- Scale Computing, Inc. (США)
- Acronis International GmbH (Швейцария)
- Huawei Technologies Co., Ltd. (Китай)
- Cisco Systems, Inc. (США)
- Amazon Web Services, Inc. (США)
- Google LLC (США)
- Alibaba Cloud (Сингапур) Private Limited (Сингапур)
- OpenNebula Systems S.L.U. (Испания)
- Mirantis, Inc. (США)
- Vates SAS (Франция)
Каковы последние разработки на рынке программного обеспечения для виртуализации
- В июне 2025 года Broadcom объявила об общей доступности VMware Cloud Foundation 9.0, представив современную платформу частного облака с унифицированной операционной моделью, охватывающей центры обработки данных, граничные среды и управляемую облачную инфраструктуру. Платформа поддерживает традиционные, современные и ИИ-приложения, добавляя централизованные операции, безопасность, соответствие требованиям, управление затратами и возможности управления рабочей нагрузкой. Эта разработка укрепляет позиции VMware в области интегрированной частной и гибридной виртуализации.
- В мае 2025 года Red Hat объявила о публичном предварительном просмотре виртуализации Red Hat OpenShift на Microsoft Azure Red Hat OpenShift, что позволит организациям запускать и управлять виртуальными машинами вместе с контейнерами на гибридной облачной платформе Kubernetes. Предложение включает в себя инструменты для миграции и автоматизации, предназначенные для помощи организациям в модернизации существующих рабочих нагрузок виртуальных машин при сохранении поддержки традиционных приложений. Эта разработка расширяет возможности виртуализации в облачных и гибридных облачных средах.
- В августе 2024 года Broadcom представила VMware Cloud Foundation 9, описывающую унифицированную платформу частного облака, предназначенную для упрощения развертывания, потребления и работы виртуализированной инфраструктуры. Объявленная платформа включала интегрированное многопользовательское обслуживание, собственные возможности виртуального частного облака, улучшенное управление безопасностью и расширенную поддержку рабочих нагрузок ИИ. Это событие подчеркнуло движение отрасли к интегрированной виртуализации и платформам частного облака.
- В апреле 2022 года Microsoft объявила об общей доступности System Center 2022, добавив расширенные возможности управления центрами обработки данных в Windows Server, Azure Stack HCI, средах VMware и системах Linux. Выпуск включал в себя возможности Virtual Machine Manager для управления виртуальными машинами, программно-определяемыми сетями, пулами хранения и кластерами HCI Azure Stack. Эта разработка укрепила централизованное управление виртуализированными рабочими нагрузками в различных ИТ-средах.
- В феврале 2021 года Microsoft India объявила об общей доступности Azure Stack HCI в Индии, предоставив организациям гиперконвергентное инфраструктурное решение, поддерживающее сценарии гибридного облака в центрах обработки данных, удаленных офисах, облачных и пограничных местоположениях. Платформа поддерживает виртуальные машины Windows и Linux и была доступна через проверенных Microsoft аппаратных партнеров. Эта разработка расширила гибридную инфраструктуру Microsoft и возможности виртуализации для организаций на индийском рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











