


Мировой рынок витилиго по типу (сегментарное витилиго, несегментарное витилиго и другие), лечению (лекарства, терапия, хирургия и другие), лекарственной форме (перорально, инъекционно, кремы, гели, мази и другие), способу применения (перорально, парентерально, местно и другие), конечным пользователям (больницы, специализированные клиники, уход на дому и другие), каналу сбыта (больничная аптека, розничная аптека, интернет-аптека и другие) — тенденции отрасли и прогноз до 2029 года
Каковы размеры и темпы роста витилиго
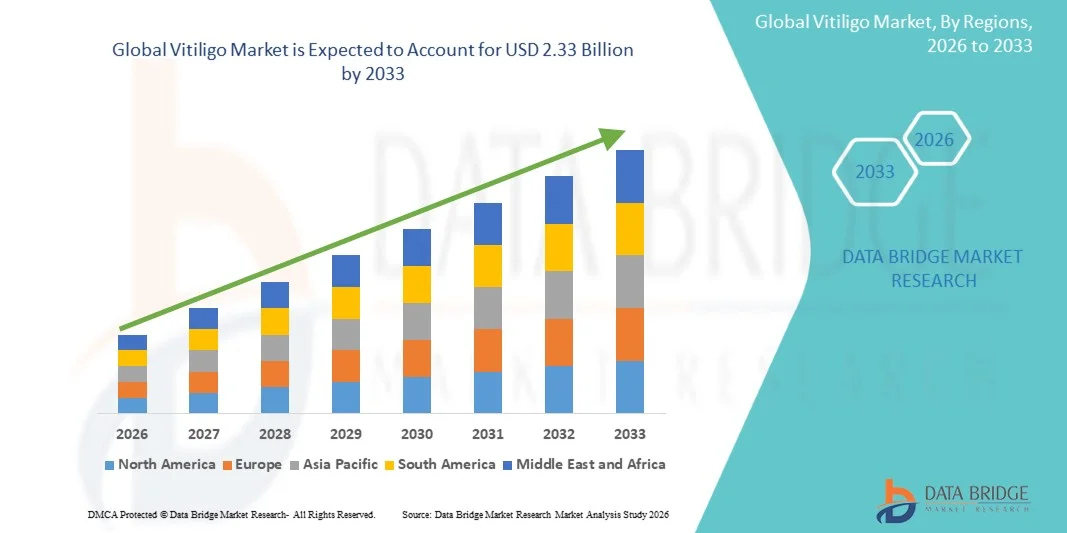
- По данным Data Bridge Market Research Analysis Объем мирового рынка витилиго оценивается в1,43 млрд долларов в 2025 годуОжидается, что он достигнет2,33 млрд долларов к 2033 годув aCAGR 6,30%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью витилиго во всем мире, повышением осведомленности о нарушениях пигментации кожи и постоянными достижениями в таких вариантах дерматологического лечения, как фототерапия, актуальные иммуномодуляторы и ингибиторы JAK, что приводит к улучшению результатов лечения заболеваний.
- Кроме того, растущий спрос пациентов на эффективную долгосрочную терапию репигментации, повышенное внимание к косметическому и психологическому благополучию и расширение доступа к специализированной дерматологической помощи создают решения Vitiligo в качестве важного сегмента современного дерматологического лечения. Эти факторы ускоряют внедрение решений Vitiligo, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,43 млрд.
- Ожидаемая рыночная стоимость (2033):$2,33 млрд.
- Прогноз CAGR (2026–2033):6.30%
Каковы основные причины витилиго
- Лечение витилиго, включая актуальные кортикостероиды, ингибиторы кальциневрина, фототерапию (NBUVB), депигментационную терапию и новые методы лечения на основе ингибиторов JAK, становятся все более важными компонентами современной дерматологии из-за их роли в управлении потерей пигментации, улучшении репигментации кожи и повышении качества жизни пациентов.
- Растущий спрос на лечение витилиго в первую очередь подпитывается ростом глобальной распространенности аутоиммунных кожных заболеваний, повышением осведомленности о косметических и психологических последствиях витилиго и постоянными достижениями в области целевой дерматологической терапии и технологий лечения на основе света.
- Северная Америка доминировала на рынке витилиго с самой большой долей выручки около 38,6% в 2025 году, характеризующейся передовой инфраструктурой дерматологической помощи, сильным внедрением инновационных методов лечения, высокой осведомленностью пациентов и значительным присутствием ведущих фармацевтических и дерматологических компаний, особенно в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке витилиго в течение прогнозируемого периода из-за роста численности пациентов, увеличения расходов на здравоохранение, улучшения доступа к дерматологическим методам лечения, роста кампаний по повышению осведомленности и расширения специализированных дерматологических клиник в Индии, Китае и Юго-Восточной Азии.
- Сегмент несегментного витилиго доминировал над крупнейшей долей рынка в 72,4% в 2025 году, что обусловлено его более высокой глобальной распространенностью и хроническим прогрессивным характером.
Сфера охвата и сегментация рынка витилиго
|
Атрибуты |
Vitiligo Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в витилиго
"Расширенные терапевтические инновации и расширение передовых подходов к лечению"
- Значительной и ускоряющейся тенденцией на мировом рынке витилиго является растущее внимание к передовым терапевтическим инновациям, направленным на решение проблемы репигментации, иммунной модуляции и долгосрочного лечения заболеваний. Растущее понимание витилиго как аутоиммунного состояния стимулирует исследования в направлении целевой терапии, а не традиционных симптоматических подходов.
- Например, ингибиторы янус-киназы (JAK), такие как крем руксолитиниб, появились в качестве прорывного местного лечения, демонстрируя значимые результаты репигментации у пациентов с несегментным витилиго. В нескольких клинических условиях в Северной Америке и Европе дерматологи все чаще назначают ингибиторы JAK в рамках комбинированных схем с фототерапией для повышения частоты ответов на лечение.
- Другим ключевым событием является расширение узкополосной фототерапии UVB (NB-UVB) в качестве стандарта лечения широко распространенных случаев витилиго. Больницы и дерматологические клиники в таких странах, как Индия, США и Германия, сообщают о более широком внедрении NB-UVB из-за его улучшенного профиля безопасности и эффективности в стимулировании активности меланоцитов.
- Кроме того, подходы регенеративной медицины, такие как трансплантация меланоцитов и методы клеточной прививки, набирают обороты, особенно для стабильных случаев витилиго. Специализированные дерматологические центры в Японии и Южной Корее продвигают хирургические процедуры репигментации, которые предлагают улучшенные косметические результаты для пациентов с локализованными заболеваниями.
- Также растет интерес к комбинированным методам лечения, которые интегрируют иммунодепрессанты, антиоксиданты и витаминные добавки для улучшения общего ответа на лечение. Этот мультимодальный подход помогает дерматологам адаптировать планы лечения, основанные на тяжести заболевания, распределении и характере ответа пациента.
- В глобальном масштабе рост кампаний по повышению осведомленности, улучшение показателей диагностики и расширение инфраструктуры дерматологии способствуют более раннему вмешательству, которое имеет решающее значение для достижения лучших результатов репигментации.
Динамика рынка Vitiligo
водитель
Повышение осведомленности о заболеваниях и расширение инфраструктуры дерматологической помощи
- Растущая глобальная осведомленность о витилиго как хроническом аутоиммунном расстройстве кожи является ключевым фактором, поддерживающим расширение рынка. Инициативы общественного здравоохранения, группы защиты пациентов и образовательные программы по дерматологии помогают уменьшить стигму и поощряют более раннюю диагностику и лечение, стремясь к поведению.
- Например, в 2024-2025 годах несколько дерматологических ассоциаций в таких странах, как Индия, Великобритания и Соединенные Штаты, начали информационные кампании, способствующие раннему скринингу и своевременному вмешательству при пигментных расстройствах. Эти инициативы значительно улучшили показатели консультаций с пациентами в дерматологических клиниках.
- Расширение доступа к дерматологической помощи, особенно в странах с развивающейся экономикой, также способствует росту рынка. Создание специализированных кожных клиник и теледерматологических служб в таких регионах, как Азиатско-Тихоокеанский регион и Латинская Америка, улучшает доступ к консультациям экспертов и планированию лечения.
- Кроме того, увеличение расходов на здравоохранение и государственная поддержка дерматологических исследований позволяют шире внедрять передовые методы лечения, включая фототерапию и новые актуальные средства.
- Растущее социальное признание и снижение стигмы, связанной с видимыми состояниями кожи, также побуждают больше пациентов обращаться за медицинской помощью, а не только за косметическим сокрытием.
Сдержанность/вызов
"Ограниченные долгосрочные лечебные варианты и высокая изменчивость лечения"
- Одной из основных проблем на рынке витилиго является отсутствие окончательного лечения и очень изменчивая реакция на существующие методы лечения. Хотя существует несколько вариантов лечения, результаты значительно различаются среди пациентов, что делает долгосрочное лечение заболевания непредсказуемым.
- Например, некоторые пациенты хорошо реагируют на фототерапию и актуальные иммуномодуляторы, в то время как другие испытывают минимальную репигментацию даже после длительного лечения, что приводит к прекращению или усталости от лечения. Эта изменчивость усложняет стандартизированные протоколы лечения в клинических условиях.
- Другой ключевой проблемой является хронический и рецидивирующий характер витилиго, когда репигментированные области могут рецидивировать после прекращения терапии или из-за иммунной реактивации. Это создает необходимость в длительной поддерживающей терапии, увеличивая общую нагрузку на лечение пациентов.
- Кроме того, доступ к передовым методам лечения, таким как ингибиторы JAK и фототерапия, остается ограниченным в нескольких регионах с низким и средним уровнем дохода из-за высоких затрат и инфраструктурных ограничений. Это создает различия в доступности лечения на мировых рынках.
- Психологическое бремя, связанное с видимой депигментацией кожи, также влияет на приверженность лечению, поскольку пациенты могут испытывать беспокойство, депрессию или снижение качества жизни, что еще больше усложняет долгосрочные результаты лечения.
- Решение этих проблем путем непрерывного исследования долгосрочных решений в области лечения, повышения доступности передовых методов лечения и более широкого доступа к дерматологической помощи будет иметь важное значение для устойчивого роста рынка.
Как сегментируется витилиго
Рынок сегментирован на основе типа, лечения, лекарственной формы, пути введения, конечных пользователей и канала распределения.
- По типу
По типу, рынок Витилиго сегментирован на Сегментальное Витилиго, Несегментное Витилиго и другие. Сегмент несегментного витилиго доминировал над крупнейшей долей рынка в 72,4% в 2025 году, что обусловлено его более высокой глобальной распространенностью и хроническим прогрессивным характером. Это наиболее часто диагностируемая форма витилиго, поражающая пациентов с симметричной депигментацией в нескольких областях тела. Повышение осведомленности и ранние дерматологические консультации поддерживают более высокие показатели диагностики. Растущий спрос на долгосрочные решения для лечения, такие как фототерапия и актуальные иммуномодуляторы, еще больше укрепляет сегмент. Расширение доступности передовых биопрепаратов повышает эффективность лечения. Сильное клиническое исследование несегментных случаев усиливает доминирование на рынке. Растущие кампании по информированию пациентов способствуют раннему вмешательству и устойчивому уходу.
Ожидается, что в сегменте Segmental Vitiligo самый быстрый темп роста составит 21,8% с 2026 по 2033 год, что обусловлено его ранним началом и фазой быстрой стабилизации. Хотя он менее распространен, он требует специализированных подходов к лечению, таких как ранняя фототерапия и хирургические варианты. Увеличение показателей педиатрической диагностики повышает осведомленность и принятие лечения. Достижения в области кожных прививок и клеточной терапии улучшают результаты. Растущие консультации по дерматологии поддерживают раннее лечение заболеваний. Растущее внимание к косметической реставрации еще больше ускоряет спрос. Расширение исследований в области локализованной терапии витилиго усиливает рост сегмента.
- Лечение
На основе лечения рынок витилиго подразделяется на лекарства, терапию, хирургию и другие. Сегмент лекарственных средств занимал самую большую долю рынка в 46,9% в 2025 году, чему способствовало широкое использование кортикостероидов, ингибиторов кальциневрина и новых ингибиторов JAK для репигментации. Лекарственные методы лечения остаются первой линией для большинства пациентов из-за доступности и простоты использования. Увеличение назначения актуальных и системных методов лечения поддерживает доминирование сегмента. Растущее одобрение новых целевых методов лечения способствует расширению рынка. Сильное предпочтение дерматолога фармакологическому менеджменту усиливает спрос. Растущая приверженность пациентов к долгосрочным лекарствам также способствует росту.
Ожидается, что в сегменте терапии будет наблюдаться самый быстрый CAGR в 24,7% с 2026 по 2033 год, что обусловлено растущим внедрением методов фототерапии и комбинированного лечения. Узкополосная УФБ-терапия широко используется для ее эффективности в стимуляции активности меланоцитов. Растущая доступность передовых дерматологических клиник поддерживает доступ. Растущее предпочтение пациентов неинвазивным методам лечения способствует их принятию. Увеличение клинических данных, подтверждающих комбинированную терапию, улучшает результаты. Расширение страхового покрытия для фототерапии усиливает проникновение на рынок. Непрерывные инновации в легких устройствах стимулируют рост сегмента.
- По форме дозировки
На основе лекарственной формы рынок витилиго сегментирован на пероральный, инъекционный, кремы, гели, мази и другие. Сегмент Creams составил самую большую долю выручки на рынке в 39,6% в 2025 году, что обусловлено его прямым применением для кожи, простотой использования и высоким соответствием требованиям пациентов. Актуальные кортикостероиды и ингибиторы кальциневрина широко назначают при локализованном витилиго. Сильная доступность дерматологических составов поддерживает доминирование. Более низкие побочные эффекты по сравнению с системной терапией усиливают предпочтение. Растущее использование в амбулаторных условиях дерматологии еще больше повышает спрос. Расширение инновационных продуктов в актуальных рецептурах укрепляет лидерство на рынке.
Ожидается, что в сегменте инъекций будет наблюдаться самый быстрый рост на 25,3% с 2026 по 2033 год, что обусловлено растущим внедрением биологических препаратов и передовых методов иммунотерапии. Инъекционные ингибиторы JAK и другие целевые методы лечения получают клиническое признание. Рост спроса на эффективное системное лечение в тяжелых случаях способствует росту. Расширение клинических испытаний в биологической дерматологии укрепляет инновации. Улучшенные результаты лечения пациентов инъекционными методами ускоряют принятие. Увеличение числа специалистов, назначающих тенденции, еще больше увеличивает использование. Растущее внимание к точной дерматологии поддерживает расширение сегмента.
- По маршруту администрации
На основе маршрута администрирования рынок витилиго сегментирован на устный, парентеральный, тематический и другие. Сегмент Topical доминировал на рынке с наибольшей долей выручки в 52,8% в 2025 году, что обусловлено его основной ролью в управлении локализованными поражениями витилиго. Актуальные кортикостероиды и иммуномодуляторы широко используются в качестве терапии первой линии. Простота применения и минимальное системное воздействие поддерживают сильное принятие. Высокое соответствие пациентов укрепляет лидерство в сегменте. Сильные дерматологические рецептурные схемы еще больше увеличивают использование. Расширение доступности актуальных формул усиливает доминирование на рынке.
Ожидается, что в парентеральном сегменте будет наблюдаться самый быстрый CAGR в 23,9% с 2026 по 2033 год, что обусловлено увеличением использования инъекционных биопрепаратов и системной иммунотерапии. Эти методы лечения особенно эффективны в широко распространенных и устойчивых случаях витилиго. Растущее внедрение передовых ингибиторов JAK поддерживает рост. Расширение клинических исследований в системной дерматологии способствует развитию. Увеличение предпочтений врача в отношении целевых методов лечения стимулирует поглощение. Растущая осведомленность пациентов о передовых методах лечения усиливает спрос. Постоянные инновации в инъекционных системах доставки поддерживают расширение.
- конечными пользователями
На базе конечных пользователей рынок Vitiligo сегментирован на больницы, специализированные клиники, домашнюю помощь и другие. Сегмент специализированных клиник занимал самую большую долю рынка в 44,5% в 2025 году, что обусловлено высоким предпочтением пациентов к уходу, ориентированному на дерматологию, и расширенной доступностью лечения. Эти клиники предлагают фототерапию, лазерное лечение и специализированные дерматологические консультации. Увеличение распространенности косметических кожных заболеваний поддерживает спрос. Сильный опыт врачей в области пигментных расстройств укрепляет лидерство в сегменте. Растущий доступ к передовым технологиям лечения способствует дальнейшему внедрению. Рост амбулаторных посещений дерматологов продолжает укреплять рост.
Ожидается, что в сегменте Homecare самый быстрый CAGR составит 24,2% с 2026 по 2033 год, что обусловлено увеличением доступности актуальных методов лечения и портативных устройств для фототерапии. Пациенты предпочитают домашнее лечение для удобства и долгосрочного лечения. Растущие теледерматологические службы поддерживают дистанционное усыновление. Растущая осведомленность о самоконтроле хронических заболеваний повышает спрос. Увеличение доступности рецептурных местных методов лечения повышает доступность. Расширение цифровых платформ здравоохранения еще больше усиливает поглощение. Непрерывные инновации в бытовых дерматологических устройствах поддерживают рост сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок Vitiligo сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Сегмент «Больничная аптека» доминировал на рынке с наибольшей долей выручки в 48,1% в 2025 году, чему способствовало прямое распространение рецептурных лекарств после консультаций по дерматологии. Больницы остаются основными центрами лечения случаев витилиго от умеренной до тяжелой степени. Сильный контроль врача над рецептами поддерживает доминирование. Наличие передовых методов лечения в больницах усиливает спрос. Высокий приток пациентов для специализированной помощи еще больше увеличивает продажи. Интегрированные пути лечения укрепляют лидерство на рынке.
Сегмент онлайн-аптек, как ожидается, продемонстрирует самый быстрый CAGR в 26,4% с 2026 по 2033 год, что обусловлено растущим внедрением цифрового здравоохранения и растущим предпочтением домашних родов дерматологических препаратов. Растущие консультации по телемедицине увеличивают количество электронных рецептов. Расширение проникновения электронной коммерции поддерживает доступность лечения. Предпочтение пациента удобству и конфиденциальности ускоряет спрос. Более широкая доступность фирменных и дженериковых препаратов в Интернете способствует их принятию. Развитие цифровой инфраструктуры здравоохранения способствует дальнейшему росту. Постоянное расширение онлайн-аптечных платформ стимулирует быстрый рост сегмента.
В каком регионе самая большая доля витилиго
- Северная Америка доминировала на рынке витилиго с самой большой долей выручки около 38,6% в 2025 году, характеризующейся передовой инфраструктурой дерматологической помощи, сильным внедрением инновационных методов лечения, высокой осведомленностью пациентов и значительным присутствием ведущих фармацевтических и дерматологических компаний, особенно в США.
- Пациенты в регионе высоко ценят раннюю диагностику, доступ к передовым вариантам лечения, таким как местная терапия, фототерапия и новые биологические препараты, а также специализированные дерматологические услуги, которые поддерживают долгосрочное лечение заболеваний и улучшение качества жизни.
- Это широкое внедрение дополнительно поддерживается сильными расходами на здравоохранение, хорошо зарекомендовавшими себя специализированными клиниками, активной исследовательской и клинической деятельностью и повышением осведомленности об аутоиммунных кожных расстройствах, что делает Северную Америку ключевым рынком для решений для лечения витилиго.
Обзор рынка Vitiligo в США
Американский рынок витилиго занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовал широкий доступ к специалистам по дерматологии, высокая осведомленность о пигментных расстройствах и растущее использование передовых методов лечения, включая ингибиторы JAK, фототерапию и комбинированную терапию. Пациенты все чаще ищут эффективные решения для долгосрочной репигментации, поддерживаемые дерматологическими клиниками и протоколами лечения, основанными на исследованиях. Присутствие крупных фармацевтических компаний и продолжающиеся клинические инновации также способствуют расширению рынка.
Европейское видение рынка витилиго
Европейский рынок витилиго, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря сильным системам общественного здравоохранения, повышению осведомленности о нарушениях пигментации кожи и увеличению доступности передовых дерматологических методов лечения. Рост специализированных дерматологических клиник и внедрение комбинированной терапии способствуют дальнейшему развитию рынка в регионе.
Великобритания Vitiligo Market Insight
Ожидается, что рынок витилиго в Великобритании будет расти в течение прогнозируемого периода, что обусловлено улучшением доступа к дерматологической помощи, повышением осведомленности пациентов через инициативы в области общественного здравоохранения и растущим внедрением фототерапии и актуальных иммуномодуляторов. Расширение частных дерматологических услуг также способствует росту рынка.
Германия Vitiligo Market Insight
Ожидается, что в течение прогнозируемого периода рынок витилиго в Германии будет расширяться на значительном CAGR, чему будет способствовать развитая инфраструктура здравоохранения, сильный акцент на дерматологических исследованиях и растущее использование инновационных вариантов лечения. Акцент страны на доказательной медицине и раннем вмешательстве поддерживает более широкое внедрение методов лечения витилиго.
Азиатско-Тихоокеанский рынок витилиго
Рынок витилиго в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода из-за роста численности пациентов, увеличения расходов на здравоохранение, улучшения доступа к дерматологическому лечению, растущих кампаний по повышению осведомленности и расширения специализированных дерматологических клиник в Индии, Китае, Японии и Юго-Восточной Азии. Повышение доступности лечения и улучшение инфраструктуры здравоохранения также ускоряют рост в регионе.
Японский рынок витилиго
Японский рынок витилиго набирает обороты благодаря передовым дерматологическим услугам, высокой осведомленности пациентов и активному внедрению технологически передовых подходов к лечению, таких как целевая фототерапия и комбинированные схемы. Старение населения и повышение внимания к косметической и дерматологии качества жизни также поддерживают спрос на рынке.
Китайский рынок витилиго
Китайский рынок витилиго в 2025 году составил самую большую долю рынка в Азиатско-Тихоокеанском регионе, что объясняется большой базой пациентов в стране, улучшением инфраструктуры дерматологии, повышением осведомленности о кожных заболеваниях и увеличением доступности передовых вариантов лечения. Расширение больничных дерматологических отделений и расширение доступа к специализированной помощи являются ключевыми факторами, способствующими росту рынка в Китае.
Какие лучшие компании в Витилиго
Индустрия Vitiligo в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•AbbVie Inc.(США)
•Компания Pfizer Inc(США)
•Джонсон и Джонсон(США)
•Компания Novartis AG(Швейцария)
•Эли Лилли и компания(США)
Bristol-Myers Squibb Company (США)
Merck & Co., Inc. (США)
Incyte Corporation (США)
Sun Pharmaceutical Industries Ltd. (Индия)
Dr. Reddy’s Laboratories Ltd. (Индия)
Cipla Limited (Индия)
Glenmark Pharmaceuticals Ltd. (Индия)
LEO Pharma A/S (Дания)
Galderma S.A. (Швейцария)
Amgen Inc. (США)
Viatris Inc. (США)
Teva Pharmaceutical Industries Ltd. (Израиль)
Aclaris Therapeutics, Inc. (США)
Almirall S.A. (Испания)
Bausch Health Companies Inc. (Канада)
Каковы последние события в витилиго
- В сентябре 2021 года FDA США одобрило крем руксолитиниб (Opzelura) для лечения атопического дерматита, отметив введение первого местного ингибитора киназы Януса (JAK), который позже станет прорывной платформенной терапией для лечения витилиго. Это утверждение заложило основу для перепрофилирования ингибирования JAK в качестве новой стратегии репигментации при аутоиммунных кожных расстройствах.
- В декабре 2021 года FDA США приняло дополнительное новое лекарственное приложение (sNDA) для Opzelura (крем руксолитиниба) для витилиго в рамках приоритетного обзора, сигнализируя о сильном регуляторном импульсе для первой целевой терапии репигментации в несегментарном витилиго. Эта веха ускорила переход лечения витилиго от немаркированных иммунодепрессантов к целевой терапии JAK Pathway.
- В июле 2022 года Управление по контролю за продуктами и лекарствами США одобрило препарат Opzelura (крем руксолитиниб 1,5%) для лечения несегментарного витилиго у взрослых и подростков в возрасте 12 лет и старше, что делает его первой и единственной одобренной FDA терапией специально для репигментации у пациентов с витилиго. Это ознаменовало исторический прорыв в дерматологии, введя первую целевую терапию для восстановления пигмента.
- В феврале 2023 года Комитет Европейского агентства по лекарственным средствам (EMA) по лекарственным средствам для человека (CHMP) опубликовал положительное заключение, рекомендующее одобрение крема Руксолитиниб для несегментного витилиго, прокладывая путь для его расширения на европейский рынок и укрепления глобальной коммерциализации ингибиторов JAK для лечения витилиго.
- В ноябре 2024 года Министерство здравоохранения Канады одобрило крем Руксолитиниб (Opzelura) для лечения несегментарного витилиго у взрослых и педиатрических пациентов в возрасте 12 лет и старше, расширяя доступ к первой целевой терапии репигментации в Северной Америке за пределами Соединенных Штатов. Это еще больше укрепило глобальное нормативное принятие методов лечения витилиго на основе ингибиторов JAK.
- В сентябре 2025 года FDA США расширило одобрение крема Руксолитиниб (Opzelura) для использования у детей в возрасте от 2 до 11 лет с атопическим дерматитом, расширив его педиатрическую индикацию и косвенно укрепив его проникновение на рынок лечения витилиго за счет увеличения долгосрочного клинического применения дерматологической терапии на основе JAK.
- В феврале 2026 года NHS England и NICE одобрили крем для лечения витилиго в Великобритании после более раннего отказа и последующих переговоров о возмещении. Это решение позволило обеспечить крупномасштабный доступ пациентов к системе общественного здравоохранения, что стало важной вехой в коммерциализации терапии витилиго в Европе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ВИТИЛИГО
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА ВИТИЛИГО
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.11 МОДЕЛИРОВАНИЕ ЭПИДЕМИОЛОГИИ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ВИТИЛИГО: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 КРАТКОЕ ОПИСАНИЕ
4 PREMSUM ИНСАЙТЫ
4.1 5 СИЛ ПОРТЕРА
4.2 Анализ Пестеля
5 ЭПИДЕМИОЛОГИЯ
5.1 ЗАБОЛЕВАЕМОСТЬ ВСЕХ ПО ПОЛУ
5.1.1 РАСПРОСТРАНЕННОСТЬ ВИТИЛИГО
5.1.1.1. РАСПРОСТРАНЕННОСТЬ НЕСЕГМЕНТИРОВАННОГО ВИТИЛИГО
5.1.1.2. РАСПРОСТРАНЕННОСТЬ СЕГМЕНТАРНОГО ВИТИЛИГО
5.1.1.3. РАСПРОСТРАНЕННОСТЬ СМЕШАННОГО ВИТИЛИГО
5.1.2 ЧАСТОТА СЛУЧАЕВ ВИТИЛИГО, ЛЕЧЕННОГО ХИРУРГИЧЕСКИМ МЕТОДОМ
5.1.2.1. РАСПРОСТРАНЕННОСТЬ ВИТИЛИГО, ЛЕЧЕННОГО МЕТОДОМ ПЕРЕСАДКИ КОЖИ
5.1.2.2. РАСПРОСТРАНЕННОСТЬ ВИТИЛИГО, ЛЕЧЕННОГО МЕТОДОМ ТРАНСПЛАНТАЦИИ КЛЕТОК
5.1.2.3. РАСПРОСТРАНЕННОСТЬ ВИТИЛИГО, ЛЕЧЕННОГО МЕТОДОМ МИКРОПИГМЕНТАЦИИ
5.2 ТЕМП ЛЕЧЕНИЯ
5.3 ПОКАЗАТЕЛЬ СМЕРТНОСТИ
5.4 Модель приверженности лечению и переключения терапии
5.5 ПОКАЗАТЕЛИ УСПЕШНОСТИ ЛЕЧЕНИЯ ПАТЕНТОВ
6 ОТРАСЛЕВЫХ ИНДЕКСОВ
6.1 ПАТЕНТНЫЙ АНАЛИЗ
6.2 УРОВЕНЬ ЛЕЧЕНИЯ ЗАБОЛЕВАНИЙ В СТРАНАХ С РАЗВИТЫМИ РЫНКАМИ
6.3 ДЕМОГРАФИЧЕСКИЕ ТРЕНДЫ: ВЛИЯНИЕ НА ВСЕ ПОКАЗАТЕЛИ ЗАБОЛЕВАЕМОСТИ
6.4 СХЕМА ДВИЖЕНИЯ ПАЦИЕНТА
6.5 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
6.6 ОСНОВНЫЕ СТРАТЕГИИ НАБОРА ПАЦИЕНТОВ
6.7 ИНТЕРВЬЮ С ПАТОЛОГОМ
6.8 ДРУГИЕ ФОТОГРАФИИ KOL
7 СЦЕНАРИЙ РЕГУЛЯТОРА
7.1 Одобрения FDA
7.2 Одобрения EMA
8 СЛИЯНИЙ И ПОГЛОЩЕНИЙ
8.1 ЛИЦЕНЗИРОВАНИЕ
8.2 СОГЛАШЕНИЯ О КОММЕРЦИАЛИЗАЦИИ
9. Анализ трубопровода
9.1 КЛИНИЧЕСКИЕ ИСПЫТАНИЯ И ФАЗОВЫЙ АНАЛИЗ
9.2 ЛИНЕЙКА РАЗРАБОТКИ ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ
9.3 КАНДИДАТЫ НА III ЭТАП
9.4 КАНДИДАТЫ ФАЗЫ II
9.4.1 УСТРОЙСТВО ОТЗЫВА
9.4.2 СПРЕЙ НА КЛЕТКИ КОЖИ
9.4.3 ФОТОТЕРАПИЯ NB-UVB
9.4.4 РАПАМИЦИН
9.4.5 УПАДАЦИТИНИБ
9.4.6 INCB054707
9.4.7 AS012
9.4.8 АМГ-714
9.4.9 ТОФАЦИТИНИБ
9.4.10 ИНГИБИТОРЫ JAK1
9.4.10.1.ПФ-06651600
9.4.10.2.ARQ-252
9.4.10.3. ЦЕРДУЛАТИНИБ
9.4.10.4. ДРУГИЕ
9.5 КАНДИДАТ ФАЗА I
9.5.1 VLRX001
9.5.2 БНЗ-1
9.5.3 БОС-475
9.6 ДРУГИЕ (ДОКЛИНИЧЕСКИЕ И ИССЛЕДОВАТЕЛЬСКИЕ)
10 ОБЗОР РЫНКА
10.1 ВОДИТЕЛИ
10.2 ОГРАНИЧЕНИЯ
10.3 ВОЗМОЖНОСТЬ
10.4 ПРОБЛЕМЫ
11 МИРОВОЙ РЫНОК ВИТИЛИГО, ПО ТИПУ
11.1 ОБЗОР
11.2 НЕСЕГМЕНТАРНОЕ ВИТИЛИГО
11.2.1 ЛЕКАРСТВА
11.2.1.1. МЕСТНЫЕ КОРТИКОСТЕРОИДЫ
11.2.1.1.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.2.1.1.1.1 ФЛУТИКАЗОНА ПРОПИОНАТ
11.2.1.1.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.1.1.2. ОБЪЕМ РЫНКА (SU)
11.2.1.1.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.1.2 Бетаметазона валерат
11.2.1.1.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.1.2.2. ОБЪЕМ РЫНКА (SU)
11.2.1.1.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.1.3 БУТИРАТ ГИДРОКОРТИЗОНА
11.2.1.1.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.1.3.2. ОБЪЕМ РЫНКА (SU)
11.2.1.1.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.1.4 ДРУГИЕ
11.2.1.1.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.1.1.2.1 ОБЩИЕ ПРЕПАРАТЫ
11.2.1.1.2.2 ФИРМЕННЫЙ
11.2.1.1.2.2.1. ARUNITY ELLIPTA
1.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
2.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
3.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.2.2.2. ФЛОВЕНТ
4.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
5.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
6.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.2.2.3. Целестоун
7.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
8.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
9.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.2.2.4. ГИДРОКОРТ
10.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
12.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.2.2.5. АЛЬФОСИЛ
13.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
14.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
15.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.2.2.6. ДРУГИЕ
11.2.1.2. ИНГИБИТОРЫ КАЛЬЦИНЕВРИНА
11.2.1.2.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.2.1.2.1.1 ТАКРОЛИМУС
11.2.1.2.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.2.1.1.2. ОБЪЕМ РЫНКА (SU)
11.2.1.2.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.1.2 Пимекролимус
11.2.1.2.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.2.1.2.2. ОБЪЕМ РЫНКА (SU)
11.2.1.2.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.1.3 ДРУГИЕ
11.2.1.2.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.1.2.2.1 ОБЩИЕ ПРЕПАРАТЫ
11.2.1.2.2.2 ФИРМЕННЫЙ
11.2.1.2.2.2.1. Астаграф XL
16.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
17.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
18.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.2.2. ENVARSUSXR
19.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
20.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
21.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.2.3. ПРОГРАММА
22.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
23.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
24.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.2.4. ИСКЛЮЧЕНО
25.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
26.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
27.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.2.5. ДРУГИЕ
11.2.1.3. КАЛЬЦИПОТРИЕН (ДОВОНЕКС)
11.2.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.3.2. ОБЪЕМ РЫНКА (SU)
11.2.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.4. РУКСОЛИТИНИБ (ОПЗЕЛУРА)
11.2.1.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.4.2. ОБЪЕМ РЫНКА (SU)
11.2.1.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.5.ВИТАМИН D
11.2.1.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.5.2. ОБЪЕМ РЫНКА (SU)
11.2.1.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.6. ДРУГИЕ
11.2.2 ТЕРАПИЯ
11.2.2.1.СВЕТОТЕРАПИЯ
11.2.2.2. РЕПИГМЕНТАЦИОННАЯ ТЕРАПИЯ
11.2.2.3. КАМУФЛЯЖНАЯ ТЕРАПИЯ
11.2.3 ХИРУРГИЯ
11.2.3.1. Пересадка кожи
11.2.3.2. ТРАНСПЛАНТАЦИЯ КЛЕТОК
11.2.3.3. МИКРОПИГМЕНТАЦИЯ
11.2.3.4. ДРУГИЕ
11.3 СЕГМЕНТАЛЬНОЕ ВИТИЛИГО
11.3.1 ЛЕКАРСТВА
11.3.1.1. МЕСТНЫЕ КОРТИКОСТЕРОИДЫ
11.3.1.1.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.3.1.1.1.1 ФЛУТИКАЗОНА ПРОПИОНАТ
11.3.1.1.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.1.1.1.2. ОБЪЕМ РЫНКА (SU)
11.3.1.1.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.1.2 Бетаметазона валерат
11.3.1.1.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.1.1.2.2. ОБЪЕМ РЫНКА (SU)
11.3.1.1.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.1.3 БУТИРАТ ГИДРОКОРТИЗОНА
11.3.1.1.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.1.1.3.2. ОБЪЕМ РЫНКА (SU)
11.3.1.1.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.1.4 ДРУГИЕ
11.3.1.1.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.3.1.1.2.1 ОБЩИЕ ПРЕПАРАТЫ
11.3.1.1.2.2 ФИРМЕННЫЙ
11.3.1.1.2.2.1. ARUNITY ELLIPTA
28.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
29.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
30.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.2.2.2. ФЛОВЕНТ
31.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
32.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
33.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.2.2.3. Целестоун
34.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
35.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
36.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.2.2.4. ГИДРОКОРТ
37.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
38.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
39.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.2.2.5. АЛЬФОСИЛ
40.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
41.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
42.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.1.2.2.6. ДРУГИЕ
11.3.1.2. ИНГИБИТОРЫ КАЛЬЦИНЕВРИНА
11.3.1.2.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.3.1.2.1.1 ТАКРОЛИМУС
11.3.1.2.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.2.1.1.2. ОБЪЕМ РЫНКА (SU)
11.3.1.2.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.2.1.2 Пимекролимус
11.3.1.2.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.2.1.2.2. ОБЪЕМ РЫНКА (SU)
11.3.1.2.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.2.1.3 ДРУГИЕ
11.3.1.2.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.3.1.2.2.1 ОБЩИЕ ПРЕПАРАТЫ
11.3.1.2.2.2 ФИРМЕННЫЙ
11.3.1.2.2.2.1. Астаграф XL
43.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
44.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
45.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.2.2.2.2. ENVARSUSXR
46.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
47.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
48.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.2.2.2.3. ПРОГРАММА
49.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
50.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
51.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.2.2.2.4. ПРОПУЩЕНО
52.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
53.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
54.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.2.2.2.5. ДРУГИЕ
11.3.1.3. КАЛЬЦИПОТРИЕН (ДОВОНЕКС)
11.3.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.3.2. ОБЪЕМ РЫНКА (SU)
11.3.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.4. РУКСОЛИТИНИБ (ОПЗЕЛУРА)
11.3.1.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.4.2. ОБЪЕМ РЫНКА (SU)
11.3.1.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.5.ВИТАМИН D
11.3.1.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.3.1.5.2. ОБЪЕМ РЫНКА (SU)
11.3.1.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.3.1.6. ДРУГИЕ
11.3.2 ТЕРАПИЯ
11.3.2.1.СВЕТОТЕРАПИЯ
11.3.2.2. РЕПИГМЕНТАЦИОННАЯ ТЕРАПИЯ
11.3.2.3. КАМУФЛЯЖНАЯ ТЕРАПИЯ
11.3.3 ХИРУРГИЯ
11.3.3.1. Пересадка кожи
11.3.3.2. ТРАНСПЛАНТАЦИЯ КЛЕТОК
11.3.3.3. МИКРОПИГМЕНТАЦИЯ
11.3.3.4. ДРУГИЕ
11.4 СМЕШАННОЕ ВИТИЛИГО
11.4.1 ЛЕКАРСТВА
11.4.1.1. МЕСТНЫЕ КОРТИКОСТЕРОИДЫ
11.4.1.1.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.4.1.1.1.1 ФЛУТИКАЗОНА ПРОПИОНАТ
11.4.1.1.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.1.1.1.2. ОБЪЕМ РЫНКА (SU)
11.4.1.1.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.1.2 БЕТАМЕТАЗОНА ВАЛЕРАТ
11.4.1.1.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.1.1.2.2. ОБЪЕМ РЫНКА (SU)
11.4.1.1.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.1.3 БУТИРАТ ГИДРОКОРТИЗОНА
11.4.1.1.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.1.1.3.2. ОБЪЕМ РЫНКА (SU)
11.4.1.1.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.1.4 ДРУГИЕ
11.4.1.1.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.4.1.1.2.1 ОБЩИЕ ПРЕПАРАТЫ
11.4.1.1.2.2 ФИРМЕННЫЙ
11.4.1.1.2.2.1. ARUNITY ELLIPTA
55.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
56.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
57.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.2.2.2. ФЛОВЕНТ
58.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
59.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
60.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.2.2.3. Целестоун
61.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
62.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
63.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.2.2.4. ГИДРОКОРТ
64.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
65.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
66.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.2.2.5. АЛЬФОСИЛ
67.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
68.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
69.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.1.2.2.6. ДРУГИЕ
11.4.1.2. ИНГИБИТОРЫ КАЛЬЦИНЕВРИНА
11.4.1.2.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.4.1.2.1.1 ТАКРОЛИМУС
11.4.1.2.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.2.1.1.2. ОБЪЕМ РЫНКА (SU)
11.4.1.2.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.2.1.2 Пимекролимус
11.4.1.2.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.2.1.2.2. ОБЪЕМ РЫНКА (SU)
11.4.1.2.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.2.1.3 ДРУГИЕ
11.4.1.2.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.4.1.2.2.1 ОБЩИЕ ПРЕПАРАТЫ
11.4.1.2.2.2 ФИРМЕННЫЙ
11.4.1.2.2.2.1. Астаграф XL
70.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
71.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
72.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.2.2.2.2. ENVARSUSXR
73.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
74.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
75.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.2.2.2.3. ПРОГРАММА
76.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
77.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
78.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.2.2.2.4. ПРОПУЩЕНО
79.2.1.1.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
80.2.1.1.1.1.1.1 ОБЪЕМ РЫНКА (SU)
81.2.1.1.1.1.1.1 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.2.2.2.5. ДРУГИЕ
11.4.1.3. КАЛЬЦИПОТРИЕН (ДОВОНЕКС)
11.4.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.3.2. ОБЪЕМ РЫНКА (SU)
11.4.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.4. РУКСОЛИТИНИБ (ОПЗЕЛУРА)
11.4.1.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛАРОВ США)
11.4.1.4.2. ОБЪЕМ РЫНКА (SU)
11.4.1.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.5.ВИТАМИН D
11.4.1.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.4.1.5.2. ОБЪЕМ РЫНКА (SU)
11.4.1.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.4.1.6. ДРУГИЕ
11.4.2 ТЕРАПИЯ
11.4.2.1. СВЕТОТЕРАПИЯ
11.4.2.2. РЕПИГМЕНТАЦИОННАЯ ТЕРАПИЯ
11.4.2.3. КАМУФЛЯЖНАЯ ТЕРАПИЯ
11.4.3 ХИРУРГИЯ
11.4.3.1. Пересадка кожи
11.4.3.2. ТРАНСПЛАНТАЦИЯ КЛЕТОК
11.4.3.3. МИКРОПИГМЕНТАЦИЯ
11.4.3.4. ДРУГИЕ
11.5 ДРУГИЕ ВИТИЛИГО
12 МИРОВОЙ РЫНОК ВИТИЛИГО, ПО ПУТИ ВВЕДЕНИЯ
12.1 ОБЗОР
12.2 АКТУАЛЬНЫЕ
12.3 ДРУГИЕ
13 МИРОВОЙ РЫНОК ВИТИЛИГО ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
13.1 ОБЗОР
13.2 БОЛЬНИЦЫ
13.3 ДЕРМАТОЛОГИЧЕСКИЕ КЛИНИКИ
13.4 АКАДЕМИЧЕСКИЕ И ИССЛЕДОВАТЕЛЬСКИЕ ИНСТИТУТЫ
13.5 ДРУГИЕ
14 МИРОВОЙ РЫНОК ВИТИЛИГО ПО КАНАЛУ РАСПРОСТРАНЕНИЯ
14.1 ОБЗОР
14.2 БОЛЬНИЧНАЯ АПТЕКА
14.3 РОЗНИЧНАЯ АПТЕКА
14.4 ДРУГИЕ
15 МИРОВОЙ РЫНОК ВИТИЛИГО ПО ГЕОГРАФИИ
15.1 МИРОВОЙ РЫНОК ВИТИЛИГО (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
15.2 СЕВЕРНАЯ АМЕРИКА
15.2.1 США
15.2.1.1. РЫНОК ВИТИЛИГО В США, ПО ТИПУ
15.2.1.2. РЫНОК ПРЕПАРАТОВ ДЛЯ ЛЕЧЕНИЯ ВИТИЛИГО В США, ПО ПУТИ ПРИМЕНЕНИЯ
15.2.1.3. РЫНОК СРЕДСТВ ОТ ВИТИЛИГО В США ПО КОНЕЧНОМУ ПОТРЕБИТЕЛЮ
15.2.1.4. РЫНОК СРЕДСТВ ОТ ВИТИЛИГО В США ПО КАНАЛАМ РАСПРОСТРАНЕНИЯ
15.2.2 КАНАДА
15.2.3 МЕКСИКА
15.2.4 ДОМИНИКАНСКАЯ РЕСПУБЛИКА
15.2.5 ЯМАЙКА
15.2.6 ПАНАМА
15.3 ЕВРОПА
15.3.1 ГЕРМАНИЯ
15.3.2 ФРАНЦИЯ
15.3.3 Великобритания
15.3.4 ВЕНГРИЯ
15.3.5 ЛИТВА
15.3.6 АВСТРИЯ
15.3.7 ИРЛАНДИЯ
15.3.8 НОРВЕГИЯ
15.3.9 ПОЛЬША
15.3.10 ИТАЛИЯ
15.3.11 ИСПАНИЯ
15.3.12 РОССИЯ
15.3.13 ТУРЦИЯ
15.3.14 НИДЕРЛАНДЫ
15.3.15 ШВЕЙЦАРИЯ
15.3.16 ОСТАЛЬНАЯ ЕВРОПА
15.4 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
15.4.1 ЯПОНИЯ
15.4.2 КИТАЙ
15.4.3 ТАЙВАНЬ
15.4.4 ЮЖНАЯ КОРЕЯ
15.4.5 ИНДИЯ
15.4.6 АВСТРАЛИЯ
15.4.7 СИНГАПУР
15.4.8 ТАИЛАНД
15.4.9 МАЛАЙЗИЯ
15.4.10 ИНДОНЕЗИЯ
15.4.11 ФИЛИППИНЫ
15.4.12 ВЬЕТНАМ
15.4.13 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
15.5 ЮЖНАЯ АМЕРИКА
15.5.1 БРАЗИЛИЯ
15.5.2 ЭКВАДОР
15.5.3 ЧИЛИ
15.5.4 КОЛУМБИЯ
15.5.5 ВЕНЕСУЭЛА
15.5.6 АРГЕНТИНА
15.5.7 ПЕРУ
15.5.8 Кюрасао
15.5.9 ПАРАГВАЙ
15.5.10 УРУГВАЙ
15.5.11 ТРИНИДАД И ТОБАГО
15.5.12 ОСТАЛЬНАЯ ЮЖНАЯ АМЕРИКА
15.6 БЛИЖНИЙ ВОСТОК И АФРИКА
15.6.1 ЮЖНАЯ АФРИКА
15.6.2 САУДОВСКАЯ АРАВИЯ
15.6.3 ОАЭ
15.6.4 ЕГИПЕТ
15.6.5 КУВЕЙТ
15.6.6 ИЗРАИЛЬ
15.6.7 БОЛИВИЯ
15.6.8 ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
15.7 КЛЮЧЕВЫЕ ОСНОВНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
16 МИРОВОЙ РЫНОК ВИТИЛИГО, АНАЛИЗ SWOT И DBMR
17 МИРОВОЙ РЫНОК ВИТИЛИГО, КОМПАНИЯ ЛАНДШАФТ
17.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
17.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
17.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
17.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
17.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
17.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
17.7 РАСШИРЕНИЯ
17.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
17.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
18 МИРОВОЙ РЫНОК ВИТИЛИГО, ПРОФИЛЬ КОМПАНИИ
18.1 ПРОИЗВОДСТВЕННЫЕ КОМПАНИИ
18.1.1 КОРПОРАЦИЯ INCYTE
18.1.1.1 ОБЗОР КОМПАНИИ
18.1.1.2. АНАЛИЗ ДОХОДОВ
18.1.1.3.ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.1.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.1.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.2 Гленмарк Фармасьютикалс
18.1.2.1. ОБЗОР КОМПАНИИ
18.1.2.2. АНАЛИЗ ДОХОДОВ
18.1.2.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.2.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.2.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.3 ГСК
18.1.3.1. ОБЗОР КОМПАНИИ
18.1.3.2. АНАЛИЗ ДОХОДОВ
18.1.3.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.3.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.3.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.4 Бауш и Ломб
18.1.4.1. ОБЗОР КОМПАНИИ
18.1.4.2. АНАЛИЗ ДОХОДОВ
18.1.4.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.4.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.4.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.5 ЛАБОРАТОРИИ DR REDDY
18.1.5.1. ОБЗОР КОМПАНИИ
18.1.5.2. АНАЛИЗ ДОХОДОВ
18.1.5.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.5.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.5.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.6 ACCORD HEALTHCARE
18.1.6.1. ОБЗОР КОМПАНИИ
18.1.6.2. АНАЛИЗ ДОХОДОВ
18.1.6.3.ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.6.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.6.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.7 ПАНАЦЕЯ БИОТЕХ
18.1.7.1. ОБЗОР КОМПАНИИ
18.1.7.2. АНАЛИЗ ДОХОДОВ
18.1.7.3.ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.7.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.7.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.8 Сандоз Интернешнл ГмбХ
18.1.8.1. ОБЗОР КОМПАНИИ
18.1.8.2. АНАЛИЗ ДОХОДОВ
18.1.8.3.ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.8.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.8.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.9 ВИАТРИС (МИЛАН)
18.1.9.1. ОБЗОР КОМПАНИИ
18.1.9.2. АНАЛИЗ ДОХОДОВ
18.1.9.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.9.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.9.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.10 НОВАРТИС
18.1.10.1. ОБЗОР КОМПАНИИ
18.1.10.2. АНАЛИЗ ДОХОДОВ
18.1.10.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.10.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.10.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.11 ГАЛДЕРМА
18.1.11.1. ОБЗОР КОМПАНИИ
18.1.11.2. АНАЛИЗ ДОХОДОВ
18.1.11.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.11.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.11.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.12 TEVA PHARMACEUTICALS
18.1.12.1. ОБЗОР КОМПАНИИ
18.1.12.2. АНАЛИЗ ДОХОДОВ
18.1.12.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.12.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.12.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.13 CIPLA, INC
18.1.13.1. ОБЗОР КОМПАНИИ
18.1.13.2. АНАЛИЗ ДОХОДОВ
18.1.13.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.13.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.13.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.14 РАЛИНГТОН ФАРМА
18.1.14.1. ОБЗОР КОМПАНИИ
18.1.14.2. АНАЛИЗ ДОХОДОВ
18.1.14.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.14.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.14.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.15 ДЖОНСОН И ДЖОНСОН
18.1.15.1. ОБЗОР КОМПАНИИ
18.1.15.2. АНАЛИЗ ДОХОДОВ
18.1.15.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.15.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.15.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.16 ЭЛИ ЛИЛЛИ
18.1.16.1. ОБЗОР КОМПАНИИ
18.1.16.2. АНАЛИЗ ДОХОДОВ
18.1.16.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.16.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.16.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.17 Санофи
18.1.17.1. ОБЗОР КОМПАНИИ
18.1.17.2. АНАЛИЗ ДОХОДОВ
18.1.17.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.17.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.17.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.18 БЁРИНГЕР ИНГЕЛЬХАЙМ
18.1.18.1. ОБЗОР КОМПАНИИ
18.1.18.2. АНАЛИЗ ДОХОДОВ
18.1.18.3.ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.18.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.18.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.19 АСТЕЛЛАС ФАРМА
18.1.19.1. ОБЗОР КОМПАНИИ
18.1.19.2. АНАЛИЗ ДОХОДОВ
18.1.19.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.19.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.19.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.20 BAXTER INTERNATIONAL INC
18.1.20.1. ОБЗОР КОМПАНИИ
18.1.20.2. АНАЛИЗ ДОХОДОВ
18.1.20.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.20.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.20.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.1.21 ПФАЙЗЕР
18.1.21.1. ОБЗОР КОМПАНИИ
18.1.21.2. АНАЛИЗ ДОХОДОВ
18.1.21.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.21.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.1.21.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2 ТРУБОПРОВОДНЫЕ КОМПАНИИ
18.2.1 АВИТА МЕДИКАЛ
18.2.1.1 ОБЗОР КОМПАНИИ
18.2.1.2. АНАЛИЗ ДОХОДОВ
18.2.1.3.ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.1.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.1.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.2 Аркутис Биотерапия
18.2.2.1. ОБЗОР КОМПАНИИ
18.2.2.2. АНАЛИЗ ДОХОДОВ
18.2.2.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.2.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.2.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.3 КЛИНУВЕЛЬ ФАРМАЦЕВТИКАЛС
18.2.3.1. ОБЗОР КОМПАНИИ
18.2.3.2. АНАЛИЗ ДОХОДОВ
18.2.3.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.3.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.3.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.4 EQUILLSUM BIO (БИОНИЗ ТЕРАПЕВТИКС)
18.2.4.1. ОБЗОР КОМПАНИИ
18.2.4.2. АНАЛИЗ ДОХОДОВ
18.2.4.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.4.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.4.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.5 Бостон Фармацевтика
18.2.5.1. ОБЗОР КОМПАНИИ
18.2.5.2. АНАЛИЗ ДОХОДОВ
18.2.5.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.5.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.5.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.6 Аркутис Биотерапия
18.2.6.1. ОБЗОР КОМПАНИИ
18.2.6.2. АНАЛИЗ ДОХОДОВ
18.2.6.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.6.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.6.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.7 РОВИАНТНЫЕ НАУКИ
18.2.7.1. ОБЗОР КОМПАНИИ
18.2.7.2. АНАЛИЗ ДОХОДОВ
18.2.7.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.7.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.7.5. ПОСЛЕДНИЕ СОБЫТИЯ
18.2.8 Дерматологические науки
18.2.8.1. ОБЗОР КОМПАНИИ
18.2.8.2. АНАЛИЗ ДОХОДОВ
18.2.8.3. ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.2.8.4. ПОРТФЕЛЬ ПРОДУКТОВ
18.2.8.5. ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ.
19 СВЯЗАННЫХ ОТЧЕТОВ
20 ЗАКЛЮЧЕНИЕ
21 АНКЕТА
22 О МАРКЕТИНГОВЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











