


Сегментация мирового рынка смол для покрытия древесины по типу смолы (эпоксидная смола, аминосмола, алкидная смола, полиуретановая смола, ненасыщенная полиэфирная смола, насыщенная полиэфирная смола, акриловая смола, виниловая смола и другие смолы), технологии (покрытия на основе растворителей, порошковые покрытия, покрытия на водной основе, покрытия с высоким содержанием твердых веществ, покрытия, отверждаемые излучением, и другие), применению (автомобильные покрытия, морские и защитные покрытия, архитектурные покрытия, общепромышленные покрытия, упаковочные покрытия, покрытия для древесины и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и обзор рынка древесных смол
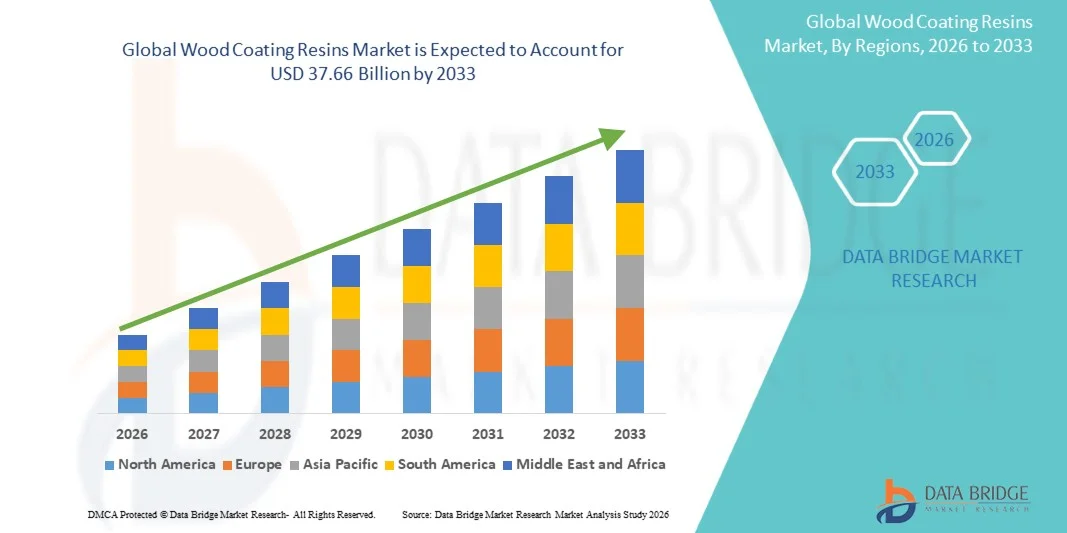
- Объем мирового рынка древесных покрытий был оценен37,66 млрд долларов в 2025 годуОжидается, что он достигнет91,92 млрд долларов США к 2033 году, вCAGR 11,80%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на высокопроизводительную, долговечную и эстетически привлекательную древесную отделку в жилых, коммерческих и промышленных применениях в сочетании с технологическими достижениями в составе смолы.
- Кроме того, растущие потребительские предпочтения в отношении экологически чистых, низкотемпературных и устойчивых покрытий наряду со строгими экологическими нормами побуждают производителей внедрять инновации и предлагать передовые решения для нанесения покрытий из древесины. Эти факторы в совокупности стимулируют внедрение смол для покрытия древесины, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка древесных покрытий
- Древесные смолы покрытия, обеспечивающие защитную и декоративную отделку деревянных поверхностей, становятся все более важными в жилых, коммерческих и промышленных применениях из-за их долговечности, эстетической привлекательности и устойчивости к износу, влаге и химическим веществам.
- Растущий спрос на древесные смолы покрытия в первую очередь подпитывается ростомстроительствоимебельная промышленность, увеличивая потребительские предпочтения в отношении высококачественной отделки и уделяя повышенное внимание устойчивым и низко-ЛОС покрытиям
- Северная Америка доминировала на рынке древесных смол с самой большой долей дохода 39,7% в 2025 году, характеризующейся высоким спросом на мебель премиум-класса и напольные покрытия, строгими экологическими нормами, стимулирующими инновации, и сильным присутствием ведущих производителей смол, предлагающих передовые составы для различных применений древесины.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке смол для древесных покрытий в течение прогнозируемого периода из-за быстрой урбанизации, бурного строительства и производства мебели и роста располагаемых доходов, особенно в Китае и Индии.
- Смолы на основе полиуретана доминировали на рынке древесных покрытий с долей рынка 42,9% в 2025 году, что обусловлено их превосходной долговечностью, химической стойкостью и способностью обеспечивать высокоглянцевую и гладкую отделку, подходящую для премиальных изделий из древесины.
Сфера охвата иСегментация рынка древесных покрытий
|
Атрибуты |
Древесные покрытия Resins KeyОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке древесных покрытий
«Переход к экологически чистым и низко-ЛОС смолам»
- Значительной и ускоряющейся тенденцией на мировом рынке древесных покрытий является растущее предпочтение экологически чистых, водосодержащих и низко-ЛОС смол, обусловленное повышением экологической осведомленности и строгими правилами.
- Например, линейка покрытий AkzoNobel Interpon Wood предлагает решения с низким содержанием ЛОС и устойчивой смолой, которые соответствуют мировым экологическим стандартам, сохраняя при этом высокую производительность и долговечность.
- Тенденция побуждает производителей разрабатывать смолы на биологической основе и без растворителей, которые уменьшают вредные выбросы без ущерба для качества отделки, твердости или химической стойкости.
- Водно- и УФ-отверждаемые технологии смолы позволяют быстрее высыхать, снизить потребление энергии и уменьшить воздействие на окружающую среду, в соответствии с инициативами зеленого строительства и устойчивой мебели.
- Эта тенденция меняет рынок, поскольку клиенты все чаще требуют покрытий, которые сочетают в себе высокую эстетическую привлекательность, долговечность и экологическое соответствие, заставляя компании внедрять инновации в устойчивые технологии нанесения покрытий из древесины.
- Расширение сотрудничества между производителями смол и мебельными или напольными компаниями ускоряет разработку индивидуальных высокопроизводительных покрытий, адаптированных к конкретным приложениям конечного использования.
- Цифровые инструменты и интеллектуальные технологии производства обеспечивают точный контроль состава, более быстрые производственные циклы и более высокую согласованность качества смолы, поддерживая рост рынка.
Динамика рынка древесных покрытий
водитель
«Увеличение спроса со стороны строительной и мебельной промышленности»
- Расширяющийся строительный и мебельный секторы, особенно в странах с развивающейся экономикой, являются основным драйвером потребления древесной смолы из-за растущего спроса на долговечную, визуально привлекательную отделку древесины.
- Например, линия Sherwin-Williams ProWood обеспечивает высокопроизводительные смолы, специально предназначенные для мебели и напольных покрытий, отвечающие как долговечным, так и эстетическим требованиям.
- Рост располагаемых доходов и урбанизация подпитывают спрос на мебель премиум-класса, шкафы и напольные покрытия, которые полагаются на передовые покрытия на основе смолы для долгосрочной защиты и визуальной привлекательности.
- Потребность в покрытиях, которые противостоят износу, царапинам, влаге и УФ-деградации, стимулирует принятие высококачественных составов смолы в жилых и коммерческих зданиях.
- Технологические достижения в области водных, УФ-отверждаемых и полиуретановых смол позволяют производителям удовлетворять меняющиеся тенденции дизайна и нормативные стандарты, что еще больше стимулирует рост рынка.
- Растущий акцент на устойчивые, низкотемпературные и высокопроизводительные покрытия в строительстве и мебели усиливает спрос на инновационные смолы для нанесения древесных покрытий во всем мире.
- Расширение тенденций DIY-обустройства дома и растущий интерес потребителей к ремонту мебели создают новые возможности для использования смолы для покрытия древесины в розничном секторе.
- Увеличение правительственных инициатив и стимулов для зеленого строительства и устойчивого строительства способствует внедрению экологически чистых покрытий на основе смолы в коммерческих проектах.
Сдержанность/вызов
«Строгие экологические нормы и высокие затраты на сырье»
- Соблюдение строгих экологических норм в отношении выбросов ЛОС и химической безопасности представляет собой серьезную проблему для мирового рынка смол для древесных покрытий, потенциально увеличивая затраты на производство и ограничивая составы продуктов.
- Например, нормативные ограничения в ЕС и США требуют от производителей сократить использование смолы на основе растворителей, подталкивая рынок к более дорогим альтернативам на водной основе или на био-основе.
- Волатильность цен на сырье, особенно на специальные химические вещества, используемые в полиуретановых, эпоксидных и акриловых смолах, может повлиять на рентабельность и стратегии ценообразования для производителей.
- Необходимость сбалансировать производительность, эстетику и соблюдение экологических требований увеличивает затраты на НИОКР, что может стать барьером для производителей смол малого и среднего размера.
- В то время как устойчивые смолы набирают популярность, более высокие цены по сравнению с традиционными покрытиями на основе растворителей могут замедлить внедрение, особенно на чувствительных к затратам рынках или в крупномасштабных промышленных приложениях.
- Преодоление этих проблем требует инвестиций в инновационные составы, оптимизацию процессов и обучение конечных пользователей преимуществам экологически чистых и высокоэффективных древесных покрытий.
- Отсутствие квалифицированной рабочей силы и технических знаний в области передовых технологий смолы может задержать разработку и коммерциализацию продукции для некоторых производителей.
- Интенсивная конкуренция между мировыми и региональными производителями смолы может привести к ценовому давлению, ограничению прибыли и отпугиванию мелких игроков от выхода на рынок.
Как сегментируется рынок древесных смол
Рынок сегментирован на основе типа смолы, технологии и применения.
- По типу смолы
На основе типа смолы мировой рынок древесных покрытий сегментирован на эпоксидную смолу, амино-смолу, алкидную смолу, полиуретановую смолу, ненасыщенную полиэфирную смолу, насыщенную полиэфирную смолу, акриловую смолу, виниловую смолу и другие смолы. Сегмент полиуретановой смолы доминировал на рынке с самой большой долей выручки в 42,9% в 2025 году, что обусловлено его превосходной долговечностью, химической и влагостойкостью и способностью обеспечивать гладкую и высокоглянцевую отделку, подходящую для премиальной мебели и напольных покрытий. Производители и потребители часто предпочитают полиуретановые смолы из-за их совместимости как с растворителями, так и с водными составами, что делает их универсальными для различных систем покрытия. Рынок также извлекает выгоду из способности полиуретана соответствовать строгим экологическим нормам, когда он формулируется как продукты с низким содержанием ЛОС или водные продукты. Его широкое распространение в жилом, коммерческом и промышленном секторах еще больше укрепляет его доминирующее положение. Простота применения и долговечная производительность для деревянных поверхностей с высоким трафиком делают его предпочтительным выбором среди специалистов по покрытию.
Ожидается, что сегмент акриловой смолы будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на УФ-отверждаемые и водные покрытия, которые обеспечивают быструю сушку, отличные свойства выветривания и яркую отделку. Акриловые смолы все чаще используются в мебели, напольных покрытиях и архитектурных деревянных покрытиях из-за их гибкости, прозрачности и удержания цвета. Повышение осведомленности потребителей об устойчивых и низко-ЛОС покрытиях также способствует внедрению смол на основе акрила на экологически сознательных рынках. Их совместимость с цифровыми технологиями отделки и передовыми спреями повышает производительность и согласованность в крупномасштабном производстве. Кроме того, акриловые смолы обеспечивают отличную адгезию к нескольким деревянным подложкам, поддерживая инновации в декоративных и высокопроизводительных решениях для нанесения покрытий.
- По технологии
На основе технологии мировой рынок древесных покрытий сегментирован на покрытия, переносимые растворителями, порошковые покрытия, покрытия, переносимые водой, покрытия с высоким содержанием твердых веществ, радиационно отверждаемые покрытия и другие. Сегмент водоносных покрытий доминировал на рынке с самой большой долей выручки в 39,8% в 2025 году, чему способствовало повышение экологических норм и потребительских предпочтений в отношении продуктов с низким содержанием ЛОС и экологически чистых продуктов. Водные покрытия широко используются в производстве жилой и коммерческой мебели из-за их быстрой сушки, низкого запаха и минимального воздействия на окружающую среду. Их простота применения, превосходное выравнивание и снижение пожароопасности по сравнению с системами, переносимыми растворителями, делают их идеальными для крупномасштабного промышленного использования. Производители инвестируют в передовые технологии водной смолы для повышения долговечности, химической устойчивости и эстетической привлекательности. Совместимость с автоматизированными линиями покрытия и способность соответствовать строгим стандартам устойчивости усиливают доминирующее положение на рынке.
Сегмент радиационно-отверждаемых покрытий, как ожидается, станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует растущее внедрение высокопроизводительных и премиальных деревянных приложений, требующих быстрого отверждения, систем без растворителей и высокой долговечности. Ультрафиолетовые и электронно-лучевые отверждаемые смолы обеспечивают превосходную устойчивость к царапинам, блеску и химической стойкости, что делает их идеальными для мебели, полов и шкафов. Увеличение спроса на автоматизированные производственные установки и растущее предпочтение устойчивых решений с низким содержанием ЛОС еще больше поддерживают рост этого сегмента. Радиационно-отверждаемые покрытия обеспечивают более быстрые производственные циклы и снижение потребления энергии, что привлекательно для экономичных производителей при сохранении превосходного качества продукции. Продвинутые составы позволяют использовать эти покрытия на различных древесных субстратах, расширяя их рыночный потенциал.
- С помощью приложения
На основе применения мировой рынок древесных покрытий сегментирован на автомобильные покрытия, морские и защитные покрытия, архитектурные покрытия, общепромышленные покрытия, упаковочные покрытия, древесные покрытия и другие. Сегмент древесных покрытий доминировал на рынке с самой большой долей дохода в 42,5% в 2025 году, что обусловлено растущим спросом на мебель, напольные покрытия и шкафы в жилом и коммерческом секторах. Сегмент выигрывает от растущего внимания потребителей к эстетической привлекательности, долговечности и устойчивой к царапинам отделке. Передовые технологии смолы, такие как полиуретан и акрил, обеспечивают превосходную производительность для внутренних и наружных деревянных поверхностей. Производители все чаще предлагают индивидуальные решения для нанесения покрытий на древесину в соответствии с конкретными требованиями к подложке и нормативными стандартами. Рост рынка также поддерживается инновациями в покрытиях с низким содержанием ЛОС, водяным и УФ-отверждаемым покрытием, которые сочетают производительность с устойчивостью.
Ожидается, что в сегменте архитектурных покрытий будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют расширение строительной деятельности, урбанизация и рост располагаемых доходов в странах с развивающейся экономикой. Высокопроизводительные смолы, используемые в архитектурных покрытиях, обеспечивают отличную адгезию, устойчивость к погодным условиям и декоративную отделку деревянных дверей, панелей и мебели в жилых и коммерческих зданиях. Сегмент выигрывает от растущего спроса на устойчивую, низко-ЛОС и высокоглянцевую отделку, которая соответствует стандартам зеленого строительства. Растущая осведомленность об экологически чистых покрытиях и предпочтение премиальной отделки стимулируют инновации и внедрение в этом сегменте приложений. Кроме того, современные архитектурные проекты, подчеркивающие эстетику и долговечность, повышают спрос на передовые покрытия на основе смолы.
В каком регионе находится наибольшая доля рынка древесных покрытий
- Северная Америка доминировала на рынке древесных смол с самой большой долей дохода 39,7% в 2025 году, характеризующейся высоким спросом на мебель премиум-класса и напольные покрытия, строгими экологическими нормами, стимулирующими инновации, и сильным присутствием ведущих производителей смол, предлагающих передовые составы для различных применений древесины.
- Потребители и производители в регионе все чаще отдают приоритет долговечным, экологически чистым и низко-ЛОС покрытиям, с растущим внедрением передовых технологий смолы, таких как полиуретановые, водные и УФ-отверждаемые системы.
- Это широкое внедрение также поддерживается строгими экологическими нормами, высокими располагаемыми доходами, зрелой мебельной и строительной промышленностью и присутствием ключевых производителей смол, что делает Северную Америку ведущим рынком для премиальных решений для нанесения покрытий из древесины.
Американский рынок древесных смол
Американский рынок древесных покрытий занял самую большую долю дохода в 79% в Северной Америке в 2025 году, чему способствовал высокий спрос на высокопроизводительную мебель, напольные покрытия и покрытия для шкафов. Потребители и производители все чаще отдают приоритет долговечным, экологически чистым и низко-ЛОС смолам для удовлетворения экологических норм и эстетических требований. Растущая тенденция премиальной домашней мебели в сочетании с быстрым внедрением технологий водоотводной и УФ-отверждаемой смолы еще больше продвигает рынок. Кроме того, технологические достижения и присутствие ведущих производителей смол в США стимулируют инновации в высокопроизводительных и декоративных покрытиях, поддерживая устойчивый рост рынка.
Европейский рынок древесных смол
Согласно прогнозам, европейский рынок древесных покрытий будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря строгим экологическим нормам и растущему спросу на устойчивые покрытия с низким содержанием ЛОС. Растущая урбанизация и растущая строительная и мебельная промышленность способствуют внедрению передовых составов смолы. Европейские производители инвестируют в экологичные и высокопроизводительные покрытия, в то время как потребители стремятся к долговечной, эстетически привлекательной отделке. Рынок демонстрирует сильный рост в жилых, коммерческих и промышленных применениях древесины, а инновации в смолах на водной и полиуретановой основе еще больше укрепляют рынок.
Великобритания Wood Coating Resins Market Insight
Ожидается, что в течение прогнозируемого периода рынок смол для древесных покрытий в Великобритании будет расти на примечательном уровне CAGR, что обусловлено повышением осведомленности об устойчивых и экологически чистых покрытиях и предпочтением премиальной мебели и внутренней отделки древесины. Спрос на долговечные покрытия с низким содержанием ЛОС и декоративные покрытия на основе смолы растет в жилых и коммерческих помещениях. Сильный сектор производства мебели в стране в сочетании с проникновением розничной торговли и электронной коммерции способствует широкому распространению. Производители внедряют инновации в технологии УФ-отверждаемой и водной смолы для удовлетворения эстетических и нормативных требований, стимулируя общий рост рынка.
Германия Wood Coating Resins Market Insight
Ожидается, что в течение прогнозируемого периода рынок древесных покрытий Германии будет расширяться на значительном CAGR, чему будет способствовать растущий спрос на высокоэффективные, устойчивые покрытия и инновационные решения для смол. Хорошо развитая строительная и мебельная промышленность Германии в сочетании со строгими экологическими нормами способствуют внедрению низко-ЛОС и экологически чистых смол. Производители инвестируют в НИОКР для разработки прочных, химически устойчивых и декоративных покрытий, подходящих для жилых, коммерческих и промышленных применений древесины. Интеграция передовых водно- и полиуретановых смол соответствует ожиданиям местных потребителей в отношении качества, устойчивости и долговечности отделки.
Азиатско-Тихоокеанский рынок древесных смол
Азиатско-тихоокеанский рынок древесных покрытий будет расти на самом быстром CAGR 22% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой урбанизацией, расширением строительной и мебельной промышленности и ростом располагаемых доходов в таких странах, как Китай, Япония и Индия. Растущая осведомленность об устойчивых и высокопроизводительных покрытиях подпитывает принятие водно-, УФ-отверждаемых и полиуретановых смол. Кроме того, расширение правительственных инициатив по продвижению стандартов зеленого строительства и технологических достижений в производственных процессах расширяет проникновение на рынок. Регион становится центром производства компонентов смолы, что делает современные покрытия более доступными и доступными для более широкой потребительской базы.
Японское дерево покрывает рынок смол
Японский рынок древесных покрытий набирает обороты благодаря акценту страны на высококачественную отделку, технологические инновации и устойчивые решения. Рынок выигрывает от зрелой индустрии мебели и напольных покрытий и растущего внедрения передовых водо- и УФ-отверждаемых смол. Японские производители и потребители сосредоточены на прочных, устойчивых к царапинам и эстетически привлекательных покрытиях для жилых и коммерческих применений древесины. Кроме того, стареющее население Японии стимулирует спрос на удобные, долговечные покрытия в мебели и шкафах, поддерживая устойчивый рост на рынке.
Индия Wood Coating Resins Market Insight
На индийский рынок древесных покрытий приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением строительной и мебельной промышленности и увеличением внедрения технологий. Растущий средний класс и растущие потребительские предпочтения в отношении премиальной, долговечной и экологически чистой отделки древесины стимулируют спрос. Правительственные инициативы по продвижению устойчивых строительных материалов в сочетании с доступностью доступных и высокоэффективных составов смолы еще больше способствуют росту рынка. Отечественные производители смол все чаще предлагают инновационные решения, что делает современные покрытия доступными для жилых, коммерческих и промышленных применений.
Каковы основные компании на рынке древесных покрытий
Индустрия древесных покрытий в основном возглавляется хорошо известными компаниями, в том числе:
- Allnex GmbH(Германия)
- Акзо Нобель Н.В.(Нидерланды)
- BASF SE(Германия)
- Dow Inc.(США)
- Аркема С.А. (Франция)
- Eastman Chemical Company (США)
- Evonik Industries AG (Германия)
- Hexion Inc. (США)
- PPG Industries, Inc. (США)
- Sherwin-Williams Company (США)
- Wacker Chemie AG (Германия)
- Synthomer plc (Великобритания)
- Clariant AG (Швейцария)
- Huntsman Corporation (США)
- IVM Group (Италия)
- Helios Group (Германия)
- Dynea AS (Норвегия)
- Polynt Spa (Италия)
- Sirca SPA (Италия)
- UBE Industries Ltd. (Япония)
Каковы последние события на мировом рынке древесных покрытий
- В сентябре 2025 года Lubrizol представила Sancure 942 Polyurethane Dispersion (PUD), новую водоотталкивающую смолу с высоким содержанием твердых частиц, разработанную для отделки жилых и коммерческих деревянных полов и OEM-покрытия для древесины, предлагающую улучшенную защиту от износа, улучшенную химическую стойкость и сильную адгезию по различным субстратам, что отражает продолжающиеся достижения в высокопроизводительных и эффективных технологиях смолы для деревянных покрытий.
- В июле 2025 года Lubrizol запустила свой новый Sancure 942 Polyurethane Dispersion для древесных покрытий, PUD с высоким содержанием твердых частиц, водным покрытием, предназначенный для повышения долговечности, защиты от износа и химической стойкости как для жилой, так и для коммерческой отделки деревянных полов и OEM-покрытия, что позволяет уменьшить количество покрытий и ускорить процесс нанесения, поддерживая при этом цели устойчивого развития.
- В феврале 2025 года AkzoNobel представила RUBBOL WF 3350, новое водное древесное покрытие с 20% био-содержанием, предназначенное для увеличения использования возобновляемого сырья без ущерба для производительности, подчеркивая переход к устойчивым и экологически чистым смолам для древесного покрытия.
- В июне 2024 года Axalta Building Products представила свой ассортимент деревянных покрытий ZenamelTM для шкафов, разработанных для обеспечения долговечности и различных вариантов отделки при решении экологических проблем с составами с низким содержанием ЛОС, обслуживая как профессиональных производителей шкафов, так и пользователей DIY.
- В феврале 2024 года Covestro запустила Waterborne Coating Solutions, предназначенные для деревянной мебели, шкафов и строительных изделий, с высокоэффективными смолами с низким содержанием ЛОС, которые обеспечивают быструю сушку, улучшенную химическую стойкость и более низкое воздействие на окружающую среду, подталкивая отрасль к более устойчивым составам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











