



Middle East and Africa Angioplasty Balloons Market Segmentation, By Type (Plain Old Balloon Angioplasty, Drug-Coated Balloon (DCB) Angioplasty, Cutting Balloons, Scoring Balloons, and Stent Graft Balloon Catheter), Material (Nylon, Polyurethane, Silicone Urethane Co-Polymers, and Other), Balloon Type (Semi-Compliant and Non-Compliant), Disease Indication (Coronary Angioplasty, Venous Angioplasty, Carotid Angioplasty, Renal Artery Angioplasty, and Peripheral Angioplasty), End User (Cath Labs, Hospitals, Specialty Clinics, Ambulatory Surgery Centers, and Diagnostic Centers)- Industry Trends and Forecast to 2033
Что такое рынок ангиопластики на Ближнем Востоке и в Африке и темпы роста
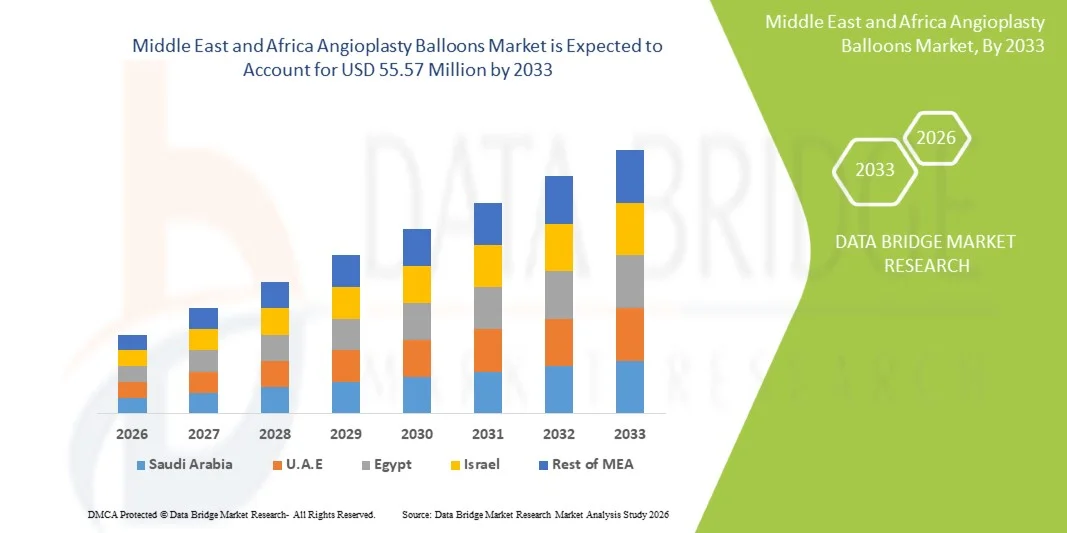
- Согласно анализу Data Bridge Market Research, размер рынка баллонов для ангиопластики на Ближнем Востоке и в Африке был оценен как37,59 млн долларов США в 2025 годуОжидается, что он достигнет55,57 млн долларов США к 2033 году, вCAGR 5,01%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом распространенности сердечно-сосудистых заболеваний, увеличением расходов на здравоохранение и расширением доступа к передовым интервенционным кардиологическим процедурам в больницах и специализированных сердечных центрах в регионе.
- Кроме того, растущая осведомленность среди врачей и пациентов о минимально инвазивных методах лечения в сочетании с технологическими инновациями в разработке катетера для воздушных шаров и медикаментозной терапии воздушных шаров позиционирует ангиопластику в качестве предпочтительного варианта лечения. Эти комбинированные факторы ускоряют внедрение и использование, тем самым способствуя существенному росту рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):37,59 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$ 55,57 млн.
- Прогноз CAGR (2026–2033):5.01%
Каковы основные рынки ангиопластики на Ближнем Востоке и в Африке
- Ангиопластика воздушных шаров, используемых в чрескожных коронарных вмешательств для восстановления кровотока в окклюдированных артериях, становится все более важной в современном мире.интервенционныйКардиологические процедуры как в больницах, так и в специализированных учреждениях кардиологической помощи из-за их минимально инвазивного характера, точности и улучшения результатов лечения пациентов.
- Растущий спрос на воздушные шары для ангиопластики в первую очередь обусловлен растущей распространенностью сердечно-сосудистых заболеваний, расширением инфраструктуры здравоохранения и растущей осведомленностью среди врачей и пациентов о передовых вариантах лечения, таких как воздушные шары с лекарственным покрытием (DCB) и специальные воздушные шары.
- Саудовская Аравия доминировала на рынке воздушных шаров для ангиопластики на Ближнем Востоке и в Африке в 2025 году с долей рынка 35,1%, чему способствовали высокие инвестиции в здравоохранение, расширение специализированных кардиоцентров и широкое внедрение передовых процедур катетеризации.
- Ожидается, что Объединенные Арабские Эмираты (ОАЭ) станут самой быстрорастущей страной в течение прогнозируемого периода из-за правительственных инициатив по модернизации здравоохранения, увеличения числа учреждений сердечного вмешательства и повышения осведомленности пациентов о минимально инвазивных вариантах лечения.
- Сегмент ангиопластики с лекарственным покрытием доминировал на рынке воздушных шаров для ангиопластики на Ближнем Востоке и в Африке в 2025 году с долей 43,8%, что обусловлено его клиническими преимуществами в снижении рестеноза, повышении проходимости сосудов и улучшении долгосрочных результатов по сравнению с обычными воздушными шарами.
Сфера охвата и сегментация рынка ангиопластики на Ближнем Востоке и в Африке
|
Атрибуты |
Ближневосточная и африканская ангиопластика – ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ангиопластики на Ближнем Востоке и в Африке
«Достижения в области технологий и прецизионных устройств с лекарственным покрытием»
- Значительной и ускоряющейся тенденцией на рынке баллонов для ангиопластики MEA является растущее внедрение шаров с лекарственным покрытием (DCB) и специализированных баллонных катетеров, которые улучшают процедурные результаты и снижают показатели рестеноза у пациентов, проходящих чрескожные коронарные вмешательства.
- Например, последнее поколение SeQuent® Please DCB интегрирует передовые лекарственные покрытия с конструкцией баллона со сверхнизким профилем, что позволяет более эффективно лечить небольшие и сложные поражения коронарных артерий.
- Инновации DCB и специализированных баллонов позволяют интервенционным кардиологам более эффективно лечить сложные поражения, минимизируя повреждение сосудов и улучшая долгосрочную проходимость. Например, использование DCB в случаях стент-рестеноза показало значительно улучшенные клинические результаты по сравнению с обычными воздушными шарами.
- Интеграция высокоточных конструкций воздушных шаров с визуальным руководством, таким какоптическая томография когерентности(OCT) или внутрисосудистое ультразвуковое исследование (IVUS), облегчает точную подготовку к поражению и оптимальное развертывание баллона, повышая процедурную безопасность и эффективность
- Эта тенденция к более клинически эффективной, удобной и технологически продвинутой ангиопластике принципиально меняет предпочтения врачей и протоколы лечения. Следовательно, такие компании, как B. Braun, разрабатывают DCB с улучшенными профилями доставки лекарств и улучшенной отслеживаемостью сложных сосудистых вмешательств.
- Спрос на передовые технологии ангиопластики быстро растет как в третичных больницах, так и в специализированных сердечных центрах, поскольку медицинские работники все чаще отдают приоритет улучшению результатов лечения пациентов и минимально инвазивным вмешательствам.
- Непрерывные исследования и разработки производителей медицинских устройств в MEA приводят к гибридным воздушным шарам и технологиям с покрытием, которые сочетают механическое расширение с локализованной доставкой лекарств, дальнейшее повышение процедурной эффективности и принятие.
Каковы основные драйверы рынка ангиопластики на Ближнем Востоке и в Африке
водитель
«Увеличение бремени сердечно-сосудистых заболеваний и инвестиции в здравоохранение»
- Растущая распространенность сердечно-сосудистых заболеваний в сочетании с расширением инфраструктуры здравоохранения и интервенционных кардиологических учреждений является значительным фактором для повышенного спроса на ангиопластику в МЭА.
- Например, в апреле 2025 года Medtronic запустила новые решения DCB в больницах ОАЭ для повышения эффективности лечения ишемической болезни сердца, что отражает увеличение инвестиций в передовую сердечную помощь.
- По мере модернизации систем здравоохранения в таких странах, как Саудовская Аравия и ОАЭ, больницы внедряют минимально инвазивные процедуры ангиопластики, которые сокращают время восстановления пациентов и улучшают результаты.
- Кроме того, растущая осведомленность кардиологов и пациентов о передовых интервенционных методах лечения и клинических преимуществах DCB делает ангиопластику баллонами неотъемлемым компонентом сердечной помощи.
- Расширение государственных и частных больничных сетей, увеличение каналов распространения медицинских устройств и доступность обучения для интервенционных процедур являются ключевыми факторами, способствующими принятию ангиопластики в регионе МЭА.
- Например, на конференциях по кардиологии на Ближнем Востоке все чаще проводятся семинары по DCB, обучаются врачи передовым процедурным методам и стимулируют усыновление.
- Растущие государственные расходы на здравоохранение в таких странах, как Саудовская Аравия и ОАЭ, финансируют современные сердечные центры, непосредственно повышая закупки и использование баллонов для ангиопластики в клинической практике.
Сдержанность/вызов
«Высокие затраты на устройства и проблемы нормативного соответствия»
- Относительно высокая стоимость современных аэростатов для ангиопластики, включая DCB и специализированные устройства, представляет собой серьезную проблему для более широкого проникновения на рынок в развивающихся странах МЭА.
- Например, больницы и небольшие клиники в таких регионах, как Северная Африка, могут колебаться в принятии премиальных аэростатных технологий из-за бюджетных ограничений, ограничивая доступ к передовым интервенционным решениям.
- Удовлетворение нормативных требований к медицинским изделиям во многих странах МЭА, включая сертификацию безопасности и местные утверждения, имеет решающее значение для расширения рынка. Например, задержки в получении разрешений от органов здравоохранения могут замедлить запуск и распространение продукции.
- Кроме того, проблемы с обучением и внедрением врачей в сочетании с воспринимаемой сложностью новых аэростатных технологий могут препятствовать быстрому освоению рынка, несмотря на клинические преимущества.
- Преодоление этих проблем за счет оптимизации затрат, упрощения нормативных утверждений и программ обучения врачей будет иметь жизненно важное значение для устойчивого роста рынка ангиопластики в регионе MEA.
- Например, в некоторых больницах реализуются стратегии совместных закупок и массовых закупок ДЦБ для снижения затрат и повышения доступности для пациентов.
- Непоследовательная политика возмещения расходов и ограниченное страховое покрытие в некоторых странах МЭА могут помешать больницам принимать дорогостоящие воздушные шары для ангиопластики, создавая барьер для роста рынка.
Как сегментируется рынок ангиопластики на Ближнем Востоке и в Африке
Рынок сегментирован на основе типа, материала, типа баллона, показания заболевания и конечного пользователя.
- По типу
В зависимости от типа, рынок ангиопластики MEA сегментирован на простую ангиопластику старого шара (POBA), ангиопластику с лекарственным покрытием (DCB), режущие шары, баллоны для подсчета баллонов и катетер для баллонов Stent Graft. Сегмент ангиопластики с покрытием лекарственными средствами (DCB) доминировал на рынке в 2025 году с самой большой долей выручки 43,8%, что обусловлено его клиническим преимуществом в снижении рестеноза и улучшении проходимости сосудов в долгосрочной перспективе. Интервенционные кардиологи предпочитают DCB при стент-рестенозе и болезни мелких сосудов из-за сочетания механической дилатации и локализованной доставки лекарств. Больницы в Саудовской Аравии и ОАЭ широко применяют DCB для стандартизации коронарных вмешательств, увеличивая показатели процедурного успеха. Кроме того, сегмент DCB выигрывает от непрерывных технологических инноваций, включая ультратонкие покрытия и расширенные профили высвобождения лекарств. Врачи и пациенты все чаще предпочитают DCB обычным воздушным шарам для предсказуемых результатов и минимальных повторных вмешательств.
Ожидается, что в сегменте Cutting Balloons будет наблюдаться самый быстрый темп роста в 7,8% CAGR с 2026 по 2033 год, обусловленный их способностью лечить высокофиброзные или кальцинированные поражения, устойчивые к обычным воздушным шарам. Режущие воздушные шары позволяют точно забивать артериальную бляшку, улучшая развертывание стента и уменьшая травму судна. Принятие обусловлено растущей распространенностью сложных коронарных поражений в стареющих популяциях в ОАЭ, Египте и Южной Африке. Больницы и специализированные сердечные центры включают режущие шарики в сложные процедуры PCI для повышения процедурной эффективности. Предпочтение врача устройствам, которые минимизируют осложнения и улучшают долгосрочные результаты, еще больше стимулирует рост рынка.
- По материалам
На основе материала рынок сегментирован на нейлоновые, полиуретановые, силиконовые уретановые сополимеры и другие. Сегмент Nylon доминировал на рынке в 2025 году благодаря своей проверенной механической прочности, гибкости и совместимости с различными размерами воздушных шаров и давлениями, что делает его пригодным для стандартных процедур коронарной ангиопластики. Нейлоновые воздушные шары широко используются в кардиологических центрах Саудовской Аравии и ОАЭ из-за экономической эффективности и надежности во время обычных вмешательств. Больницы предпочитают нейлоновые воздушные шары за их предсказуемые характеристики расширения и совместимость с несколькими катетерными системами. Врачи предпочитают нейлон как для преддилатационных, так и постдилатационных процедур из-за его сбалансированного соответствия. Сегмент также выигрывает от хорошо налаженных цепочек поставок и доступности на рынках MEA. Универсальность Nylon по типам поражений еще больше укрепляет его доминирование.
Ожидается, что сегмент сополимеров силиконового уретана станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено их улучшенной отслеживаемостью, низким профилем и улучшенными возможностями покрытия лекарственными средствами. Эти материалы все чаще используются в современных DCB и специальных воздушных шарах, особенно в ОАЭ и Египте. Превосходная биосовместимость материала снижает риск повреждения судна и повышает процессуальную безопасность. Больницы принимают силиконовые уретановые баллоны для сложных поражений и вмешательства небольших сосудов. Рост также поддерживается текущими исследованиями и разработками для гибридных материалов, которые сочетают прочность с контролируемым высвобождением лекарств.
- Тип воздушного шара
По типу воздушных шаров рынок сегментирован на полусоответствующие и несоответствующие воздушные шары. Сегмент Non-Compliant доминировал на рынке в 2025 году благодаря своей способности обеспечивать точное расширение при высоком давлении без чрезмерного расширения, что имеет решающее значение для развертывания стентов и вмешательства с высоким риском поражения. Несоответствующие воздушные шары являются предпочтительными в ОАЭ, Саудовской Аравии и южноафриканских кардиологических центрах для процедур до и после стентирования. Больницы и лаборатории катов полагаются на несоответствующие воздушные шары для предсказуемых результатов в сложных случаях коронарной и периферической ангиопластики. Врачи предпочитают этот сегмент для кальцинированных поражений и высокоточных вмешательств. Несоответствующие воздушные шары обеспечивают воспроизводимые диаметры и повышенную процессуальную безопасность. Постоянные инновации в дизайне материалов и воздушных шаров еще больше усиливают их принятие.
Ожидается, что в сегменте Semi-Compliant будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные их гибкостью для адаптации к переменным размерам судов и снижения травматизма судов во время инфляции. Полусовместимые воздушные шары все чаще используются для венозной и периферической ангиопластики в Египте и Южной Африке. Их способность постепенно расширяться уменьшает процессуальные осложнения и повышает безопасность. Больницы ценят полусовместимые воздушные шары для многососудных вмешательств и подготовки к поражению до стентирования. Сегмент также растет из-за растущего предпочтения врача к индивидуальным, гибким вмешательствам.
- По показаниям болезни
На основании показаний заболевания рынок сегментирован на коронарную ангиопластику, венозную ангиопластику, каротидную ангиопластику, почечную ангиопластику артерий и периферическую ангиопластику. Сегмент коронарной ангиопластики доминировал на рынке MEA в 2025 году с долей рынка 55%, что обусловлено высокой распространенностью заболевания коронарных артерий и повышением осведомленности о минимально инвазивных вариантах лечения. Больницы и кат-лаборатории в Саудовской Аравии и ОАЭ выполняют большинство коронарных вмешательств с использованием DCB, режущих и полусовместимых воздушных шаров. Сегмент выигрывает от правительственных инициатив в области здравоохранения и передовых программ интервенционной кардиологии. Врачи предпочитают коронарную ангиопластику для быстрого облегчения симптомов и улучшения результатов лечения пациентов. Доминирование сегмента также поддерживается непрерывными инновациями в продуктах и учебными семинарами для интервенционных кардиологов.
Сегмент периферической ангиопластики, как ожидается, станет свидетелем самого быстрого CAGR с 2026 по 2033 год, вызванного ростом случаев заболевания периферических артерий в стареющих популяциях по всему Египту и Южной Африке. Больницы все чаще инвестируют в специальные воздушные шары и DCB для процедур спасения конечностей. Врачи предпочитают эти вмешательства для улучшения кровообращения и уменьшения ампутаций. Растущая осведомленность пациентов о ранней диагностике и минимально инвазивных вариантах также способствует принятию. Сегмент выигрывает от усовершенствованных технологий катетера и инноваций в покрытии лекарств.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на кат-лаборатории, больницы, специализированные клиники, центры амбулаторной хирургии и диагностические центры. Сегмент госпиталей доминировал на рынке воздушных шаров для ангиопластики MEA в 2025 году с самой большой долей дохода в 50% благодаря своим комплексным средствам кардиологической помощи и способности выполнять крупномасштабные интервенционные процедуры. Больницы в Саудовской Аравии, ОАЭ и Египте имеют передовые лаборатории и специализированные группы для коронарных, периферических и сложных вмешательств при поражении. Они инвестируют в высококачественные DCB, режущие воздушные шары и несоответствующие воздушные шары для стандартизации ухода. Больницы также пользуются государственным финансированием и страховым покрытием, поддерживающим расширенные процедуры ангиопластики. Сегмент поддерживается квалифицированными кардиологами и доступом к непрерывным инновациям.
Ожидается, что в сегменте специализированных клиник будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим числом амбулаторных кардиологических центров и интервенционных кардиологических учреждений в Египте, ОАЭ и Южной Африке. Специализированные клиники принимают DCB и режущие шары для целевых вмешательств с более быстрым оборотом пациентов. Они предлагают гибкие модели ухода и минимально инвазивные процедуры, которые уменьшают пребывание в больнице. Врачи все чаще предпочитают специализированные клиники для выборных вмешательств и последующего ухода. Растущая осведомленность пациентов и предпочтение персонализированной помощи ускоряют внедрение в этом сегменте.
В каком регионе находится наибольшая доля рынка ангиопластики на Ближнем Востоке и в Африке
- Саудовская Аравия доминировала на рынке воздушных шаров для ангиопластики на Ближнем Востоке и в Африке в 2025 году с долей рынка 35,1%, чему способствовали высокие инвестиции в здравоохранение, расширение специализированных кардиоцентров и широкое внедрение передовых процедур катетеризации.
- Пациенты и больницы в регионе высоко ценят передовые баллоны для ангиопластики, особенно шары с лекарственным покрытием (DCB) и режущие баллоны, за их улучшенные клинические результаты, снижение частоты рестеноза и процедурную точность.
- Это широкое внедрение также поддерживается сильными государственными инвестициями в здравоохранение, современными сетями больниц и повышением подготовки врачей в интервенционной кардиологии, что делает Саудовскую Аравию ведущим центром использования баллонов для ангиопластики в регионе MEA.
Саудовская Аравия Angioplasty Balloons Market Insight
Рынок воздушных шаров для ангиопластики в Саудовской Аравии занял самую большую долю дохода в 35,1% в 2025 году, что обусловлено растущей распространенностью сердечно-сосудистых заболеваний и быстрым расширением интервенционной кардиологической инфраструктуры. Больницы и специализированные сердечные центры все чаще принимают воздушные шары с лекарственным покрытием (DCB) и режущие воздушные шары для минимально инвазивных процедур. Растущая осведомленность врачей и пациентов об улучшении процедурных результатов и снижении уровня рестеноза способствует росту рынка. Государственные инвестиции в модернизацию здравоохранения, наряду с программами обучения интервенционных кардиологов, еще больше ускоряют их внедрение. Интеграция передовых методов визуализации с воздушными шарами повышает процедурную точность и эффективность.
Объединенные Арабские Эмираты (ОАЭ) Angioplasty Balloons Market Insight
Ожидается, что рынок воздушных шаров для ангиопластики в ОАЭ будет расти в течение прогнозируемого периода, чему будет способствовать модернизация медицинских учреждений и создание передовых кардиоцентров. Повышение осведомленности пациентов о минимально инвазивных сердечных процедурах стимулирует спрос на DCB, баллоны и не соответствующие баллоны. Например, больницы в Дубае и Абу-Даби используют современные лаборатории катетеризации для улучшения результатов лечения пациентов. Растущее внимание к профилактической кардиологии и ранним вмешательствам способствует увеличению объемов процедур. Расширение частного здравоохранения и правительственные инициативы по улучшению сердечно-сосудистой помощи также стимулируют рост рынка.
Египетский рынок ангиопластики воздушных шаров
Ожидается, что рынок воздушных шаров для ангиопластики в Египте в течение прогнозируемого периода будет расширяться на значительном CAGR, чему способствует рост распространенности заболеваний коронарных артерий и увеличение инфраструктуры здравоохранения. Больницы и специализированные клиники в крупных городах, таких как Каир и Александрия, внедряют передовые технологии аэростатов, включая DCB и режущие воздушные шары, для повышения процедурной эффективности. Растущая осведомленность пациентов о минимально инвазивных методах лечения и благоприятных государственных программах здравоохранения стимулирует спрос. Увеличение частных инвестиций в здравоохранение и сотрудничество с производителями медицинских устройств расширяют доступ к современным устройствам. Внедрение современных методов катетеризации и интервенционного обучения кардиологии способствует дальнейшему росту рынка.
Южноафриканский рынок ангиопластики воздушных шаров
Рынок воздушных шаров для ангиопластики в Южной Африке будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением заболеваемости сердечно-сосудистыми заболеваниями и улучшением доступа к передовым сердечным вмешательствам. Больницы и специализированные сердечные центры в Йоханнесбурге и Кейптауне расширяют услуги интервенционной кардиологии, включая DCB, режущие и полусовместимые воздушные шары. Программы подготовки врачей и семинары способствуют процессуальному принятию и стандартизации. Растущая осведомленность пациентов о минимально инвазивных процедурах и сокращении времени восстановления способствует расширению рынка. Партнерские отношения с международными производителями устройств улучшают доступность и доступность технологий во всем регионе.
Какие компании являются ведущими на рынке ангиопластики на Ближнем Востоке и в Африке
Индустрия воздушных шаров для ангиопластики на Ближнем Востоке и в Африке в основном возглавляется известными компаниями, в том числе:
- Эбботт (США)
- Бостонская научная корпорация (США)
- Medtronic (Ирландия)
- Terumo Corporation (Япония)
- Кук (США)
- БИОТРОНИК (Германия)
- MicroPort Scientific (Китай)
- Лепу медицинские технологии (Китай)
- Nipro Medical Corporation (Япония)
- Philips (Нидерланды)
- B. Braun SE (Германия)
- Страйкер (США)
- AngioDynamics, Inc. (США)
- Хексакат (Франция)
- Jotec AG (Германия)
- Panmed US (США)
- Terumo Aortic (Япония)
- Teleflex Medical (США)
- Ангиослид (Бразилия)
- Atrium Medical (США)
Каковы последние события на рынке ангиопластики на Ближнем Востоке и в Африке
- В марте 2025 года Boston Scientific инициировала испытание AGENT DCB STANCE, крупное исследование, сравнивающее воздушный шар, покрытый лекарственными средствами AGENT, со стандартным лечением стентами или ангиопластикой. Это продолжающееся исследование, которое, как ожидается, будет завершено в 2028 году, может сформировать будущую клиническую практику, связанную с баллонами для ангиопластики во всем мире.
- В мае 2024 года госпиталь вооруженных сил короля Фахда в Саудовской Аравии начал предлагать инновационную процедуру ангиопластики с использованием биоадаптора DynamX, нового подхода для лечения ишемической болезни сердца. Эта процедура включает в себя минимально инвазивную ангиопластику с динамическим имплантатом, предназначенным для восстановления естественного движения артерии и улучшения кровотока при одновременном снижении осложнений по сравнению с традиционными стентами.
- В марте 2024 года Boston Scientific Corporation получила одобрение FDA США для своего AGENTTM Drug-Coated Balloon (DCB) - первого коронарного DCB, одобренного для лечения стент-рестеноза (ISR) у пациентов с ишемической болезнью сердца. Это глобальное одобрение имеет важное значение для внедрения DCB на рынках интервенционной кардиологии, включая Ближний Восток и Африку, где такие передовые технологии воздушных шаров все чаще используются.
- В марте 2024 года, в контексте аэростатов ангиопластики ОАЭ, DCB Boston Scientific AGENTTM получил регулирующее внимание и был выделен как одобренный для лечения коронарного стент-рестеноза, что является важной вехой, влияющей на использование интервенционных кардиологических устройств в больницах ОАЭ и потенциально на рынках MEA.
- В октябре 2023 года Boston Scientific опубликовала положительные 12-месячные результаты клинического испытания AGENT IDE, продемонстрировав, что его AGENT DCB показал превосходство над ангиопластикой без покрытия баллона в снижении недостаточности поражения цели для коронарной ИСР, повышая уверенность в эффективности баллона с лекарственным покрытием во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











