


Рынок хирургии рака легких на Ближнем Востоке и в Африке по типу продукции ( хирургические инструменты , системы мониторинга и визуализации, эндохирургическое оборудование, роботизированные системы торакальной хирургии и другие), хирургическая процедура (торакотомия и малоинвазивная хирургия ), тип пациента (мужчины и женщины), конечный пользователь (больницы, амбулаторные хирургические центры, академические и исследовательские лаборатории, специализированные онкологические центры и другие), канал сбыта (прямые тендеры, розничные продажи и онлайн-продажи и другие) — отраслевые тенденции и прогноз до 2029 года.
Каковы размеры и темпы роста рынка хирургии рака легких на Ближнем Востоке и в Африке
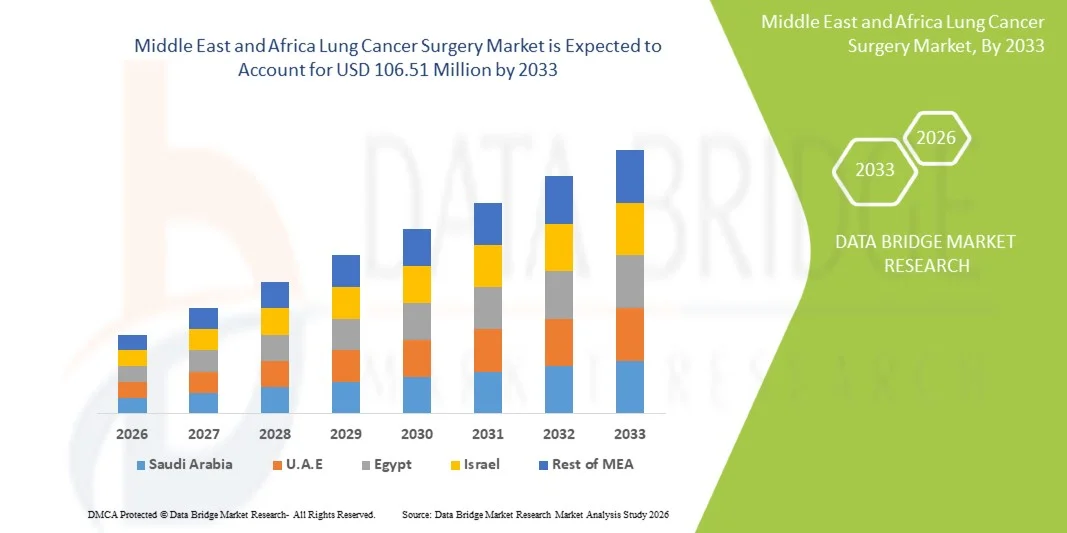
- Размер рынка хирургии рака легких на Ближнем Востоке и в Африке был оценен78,43 млн долларов США в 2025 годуОжидается, что он достигнет106,51 млн долларов США к 2033 году, вCAGR 3,9%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом заболеваемости раком легких в регионе, а также постепенным улучшением онкологической инфраструктуры, хирургических учреждений и доступа к передовым диагностическим технологиям как в государственных, так и в частных системах здравоохранения.
- Кроме того, повышение осведомленности о раннем выявлении рака в сочетании с растущим внедрением минимально инвазивных и роботизированных хирургических процедур способствует улучшению результатов лечения. Эти факторы в совокупности ускоряют внедрение решений для хирургии рака легких, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$78,43 млн.
- Ожидаемая рыночная стоимость (2033):106,51 млн. долларов США
- Прогноз CAGR (2026–2033):3.9%
Каковы основные выводы рынка хирургии рака легких на Ближнем Востоке и в Африке
- Хирургия рака легких, включающая такие процедуры, как лобэктомия, пневмонэктомия и сегментэктомия, является критическим методом лечения на Ближнем Востоке и в Африке из-за его важности в управлении ранними стадиями и работоспособными случаями рака легких с улучшенными результатами выживаемости в специализированных онкологических центрах и третичных больницах.
- Растущий спрос на хирургию рака легких в первую очередь обусловлен ростом распространенности курения, увеличением воздействия загрязнителей окружающей среды, растущим бременем рака и постепенным улучшением диагностических возможностей наряду с расширением инфраструктуры хирургической онкологии в отдельных странах региона.
- Южная Африка доминировала на рынке хирургии рака легких на Ближнем Востоке и в Африке с самой большой долей дохода в 34,6% в 2025 году, поддерживаемой относительно развитой инфраструктурой здравоохранения, более высокой доступностью торакальных хирургов и сильной частной сетью больниц с установленными службами онкологической помощи.
- Ожидается, что Саудовская Аравия станет самой быстрорастущей страной на рынке хирургии рака легких на Ближнем Востоке и в Африке в течение прогнозируемого периода, что обусловлено инициативами по модернизации здравоохранения, ростом инвестиций в специализированные онкологические больницы и увеличением внедрения передовых минимально инвазивных и роботизированных хирургических методов.
- Сегмент минимально инвазивной хирургии доминировал на рынке хирургии рака легких на Ближнем Востоке и в Африке с самой большой долей в 52,8% в 2025 году, что связано с более коротким пребыванием в больнице, снижением послеоперационных осложнений, более быстрым временем восстановления и увеличением предпочтений в отношении торакоскопической хирургии с помощью видео (VATS) в передовых онкологических центрах.
Сегментация рынка хирургии рака легких на Ближнем Востоке и в Африке
|
Атрибуты |
Ближний Восток и Африка Хирургия рака легких ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка хирургии рака легких на Ближнем Востоке и в Африке
«Растущее применение минимально инвазивных и передовых хирургических методов»
- Значительной и ускоряющейся тенденцией на рынке хирургии рака легких на Ближнем Востоке и в Африке является растущее внедрение минимально инвазивных процедур, таких как НДСС и роботизированная торакальная хирургия, улучшение результатов лечения пациентов и сокращение времени восстановления.
- Например, роботизированная хирургическая система Da Vinci все чаще используется в ведущих больницах Саудовской Аравии и Южной Африки для выполнения сложных резекций рака легких с более высокой точностью.
- Интеграция передовых технологий визуализации и интраоперационных навигационных систем повышает хирургическую точность и позволяет ранее обнаруживать опухолевые поля, улучшая общие показатели успеха операций по лечению рака легких.
- Кроме того, гибридные операционные, сочетающие визуализацию и хирургические возможности, позволяют хирургам принимать решения в режиме реального времени во время процедур рака легких, повышая эффективность лечения.
- Растущие учебные программы и хирургические стипендии в торакальной онкологии еще больше укрепляют доступность квалифицированных хирургов, способных выполнять сложные минимально инвазивные операции по лечению рака легких.
- Эта тенденция к технологически продвинутым, точным хирургическим подходам коренным образом меняет практику торакальной онкологии в регионе, а такие страны, как Объединенные Арабские Эмираты, расширяют программы роботизированной хирургии.
- Спрос на минимально инвазивную и роботизированную хирургию рака легких неуклонно растет в основных системах здравоохранения, поскольку пациенты все чаще предпочитают менее инвазивные варианты лечения с более быстрым восстановлением.
Ближний Восток и Африка Динамика рынка хирургии рака легких
водитель
«Растущее бремя рака и расширение инфраструктуры хирургической онкологии»
- Растущая распространенность случаев рака легких в сочетании с повышением осведомленности о ранней диагностике и вариантах хирургического лечения является ключевым фактором роста хирургии рака легких в регионе Ближнего Востока и Африки.
- Например, в мае 2025 года Саудовская Аравия расширила свою сеть Национального онкологического центра, улучшив доступ к специализированным отделениям торакальной хирургии и улучшив возможности лечения рака легких на ранней стадии.
- Правительства и частные поставщики медицинских услуг все чаще инвестируют в передовую онкологическую инфраструктуру, включая специализированные онкологические больницы и хирургические онкологические отделения, для удовлетворения растущего спроса на пациентов.
- Кроме того, растущее потребление табака, загрязнение воздуха и профессиональное воздействие канцерогенов способствуют более высокой частоте случаев рака легких, требующих хирургического вмешательства.
- Растущая доступность обученных торакальных хирургов и улучшенных больничных учреждений поддерживает расширение сложных операций по борьбе с раком легких на развивающихся рынках здравоохранения.
- Растущие расходы на здравоохранение и правительственные инициативы по борьбе с раком значительно ускоряют внедрение передовых хирургических процедур по лечению рака легких в регионе.
- Расширение медицинского туризма в таких странах, как Объединенные Арабские Эмираты, также способствует увеличению спроса на современные хирургические методы лечения рака легких.
- Расширение применения междисциплинарных подходов к лечению рака, сочетающих хирургию, химиотерапию и радиотерапию, улучшает общие результаты лечения и поддерживает хирургический спрос.
Сдержанность/вызов
«Ограниченная ранняя диагностика и высокая сложность лечения»
- Ограниченное раннее выявление рака легких из-за низкого охвата скринингом и задержки диагностики остается серьезной проблемой, ограничивающей эффективность хирургического вмешательства на рынке Ближнего Востока и Африки.
- Например, в апреле 2025 года в отчетах крупных онкологических центров в Египте подчеркивалось, что большая часть пациентов с раком легких диагностируется на поздних стадиях, что снижает право на лечебную хирургию.
- Нехватка специализированных торакальных хирургов и неравномерное распределение передовых хирургических учреждений по странам еще больше ограничивают доступ к высококачественной хирургической помощи при раке легких.
- Кроме того, высокие затраты, связанные с роботизированными и минимально инвазивными хирургическими процедурами, создают проблемы доступности, особенно в странах с низким уровнем дохода в регионе.
- Сложность операций по лечению рака легких и потребность в высококвалифицированных хирургических командах увеличивают процедурные риски и ограничивают широкое распространение в небольших медицинских учреждениях.
- Ограниченное медицинское страхование для передовых онкологических процедур ограничивает доступ пациентов к дорогостоящим хирургическим вмешательствам в нескольких странах.
- Решение этих проблем с помощью улучшенных программ скрининга, наращивания потенциала и расширения доступной хирургической инфраструктуры будет иметь важное значение для устойчивого роста рынка.
Ближний Восток и Африка Сфера охвата рынка хирургии рака легких
Рынок сегментирован на основе типа продукта, хирургической процедуры, типа пациента, конечного пользователя и канала распределения.
- Тип продукта
На основе типа продукта рынок хирургии рака легких на Ближнем Востоке и в Африке сегментирован на хирургические инструменты, системы мониторинга и визуализации, эндохирургическое оборудование, роботизированные системы торакальной хирургии и другие. Сегмент хирургических инструментов доминировал на рынке с наибольшей долей выручки в 38,4% в 2025 году, что обусловлено их фундаментальной ролью во всех открытых и минимально инвазивных процедурах рака легких. Эти инструменты, включая щипцы, втягивающие устройства и степлеры, широко используются в больницах из-за их экономической эффективности и удобства использования. Высокий процедурный объем торакотомий и лобэктомий также поддерживает постоянный спрос на хирургические инструменты. Кроме того, увеличение инвестиций в модернизацию операционных залов в Южной Африке и Саудовской Аравии способствует их внедрению. Больницы по-прежнему отдают приоритет основным хирургическим инструментам перед передовыми системами в условиях, чувствительных к затратам. Сегмент остается незаменимым на всех этапах хирургии рака легких.
Ожидается, что сегмент роботизированных систем торакальной хирургии будет наблюдать самый быстрый рост на 19,6% с 2026 по 2033 год, что обусловлено растущим внедрением высокоточных хирургических технологий в передовых медицинских учреждениях. Увеличение инвестиций в роботизированные хирургические платформы, такие как системы Da Vinci в Объединенных Арабских Эмиратах и Саудовской Аравии, значительно увеличивает спрос. Эти системы обеспечивают повышенную точность, снижение хирургической травмы и более быстрое восстановление пациента. Растущее предпочтение минимально инвазивного лечения рака еще больше ускоряет его внедрение. Программы обучения роботизированной хирургии расширяются в третичных больницах, повышая готовность хирурга. Растущие инициативы по модернизации здравоохранения также поддерживают развертывание дорогостоящих роботизированных платформ.
- По хирургической процедуре
На основе хирургической процедуры рынок сегментирован на торакотомию и малоинвазивную хирургию. Сегмент минимально инвазивной хирургии доминировал на рынке с самой большой долей дохода в 52,8% в 2025 году, что обусловлено растущим предпочтением торакоскопической хирургии с видео-ассистированием (VATS) и роботизированных процедур. Эти методы предлагают снижение послеоперационных осложнений, более короткое пребывание в больнице и улучшение результатов восстановления пациентов. Растущая осведомленность хирургов о менее инвазивных подходах способствует их внедрению. Современные больницы в Саудовской Аравии и Южной Африке все чаще переходят на минимально инвазивные резекции легких. Технологические достижения в области визуализации и хирургических инструментов дополнительно поддерживают процедурную точность. Предпочтение пациента более быстрому выздоровлению также способствует доминированию сегмента.
Ожидается, что в сегменте минимально инвазивной хирургии будет наблюдаться самый быстрый рост на 18,3% с 2026 по 2033 год, обусловленный непрерывными технологическими достижениями и растущим развитием инфраструктуры здравоохранения. Расширение доступа к роботизированным системам торакальной хирургии повышает эффективность процедур. Растущие инвестиции в онкологические центры позволяют шире внедрять передовые хирургические методы. Растущие инициативы по обучению торакальных хирургов улучшают процедурные возможности. Увеличение расходов на здравоохранение в ОАЭ и Саудовской Аравии способствует дальнейшему росту. Переход к точному лечению рака ускоряет долгосрочное внедрение минимально инвазивных процедур.
- По типу пациента
Исходя из типа пациента, рынок подразделяется на мужской и женский. Мужской сегмент доминировал на рынке с самой большой долей дохода в 67,1% в 2025 году, в первую очередь из-за более высокой распространенности рака легких, связанного с курением, среди мужчин в регионе Ближнего Востока и Африки. Профессиональное воздействие канцерогенов и более высокие показатели потребления табака в значительной степени способствуют доминированию пациентов мужского пола. Поздняя диагностика у пациентов мужского пола также увеличивает необходимость хирургического вмешательства. Программы информирования, ориентированные на курильщиков-мужчин, постепенно улучшают показатели раннего выявления. Больницы сообщают о более высоком объеме торакальных операций, выполняемых на пациентах мужского пола. Эта тенденция продолжает формировать хирургические модели спроса по всему региону.
Ожидается, что в женском сегменте будет наблюдаться самый быстрый рост на 14,8% с 2026 по 2033 год, что обусловлено увеличением заболеваемости раком легких среди некурящих женщин из-за загрязнения окружающей среды и пассивного курения. Повышение осведомленности о скрининге рака среди женщин улучшает показатели диагностики. Расширение доступа к медицинским услугам в городских центрах способствует раннему выявлению заболеваний. Изменения образа жизни и урбанизация способствуют увеличению факторов риска. Медицинские работники больше внимания уделяют гендерно-специфическим онкологическим программам. Это постепенно увеличивает показатели хирургического вмешательства среди женщин-пациентов.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы, амбулаторные хирургические центры, академические и исследовательские лаборатории, специализированные онкологические центры и другие. Сегмент больниц доминировал на рынке с самой большой долей выручки в 58,9% в 2025 году, что обусловлено их сильной инфраструктурой, наличием современного хирургического оборудования и наличием квалифицированных хирургов грудной клетки. Больницы остаются основными центрами для сложных операций рака легких, таких как лобэктомия и пневмонэктомия. Государственные и частные больницы в Южной Африке и Саудовской Аравии являются ключевыми участниками процедурного объема. Интегрированные онкологические отделения поддерживают комплексное лечение рака. Более высокий приток пациентов еще больше усиливает доминирование в больницах. Постоянные инвестиции в инфраструктуру больниц поддерживают передовые хирургические возможности.
Ожидается, что в сегменте специализированных онкологических центров будет наблюдаться самый быстрый рост на 17,2% с 2026 по 2033 год, что обусловлено увеличением числа специализированных онкологических учреждений по всему региону. Эти центры предлагают специализированные услуги торакальной хирургии с передовыми технологиями. Растущий спрос на целенаправленное лечение рака поддерживает их расширение. Правительства инвестируют в строительство онкологических больниц в рамках национальных программ здравоохранения. Сотрудничество с международными онкологическими учреждениями повышает качество лечения. Растущее предпочтение пациентов специализированной помощи ускоряет внедрение этих центров.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи, онлайн-продажи и другие. Сегмент прямых тендеров доминировал на рынке с самой большой долей выручки в 64,5% в 2025 году, чему способствовали массовые закупки хирургического оборудования больницами и государственными учреждениями здравоохранения. Государственные больницы в Саудовской Аравии и Южной Африке в значительной степени зависят от закупок дорогостоящих хирургических систем. Долгосрочные контракты на поставку с производителями обеспечивают постоянную доступность хирургических инструментов. Эффективность затрат при крупномасштабных закупках также способствует доминированию. Государственные программы здравоохранения в значительной степени зависят от систем прямых торгов. Этот канал остается основным методом закупок передовых хирургических технологий.
Ожидается, что в сегменте онлайн-продаж самые быстрые темпы роста составят 16,4% с 2026 по 2033 год, что обусловлено растущей цифровизацией процессов медицинских закупок. Больницы и клиники постепенно внедряют онлайн-платформы для заказа хирургических расходных материалов и инструментов. Улучшенная прозрачность и более быстрые системы доставки поддерживают внедрение. Расширение медицинских платформ электронной коммерции в ОАЭ и Южной Африке еще больше ускоряет рост. Небольшие медицинские учреждения предпочитают онлайн-закупки для повышения эффективности затрат. Растущая цифровая инфраструктура во всем секторе здравоохранения способствует долгосрочному расширению этого канала.
Ближний Восток и Африка Региональный анализ рынка хирургии рака легких
- Южная Африка доминировала на рынке хирургии рака легких на Ближнем Востоке и в Африке с самой большой долей дохода в 34,6% в 2025 году, поддерживаемой относительно развитой инфраструктурой здравоохранения, более высокой доступностью торакальных хирургов и сильной частной сетью больниц с установленными службами онкологической помощи.
- Пациенты в стране все чаще получают доступ к хирургическим онкологическим услугам из-за лучшей осведомленности о вариантах лечения рака легких и улучшенных системах направления в государственные и частные медицинские учреждения.
- Это доминирование также поддерживается сильным проникновением частных больничных сетей, наличием передовых хирургических технологий и растущим внедрением минимально инвазивных процедур, таких как VATS, что делает Южную Африку ведущим центром хирургических вмешательств в области рака легких в регионе.
Южноафриканский рынок хирургии рака легких
Южная Африка доминировала на рынке хирургии рака легких на Ближнем Востоке и в Африке с самой большой долей выручки в 34,6% в 2025 году, чему способствовала относительно развитая онкологическая инфраструктура и более высокая доступность специализированных торакальных хирургов. Пациенты в стране все чаще отдают приоритет доступу к хирургическому лечению раннего и работоспособного рака легких из-за улучшения осведомленности и реферальных систем. Растущее внедрение минимально инвазивных процедур, таких как НДС, наряду с сильным проникновением в частные больницы, способствует дальнейшему росту рынка. Кроме того, интеграция передовых систем визуализации и увеличение инвестиций в онкологические учреждения вносят значительный вклад в расширение рынка.
Саудовская Аравия: рынок хирургии рака легких
Прогнозируется, что рынок хирургии рака легких в Саудовской Аравии будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном благодаря сильным государственным программам трансформации здравоохранения и растущим инвестициям в онкологическую инфраструктуру. Повышение осведомленности о раке легких в сочетании с растущим спросом на передовые хирургические методы лечения способствует принятию минимально инвазивных и роботизированных операций. Пациентов также привлекают улучшенные медицинские учреждения и доступ к специализированным онкологическим центрам. Кроме того, расширение цифровых инициатив в области здравоохранения и интеграция передовых хирургических технологий способствуют росту рынка как в государственном, так и в частном секторах здравоохранения.
Объединенные Арабские Эмираты Рынок хирургии рака легких
Ожидается, что в течение прогнозируемого периода рынок хирургии рака легких в Объединенных Арабских Эмиратах будет расти с заметным CAGR, что обусловлено ростом медицинского туризма и уделением особого внимания передовым медицинским услугам. Широкое внедрение в стране роботизированных хирургических систем и малоинвазивных методов улучшает хирургические результаты и привлекает пациентов из регионов. Кроме того, растущая распространенность факторов риска, связанных с образом жизни, и расширенные программы скрининга рака поддерживают раннюю диагностику и лечение. Ожидается, что надежная инфраструктура здравоохранения ОАЭ и постоянные инвестиции в умные больницы будут способствовать дальнейшему росту рынка.
Египетский рынок хирургии рака легких
Ожидается, что рынок хирургии рака легких в Египте в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать увеличение заболеваемости раком легких и постепенное улучшение доступности здравоохранения. Повышение осведомленности о диагностике и вариантах лечения рака побуждает больше пациентов выбирать хирургическое вмешательство. Расширение государственных онкологических больниц и сотрудничество с международными организациями здравоохранения улучшают хирургический потенциал. Кроме того, увеличение инвестиций в медицинскую подготовку и развитие инфраструктуры укрепляет доступность услуг торакальной хирургии по всей стране.
Какие компании являются ведущими на рынке хирургии рака легких на Ближнем Востоке и в Африке
Индустрия хирургии рака легких на Ближнем Востоке и в Африке в основном возглавляется хорошо известными компаниями, в том числе:
- Медтроник(Ирландия)
- Интуитивная хирургия, Inc(США)
- Olympus Corporation(Япония)
- Корпорация FUJIFILM(Япония)
- Амбу А/С(Дания)
- Teleflex Incorporated (США)
- Accuray Incorporated (США)
- KARL STORZ SE & Co. KG (Германия)
- Richard Wolf GmbH (Германия)
- KLS Martin Group (Германия)
- Ackermann Instrumente GmbH (Германия)
- TROKAMED GmbH (Германия)
- Asap Endoscopic Products GmbH (Германия)
- Хирургический холдинг (Великобритания)
- AngioDynamics, Inc. (США)
- Scanlan International, Inc. (США)
- Sontec Instruments, Inc. (США)
- FusionKraft (Германия)
- Lepu Medical Technology (Пекин) Co., Ltd. (Китай)
- Lepu Medical Technology (Пекин) Co., Ltd. (Китай)
Каковы последние события на рынке хирургии рака легких на Ближнем Востоке и в Африке
- В апреле 2026 года Burjeel Medical City в Объединенных Арабских Эмиратах выполнил первую в стране однопортальную роботизированную лобэктомию рака легких, что стало важной вехой в минимально инвазивной грудной хирургии. Процедура была завершена с использованием системы да Винчи Си на ранней стадии рака легких пациента через один небольшой разрез. Операция показала сокращение времени восстановления и минимальные осложнения, укрепив лидерство ОАЭ в области современной роботизированной хирургической помощи в регионе.
- В январе 2026 года американская больница Дубая запустила роботизированную хирургическую систему da Vinci 5, что сделало ее одним из первых медицинских учреждений на Ближнем Востоке, развернувших технологию роботизированной хирургии следующего поколения. Система повышает точность в сложных операциях торакального и легочного рака, поддерживая минимально инвазивные подходы. Этот прогресс укрепляет роль Дубая как регионального центра передовых онкологических операций и медицинских инноваций.
- В октябре 2025 года Johns Hopkins Aramco Healthcare (JHAH) объявила о расширении своей программы торакальной хирургии с помощью роботов в Саудовской Аравии, успешно выполняя сложные операции на легких, включая роботизированную лобэктомию и диафрагму. Разработка подчеркивает растущее внедрение минимально инвазивной хирургии рака легких в Королевстве, поддерживаемой передовыми роботизированными системами да Винчи и международным хирургическим сотрудничеством.
- В феврале 2025 года в клинических исследованиях были отмечены достижения в области роботизированной торакальной хирургии (RATS), демонстрирующие улучшенную точность, лучшую визуализацию и снижение хирургической травмы при сложных процедурах рака легких. Эти разработки все чаще используются в передовых системах здравоохранения на Ближнем Востоке и в Африке, особенно в таких странах, как Объединенные Арабские Эмираты и Саудовская Аравия.
- В январе 2025 года клинические данные подчеркнули растущее внедрение видеоассистированной торакоскопической хирургии (VATS) в качестве предпочтительной минимально инвазивной техники для лечения рака легких. Методика набирает обороты в больницах Ближнего Востока и Африки из-за снижения послеоперационных осложнений, более короткого пребывания в больнице и более быстрого выздоровления пациентов. Системы здравоохранения в Южной Африке и странах Персидского залива все чаще переходят от открытой торакотомии к процедурам на основе НДС.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











