


Сегментация рынка компьютерного зрения в Северной Америке по компонентам (аппаратное и программное обеспечение), областям применения (прогнозируемое техническое обслуживание, идентификация, позиционирование и наведение, а также обеспечение качества и инспекция), отраслям (промышленный и непромышленный секторы), продуктам (системы компьютерного зрения на основе интеллектуальных камер и системы компьютерного зрения на базе ПК) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста рынка компьютерного зрения в Северной Америке
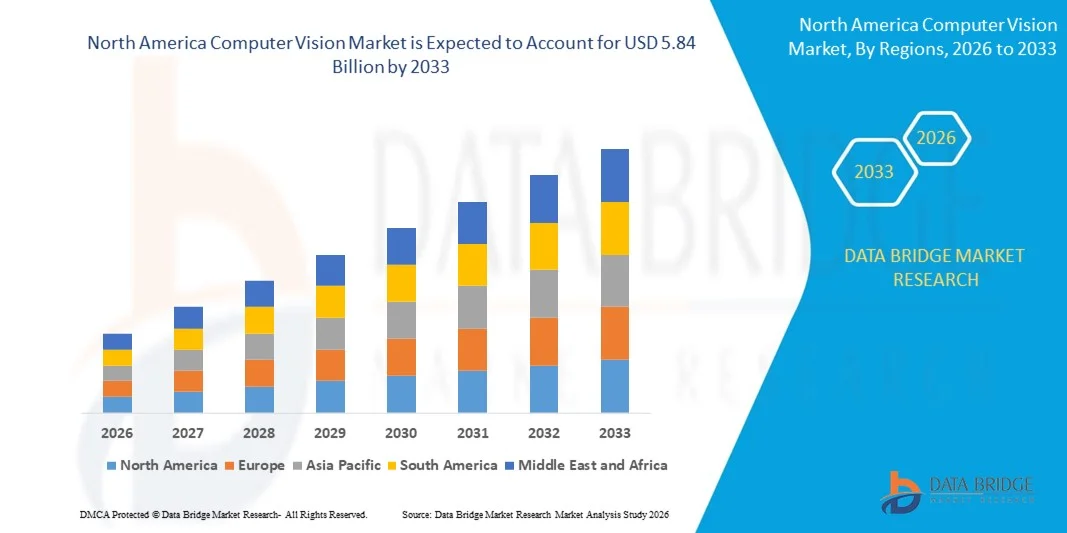
- Согласно анализу Data Bridge Market Research, размер рынка компьютерного зрения в Северной Америке был оценен как3,69 млрд долларов в 2025 годуОжидается, что он достигнет5,84 млрд долларов к 2033 году, вCAGR 5,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением технологий искусственного интеллекта и глубокого обучения, позволяющих автоматизировать визуальный осмотр, обнаружение объектов и принятие решений в режиме реального времени.
- Растущий спрос на автоматизацию для повышения операционной эффективности, снижения человеческих ошибок и повышения производительности в таких отраслях, как производство, здравоохранение и розничная торговля, еще больше ускоряет расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,69 млрд.
- Ожидаемая рыночная стоимость (2033):$5,84 млрд.
- Прогноз CAGR (2026–2033):5.90%
Каковы основные выводы рынка компьютерного зрения Северной Америки
- Рынок демонстрирует сильный импульс, обусловленный растущей интеграцией компьютерного зрения с передовыми моделями ИИ, что позволяет более точно распознавать изображения, прогнозировать аналитику и интеллектуальную автоматизацию.
- Организации все чаще инвестируют в решения для компьютерного зрения для улучшения контроля качества, повышения безопасности и оптимизации бизнес-процессов, что ускоряет внедрение технологий.
- США доминировали на рынке компьютерного зрения с самой большой долей доходов в 2025 году, чему способствовало сильное присутствие ведущих технологических компаний и растущее внедрение решений автоматизации на основе искусственного интеллекта.
- Ожидается, что в Канаде будут наблюдаться самые высокие совокупные годовые темпы роста (CAGR).Северная Америка Компьютерное зрениерынок за счет увеличения государственной поддержки инноваций в области ИИ, растущего внедрения передовых аналитических технологий и растущего внедрения решений компьютерного зрения в корпоративных и промышленных приложениях
- Сегмент аппаратного обеспечения занимал самую большую долю рынка в 2025 году, чему способствовало увеличение развертывания камер, датчиков, процессоров и периферийных устройств, необходимых для захвата и обработки изображений. Аппаратные компоненты составляют основу систем компьютерного зрения, что позволяет получать и анализировать данные в режиме реального времени, что делает их необходимыми для промышленной автоматизации и интеллектуальных приложений мониторинга.
Сфера охвата и сегментация рынка компьютерного зрения Северной Америки
|
Атрибуты |
Северная Америка Компьютерное зрение Ключевое видение рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке компьютерного зрения в Северной Америке
Интеграция компьютерного зрения с продвинутым ИИ и глубоким обучением
- Быстрое развитие технологий искусственного интеллекта и глубокого обучения значительно формирует рынок компьютерного зрения, поскольку организации все чаще используют интеллектуальные системы визуального распознавания для автоматизации анализа и принятия решений. Решения для компьютерного зрения набирают обороты благодаря их способности обеспечивать высокую точность в обнаружении объектов, распознавании лиц и анализе образов, усиливая их внедрение в таких отраслях, как производство, здравоохранение, автомобилестроение и розничная торговля, и поощряя непрерывные инновации в моделях зрения на основе ИИ.
- Растущий спрос на автоматизацию, контроль качества и мониторинг в режиме реального времени ускорил внедрение компьютерного зрения в промышленных и коммерческих средах. Компании активно внедряют компьютерное зрение для повышения производительности, снижения эксплуатационных ошибок и повышения безопасности и соответствия требованиям. Эта тенденция также привела к сотрудничеству между поставщиками технологий и предприятиями для разработки индивидуальных и масштабируемых решений для компьютерного зрения, которые повышают операционную эффективность и бизнес-аналитику.
- Растущая доступность больших визуальных наборов данных и улучшение вычислительной мощности влияют на решения о покупке, при этом организации подчеркивают высокую производительность обработки, масштабируемое развертывание и бесшовную интеграцию с существующей цифровой инфраструктурой. Эти факторы помогают компаниям повысить операционную видимость и получить конкурентные преимущества, а также стимулировать инвестиции в инфраструктуру ИИ и расширенные возможности аналитики. Компании все чаще продвигают эти возможности через стратегические партнерства и запуски продуктов для укрепления своего присутствия на рынке и предложения ценности для клиентов.
- Например, в 2024 году Microsoft и NVIDIA расширили свои платформы искусственного интеллекта, внедрив усовершенствованные инструменты компьютерного зрения, интегрированные с возможностями глубокого обучения и периферийных вычислений. Эти решения были запущены для поддержки автоматизированного контроля, интеллектуального наблюдения и аналитики в реальном времени в корпоративных средах. Платформы также позиционировались как масштабируемые и эффективные решения, укрепляющие принятие клиентов и долгосрочное взаимодействие.
- Хотя внедрение компьютерного зрения растет, устойчивое расширение рынка зависит от непрерывных достижений в области точности алгоритмов, оптимизации затрат и эффективных моделей развертывания. Компании сосредоточены на повышении скорости обработки, уменьшении зависимости от оборудования и повышении надежности модели для обеспечения более широкого внедрения и долгосрочной масштабируемости в различных отраслях.
Динамика рынка компьютерного зрения Северной Америки
водитель
Растущее внедрение автоматизации на основе ИИ и умной аналитики
- Увеличение корпоративного спроса на автоматизацию и интеллектуальную аналитику является основным драйвером рынка компьютерного зрения. Организации активно внедряют компьютерное зрение для автоматизации проверок, мониторинга операций и повышения точности принятия решений. Эта тенденция также поощряет исследования и разработки в передовых моделях ИИ, которые расширяют возможности распознавания и поддерживают новые области применения.
- Расширение использования компьютерного зрения в таких приложениях, как профилактическое обслуживание, обеспечение качества и автономные операции, влияет на рост рынка. Компьютерное зрение позволяет осуществлять мониторинг и точный анализ в режиме реального времени, помогая организациям повысить эффективность и снизить операционные риски при поддержке инициатив цифровой трансформации.
- Поставщики технологий и предприятия активно продвигают решения для компьютерного зрения посредством инноваций в продуктах, интеграции платформ и стратегического сотрудничества. Эти усилия поддерживаются растущим акцентом на операционную эффективность, снижение затрат и интеллектуальную автоматизацию, а также поощряют партнерские отношения между разработчиками ИИ и конечными пользователями для повышения производительности и масштабируемости системы.
- Например, в 2023 году IBM и Google сосредоточили свое внимание на технологиях искусственного интеллекта, внедрив передовые решения визуального контроля и аналитики, интегрированные в их платформы искусственного интеллекта. Это расширение было обусловлено растущим спросом предприятий на автоматизацию и интеллектуальный мониторинг, повышение операционной эффективности и усиление принятия клиентов. Обе компании также подчеркнули масштабируемость и повышение производительности для повышения удовлетворенности клиентов и долгосрочной ценности.
- Хотя увеличение автоматизации поддерживает рост рынка, широкое внедрение зависит от повышения доступности, упрощения развертывания и обеспечения бесшовной интеграции с существующими корпоративными системами. Постоянные инвестиции в исследования ИИ, инфраструктуру и удобные для пользователя платформы будут иметь важное значение для поддержания долгосрочного расширения рынка.
Сдержанность/вызов
Высокие затраты на внедрение и конфиденциальность данных
- Высокая стоимость внедрения систем компьютерного зрения по-прежнему является одной из ключевых проблем, ограничивающих внедрение среди малых и средних организаций. Расходы, связанные с аппаратным обеспечением, разработкой программного обеспечения и системной интеграцией, способствуют общим затратам на внедрение. Кроме того, текущее техническое обслуживание и модернизация еще больше увеличивают оперативные расходы, влияя на показатели усыновления.
- Проблемы конфиденциальности и безопасности данных также ограничивают рост рынка, особенно в приложениях, связанных с распознаванием лиц и наблюдением. Организации должны соблюдать строгие правила защиты данных и обеспечивать безопасную обработку данных, что увеличивает сложность и время развертывания. Это также создает колебания среди предприятий при принятии технологий компьютерного зрения для чувствительных приложений.
- Техническая сложность и потребность в квалифицированных специалистах также влияют на принятие, поскольку системы компьютерного зрения требуют опыта в области ИИ, науки о данных и системной интеграции. Ограниченная доступность квалифицированного персонала может задержать сроки внедрения и увеличить эксплуатационные расходы. Компании должны инвестировать в обучение, приобретение талантов и техническую поддержку для обеспечения успешного развертывания.
- Например, в 2024 году Amazon и Intel сообщили о проблемах среди корпоративных клиентов, связанных с затратами на развертывание, сложностью системной интеграции и соблюдением безопасности данных при внедрении решений компьютерного зрения. Эти факторы повлияли на сроки принятия и увеличили общую стоимость владения, что побудило организации более тщательно оценивать стратегии развертывания.
- Для преодоления этих проблем потребуются экономически эффективные технологии, безопасные системы управления данными и упрощенные модели развертывания. Сотрудничество между поставщиками технологий, предприятиями и регулирующими органами может помочь раскрыть долгосрочный потенциал роста глобального рынка компьютерного зрения. Кроме того, повышение доступности, усиление защиты конфиденциальности и разработка удобных для пользователя платформ будут иметь важное значение для широкого распространения.
Как сегментируется рынок компьютерного зрения в Северной Америке
Рынок сегментирован на основе компонента, приложения, вертикали и продукта.
- Компонент
На основе компонентов рынок компьютерного зрения Северной Америки сегментирован на аппаратное и программное обеспечение. Сегмент аппаратного обеспечения занимал самую большую долю рынка в 2025 году, чему способствовало увеличение развертывания камер, датчиков, процессоров и периферийных устройств, необходимых для захвата и обработки изображений. Аппаратные компоненты составляют основу систем компьютерного зрения, что позволяет получать и анализировать данные в режиме реального времени, что делает их необходимыми для промышленной автоматизации и интеллектуальных приложений мониторинга.
Ожидается, что в сегменте программного обеспечения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением алгоритмов видения на основе ИИ и аналитических платформ, которые обеспечивают расширенную обработку изображений, распознавание объектов и прогнозную информацию. Программные решения обеспечивают гибкость, масштабируемость и интеграцию с корпоративными системами, что делает их все более важными, поскольку организации сосредоточены на интеллектуальной автоматизации и принятии решений на основе данных.
- С помощью приложения
На основе применения рынок компьютерного зрения Северной Америки сегментирован на прогнозное техническое обслуживание, идентификацию, позиционирование и руководство, а также обеспечение качества и инспекцию. Сегмент Quality Assurance & Inspection занимал самую большую долю рынка в 2025 году, чему способствовала растущая потребность в автоматизированных системах контроля для улучшения качества продукции, уменьшения дефектов и повышения операционной эффективности. Системы компьютерного зрения обеспечивают точную и последовательную проверку, помогая организациям минимизировать человеческие ошибки и обеспечить соответствие стандартам качества.
Ожидается, что в сегменте прогнозного технического обслуживания будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на раннее обнаружение неисправностей оборудования и проблем с производительностью. Компьютерное зрение обеспечивает непрерывный мониторинг и анализ условий оборудования, помогая организациям сократить время простоя, продлить срок службы оборудования и повысить общую надежность работы.
- Вертикальный
На основе вертикали рынок компьютерного зрения Северной Америки сегментирован на промышленный вертикальный и непромышленный вертикальный. Сегмент Industrial Vertical занимал самую большую долю рынка в 2025 году, чему способствовало широкое внедрение компьютерного зрения для автоматизации, инспекции и оптимизации процессов. Отрасли все чаще используют компьютерное зрение для повышения производительности, повышения безопасности и поддержания стабильного качества производства, поддерживая инициативы цифровой трансформации.
Ожидается, что в непромышленном вертикальном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением компьютерного зрения в таких приложениях, как визуализация здравоохранения, интеллектуальное наблюдение и розничная аналитика. Растущий спрос на автоматизацию и визуальный анализ в реальном времени в сфере услуг способствует росту сегмента.
- По продукту
На основе продукта рынок компьютерного зрения Северной Америки сегментирован на системы компьютерного зрения на основе Smart Camera и системы компьютерного зрения на основе ПК. Сегмент компьютерных систем, основанных на ПК, занимал самую большую долю рынка в 2025 году благодаря высокой вычислительной мощности, гибкости и способности решать сложные задачи. Эти системы широко используются в приложениях, требующих расширенной аналитики, настройки и интеграции с несколькими устройствами.
Ожидается, что сегмент систем компьютерного зрения на основе интеллектуальных камер будет наблюдать самый быстрый рост с 2026 по 2033 год, обусловленный их компактным дизайном, простотой развертывания и интегрированными возможностями обработки. Умные камеры позволяют обрабатывать изображения в режиме реального времени без необходимости использования внешних вычислительных систем, что делает их пригодными для современных автоматизированных и краевых приложений.
Какой регион занимает самую большую долю рынка компьютерного зрения в Северной Америке
- США доминировали на рынке компьютерного зрения с самой большой долей доходов в 2025 году, чему способствовало сильное присутствие ведущих технологических компаний и растущее внедрение решений автоматизации на основе искусственного интеллекта.
- Предприятия в стране высоко ценят эффективность, масштабируемость и передовые аналитические возможности, предлагаемые системами компьютерного зрения, поощряя широкое внедрение в различных отраслях промышленности.
- Это сильное внедрение поддерживается инвестициями в высокие технологии, передовой ИТ-инфраструктурой и растущим спросом на интеллектуальную автоматизацию и анализ данных в режиме реального времени, что делает компьютерное зрение ключевой технологией в инициативах цифровой трансформации.
Канадский рынок компьютерного зрения
Ожидается, что на канадском рынке компьютерного зрения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение инвестиций в искусственный интеллект и растущее внедрение технологий автоматизации. Организации активно внедряют компьютерное зрение для повышения производительности, улучшения возможностей мониторинга и поддержки интеллектуального принятия решений. Растущее внимание к инновациям, поддерживаемое расширением исследований ИИ и расширением внедрения передовых аналитических решений, еще больше ускоряет расширение рынка. Кроме того, растущая интеграция компьютерного зрения в корпоративные и промышленные приложения вносит значительный вклад в рост рынка.
Какие крупнейшие компании на рынке компьютерного зрения в Северной Америке
Индустрия компьютерного зрения в Северной Америке в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- NVIDIA Corporation (США)
- Intel Corporation (США)
- Microsoft Corporation (США)
- International Business Machines Corporation (США)
- Cognex Corporation (США)
- Qualcomm Incorporated (США)
- Advanced Micro Devices, Inc. (США)
- Matterport, Inc. (США)
- Ambarella, Inc. (США)
- Lumentum Holdings Inc. (США)
- Teledyne Technologies Incorporated (США)
- FLIR Systems, Inc. (США)
- OpenText Corporation (Канада)
- Kinaxis Inc. (Канада)
- Vecna Robotics, Inc. (США)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











